
El colapso de ICE continúa: informe de ventas de vehículos eléctricos en China para julio (44 % de participación de BEV)
Apoye el trabajo de CleanTechnica a través de una suscripción a Substack, en Patreon o en Stripe. Ayúdenos a producir todo el contenido de alta calidad y original que publicamos semana tras semana, a pesar de los desafíos que plantean las inteligencias artificiales para extraer contenido, las redes sociales antisociales, la inflación y otros obstáculos.
Las ventas de vehículos a gasolina disminuyeron un 44% en julio.
Los altos precios de la gasolina y una ola interminable de nuevos vehículos eléctricos han permitido que julio alcance una cuota de mercado récord para los vehículos eléctricos, con los modelos híbridos alcanzando el 65% como porcentaje récord.
No obstante, mientras que en el pasado se logró una cuota de mercado récord gracias a las fuertes ventas de vehículos eléctricos, esta vez ese logro se debe a un fuerte declive en los vehículos de motor de combustión interna. El mercado general disminuyó un 21% interanual, hasta alcanzar alrededor de 1,5 millones de unidades vendidas. Los modelos con motor de combustión interna estuvieron en el epicentro de esta perturbación, siendo los vehículos propulsados únicamente por gasolina los que sufrieron la mayor caída en ventas (-44% interanual). Sorprendentemente, los vehículos híbridos eléctricos solo disminuyeron un 4%, menos que los híbridos enchufables, que cayeron un 21% en julio, y los modelos de autonomía extendida, que disminuyeron un 17%.
A pesar de la situación sombría descrita anteriormente, todavía había motivos para la esperanza. ¿Y cuáles podrían ser? Los vehículos eléctricos puros. A pesar de contar con menos incentivos, los vehículos eléctricos puros aumentaron un 6% interanual, alcanzando 647,000 unidades vendidas. Esto significó que estos vehículos lograron una cuota de mercado récord del 44% en China.
Al incluir los vehículos híbridos enchufables (con una cuota del 21%) en las cifras, en julio el 65% de todos los automóviles vendidos en China contaron con conexión para enchufar. Si comparamos este resultado con el de hace un año, hay una mejora en la cuota del 11%. En julio de 2025, la cuota de estos vehículos era del 54%… Si esta tendencia continúa en el futuro, el mercado chino estará completamente electrificado antes de 2030 y con vehículos eléctricos puros al 100% antes de 2035.
Este excelente resultado elevó la cuota para 2026 al 56%, ya 2% por encima del resultado del año completo de 2025. Los vehículos eléctricos puros por sí solos alcanzaron el 37% (frente al 33% en 2025).
A este ritmo, espero que la cifra final para la cuota de vehículos eléctricos en China en 2026 esté alrededor del 60%, siendo los vehículos eléctricos puros solos superiores al 40%. Y cuando el mercado automotriz más grande del mundo esté así electrificado… entonces la industria de los motores de combustión interna se encontrará en serios problemas.
(Lo que significa que invertir dinero en I+D para tecnología ICE hoy es como tirar el dinero por la ventana, ya que no habrá tiempo suficiente para recuperar los costos de inversión.)
Otra estadística interesante es que la distribución entre vehículos eléctricos puros e híbridos enchufables está cambiando, en beneficio de los vehículos eléctricos de batería. Al principio del año, los híbridos enchufables se beneficiaban de la caída en las ventas de vehículos eléctricos de batería debido a los incentivos, pero los vehículos eléctricos puros están recuperando terreno con fuerza. En julio, la proporción fue del 68% frente al 32%, en beneficio de los vehículos eléctricos de batería, con un promedio para 2026 del 66%/34%.
Históricamente, esta es la mayor participación de vehículos eléctricos de batería desde 2023, y representa un paso hacia la distribución del 80% frente al 20% que se registró en los primeros años del mercado chino de vehículos eléctricos. Dado que los híbridos enchufables perderán sus incentivos a finales de este año, 2027 podría ser el primer año desde 2022 en el que se vuelva a ver esa distribución de ventas.
Otro cambio sísmico que está teniendo lugar en la industria automotriz china es la creciente importancia de las exportaciones para los fabricantes locales. Solo en julio se exportaron más de medio millón de unidades, lo que representa un aumento del 148% interanual; la proporción de vehículos eléctricos en esas exportaciones sigue de cerca a la del mercado interno: el 59% en julio frente al 45% en julio de 2025.
Debido a estas significativas exportaciones mensuales de vehículos eléctricos por parte de los fabricantes chinos, los fabricantes tradicionales no solo tienen dificultades en el mercado chino, que es el más grande del mundo, sino que también se ven presionados en otros mercados. Por lo tanto, es solo un sueño pensar que podrán resistir la ola china manteniendo sus modelos de motor de combustión interna en mercados fuera de China.
Como efecto secundario de este impulso exportador, dado que las exportaciones chinas también están en gran medida electrificadas, alrededor de la mitad de los volúmenes, los mercados de exportación también se están electrificando a medida que los fabricantes chinos ganan gradualmente cuota de mercado.
La crisis del mercado de vehículos de combustión interna también se observa en el ranking general. En los primeros meses del año, los modelos de combustión interna ocupaban las posiciones más altas, pero tras lo ocurrido en mayo y junio, en julio volvemos a tener un top 10 compuesto exclusivamente por vehículos eléctricos en el mercado general, ¡siete de ellos son modelos completamente eléctricos!
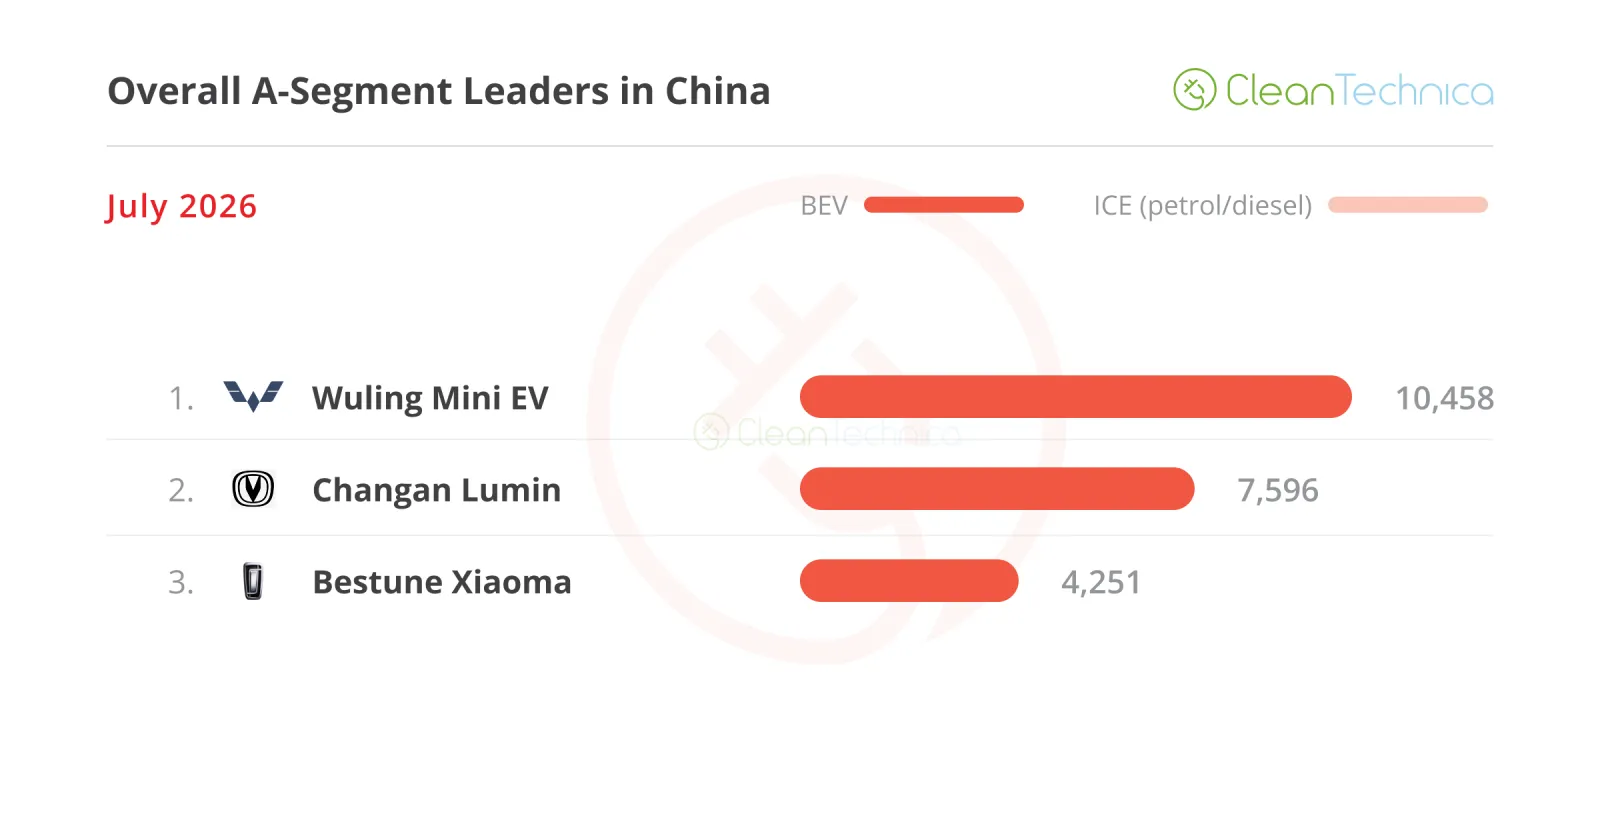
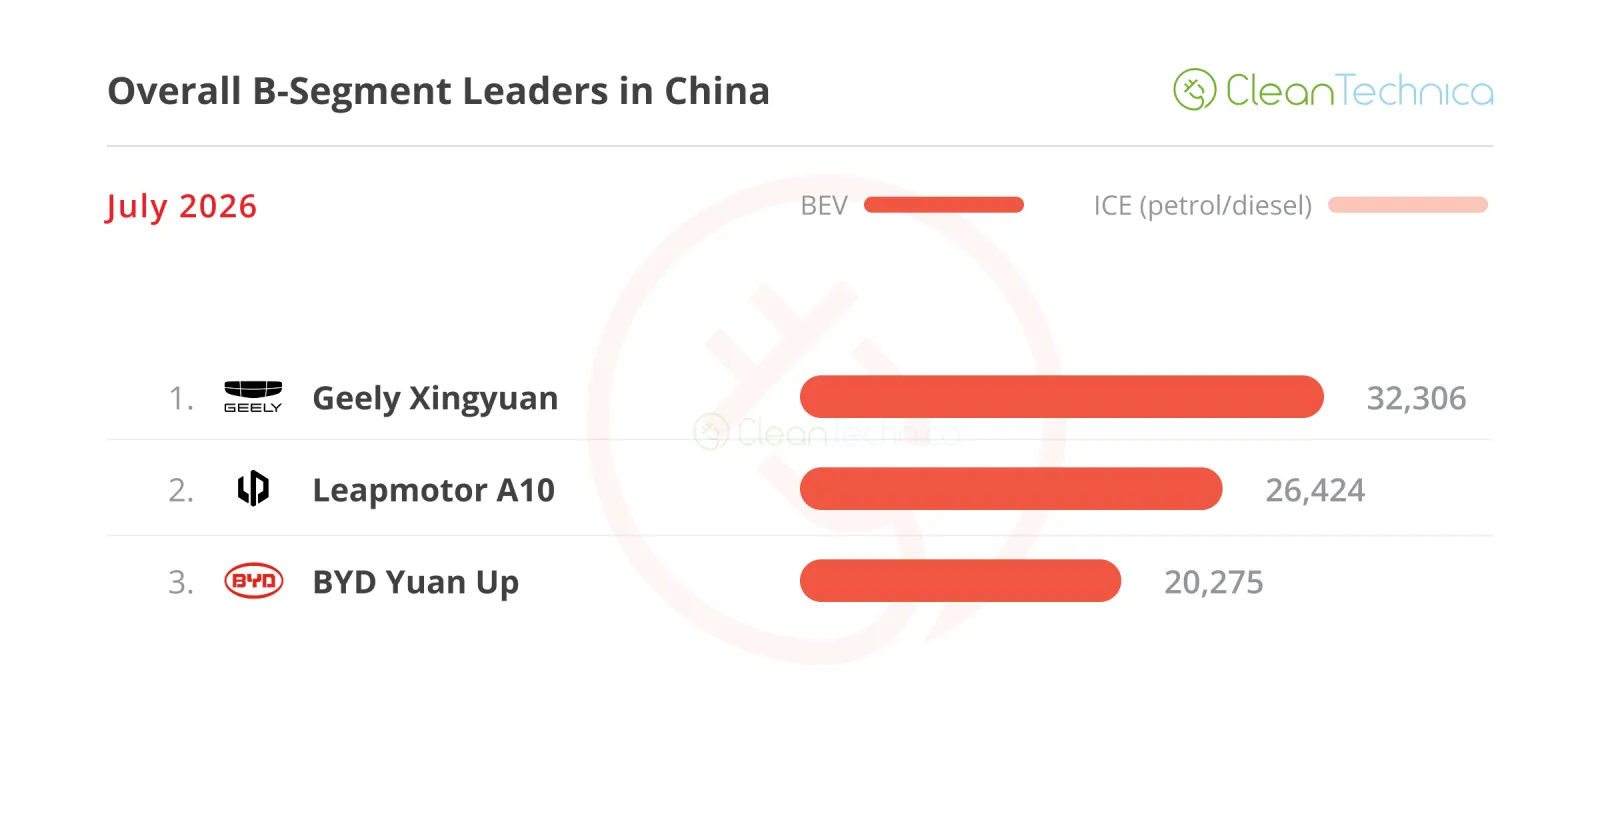
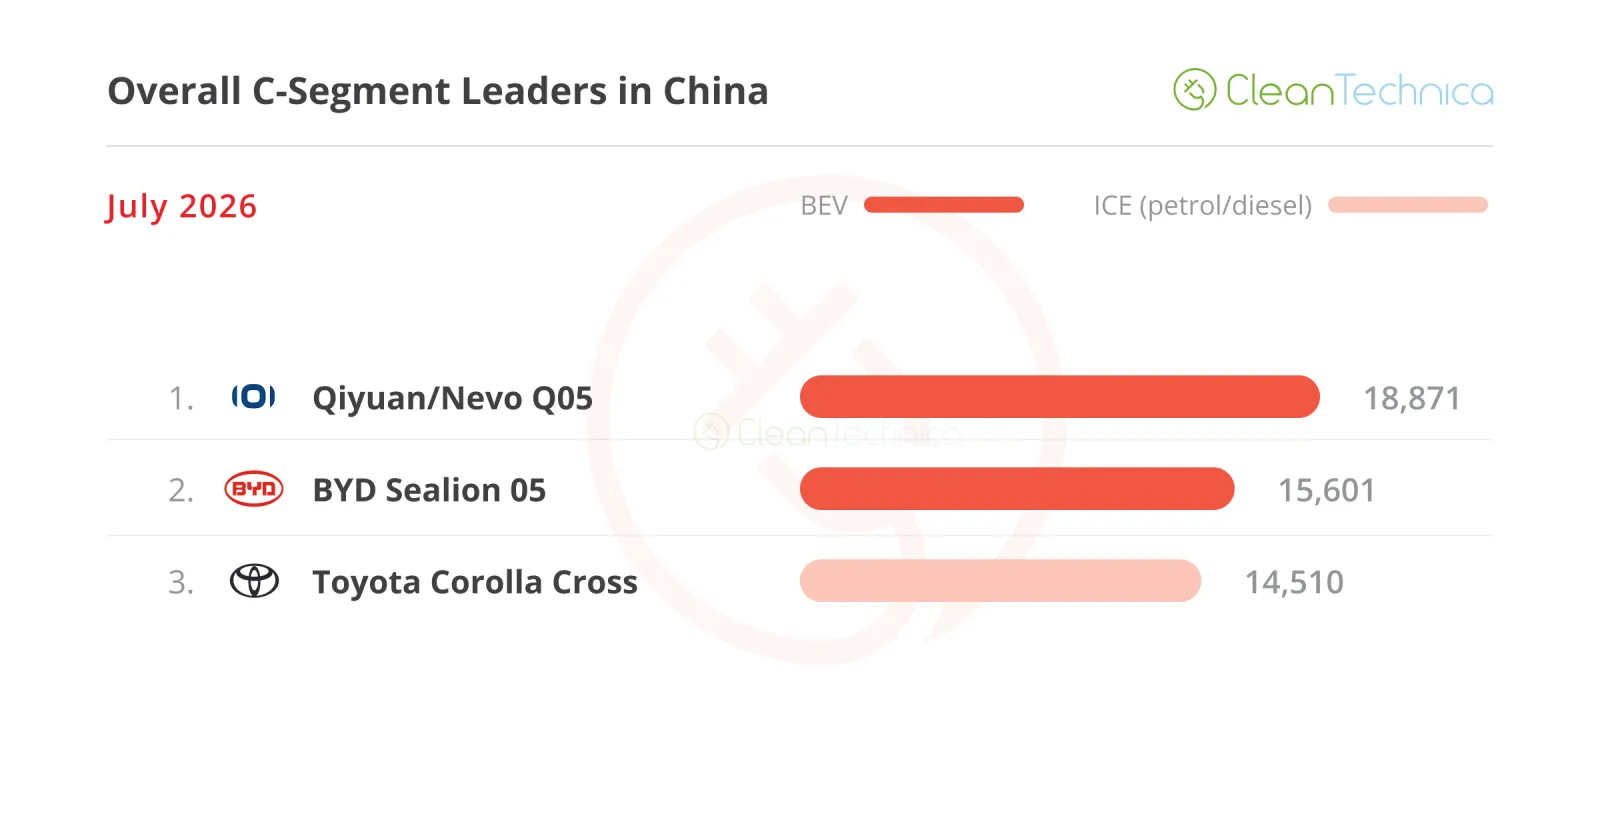
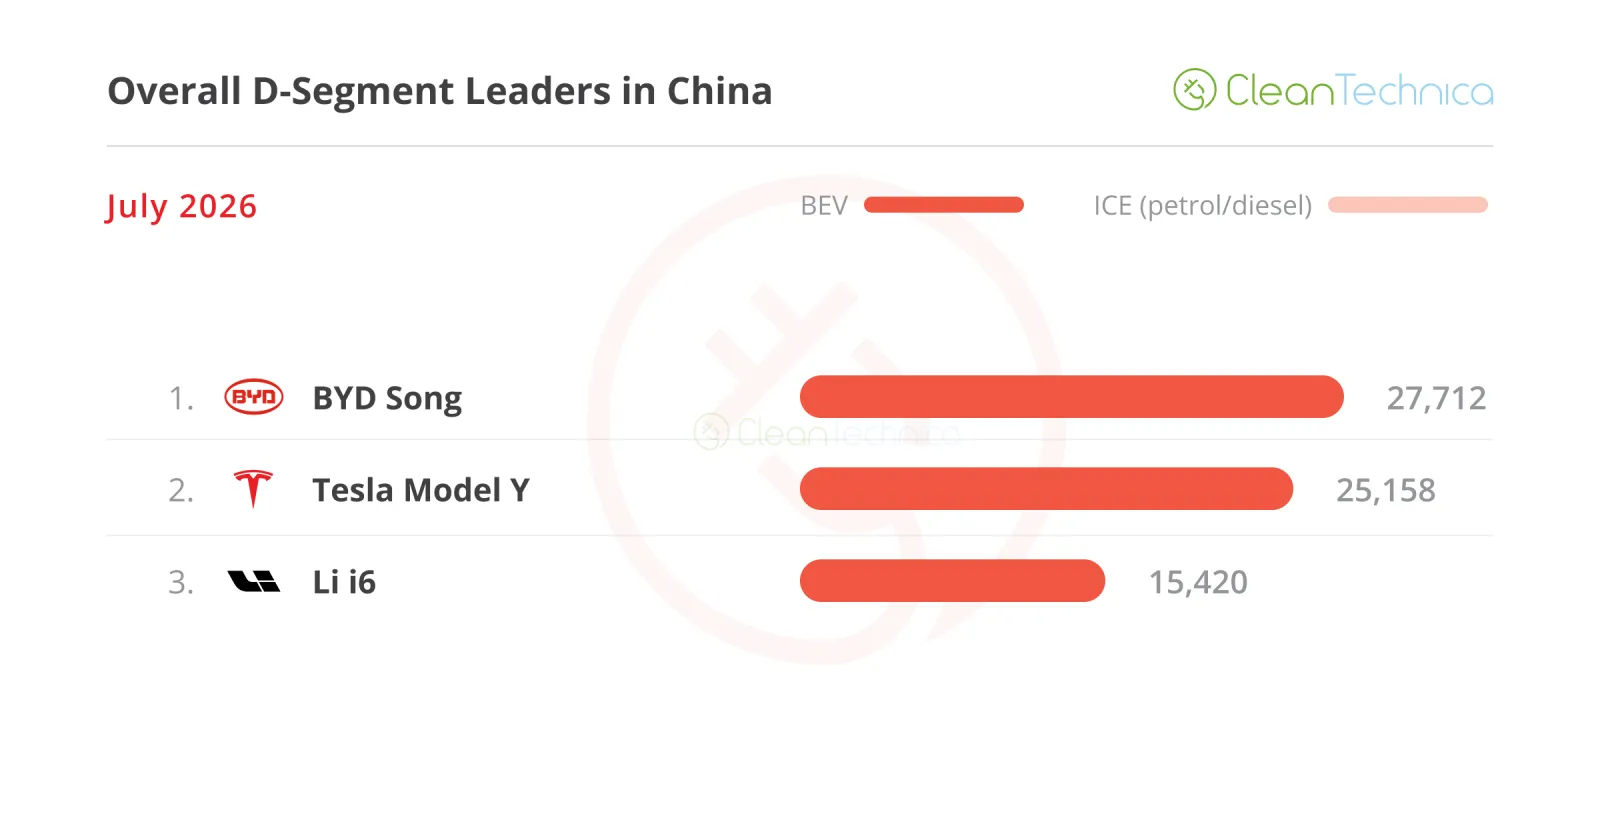
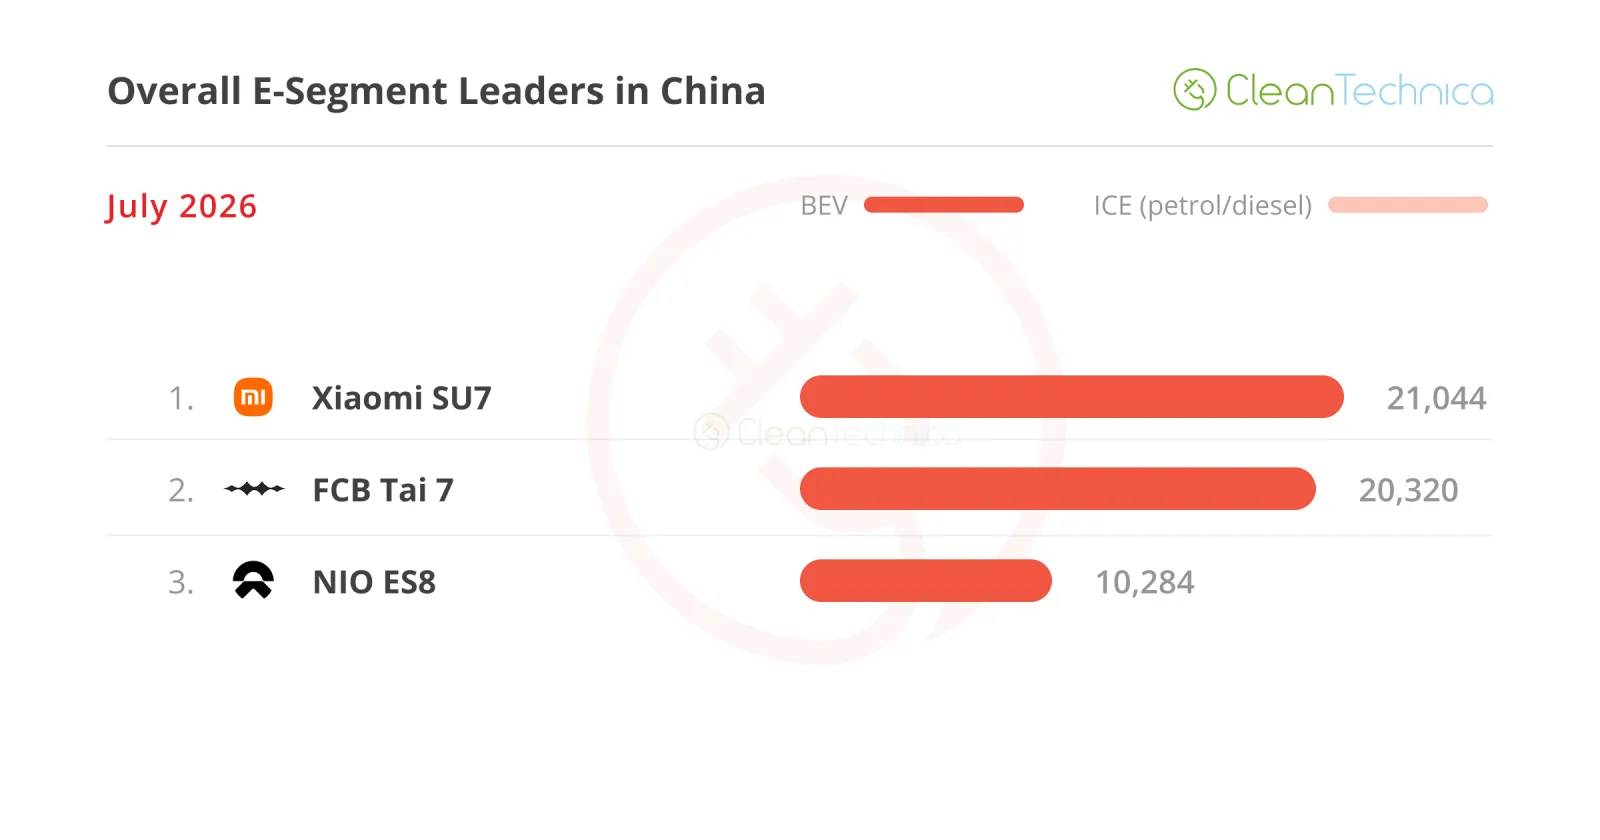
Al observar los mejores vendidos en varias categorías de tamaño, la transformación hacia los vehículos eléctricos también es muy evidente. Con excepción del segmento C, todas las demás categorías de tamaño tenían en su cima modelos híbridos, y de estos, solo cuatro modelos no eran 100% eléctricos.
Al echar un vistazo rápido a las cinco categorías de tamaño, lo más destacado es el sorprendente liderazgo del crossover Qiyuan/Nevo Q05 en la categoría compacta; otra sorpresa es que el único representante de vehículos de combustión interna pertenece a Toyota, en este caso el Corolla Cross, que terminó julio en tercer lugar.
La lealtad a la marca sigue siendo importante, ¿verdad, Toyota?
La pregunta es: ¿por cuánto tiempo? Creo que es cuestión de tiempo antes de que modelos como el MG 4 o los EVs Mona de XPENG (el Mo3 y el próximo L03) puedan eliminar al último representante de los motores de combustión interna del podio de los vehículos compactos.
En la categoría de tamaño completo, el NIO ES8 ha logrado mantener al Xiaomi YU7 fuera del podio, pero con el Leapmotor D19 ganando terreno y quedándose a unas 200 unidades por detrás del potente NIO, podríamos tener una sorpresa aquí en agosto….
También, dos observaciones sobre las dos categorías más pequeñas: el segmento B está viviendo su mejor momento hasta ahora, ya que las marcas intentan replicar la fórmula del Geely Xingyuan. Hasta el momento nadie ha logrado acercarse a él, pero Leapmotor podría estar en camino de hacerlo, dado que la producción de su nuevo crossover A10 sigue aumentando. Además, Leapmotor aún no ha terminado con el segmento B, ya que el hatchback A05, un verdadero competidor del Geely Xingyuan, está por lanzarse pronto. Y con el nuevo BYD Seagull también a punto de salir al mercado, orientado directamente a superar al Geely Xingyuan, la categoría subcompacta se ha convertido ahora en lo más interesante del mercado chino de vehículos eléctricos.
En cuanto a los automóviles urbanos, las ventas se ven afectadas por la reducción de subsidios implementada a principios de año, y la categoría se recupera poco a poco de los decepcionantes resultados de los primeros meses. Aunque el Wuling Mini EV sigue siendo el único modelo relevante en general, el Changan Lumin alcanzó las 7,596 unidades en julio, la mejor cifra del año hasta ahora, lo que le permitió ganar el segundo lugar en esta categoría, superando al Xiaoma de Bestune y al Panda de Geely. Pero lo que realmente necesitaba esta categoría era un modelo completamente nuevo. ¿El BYD Racco, quizás?…
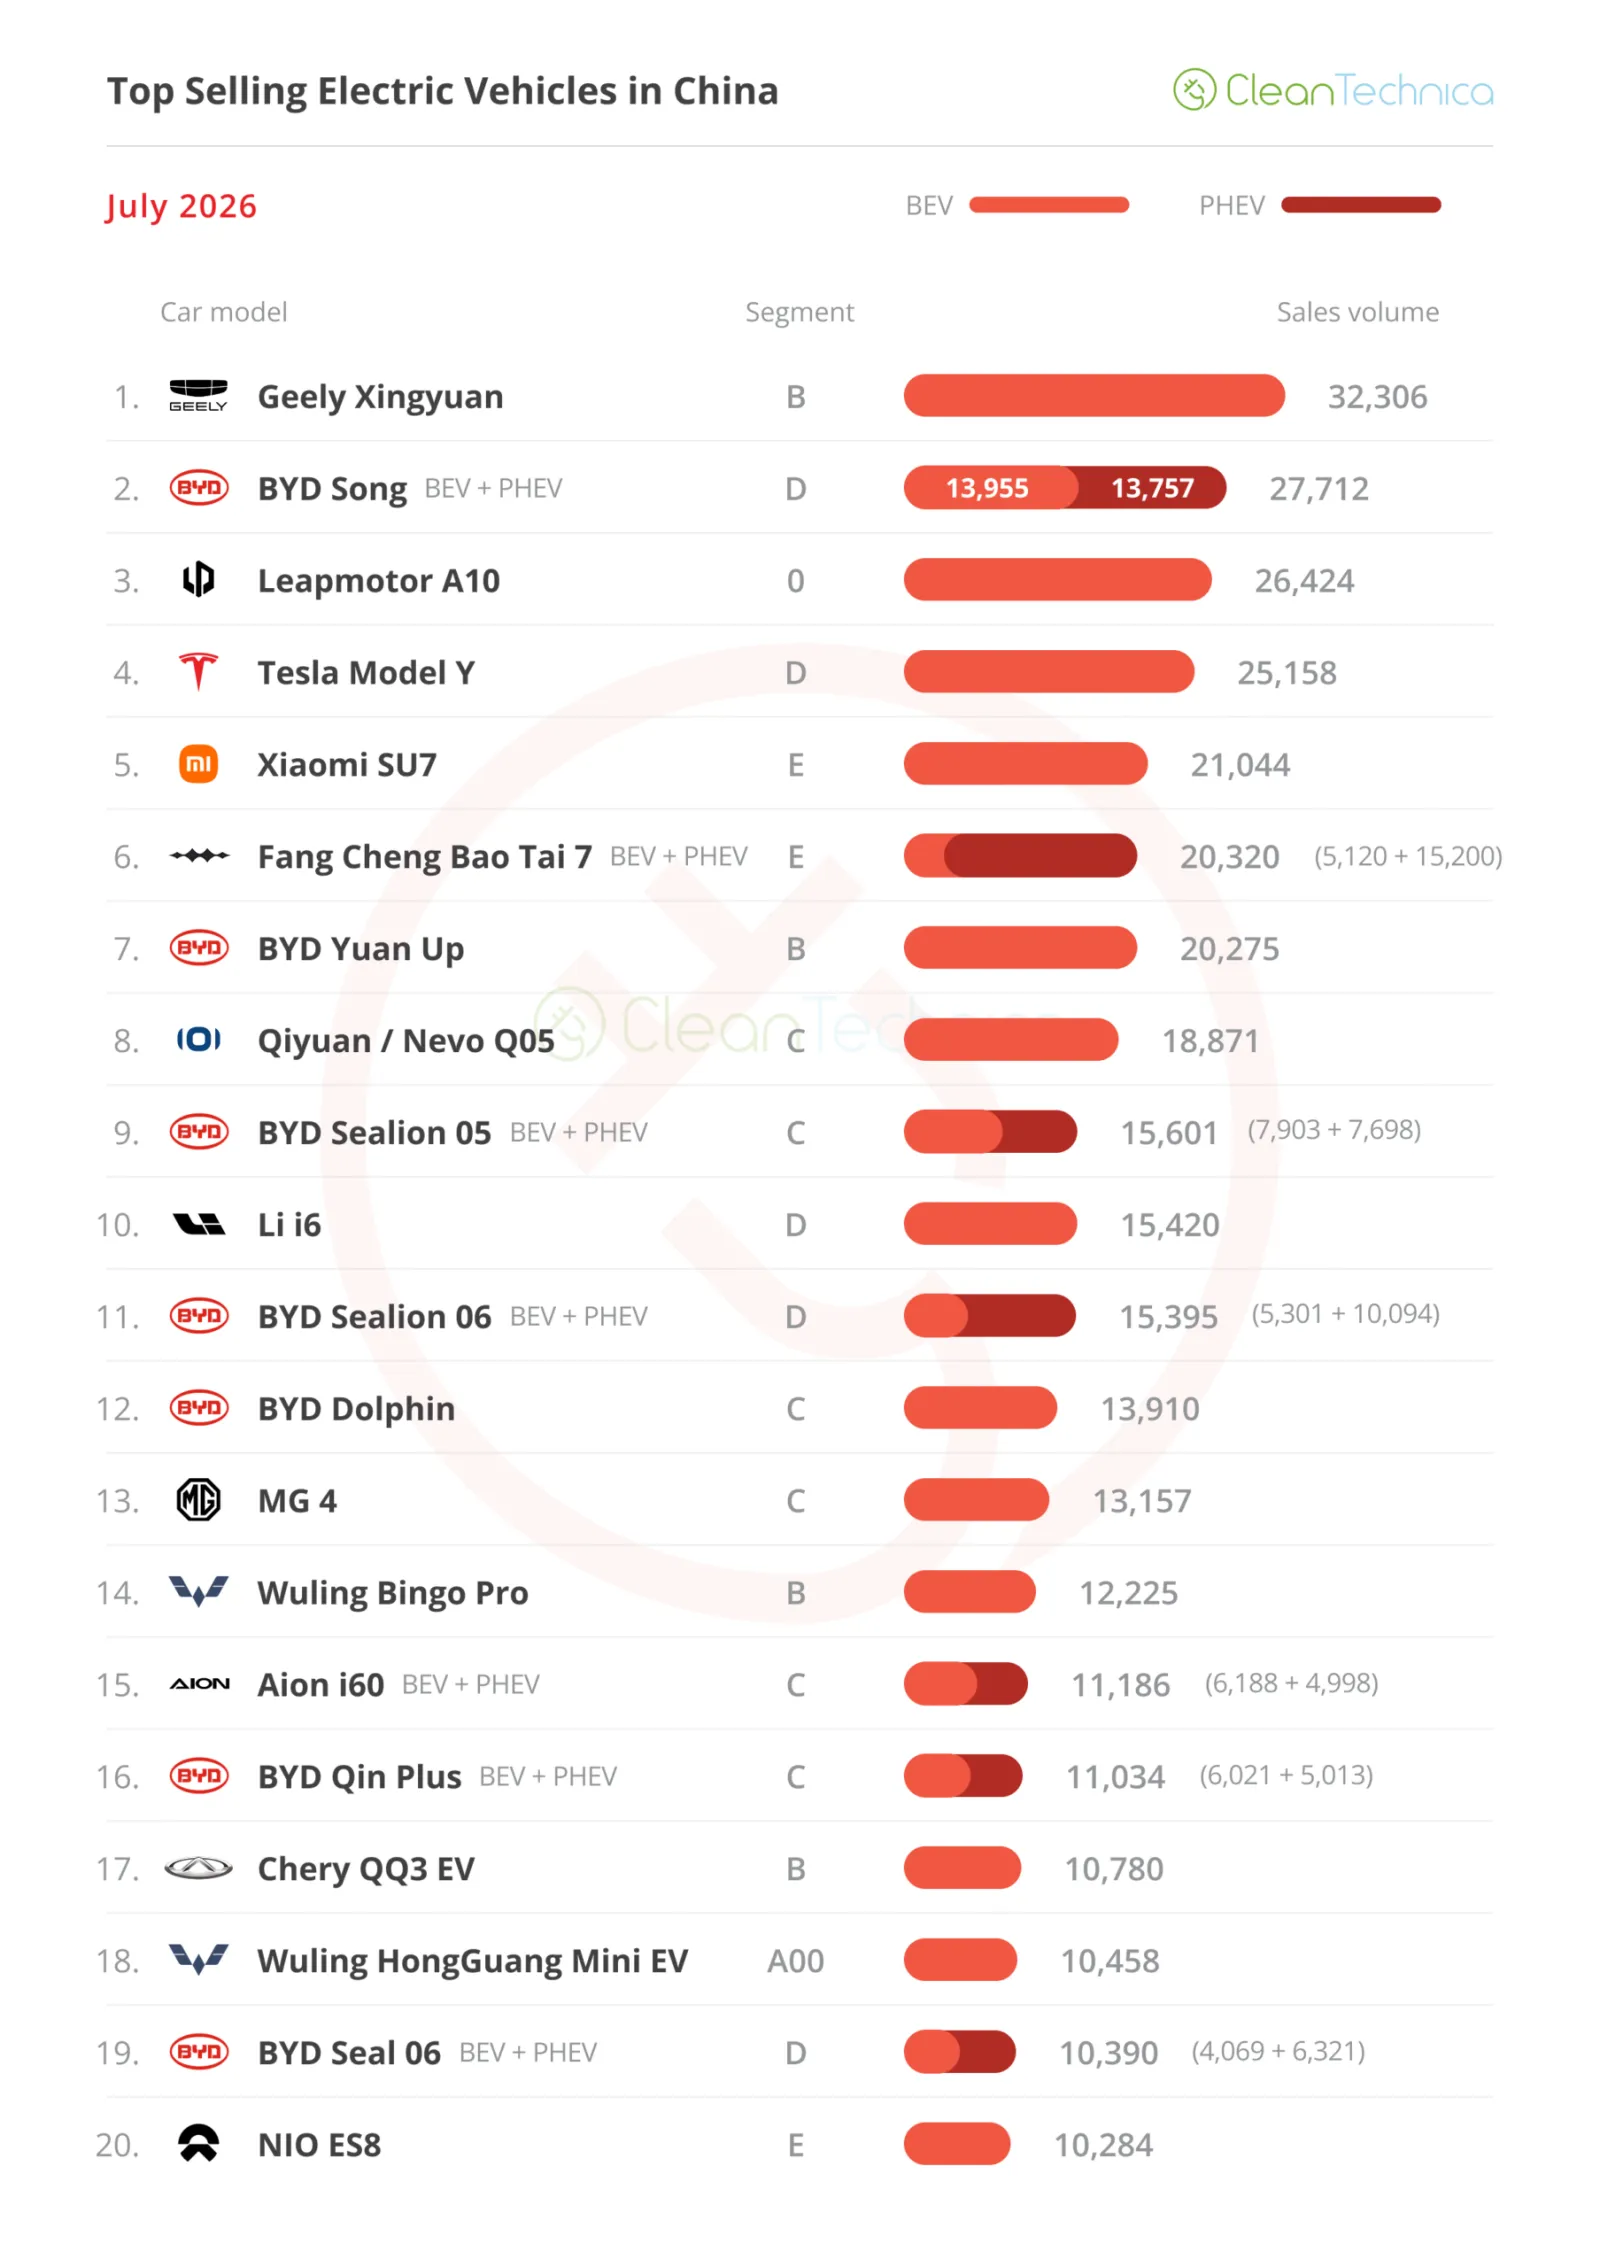
Aquí hay más información y comentarios sobre los modelos eléctricos más vendidos en julio:
#1 — Geely Xingyuan
Un BYD Dolphin al precio de un BYD Seagull (10,000 USD). Este era el memorando interno de Geely para describir la fórmula del Geely Xingyuan durante el desarrollo de su modelo estrella. Con un nombre interesante —Xingyuan se traduce como “desear bajo una estrella”— parece que Geely logró su deseo. Este pequeño hatchback le ha permitido al fabricante de Hangzhou obtener el tan ansiado trofeo de modelo más vendido. En julio, este modelo de Geely ganó otro trofeo como modelo más vendido, gracias a 32,306 registros, lo que representó una caída del 27% en comparación con julio de 2025. Como prueba de que la competencia nunca duerme en China, el hatchback de Geely ahora debe enfrentarse a los competidores del segmento B de Leapmotor, como el A10 y el A05, al Wuling Bingo de nueva generación, al nuevo QQ3 de Chery; sin olvidar el Yuan Up de BYD y, sobre todo, al nuevo BYD Seagull, cuyo único objetivo es arrebatarle la corona al Xingyuan.
#2 — BYD Song (BEV+PHEV)
El SUV de tamaño mediano de BYD se encuentra en una fase de transición, y eso se nota. Gracias al aumento en la producción del nuevo chasis Ultra, el modelo estrella de BYD ocupó el segundo lugar con 27,712 registros. De este modo, redujo la caída en las ventas interanuales a solo el 7%. Una vez que la nueva generación esté plenamente en producción, el Song volverá a ser un rival feroz al que la competencia tendrá dificultades para superar. La nueva generación Ultra cuenta con lidar y carga DC de 1,500 kW, y estas dos características ni siquiera son los aspectos más impresionantes del modelo; ese título lo lleva el precio. Comienza en 152,000 yuanes (o 22,000 dólares) con la batería de 76 kWh, y asciende a 180,000 yuanes (o 26,000 dólares) en la versión de 83 kWh. Para comparación, el Tesla Model Y comienza en China en 259,000 yuanes (38,250 dólares)…. Se espera que el Song experimente un segundo auge en la segunda mitad del año, y aunque debería ser difícil desplazar al Tesla Model Y de la segunda posición, el último lugar en la clasificación…
El podio debería ser alcanzable este año. ¿Y quizás oro en 2027?#3 — Leapmotor A10
A la marca emergente le siguen yendo bien las cosas, ya que su nuevo modelo A10 promete ser el protagonista de una gama que ya es muy sólida. Gracias a 26,424 registros, este pequeño crossover sigue aumentando su producción y ya ha logrado su primer puesto en el podio. El modelo mantiene el enfoque habitual de la marca en ofrecer buena relación calidad-precio, con un precio muy bajo de 66,000 yuanes (10,000 dólares). Además, el A10 posee una personalidad distintiva, ya que su diseño se aleja del estilo estándar en blanco de Leapmotor para adoptar un aspecto más personal, sobre todo gracias a las luces delanteras y traseras y al efecto techo flotante. Uno se pregunta qué posición ocupará este crossover una vez alcance su velocidad de crucero. ¿Material para el podio?
#4 — Tesla Model Y
La versión con distancia entre ejes más larga, llamada de forma creativa “L”, está ayudando a mejorar las ventas del Model Y en China. Sin embargo, en julio se entregaron 25,158 unidades, lo que representa una caída del 18% respecto a julio de 2025. La versión con distancia entre ejes larga resulta ser de gran ayuda para este crossover estadounidense, manteniendo vivas las ventas del Model Y, pero las nuevas variantes solo pueden hacer tanto. Mientras la mayoría de los competidores directos pasan a plataformas de 800V e incorporan nuevas funciones, el Model Y, con seis años de antigüedad, comienza a parecer un poco obsoleto. Aun así, este crossover de Tesla cuenta con suficiente demanda como para ocupar un puesto destacado este año. ¿Pero el próximo año? Es difícil imaginar que lo logre.
#5 — Xiaomi SU7
El rey de los sedanes. Las cosas siguen yendo bien para este modelo deportivo, ya que el modelo eléctrico de la empresa emergente logra nuevamente un puesto entre los 5 mejores gracias a 21,044 registros. Con una gran cantidad de tecnología, excelente comodidad y un espíritu deportivo, el éxito del SU7 demuestra que aún hay vida en la categoría de los sedanes. Solo es necesario hacerlos atractivos… Después de todo, en un mundo lleno de aburridos crossover y SUV, los sedanes pueden ser lo que fueron los coupés y los automóviles deportivos hace unas décadas: opciones de coches más atractivas para quienes consideran que los modelos más familiares son demasiado sencillos y poco interesantes.
Si observamos el resto de la tabla de los más vendidos, el destaque en la primera mitad fue el Fang Cheng Bao Tai 7, que obtuvo su mejor resultado este año gracias a 20,320 registros, mientras que el Li Auto i6 tuvo un mes difícil y cayó al puesto #10, con 15,420 registros.
En cuanto a la segunda mitad de la tabla, las cosas fueron más interesantes. El Aion i60 de GAC llegó a ella gracias a 11,186 registros, un nuevo récord para este crossover compacto. También en territorio de récords, el nuevo Chery QQ3 EV debutó entre los 20 mejores, en el puesto 17, con un récord de 10,780 registros. Chery tiene grandes expectativas para su nuevo modelo, ya que la empresa de Wuhu espera poder replicar el éxito del Geely Xinguyan con su propio hatchback pequeño.
Una última observación sobre el BYD Seal 06, número 19 en julio: no por su rendimiento de ventas en sí —después de todo, 10,390 entregas no constituyen un mes especialmente sólido para este vehículo de tamaño medio— sino porque más de 1,500 unidades pertenecían a la versión station wagon, lo que representa una proporción considerable de sus ventas y una prueba adicional de que los station wagon están comenzando a ser populares en China, un mercado que hasta hace poco era, cuando mucho, marginal. Dado que otros station wagon también están teniendo un éxito moderado (NIO ET5, Zeekr 7 GT…), se puede esperar que en el futuro estos vehículos se beneficien del cansancio generado por la actual moda de los SUV y crossover, así como de la disponibilidad de más modelos.
Aparte de los 20 mejores, hay algunos modelos que merecen mención.
En la categoría de yates terrestres, tanto Leapmotor como Xpeng presentaron sus propias soluciones al tema, aumentando la producción hasta alcanzar volúmenes significativos. El D19 de Leapmotor logró su primer resultado de cinco dígitos (10,043 registros), lo que indica que debería ser posible entrar pronto entre los 20 mejores, mientras que el GX de Xpeng
Range Rover
tuvo 7,016 unidades entregadas.
Más abajo en la cadena de mercado, el BYD Yuan Plus registró su mejor mes desde septiembre del año pasado, con 9,246 registros, todo gracias a una nueva generación de este crossover compacto que debería ayudarlo a recuperar un lugar entre los 20 mejores.
Al observar el ranking de 2026, el podio se mantuvo igual, y a menos que ocurra algo inesperado, debería seguir así hasta el final del año: la pequeña Geely repetirá su victoria de 2025, el Model Y volverá a ocupar el segundo lugar tras haber sido tercero en 2025, y el BYD Song regresará al podio después de una ausencia de un año.
Abajo de las posiciones del podio, BYD contó con dos modelos en ascenso. El BYD Yuan Up subió al séptimo lugar, mientras que en la segunda mitad de la tabla, el BYD Seal 06 se benefició del pésimo desempeño del AITO M7 (solo 4,500 unidades) para ascender una posición y llegar al decimoséptimo lugar.
Pero las noticias más importantes están en otra parte. El “Climber del Mes” fue el recién lanzado Leapmotor A10, que avanzó nueve posiciones, pasando del 19º lugar en junio a su actual posición décima. Dado que este pequeño crossover sigue ganando popularidad, no me sorprendería verlo alcanzar el séptimo lugar pronto.
Changan también tuvo un buen mes, ya que su modelo principal Qiyuan Q05 ascendió una posición hasta quedar en el 11º lugar, mientras que su versión de gama más alta, el Deepal S05, entró en la lista en el puesto 20.
“¡Oye, no veo al Tesla Model 3 en la lista!”. Y sus ojos no lo engañan: el sedán estadounidense no está entre los 20 primeros, ya que en julio cayó al puesto 21, unos 400 unidades por debajo del Deepal S05 en el puesto 20. Claro, volverá a aparecer en la lista, si no en agosto, entonces seguramente en septiembre, aprovechando su habitual pico de fin de trimestre. Pero…
Esa es la nueva realidad del Model 3. Después de ganar el título de vehículo eléctrico más vendido en China en 2020, siendo el único modelo extranjero en lograrlo, y de ocupar el tercer lugar al año siguiente, ha experimentado una caída lenta pero constante. Ahora su ambición se limita a mantenerse entre los 20 primeros.
Este julio solo entregó 2,091 unidades, lo que representa una caída del 78%(!) interanual. Aunque existen varias explicaciones para esta disminución, el Model Y, actualmente en segundo lugar en la lista, no está experimentando una caída similar en sus ventas. Por lo tanto, además de ser un modelo más antiguo, también pertenece a la categoría de sedanes, que en general ha sido afectada por la tendencia hacia los vehículos tipo crossover/SUV. De los 20 modelos más vendidos, 12 son de tipo crossover/SUV, frente a cuatro hatchbacks y cuatro sedanes.
No obstante, es al comparar estos sedanes con el Tesla Model 3 cuando se comprende la verdadera razón por la cual el modelo estadounidense está quedando atrás:
Tesla no puede competir en precio, ya que sus competidores venden a la mitad de coste, pero tampoco puede competir en relación calidad-precio, ya que el sedán de Xiaomi ofrece una propuesta mejor (y, atrevo a decir, más atractiva) por aproximadamente el mismo precio.
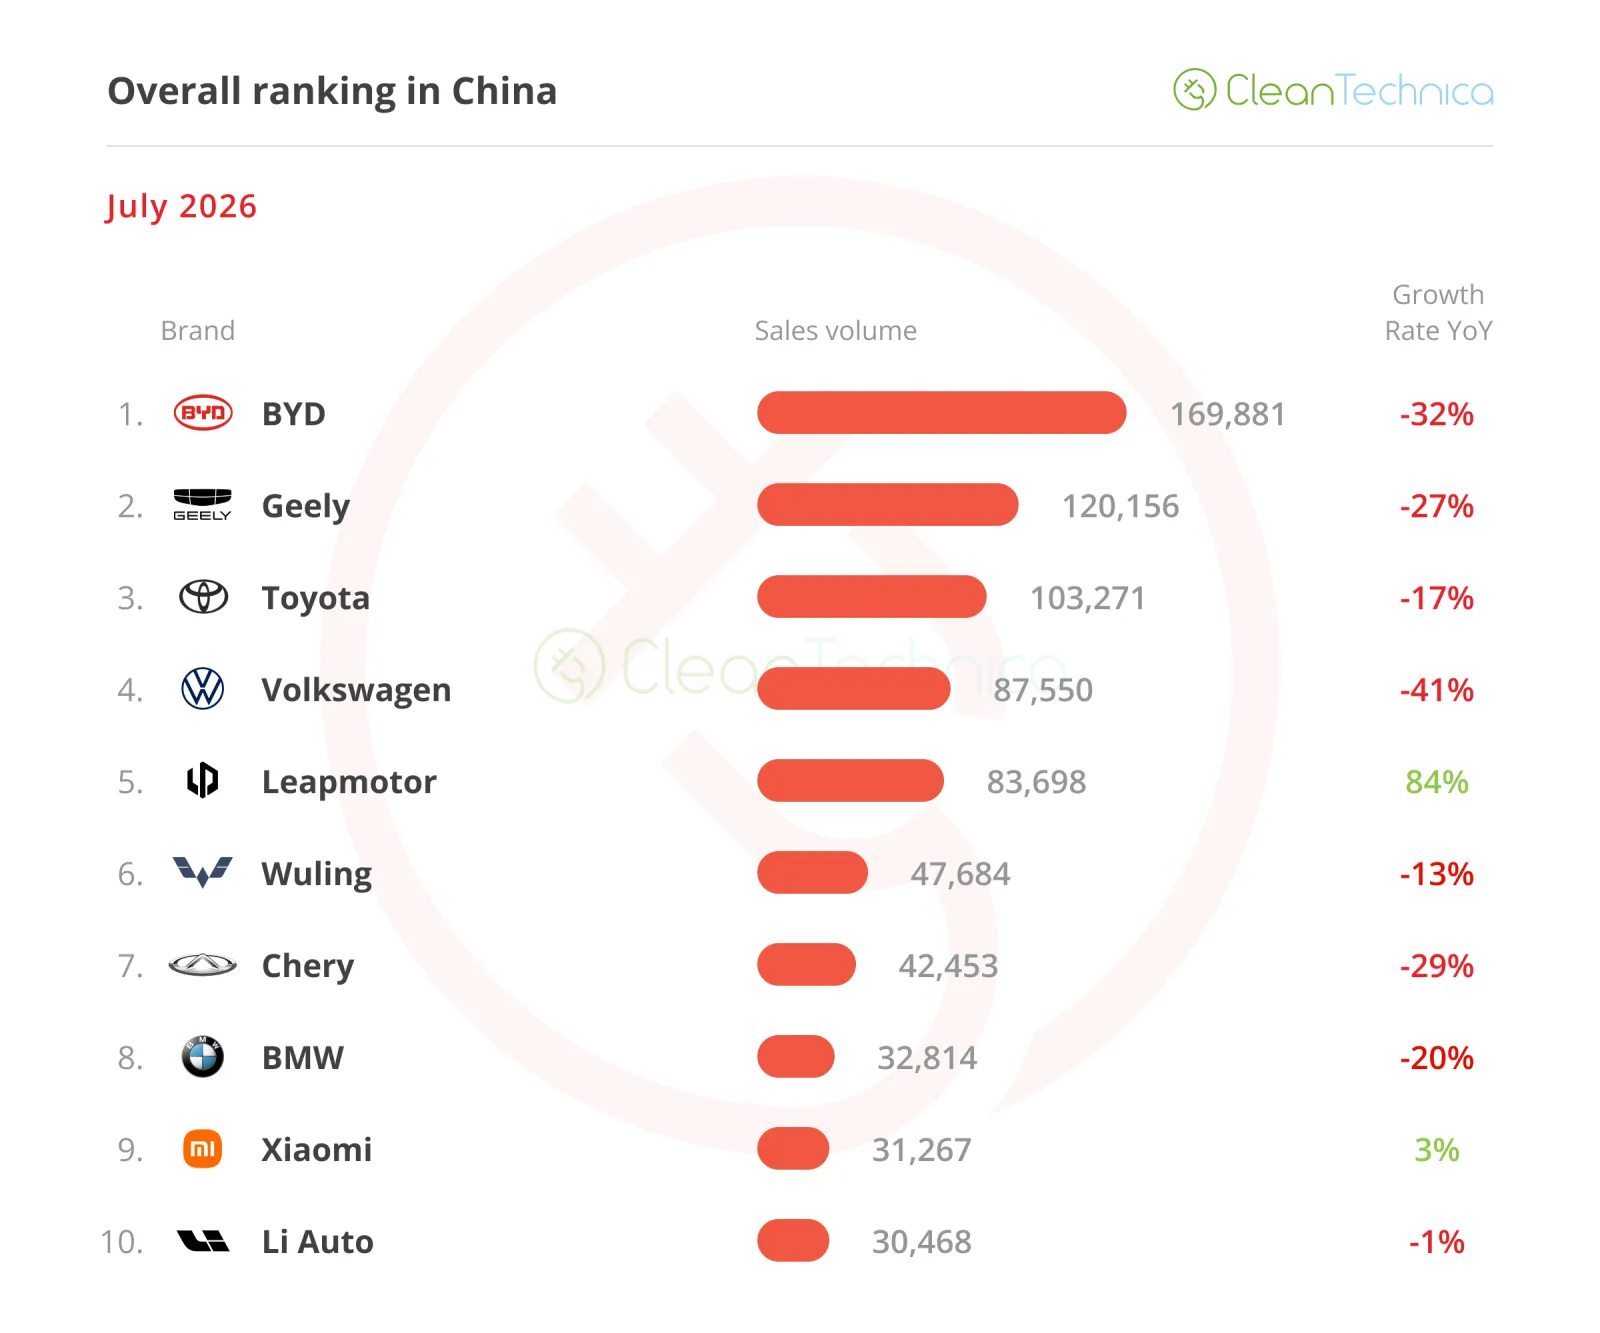
Al observar el ranking general de los fabricantes, todo es rojo. Todos están perdiendo ventas, y mucho. La caída del 17% de Toyota podría considerarse una victoria si comparamosla con la caída del 32% de BYD, el 27% de Geely y el colapso del 41%(!) de Volkswagen, que ahora solo ocupa el cuarto lugar.
Entonces, si los grandes líderes están en declive, ¿quién está ganando?
Respuesta: Las startups. Y en especial Leapmotor. Esta empresa emergente de Hangzhou registró un sorprendente aumento del 84% interanual, alcanzando 83,698 unidades vendidas, quedándose a menos de 4,000 unidades por debajo de Volkswagen al final del mes…
Y con la llegada de muchos nuevos modelos (el A10 y el D19 en aumento, además del nuevo A05 y D99…), se espera que las ventas sigan en alza, poniendo en peligro no solo a Volkswagen y Toyota mientras intentan adaptarse a las nuevas realidades del mercado, sino que incluso la poderosa Geely podría verse amenazada por Leapmotor.
Quiero decir, basta con que LP utilice los modelos A10 y A05 para comenzar a quitarle ventas importantes al Geely Xingyuan, y así Geely podría perder su medalla de plata y dejarla en manos de Leapmotor...
Mirando más allá del top 10, hay otras marcas que experimentan un aumento en sus ventas, como Zeekr en el puesto 16. La línea premium de Geely registró un aumento del 75% interanual, con 26,000 unidades vendidas. En el puesto 12 se encuentra otra marca premium: Fang Cheng Bao de BYD, que muestra un crecimiento del 109% interanual, alcanzando las 29,000 unidades vendidas. Mientras tanto, Qiyuan/Nevo ocupa el puesto 14, con 28,000 unidades vendidas, lo que representa un aumento del 108% en comparación con el mismo período de 2025.
Por otro lado, hay muchas marcas extranjeras en una situación crítica; la más sorprendente es Honda, que solo ocupó el puesto 18 en julio, habiendo visto sus ventas caer un 44% interanual hasta las 25,000 unidades vendidas, lo que representa solo una cuarta parte de las ventas de su principal rival, Toyota, en el mismo mes.
Y luego está General Motors. Después de confirmar que Chevrolet se retira de China, Buick también se encuentra en una situación difícil, ya que sus ventas disminuyeron un 37% interanual en julio, a unas 23,000 unidades.
Pero hay muchas otras marcas que también están en vías de retirada. En julio, Ford vendió solo 3,800 unidades, lo que representa una caída del 61% interanual. En el mismo período, Lincoln vendió 1,500 unidades, con una disminución del 49% interanual, mientras que tanto Peugeot como Citroën vendieron menos de 1,000 unidades, aproximadamente la mitad de lo que vendieron el año anterior.
En resumen, el mercado automotriz chino actualmente es un escenario de dos mercados distintos: uno tradicional basado en motores de combustión interna que está en declive, donde las marcas extranjeras siguen teniendo la mayoría, y otro mercado de vehículos eléctricos cada vez más importante, donde las marcas locales dominan el panorama.
Si observamos el ranking de las marcas automotrices, hay muchas novedades. La líder BYD mantiene firmemente su posición de liderazgo con un 17.1%, mientras que la segunda clasificada, Geely, sigue perdiendo terreno (7.2%, frente al 7.4% anterior).
Esto significa que Leapmotor, cuya participación en el mercado aumentó un 6.1% (0.6 puntos porcentuales más), ahora está a menos de 1% de Geely, por lo que no sorprenderá si en un par de meses vemos cómo esta marca emergente se convierte en la nueva medallista de plata.
Mientras tanto, Tesla (4.7%, 0.4 puntos porcentuales menos)
apenas
consiguió mantenerse en el cuarto lugar, con Wuling en quinto puesto (4.7%) acercándose peligrosamente desde atrás. Sin embargo, se espera que Tesla mantenga la posición número 4, ya que el pico de ventas en septiembre debería ayudarla a alejarse aún más de Wuling.
Li Auto en sexto lugar (4.1%) y Xiaomi en séptimo aún están lejos de la marca SAIC, por lo que los cinco primeros puestos deberían permanecer igual en los meses siguientes.
En cuanto a los fabricantes originales, grupos automotrices y alianzas, BYD lidera con una participación del 21.4% en el mercado, lo que representa un aumento del 0.3% en julio. El líder se beneficia del continuo éxito de Fang Cheng Bao, así como de un buen desempeño en el mes correspondiente a Denza.
Mientras tanto, Geely, en segundo lugar, perdió un 0,2% de cuota de mercado y descendió al 12,1%, pero el conglomerado multinacional sigue manteniendo la segunda posición.
SAIC, en tercer lugar, disminuyó un 8,1% debido a un mes deficiente para Wuling, pero se mantuvo firme en el último lugar del podio, mientras que Changan, en cuarto lugar, también se mantiene estable con un 6,7% (una disminución del 0,1%).
No obstante, Leapmotor, en quinto lugar con un 6,1% (un aumento del 0,6%), podría convertirse pronto en una amenaza para Changan, en cuarto lugar, e incluso para SAIC, en tercer lugar, más adelante este año.
Leapmotor se está convirtiendo en una empresa seria, gracias a una gama de productos bien enfocada pero al mismo tiempo amplia, que abarca desde automóviles urbanos hasta vehículos de gran tamaño, sin caer en la complejidad excesiva de BYD, donde existen varios modelos para una sola categoría (ejemplo: categoría de sedán de tamaño medio eléctrico: BYD e7, Qin L EV, Seal 06 EV, Seal).
A este ritmo, no me sorprendería que en unos años (2030?), Leapmotor se convirtiera en un fabricante de automóviles más grande que Tesla… a nivel mundial.