
Previsión de resultados de Tesla (TSLA) para el tercer trimestre de 2026: ingresos estables, ganancias en descenso
Tesla presentará sus resultados financieros del tercer trimestre de 2026 mañana, el 21 de octubre, después del cierre del mercado. La conferencia sobre los resultados tendrá lugar a las 5:30 p.m., hora del este.
Wall Street espera que los ingresos se mantengan estables y que las ganancias por acción disminuyan un 10% en comparación con el año anterior, a pesar de que Tesla superó su propio objetivo de entregas en más de 24,000 vehículos.
Entregas y despliegue energético de Tesla en el Q3 2026
Ya contamos con las cifras de volumen. Tesla entregó 486,532 vehículos en el tercer trimestre, lo que representa una disminución del 2.1% respecto al récord histórico de 497,099 vehículos del mismo trimestre de 2025, pero aún así muy por encima del valor promedio de 461,974 vehículos estimado por 24 analistas.
Durante el trimestre fabricó solo 464,391 vehículos. Por lo tanto, Tesla entregó 22,141 coches más de los que produjo; es el segundo trimestre consecutivo en el que reduce sus existencias, después de haber fabricado aproximadamente 50,000 vehículos en exceso en el Q1.
Sigue siendo una empresa centrada en dos modelos. El Model 3 y el Model Y representaron 478,237 de esas entregas, mientras que los “otros modelos” (Cybertruck, Semi y lo que queda de los Model S y X) disminuyeron un 48% interanual, a 8,295 unidades.
El almacenamiento de energía fue el punto débil. Tesla instaló 13,7 GWh, un 9,6% más que los 12,5 GWh del año anterior, pero muy por debajo de los aproximadamente 15,9 GWh que esperaban los analistas y también por debajo del récord de 14,2 GWh que estableció en el Q4 de 2025.
Ingresos de Tesla en el Q3 de 2026
El consenso de Wall Street estima ingresos por 28.06 mil millones de dólares, mientras que el grupo Estimize es ligeramente más optimista y cifra la cantidad en 28.36 mil millones de dólares. En cualquier caso, esto se mantiene estable respecto a los 28.1 mil millones de dólares reportados por Tesla en el T3 de 2025. Las estimaciones de Wall Street van desde 25.1 mil millones hasta 30.6 mil millones de dólares.
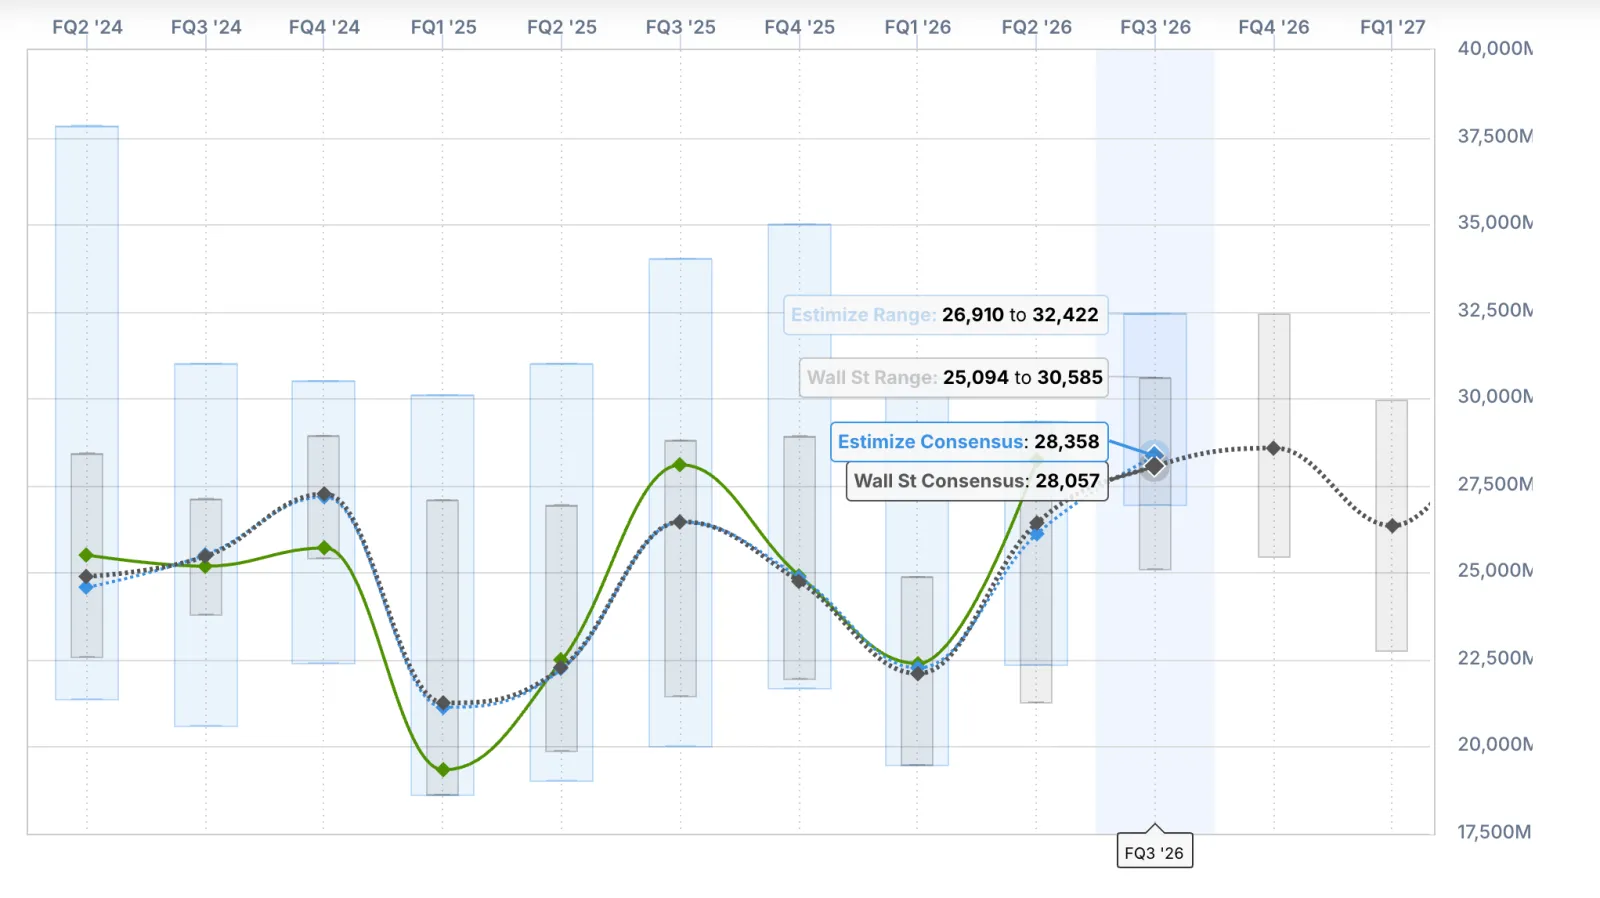
Que los ingresos se mantengan estables no es tan malo como parece. El T3 de 2025 se vio inflado por compradores estadounidenses que se apresuraron a aprovechar el crédito fiscal federal de 7,500 dólares antes de que venciera el 30 de septiembre de 2025, por lo que lograr un resultado similar sin ese crédito ya sería un buen resultado.
Pero miren la imagen secuencial. Tesla registró ingresos de 28,240 millones de dólares en el segundo trimestre de 2026, gracias a 480,126 vehículos entregados y 13,5 GWh de capacidad de almacenamiento. En el tercer trimestre hubo más de ambos, sin embargo Wall Street estima ingresos ligeramente menores y Estimize solo prevé unos 120 millones de dólares adicionales, lo que significa que ambos escenarios suponen precios promedio de venta más bajos.
Resultados financieros de Tesla en el T3 2026
Los analistas esperan un beneficio por acción no GAAP de 0,45 dólares, lo que representa una disminución del 10% en comparación con los 0,50 dólares del T3 2025. El consenso de Estimize es ligeramente más alto, en 0,48 dólares, mientras que las estimaciones de Wall Street van desde 0,30 hasta 0,70 dólares.
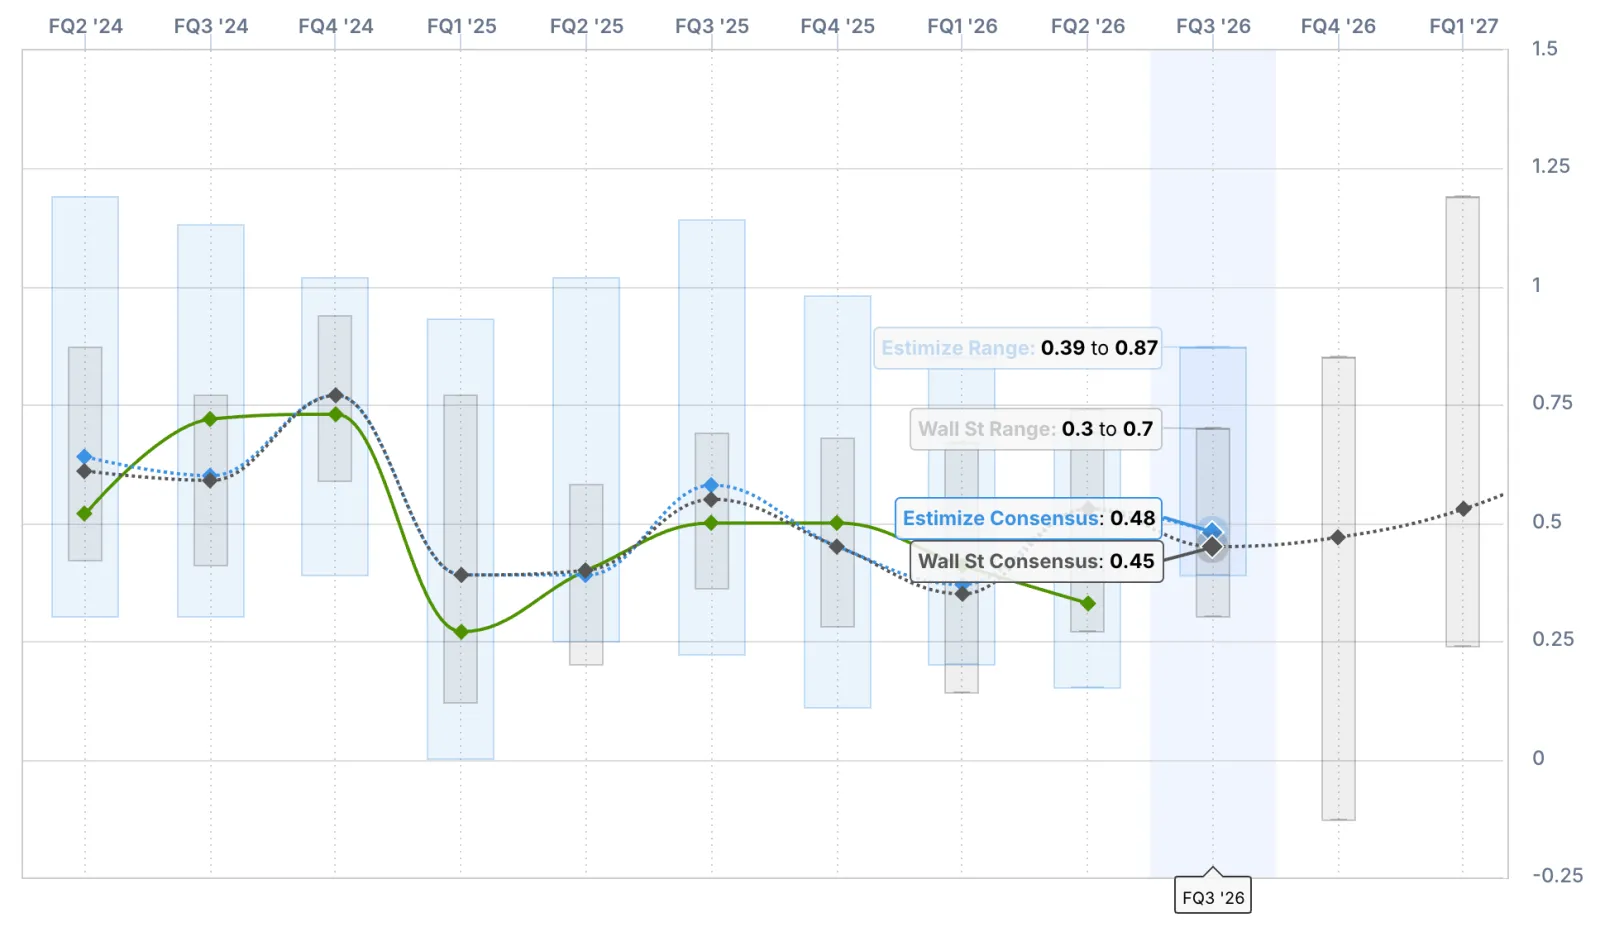
Tome esa cifra con reservas. En el segundo trimestre, Tesla registró un valor de 0,33 dólares, frente a una expectativa consensuada de 0,53 dólares, ya que su margen operativo se redujo al 1,4%. Los ingresos operativos disminuyeron un 57% hasta alcanzar los 398 millones de dólares, mientras que los gastos operativos aumentaron un 47% hasta llegar a los 4,35 mil millones de dólares.
Tesla ha incumplido las estimaciones de beneficio por acción del mercado en dos de los últimos cuatro trimestres. Además, su beneficio por acción ha disminuido interanualmente en cinco de los últimos siete.
La primera cifra que seguiremos atentamente es el margen bruto del sector automotriz, sin incluir créditos regulatorios. Este descendió al 16,3% en el segundo trimestre, desde el 19,2% del primer trimestre; Tesla atribuyó esto a una reducción en los costos por garantías de 230 millones de dólares y a alivios arancelarios que ayudaron en el primer trimestre pero no se repitieron.
Tampoco los créditos regulatorios servirán de salvación. Solo generaron 146 millones de dólares en el segundo trimestre, lo que representa una disminución del 67% respecto al año anterior. Incluso estos ingresos por beneficio neto siguen disminuyendo ahora que los fabricantes de automóviles ya no enfrentan sanciones federales CAFE.
Luego está el efectivo. Tesla registró un flujo de caja libre negativo de 1,09 mil millones de dólares en el segundo trimestre, ya que los gastos de capital se duplicaron con creces hasta alcanzar los 5,8 mil millones de dólares. La dirección prevé gastos de capital superiores a los 25 mil millones de dólares para 2026, con la mayor parte de los gastos concentrados en la segunda mitad del año. Otro trimestre con flujo de caja libre negativo no sería sorprendente.
También merece atención el área de energía. El negocio de almacenamiento tuvo una margen bruta del 20,4% en el segundo trimestre, y Tesla indica que espera mantener un rango del 20%, entre bajo y medio, a largo plazo. Dado que las instalaciones del tercer trimestre quedaron por debajo de las expectativas en más de 2 GWh, este sector no compensará significativamente la situación.
La sesión de preguntas y respuestas sobre Say Technologies de Tesla finaliza hoy a las 4 p.m. hora del este. Se recibieron 832 preguntas de aproximadamente 2,860 participantes que representan 3,85 millones de acciones.
Eso representa a más personas que en el trimestre anterior (alrededor de 1,710), pero menos de la mitad de las acciones, que fueron 8,6 millones en el segundo trimestre.
A continuación se presentan las principales preguntas ordenadas según el número de acciones representadas:
“¿Cómo crecerá la flota de Cybercab más allá de Austin, y cuál es el camino regulatorio fuera de Texas dada la revisión de seguridad abierta de la NHTSA?” (980 votos, 1.2 millones de compartidos)
“¿Cuándo podemos esperar que el FSD funcione sin supervisión en los automóviles de los clientes?” (1,200 votos, 1.1 millones de compartidos)
“¿Cuándo estará disponible el CyberCab para su compra/posesión por parte de los clientes?” (1,100 votos, 952,900 compartidos)
“¿Cuáles son las condiciones económicas por milla recorrida con un robotaxi de pago, y cómo se compara eso con el objetivo de treinta centavos?” (435 votos, 694,900 compartidos)
¿Cuándo sabrán los propietarios del HW3 si recibirán una actualización de hardware gratuita para el FSD sin supervisión? (557 votos, 652,900 compartidos)
“¿Cuál es el costo por unidad de Optimus, y cómo es el primer cliente que pagará?” (699 votos, 643,600 compartidos)
Opinión de Electrek
El sector automotriz se mantiene estable. Las entregas han aumentado un 8,8% hasta la fecha, alcanzando las 1.324.681 unidades, lo que representa una verdadera recuperación tras dos años de declive; sin embargo, el tercer trimestre fue inferior al del año pasado y Tesla sigue vendiendo casi nada aparte del Model 3 y el Model Y.
Por lo tanto, en este trimestre lo decisivo son las márgenes y los gastos. Si las márgenes de la industria automotriz, excluyendo créditos, se mantienen alrededor del 16% y los gastos operativos dejan de crecer un 40% o más al año, el bajo rendimiento del segundo trimestre fue algo aislado. De lo contrario, Tesla está invirtiendo más de 25 mil millones de dólares este año en IA, Optimus, Cybercab y chips, mientras que su negocio principal apenas logra equilibrar sus costos operativos. Es como si una empresa automotriz financiara una apuesta muy costosa con un margen de ganancias cada vez menor.
Y a los accionistas en su mayoría no les importa. Miren las preguntas: Cybercab, FSD, Optimus, HW3. La principal pregunta sobre la línea de productos para consumidores de Tesla fue por una camioneta.
Están completamente ilusos, esperando que nuevos productos cuestionables generen dinero mientras ven cómo sus fuentes de ingresos principales dejan de crecer, algo que se podría haber evitado por completo si Musk no hubiera apostado toda la empresa a la autonomía demasiado pronto.