
Análisis T&E: celdas de batería europeas suficientes para 2030
En un análisis de los requisitos previstos por la UE en materia de contenido local para las baterías, T&E ha concluido que habrá un número suficiente de celdas de batería “Hechas en la UE” disponibles para 2030. Esto contradice las afirmaciones actuales de la industria automotriz.
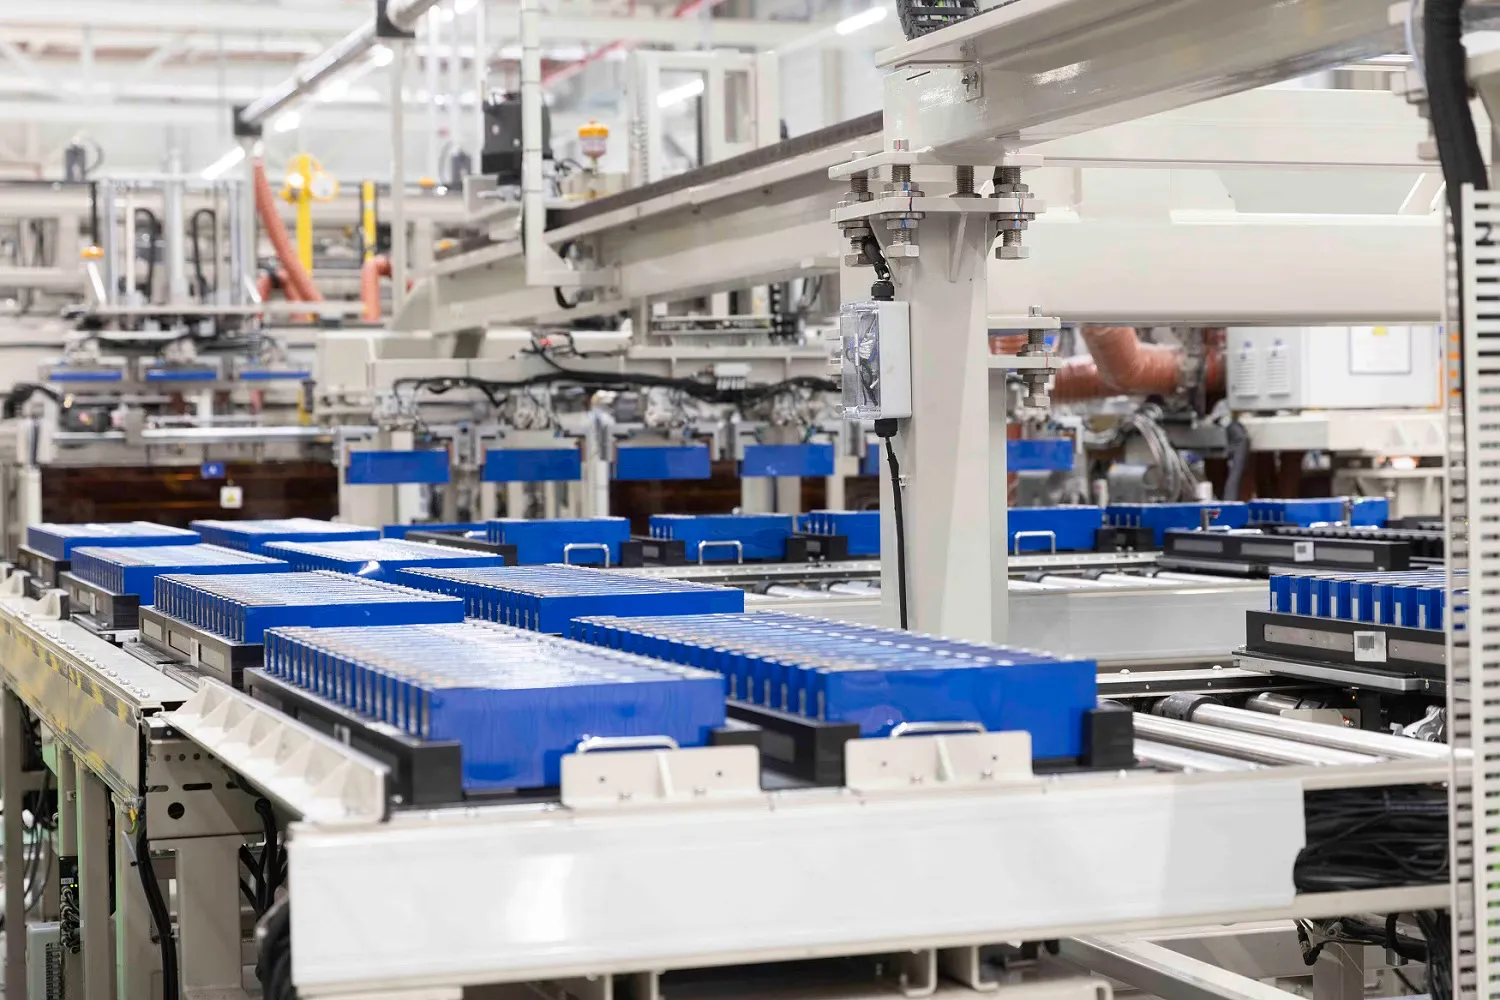
Vista interior de la fábrica de baterías de CATL en Arnstadt
Imagen: CATL
Durante meses, la UE y sus Estados miembros han estado discutiendo los proyectos de propuesta del ‘Acta Aceleradora Industrial’ (IAA), presentados en marzo, cuyo objetivo es impulsar la producción y la competitividad dentro de la Unión Europea. Estas medidas también afectan a las industrias automotriz y de baterías: por ejemplo, la Comisión Europea planea introducir las llamadas disposiciones de Contenido Local que darían prioridad a los vehículos eléctricos ‘Hechos en la UE’, es decir, aquellos fabricados dentro de la Unión Europea, en los programas de contratación pública y financiación.
También se han previsto condiciones especiales para la creación de valor local en la UE para las baterías de tracción en vehículos eléctricos. Esto ha generado recientemente una preocupación significativa, ya que la Asociación de Fabricantes Europeos de Automóviles (ACEA) ha publicado un estudio que analiza si la cadena de suministro europea de baterías puede cumplir con los requisitos del paquete legislativo. El resultado: una brecha considerable. ACEA sostiene que existe un retraso temporal: una nueva fábrica de baterías puede tardar casi una década desde su anuncio hasta llegar a la producción industrial a gran escala. Incluso los proyectos iniciados hoy podrían no alcanzar su capacidad total hasta alrededor de 2035. Por lo tanto, ACEA pide más tiempo y una introducción gradual de los requisitos de Contenido Local, especialmente para las celdas y los materiales activos del cátodo.
Producción europea de celdas de baterías para satisfacer la demanda para 2030
No obstante, el think tank Transport & Environment (T&E) ha presentado ahora su propio estudio, que concluye que habrá celdas de batería suficientes “hechas en la UE” disponibles para 2030. El propio T&E destaca que este análisis contradice las recientes afirmaciones de la industria automotriz, concretamente las de ACEA.
Según el estudio, para 2027 la producción europea de celdas ya será suficiente para cubrir por completo la demanda de automóviles corporativos subvencionados y una parte importante de los automóviles privados subvencionados. Para 2030, ambos segmentos podrían contar con suficientes celdas de batería europeas, siempre y cuando también se materialicen los proyectos con una probabilidad media de implementación. Sin embargo, una cuarta parte de las capacidades de producción de celdas anunciadas desde 2022 han sido canceladas o puestas en suspenso. Alemania se ve especialmente afectada, ya que su plan de proyectos para 2035 se ha reducido a la mitad, según T&E. La organización cita ejemplos como ACC en Kaiserslautern y el cierre de Cellforce por parte de Porsche. Por otro lado, la filial de VW, PowerCo, logró abrir su primera fábrica de celdas en Salzgitter en diciembre de 2025, la cual, una vez en pleno funcionamiento, aumentará significativamente la creación de valor local en la cadena de suministro de baterías.
Cabe destacar que la estructura de propiedad de la producción europea de celdas también es llamativa: según T&E, más del 85 por ciento de la capacidad operativa está en manos de empresas no europeas, siendo los fabricantes surcoreanos responsables del 72 por ciento de la producción. Los fabricantes surcoreanos en cuestión son probablemente LG Energy Solution, Samsung SDI y SK On, que operan fábricas de celdas en Polonia y Hungría, respectivamente. Otro importante fabricante de celdas es el gigante chino de baterías CATL, con su fábrica en Arnstadt, cerca de Erfurt, y su segunda fábrica europea en Debrecen, Hungría, la cual acaba de iniciar la producción de prueba.
Para los requisitos de “Hecho en la UE”, lo que importa es el lugar de producción y no el país de origen del fabricante. En otras palabras, la presencia de fabricantes asiáticos de celdas de batería en la UE también ayuda a cumplir con los criterios de Contenido Local, ya que la producción local dentro de la UE es el factor decisivo.
“Desde el colapso de Northvolt, ha habido un escepticismo considerable en Alemania sobre si es posible desarrollar una industria nacional de baterías. Sin embargo, nuestros datos demuestran que Alemania ya es un lugar importante dentro del ecosistema europeo de baterías y posee un gran potencial. Cuando Berlín debate el futuro de la industria alemana, gran parte de la atención se centra en productos del pasado, como el motor de combustión interna. Es hora de cambiar el foco hacia industrias del futuro, como la industria de baterías. Apoyar una ley efectiva de aceleración industrial sería un paso importante en este sentido”, dijo Susanne Goetz, asesora senior de movilidad eléctrica en T&E Germany.
Xavier Sol, Director de Inversiones Sostenibles y Baterías en T&E, agregó: “Los últimos años han demostrado que, lamentablemente, una sólida cadena de valor europea para baterías no se formará por sí sola; la competencia proveniente de Asia es simplemente demasiado grande. Sin reglas inteligentes del lado de la demanda para los componentes de baterías producidos localmente, Europa corre el riesgo de perder su posición en la carrera por las tecnologías limpias. Construir una cadena de valor local y segura puede garantizar la seguridad del suministro, crear empleos y fomentar la resiliencia económica”
T&E identifica mayores brechas en los materiales precursores. En cuanto al material activo del cátodo (CAM), aunque se ha anunciado una capacidad europea anual de 529,000 toneladas para 2030, solo quedan alrededor de 177,000 toneladas después de ponderar los proyectos según su probabilidad de implementación. La incertidumbre es aún mayor para el pCAM (material precursores del cátodo): de los proyectos anunciados, con un total equivalente a 552.6 GWh en celdas, T&E considera que solo 217.9 GWh es probable que se logren para 2030. Por lo tanto, la organización aboga por mantener los requisitos planificados para celdas y CAM establecidos en la Ley de Aceleración Industrial, e incluso por introducir cuotas mínimas para el pCAM y el material activo del ánodo a partir de 2032.
