
Estudio sobre la Ley del Acelerador Industrial: La industria de la UE podría no ser capaz de satisfacer la demanda de baterías
La UE está debatiendo actualmente el proyecto del “Industrial Accelerator Act” (IAA), cuyo objetivo es impulsar la producción y la competitividad en la Unión. La ACEA ha presentado ahora un estudio sobre hasta qué punto la cadena de suministro europea de baterías estaría en condiciones de cumplir con los requisitos de este paquete legislativo. El resultado: una gran brecha.
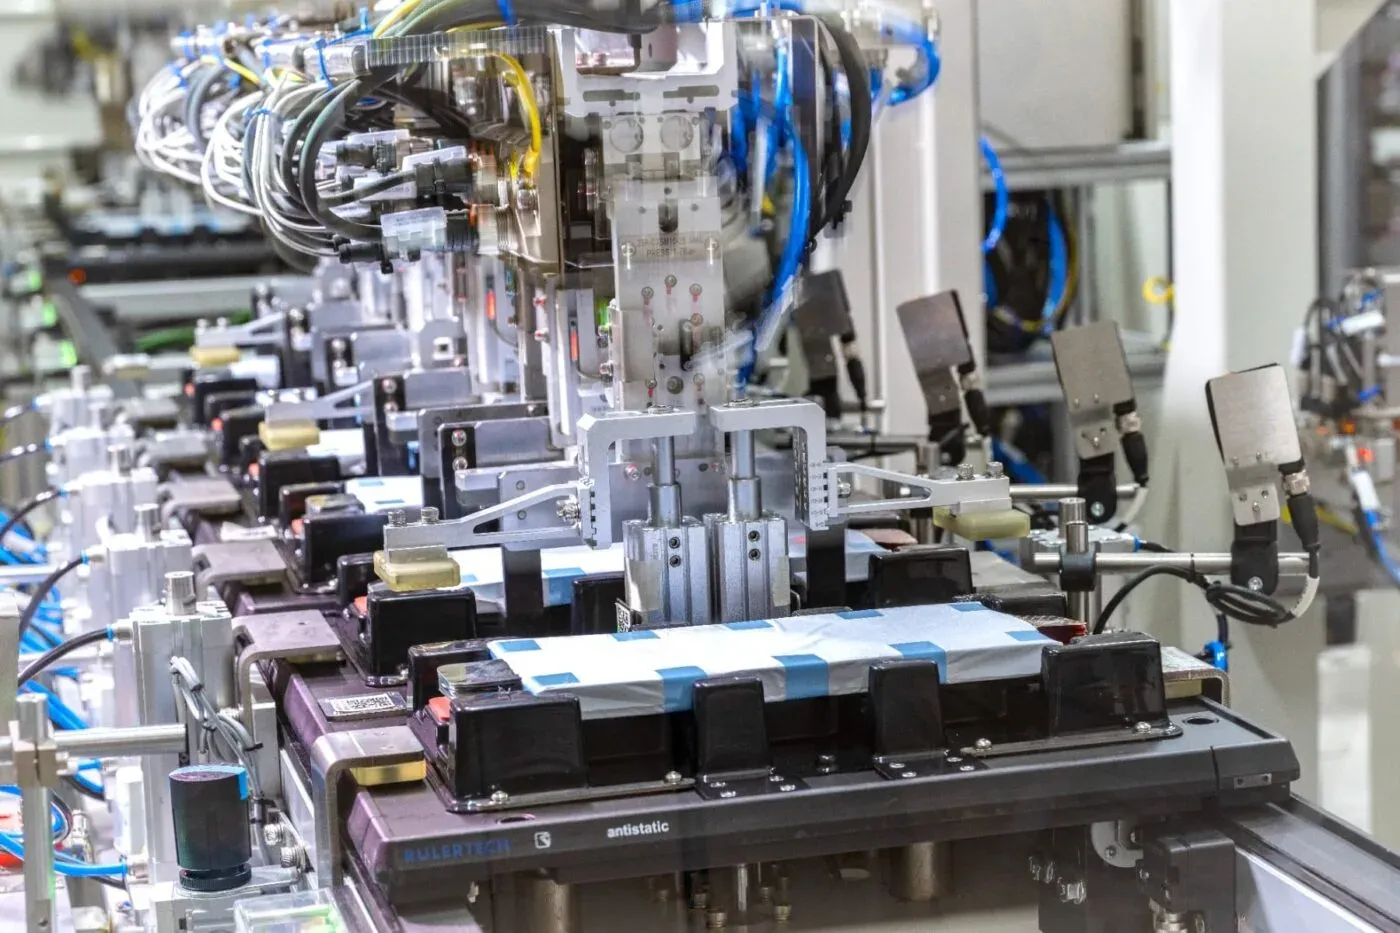
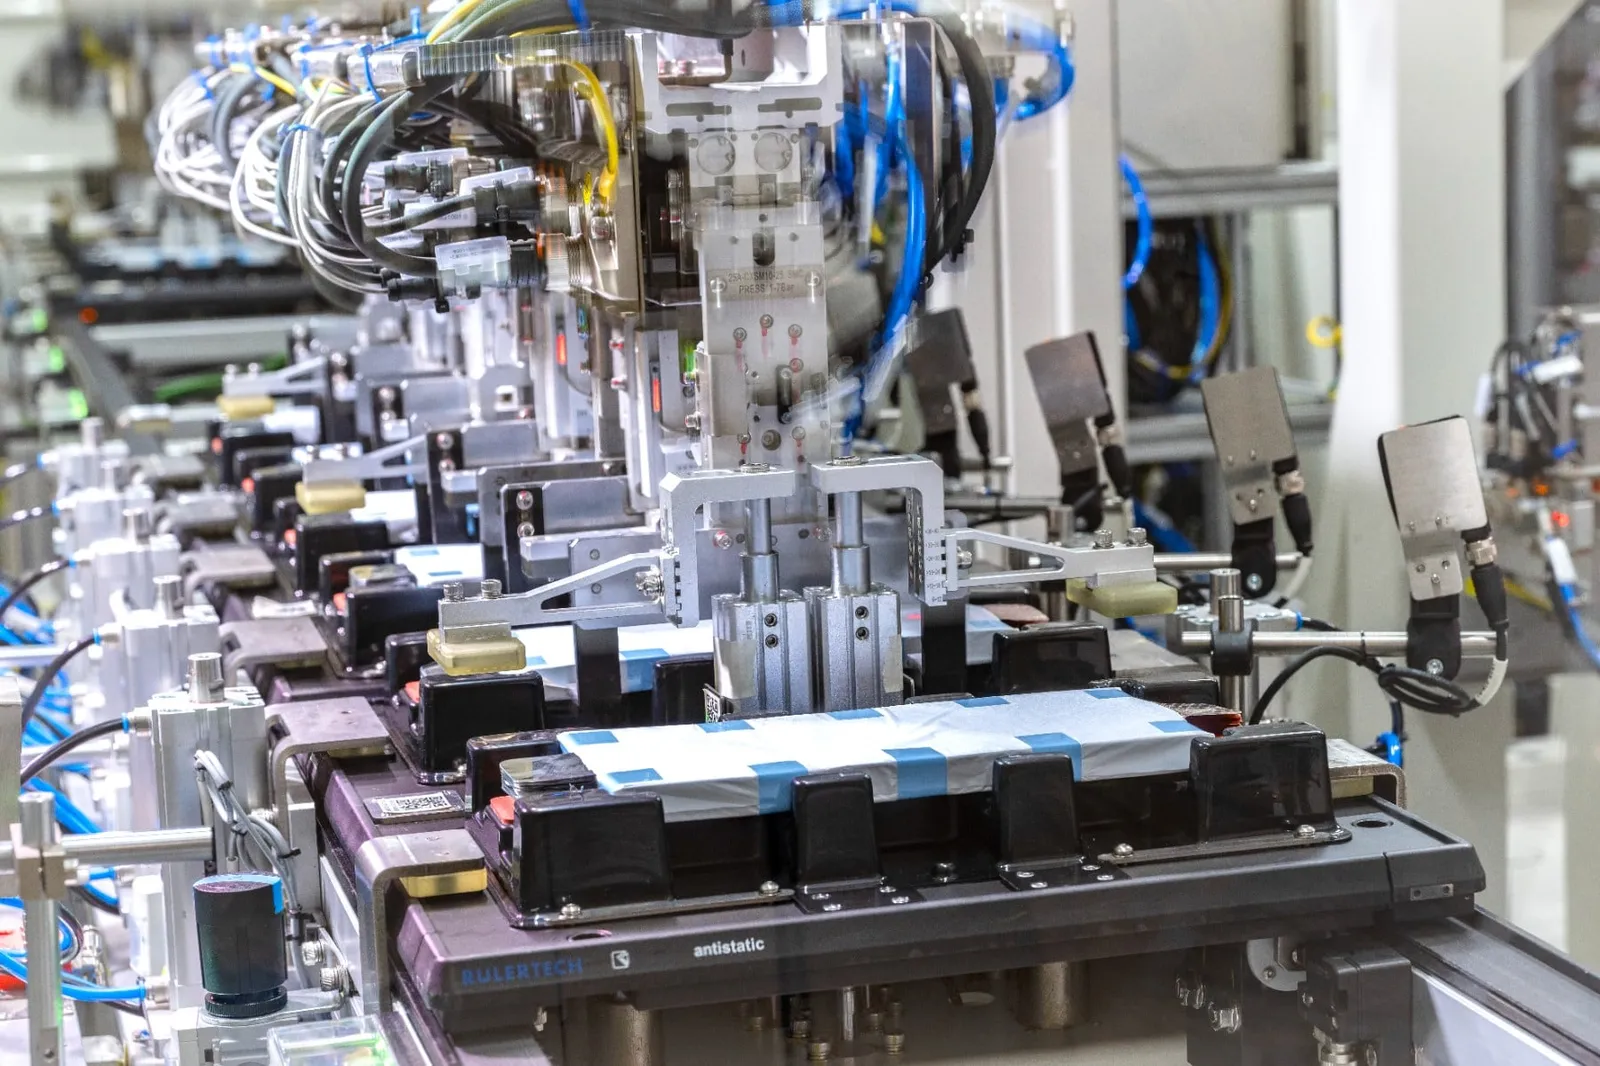
Producción de baterías en PowerCo, filial de VW, en Salzgitter.
Imagen: PowerCo
La Asociación de Fabricantes Europeos de Automóviles (ACEA) encargó a los analistas de Mobility Global que realizaran este estudio, y estos presentan ahora un resumen ejecutivo de 19 páginas titulado “IAA Impact Assessment: European Battery Supply Chain Outlook”. En dicho documento se analizan las consecuencias para las empresas del sector de baterías y toda la industria automotriz en caso de que la IAA entre en vigor, tal como propuso la Comisión en marzo. Importante: La ley aún no está finalizada. Las negociaciones en el Parlamento Europeo y en el Consejo continúan.
Para comenzar: el mensaje principal del estudio es que las normas estrictas para la localización de la producción de baterías no son suficientes para garantizar en la práctica el desarrollo local de la cadena de valor de las baterías. Los analistas realmente identifican “obstáculos estructurales profundos para la localización de la producción de baterías”. Superarlos probablemente llevará años.
Pero, paso a paso: según el proyecto propuesto por la IAA, los requisitos para las baterías utilizadas aquí deben introducirse en dos fases. Seis meses después de la entrada en vigor de la ley («alrededor de 2027–2028», según los autores del estudio»), las baterías deberían contener tres componentes de origen en la UE, entre ellos, obligatoriamente, las celdas de batería. Tres años después de su aprobación («alrededor de 2030–2031»), esta cifra debería aumentar a cinco componentes provenientes de la UE, incluyendo las celdas de batería, el sistema de gestión de la batería y los materiales catódicos activos (CAM).
Mobility Global ha analizado ahora tres escenarios con diferentes niveles de demanda industrial por baterías europeas. El resultado: en todos los escenarios la oferta no podrá mantenerse al ritmo de la demanda, a pesar del crecimiento esperado en la producción de celdas de batería europeas hasta los 306 GWh para 2032. Es decir, a medio plazo no habrá suficientes baterías que cumplan con los estándares IAA para abastecer por completo a la industria de vehículos eléctricos en la Unión Europea. El estudio tiene en cuenta los próximos diez años.
ACEA concluye: “La escasa oferta seguirá siendo el obstáculo principal para la expansión de los vehículos que reúnen las condiciones para acceder a las subvenciones ‘Made in the EU’. Por ejemplo, podrían haber alrededor de 3 millones de vehículos que, debido a la falta de oferta, no calificarían para dichas subvenciones si la normativa IAA entrara en vigor en 2028”. Las subvenciones denominadas “Made in the EU” son otro aspecto del paquete legislativo destinado a garantizar que los programas nacionales subsidien, en primer lugar, la economía propia de la UE.
ACEA insiste una vez más en que el desafío con los vehículos comerciales de peso medio y pesado es aún más acusado que el de los automóviles particulares: “La brecha entre la oferta y la demanda seguirá ampliándose hasta 2032 y alcanzará los 23 GWh, siendo la demanda aproximadamente cuatro veces mayor que la oferta europea disponible”, según uno de los resultados principales del estudio.
Como problema central, la asociación destaca que la cadena de valor de las baterías en la UE presenta actualmente estructuras débiles. A continuación, los puntos señalados por los analistas al respecto:
- La mayoría de las gigafábricas europeas previstas están orientadas a baterías NMC, mientras que la demanda se está desplazando cada vez más hacia baterías LFP, que son más económicas
- Las celdas fabricadas en Europa siguen siendo significativamente más caras que las importadas.
ACEA concluye que los resultados “subrayan la necesidad de un enfoque realista y económicamente viable para su implementación”. La eficacia del IAA dependerá, en última instancia, no solo de la ambición de sus requisitos, “sino también de si Europa puede crear las capacidades necesarias, condiciones operativas competitivas y un marco de inversión que permitan ponerlos en práctica”.
La asociación también incluye en su análisis recomendaciones sobre cómo cerrar la brecha entre lo que se pretende y lo que es posible. ACEA aconseja:
- Inversiones masivas en la etapa previa: Para producir CAM y AAM in situ y satisfacer la demanda, es necesario realizar inversiones significativas dirigidas a desarrollar los componentes básicos necesarios en esta etapa previa, como por ejemplo instalaciones para la fabricación de sustancias precursoras (pCAM) y para el tratamiento del grafito (AAM).
- Cambio en la política hacia un apoyo operativo: Los responsables de la toma de decisiones políticas deben pasar de financiar únicamente la construcción de las fábricas a subvencionar los costos operativos continuos, en particular los altos costos energéticos, y al mismo tiempo otorgar permisos ambientales de forma acelerada para acortar los plazos del proyecto.
reglas para incluir formalmente a socios comerciales estratégicos; esto permitiría a Europa evitar los altos costos energéticos internos y utilizar joint ventures internacionales para subsanar la brecha de materiales.
acea.auto, acea.auto (estudio, PDF)