
Estudio: Pero suficientes celdas de batería europeas para 2030
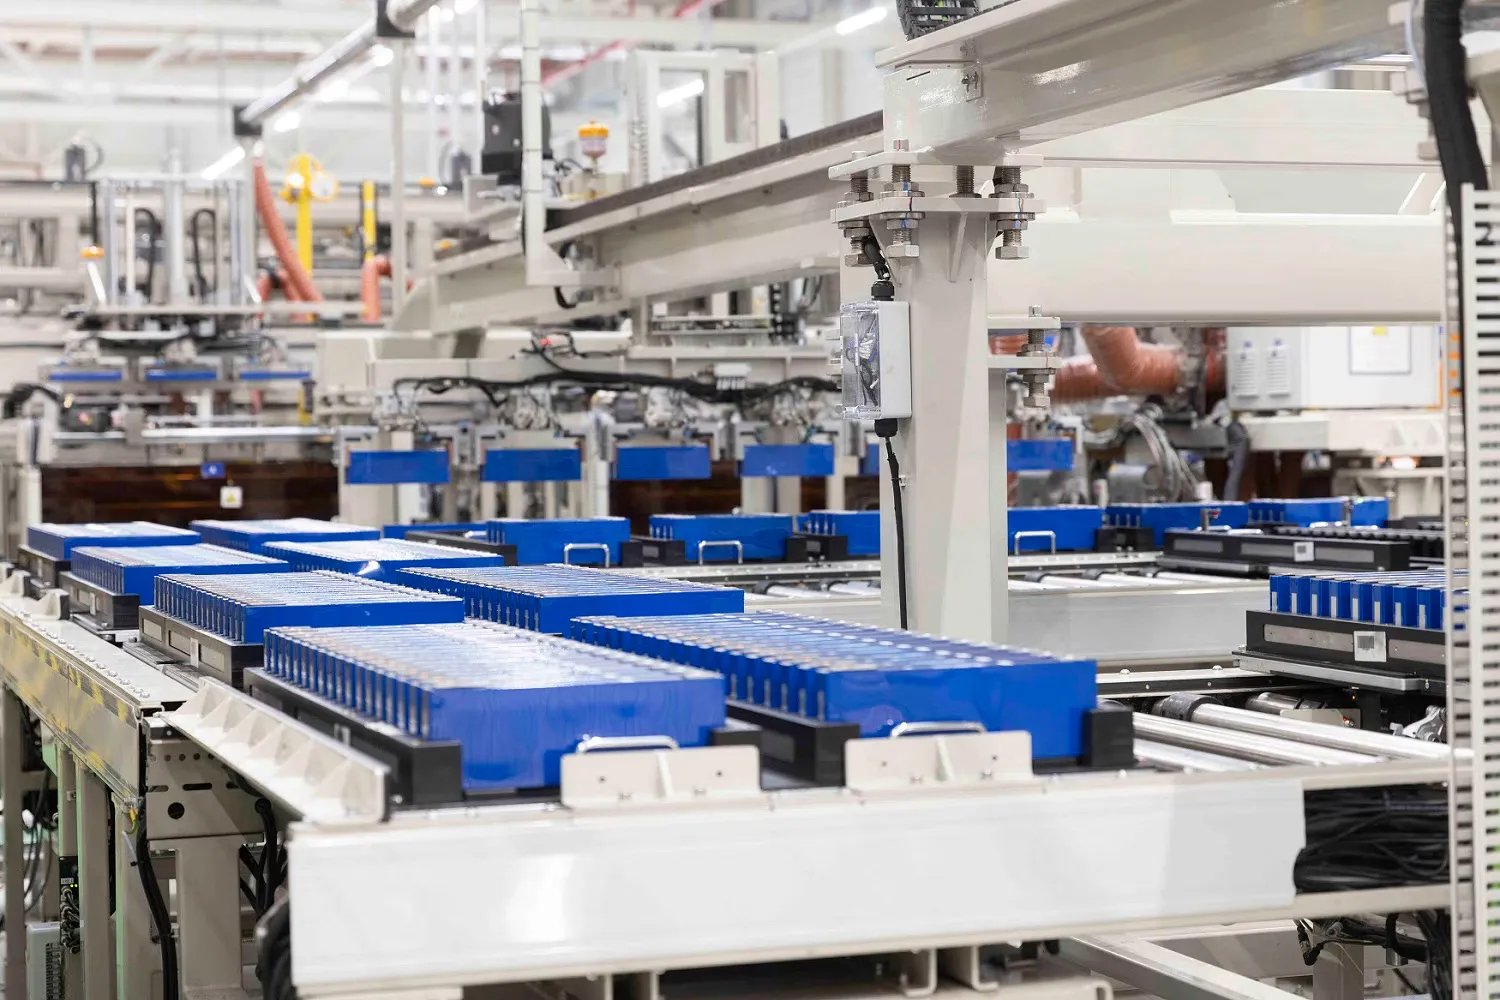
T&E, en un análisis de las normas propuestas por la UE para el contenido local en baterías, llega a la conclusión de que para 2030 habrá suficientes celdas de batería “hechas en la UE” disponibles. Esto contrasta con las afirmaciones actuales de la asociación de fabricantes de automóviles ACEA.
Vista a la fábrica de baterías de CATL en Arnstadt
Foto: CATL
Hace meses que la UE y sus Estados miembros discuten el proyecto propuesto en marzo para el “Industrial Accelerator Act” (IAA), cuyo objetivo es impulsar la producción y la competitividad en la Unión Europea. Esto también afecta a las industrias automotriz y de baterías: por ejemplo, la Comisión Europea planea introducir lo que se conoce como disposiciones de contenido local, que darán prioridad en las adquisiciones públicas y en los programas de incentivos a los automóviles eléctricos “hechos en la UE”, es decir, vehículos fabricados dentro de la Unión Europea.
Para las baterías de tracción de los automóviles eléctricos también deberían aplicarse condiciones especiales para la creación de valor local en la UE. Por eso hay mucho revuelo actualmente, ya que la asociación europea de fabricantes de automóviles ACEA presentó recientemente un estudio sobre si la cadena de suministro europea de baterías estaría realmente en condiciones de cumplir con los requisitos del paquete legislativo. El resultado: una gran brecha. La ACEA argumenta a favor de un margen temporal, ya que una nueva fábrica de baterías puede necesitar casi una década desde el anuncio hasta la producción industrial a pleno rendimiento. Por lo tanto, incluso los proyectos iniciados hoy podrían alcanzar su capacidad total solo alrededor de 2035. La ACEA exige, por lo tanto, más tiempo y una implementación gradual de las normas de contenido local, especialmente en lo que respecta a las celdas y al material activo de las cátodos (CAM).
Próximamente se producirán suficientes celdas de batería en la UE
No obstante, el think tank Transport & Environment (T&E) ha presentado ahora un estudio propio que concluye que para 2030 habrá suficientes celdas de batería “hechas en la UE” disponibles. T&E destaca además que el análisis contradice las afirmaciones más recientes de la industria automotriz, es decir, de la ACEA.
Según esto, ya para 2027 la producción europea de celdas debería ser suficiente para cubrir por completo las necesidades de los vehículos empresariales subvencionados y una parte importante de los vehículos particulares subvencionados. Para 2030, ambos segmentos podrían abastecerse con celdas de batería europeas en cantidad suficiente, siempre y cuando también se implementen proyectos con una probabilidad moderada de ejecución. No obstante, una cuarta parte de las capacidades de celdas anunciadas desde 2022 ha sido cancelada o puesta en suspenso. Alemania es especialmente afectada, donde la cartera de proyectos para 2035 se ha reducido a la mitad según T&E. La organización menciona como ejemplos, entre otros, ACC en Kaiserslautern y el cierre de Cellforce por parte de Porsche. Por otro lado, PowerCo, filial de VW, pudo abrir en diciembre de 2025 su primera fábrica de celdas en Salzgitter, la cual, una vez en pleno funcionamiento, generará valor añadido local en el sector de las baterías.
Aumentará significativamente la cadena de suministro.Es notable también la estructura de propietarios de la producción europea de celdas: según T&E, más del 85 por ciento de la capacidad operativa pertenece a empresas no europeas, siendo los fabricantes surcoreanos responsables del 72 por ciento de la producción. Con los fabricantes surcoreanos se refieren probablemente a LG Energy Solution, Samsung SDI y SK On, que cuentan con fábricas de celdas en Polonia y Hungría respectivamente. Otro fabricante importante de celdas es el gigante chino de baterías CATL, con su fábrica en Arnstadt, cerca de Erfurt, así como su segunda fábrica europea en Debrecen, Hungría, que acaba de iniciar su producción de prueba.
Para los requisitos de “Hecho en la UE”, lo que es decisivo no es el país de origen del fabricante, sino el lugar de producción. En otras palabras, incluso la instalación de fabricantes asiáticos de celdas de batería en la UE ayuda a cumplir con los criterios de contenido local. Pues lo más importante es la producción local dentro de la UE.
“Desde la eliminación de Northvolt, reina en Alemania mucha escepticismo sobre si es posible desarrollar una industria local de baterías. Sin embargo, nuestros datos demuestran que Alemania ya es un lugar importante dentro del ecosistema europeo de baterías y cuenta con un gran potencial. Cuando en Berlín se discute el futuro de la industria alemana, mucho gira en torno a productos del pasado como el motor de combustión. Es hora de que se preste atención a los sectores industriales del futuro, como la industria de baterías. El apoyo a una ley efectiva de aceleración industrial sería un paso importante en este sentido”, afirma Susanne Goetz, consultora senior de movilidad eléctrica en T&E Deutschland.
T&E identifica mayores brechas en los productos precursores. Para el material activo de cátodo (CAM), aunque se ha anunciado una capacidad europea anual de 529.000 toneladas para 2030, al ponderar los proyectos según su probabilidad de realización solo quedan unas 177.000 toneladas. La incertidumbre es aún mayor en el caso del pCAM (material precursor de cátodo): de los proyectos anunciados, con un equivalente total de 552,6 GWh en celdas, T&E considera probable que para 2030 solo se logren 217,9 GWh. Por ello, la organización aboga por mantener los objetivos establecidos para celdas y CAM en el Industry Accelerator Act e, además, introducir cuotas mínimas para pCAM y material activo de ánodo a partir de 2032.
