
SNE Research: Los OEM chinos dominan cada vez más el mercado mundial de baterías para vehículos eléctricos
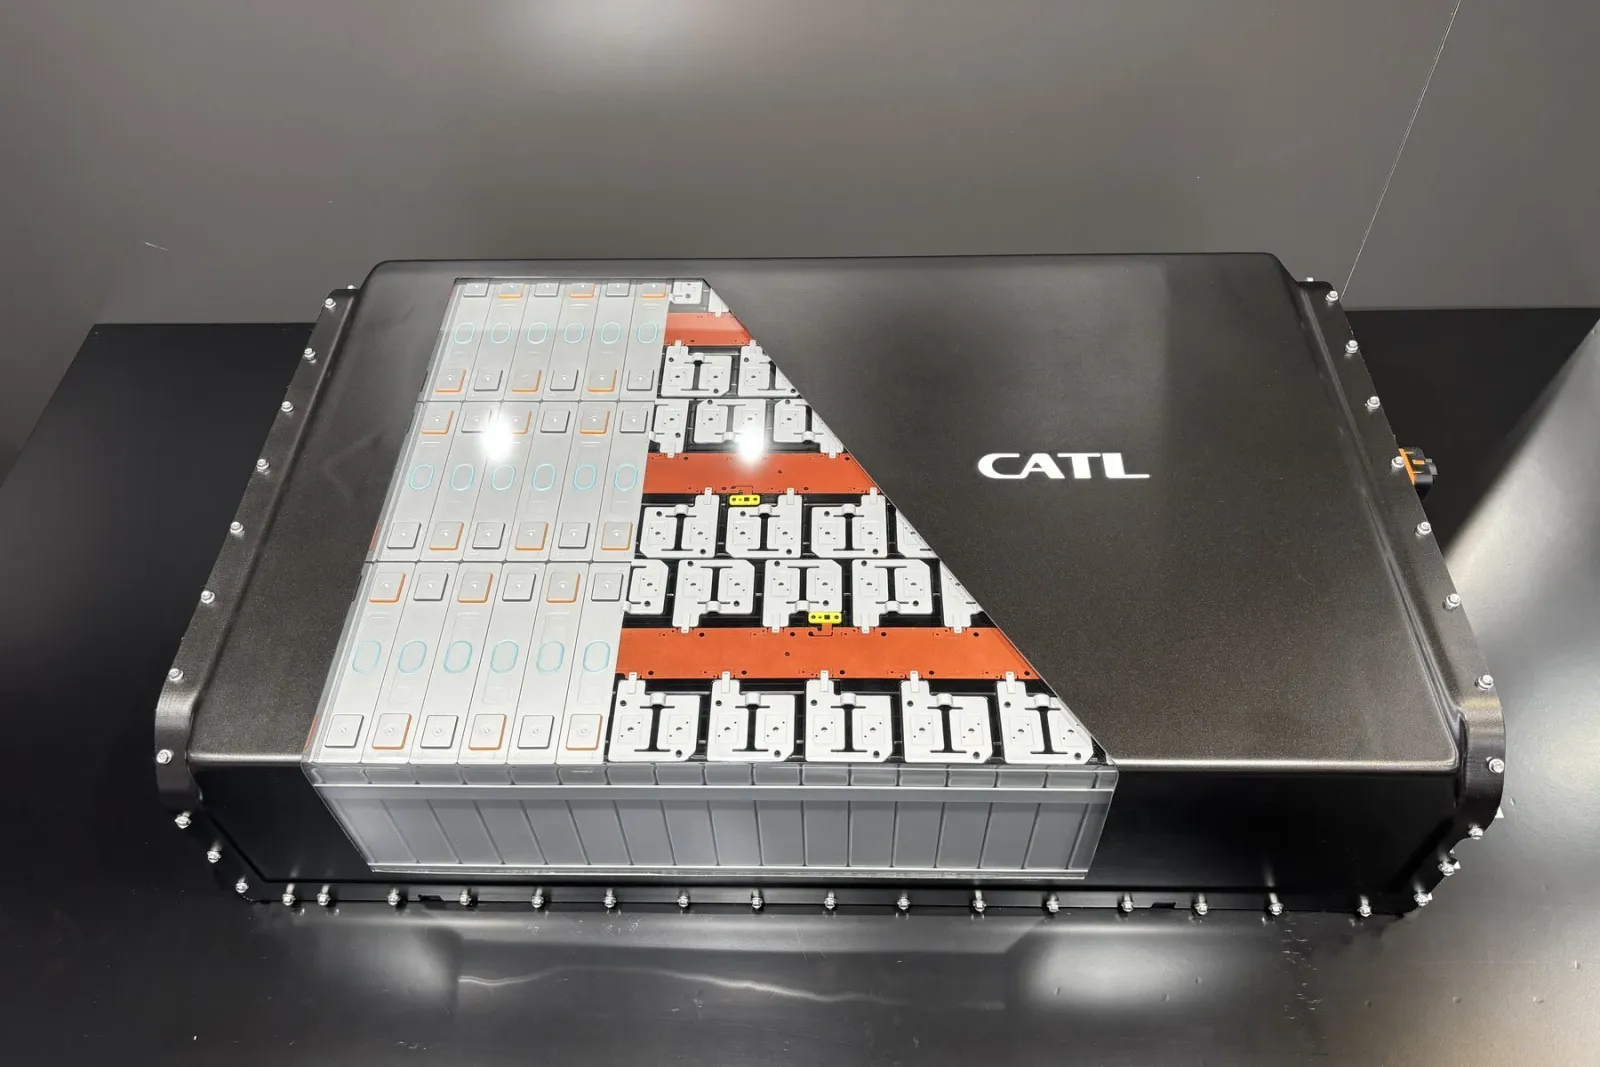
En los primeros nueve meses de este año, los fabricantes chinos se aseguraron más de la mitad del mercado de baterías para vehículos eléctricos e híbridos fuera de China, mientras que los proveedores coreanos y japoneses perdieron terreno. Así lo indica un nuevo análisis de SNE Research.
Imagen: Cora Werwitzke
La firma surcoreana de investigación de mercado SNE Research ha analizado la dinámica y la distribución de cuotas de mercado en el sector de baterías para vehículos eléctricos fuera de China. El hallazgo clave es que la capacidad total de estas baterías ascendió a 426,7 GWh de enero a septiembre. Por lo tanto, el mercado creció un 24,7 por ciento en comparación con el mismo período del año anterior. Los claros beneficiarios son los fabricantes chinos de baterías.
“La cuota de mercado combinada de las seis empresas chinas, incluidas [CATL, BYD, Gotion, SVOLT, CALB y EVE], aumentó un 13,3 por ciento, pasando del 43,1 al 56,4 por ciento, superando la mitad del mercado no chino”, indica SNE Research. Solo CATL y BYD representan el 44,5 por ciento del mercado. En el mismo período de 2023, esta cifra era del 36,7 por ciento.
SNE Research analizó específicamente las ventas de baterías para vehículos eléctricos de batería (BEVs), híbridos enchufables (PHEVs) y otros híbridos, destacando que la demanda regional se desarrolló de manera diferente. Los analistas coreanos señalan que la demanda en Europa y Asia compensó la debilidad persistente en Norteamérica. Curiosamente, China misma parece estar experimentando dificultades. Mientras que SNE Research certifica un crecimiento del 24,7 por ciento para el mercado global sin incluir a China, el aumento incluyendo a China es solo del 19,7 por ciento. Por lo tanto, el impulso general está disminuyendo en la República Popular China.
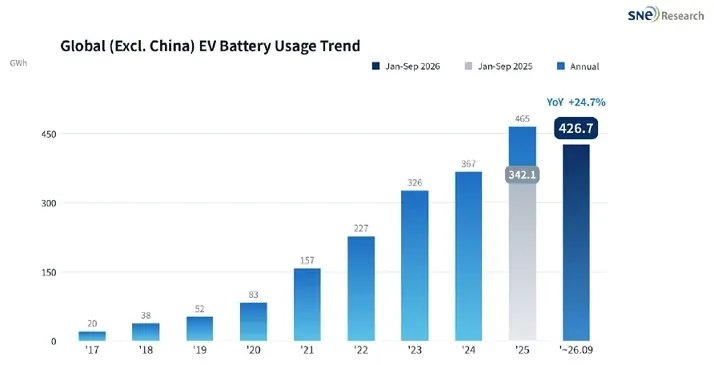
Las siguientes cifras están disponibles para los propios fabricantes: los tres fabricantes coreanos –LG Energy Solution, SK On y Samsung SDI– contribuyeron en total con 113,0 GWh a nivel mundial (excluyendo China) de enero a septiembre, lo que representa una disminución del 13,5 por ciento en comparación con el año anterior. Su participación combinada en el mercado bajó drásticamente en 11,7 puntos porcentuales, pasando del 38,2 por ciento al 26,5 por ciento. Según SNE Research, los negocios en Norteamérica se derrumbaron especialmente, donde la capacidad de baterías instaladas por este trío se redujo casi a la mitad, de 56,1 a 28,1 GWh. Sin embargo, en Europa hubo un ligero aumento (de 58,7 a 63,0 GWh), al igual que en Asia (de 13,1 a 17,5 GWh).
Pero analicémoslo paso a paso. Después de los primeros nueve meses, CATL vuelve a liderar el ranking. Fuera de China, la empresa alcanzó un volumen de 143,7 GWh, lo que corresponde exactamente a un tercio del mercado. En comparación con el año anterior, CATL creció un 47 por ciento. Su participación en el mercado aumentó 5,1 puntos porcentuales, llegando al 33,7 por ciento. En Europa, las estadísticas de SNE Research muestran un aumento del 35 por ciento, de 71,5 a 96,8 GWh, mientras que en Asia el volumen se duplicó hasta los 27,1 GWh.
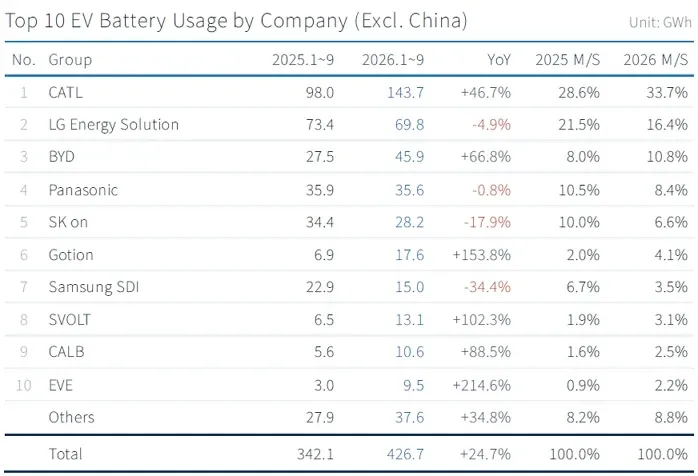
Según los analistas, LG Energy Solution mantiene el segundo lugar con 69,8 GWh (un descenso del 4,9 por ciento interanual). Su negocio en Europa y Asia mostró una evolución positiva: en Europa aumentó un 13 por ciento, alcanzando los 38,6 GWh, y en Asia un 49 por ciento, hasta los 11,1 GWh. Sin embargo, esto no fue suficiente para compensar la fuerte caída en Norteamérica (un descenso del 45 por ciento interanual, de 29,9 a 16,5 GWh). La cuota de mercado de LGES disminuyó significativamente en 5,1 puntos porcentuales, pasando del 21,5 por ciento al 16,4 por ciento.
En tercer lugar se encuentra BYD, con 45,9 GWh (un aumento del 67 por ciento interanual). La cuota de mercado de la empresa creció del 8,0 por ciento al 10,8 por ciento. Según SNE Research, este crecimiento se distribuyó entre Europa (17,4 GWh, un aumento del 67 por ciento interanual), Asia (14,8 GWh, un aumento del 41 por ciento interanual) y Sudamérica (7,1 GWh, un aumento del 136 por ciento interanual).
Panasonic ocupa el cuarto lugar tras los primeros nueve meses del año con 35,6 GWh (un -0,8 por ciento interanual). “Los volúmenes de Tesla en Norteamérica respaldaron sus resultados, pero su crecimiento estuvo muy por debajo del del mercado fuera de China”, dijeron los autores. La cuota de mercado de Panasonic disminuyó 2,1 puntos porcentuales, hasta el 8,4 por ciento. Si se mira más atrás, el caso de Panasonic ilustra especialmente cuánto ha cambiado el mercado en los últimos años:
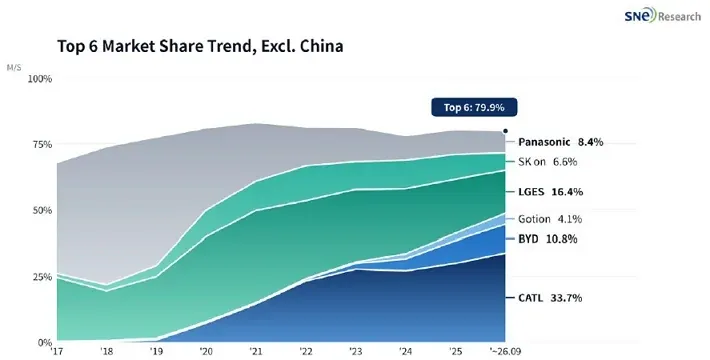
Mientras tanto, SK On, en quinto lugar, registró pérdidas significativas, con su volumen cayendo a 28,2 GWh (un 18 por ciento menos interanualmente). Su cuota de mercado descendió del 10,0 % al 6,6 %. “La empresa suministra baterías a Hyundai Motor Group, Ford, Volkswagen y Mercedes-Benz, entre otros, pero su uso disminuyó un 46,7 % en Norteamérica y un 2,2 % en Europa”, indica el estudio.
Gotion, socio de VW, creció un 153,8 % hasta alcanzar los 17,6 GWh, superando así a Samsung SDI, que cayó al séptimo lugar. Samsung SDI registró solo 15,0 GWh (un 34,4 % menos interanualmente), la mayor caída entre las 10 principales empresas. Su cuota de mercado bajó del 6,7 % al 3,5 %. Mientras que las ventas en Europa se mantuvieron estables en 9,4 GWh, Samsung SDI sufrió un grave revés en Norteamérica (un 66 % menos interanualmente, de 12,0 a 4,1 GWh).
Los 10 principales están completados por tres proveedores chinos de segundo nivel: SVOLT, CALB y EVE Energy. SVOLT registró un crecimiento del 102 por ciento, alcanzando 13,1 GWh; CALB, un aumento del 88,5 por ciento, hasta 10,6 GWh; mientras que EVE Energy logró un crecimiento masivo del 215 por ciento, llegando a 9,5 GWh.
En resumen, se puede concluir que los tres fabricantes coreanos y Panasonic tuvieron que ceder cuota de mercado en el mercado global excluyendo a China, mientras que las seis empresas chinas mencionadas expandieron de manera constante y rápida su volumen de ventas en Europa. Un factor importante aquí es la química de las celdas: “La participación de las celdas LFP en el mercado no chino aumentó un 11,9 por ciento, pasando del 15,8 por ciento al 27,7 por ciento, lo que refleja la misma tendencia. En Norteamérica”, afirmaron los analistas de investigación de SNE. Esto se debe a que son principalmente los fabricantes chinos quienes lideran en la tecnología LFP. En Europa, la adopción de LFP está en aumento, “principalmente en los modelos de entrada, lo que hace que la competitividad en precios sea un criterio clave en la selección de proveedores”, añadieron.
Según los datos, los autores del estudio consideran que los marcos políticos regionales y la diversificación de la demanda serán los factores que determinen principalmente la competitividad de los proveedores. Algunos fabricantes están pasando cada vez más a utilizar baterías para el almacenamiento estacionario con el fin de lograr una mayor diversificación, especialmente en Norteamérica. En cuanto a Europa, los analistas consideran que el paquete automotriz y los incentivos asociados a la eliminación gradual de los motores de combustión, así como las posibles normas de “Hecho en Europa”, son factores decisivos que influyen en la situación.