
SNE Research: Los OEM chinos dominan cada vez más el mercado mundial de baterías para automóviles eléctricos
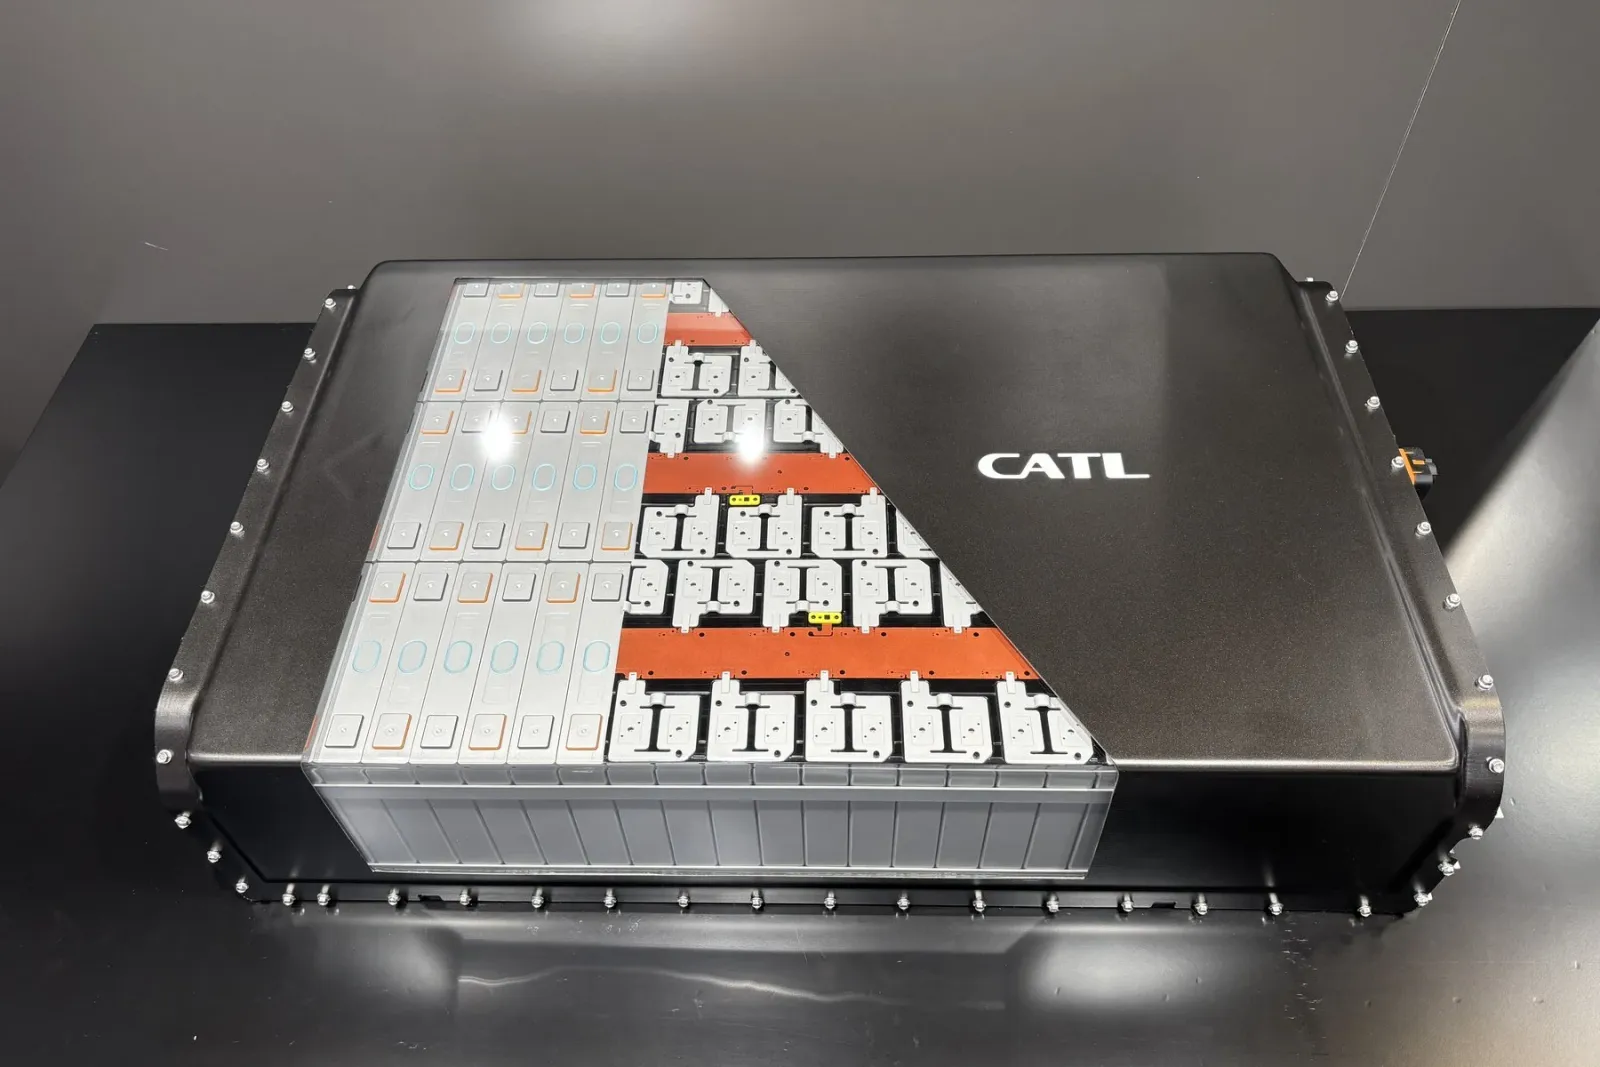
En los primeros nueve meses del año, los fabricantes chinos se aseguraron más de la mitad del mercado de baterías para vehículos eléctricos e híbridos fuera de China. Los proveedores coreanos y japoneses están perdiendo terreno en su conjunto. Esto se desprende de un nuevo análisis de SNE Research.
Foto: Cora Werwitzke
La empresa surcoreana de investigación de mercado SNE Research analizó las dinámicas y la distribución de cuotas en el mercado de baterías para automóviles eléctricos fuera de China. La principal conclusión es que la capacidad total de estas baterías aumentó entre enero y septiembre a 426,7 GWh. Por lo tanto, el mercado creció un 24,7 por ciento en comparación con el mismo período del año anterior. Los principales beneficiarios son, sin duda, los fabricantes chinos de baterías.
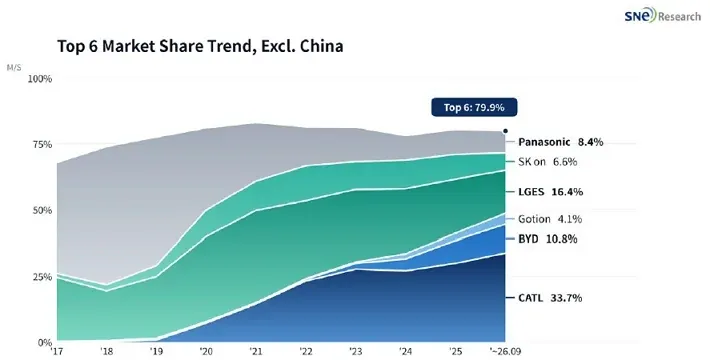
SNE Research señala: “CATL, BYD, Gotion High-Tech, Svolt, CALB y Eve Energy juntas ocuparon el 56,4 por ciento de este mercado en el extranjero, lo que representa un aumento de más de 13,3 puntos porcentuales en comparación con el período del año anterior”. Solo CATL y BYD juntas controlan el 44,5 por ciento del mercado. En el mismo período de 2025, esa cifra era del 36,7 por ciento.
SNE Research analizó específicamente la venta de baterías para vehículos eléctricos, híbridos enchufables y otros híbridos. A nivel regional, la demanda ha evolucionado de manera diferente. Los analistas coreanos señalan que la demanda en Europa y Asia logró compensar la debilidad persistente en Norteamérica. Es interesante que China también parezca estar en declive. Mientras que SNE Research atribuye al mercado mundial un crecimiento del 24,7%, la tasa de aumento al incluir a China es solo del 19,7%. Por lo tanto, la República Popular China frena la dinámica general.
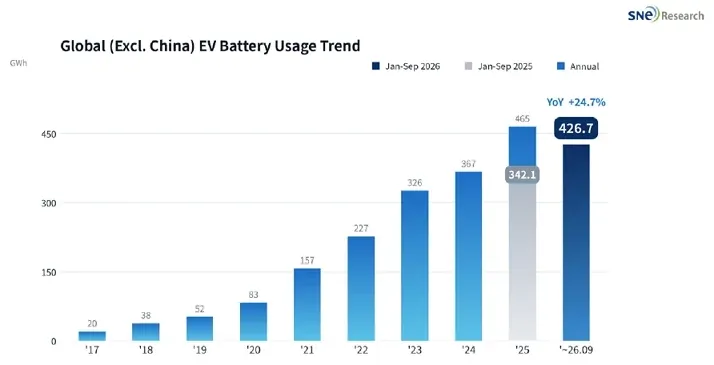
Respecto a los propios fabricantes, los siguientes son los datos disponibles: las tres empresas coreanas LG Energy Solution, SK On y Samsung SDI aportaron entre enero y septiembre a nivel mundial (excluyendo China) 113,0 GWh, lo que representa una disminución del 13,5 por ciento en comparación con el mismo período del año anterior. Su participación conjunta en el mercado bajó en 11,7 puntos porcentuales, pasando del 38,2 al 26,5 por ciento. Según SNE Research, fue especialmente el negocio en Norteamérica el que se resintió, donde la capacidad instalada de baterías de este trío se redujo casi a la mitad, de 56,1 a 28,1 GWh. En Europa, por el contrario, hubo una ligera mejora (de 58,7 a 63,0 GWh), al igual que en Asia (de 13,1 a 17,5 GWh).
Pero, paso a paso. Tras los primeros nueve meses, el ranking sigue liderado por CATL. La empresa logró un volumen de 143,7 GWh fuera de China, lo que equivale exactamente a un tercio del mercado. En comparación con el año anterior, CATL aumentó su producción en un 47 por ciento. Su participación en el mercado creció 5,1 puntos porcentuales, alcanzando el 33,7 por ciento. Según las estadísticas de SNE-Research para Europa, hubo un aumento del 35 por ciento, pasando de 71,5 a 96,8 GWh, mientras que en Asia el volumen se duplicó, llegando a 27,1 GWh.
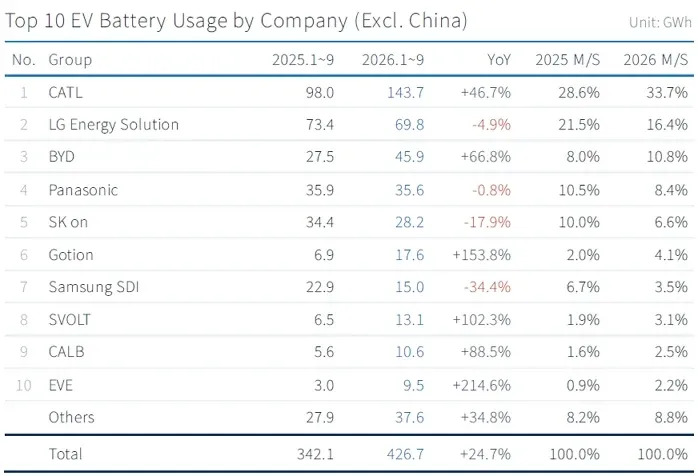
Según los analistas, LG Energy Solution ocupa el segundo lugar con 69,8 GWh (-4,9% interanual). El negocio en Europa y Asia mostró una evolución positiva: en Europa aumentó un 13% hasta alcanzar los 38,6 GWh, mientras que en Asia subió un 49% a 11,1 GWh. No obstante, esto no fue suficiente para compensar la fuerte caída en Norteamérica (-45% interanual, de 29,9 a 16,5 GWh). La cuota de mercado de LGES disminuyó significativamente en 5,1 puntos porcentuales, pasando del 21,5% al 16,4%, debido al crecimiento del mercado en general.
A continuación está BYD, que ocupa el tercer lugar con 45,9 GWh (+67% interanual). La cuota de mercado de esta empresa aumentó del 8,0% al 10,8%. Según SNE Research, el crecimiento se distribuyó entre Europa (17,4 GWh, +67% interanual), Asia (14,8 GWh, +41% interanual) y Sudamérica (7,1 GWh, +136% interanual).
Tras los primeros nueve meses del año, Panasonic ocupa el cuarto lugar en la clasificación con 35,6 GWh, lo que representa una disminución del 0,8 % interanual. “Aunque los volúmenes de suministro a Tesla en Norteamérica ayudaron a mejorar los resultados, el crecimiento quedó muy por debajo del desarrollo del mercado fuera de China”, comentan los autores. La cuota de mercado de Panasonic disminuyó 2,1 puntos porcentuales, situándose en el 8,4 %. Si se mira un período más amplio, el caso de Panasonic muestra de manera especialmente clara cuánto ha cambiado el mercado en los últimos años:
Mientras tanto, el proveedor SK Onauf, que ocupa el quinto lugar, registró una disminución significativa, con un volumen que cayó a 28,2 GWh (-18% interanual). Su participación en el mercado descendió en consecuencia del 10,0 al 6,6 por ciento. “La empresa suministra baterías, entre otros, a Hyundai Motor Group, Ford, Volkswagen y Mercedes-Benz. No obstante, su uso en Norteamérica disminuyó un 46,7 % y en Europa un 2,2 %”, se indica en el estudio.
Por su parte, Gotion, socio de VW, aumentó su volumen en un 153,8 %, alcanzando los 17,6 GWh, y así superó al fabricante Samsung SDI, que cayó al séptimo lugar. Samsung SDI solo logró 15,0 GWh (-34,4% interanual), la mayor caída entre las 10 principales empresas. Su participación en el mercado disminuyó del 6,7 al 3,5 por ciento. Mientras que las ventas en Europa se mantuvieron en el mismo nivel del año anterior, con 9,4 GWh, Samsung SDI tuvo un fracaso rotundo en Norteamérica (-66% interanual, de 12,0 a 4,1 GWh).
Los tres proveedores chinos de segundo nivel completan el top 10: SVOLT, CALB y EVE Energy. SVOLT registró un crecimiento del 102 por ciento, alcanzando 13,1 GWh; CALB, un aumento del 88,5 por ciento, hasta 10,6 GWh; mientras que EVE Energy logró un incremento enorme del 215 por ciento, llegando a 9,5 GWh.
En resumen, se puede afirmar que los tres fabricantes coreanos, junto con Panasonic, tuvieron que ceder cuotas de mercado en el mercado mundial a los fabricantes chinos, mientras que las seis empresas chinas mencionadas ampliaron de manera constante y rápida su presencia en Europa. Un factor importante es la química de las celdas: “El aumento del porcentaje de LFP en el mercado fuera de China, de 15,8 a 27,7 por ciento, es decir, 11,9 puntos porcentuales, refleja la misma tendencia”, subrayan los analistas. Pues son principalmente los fabricantes chinos los que lideran en la tecnología LFP. En particular, en Europa aumenta la difusión del LFP, “sobre todo en los modelos de entrada, lo que hace que la competitividad en precios se convierta en un criterio decisivo a la hora de elegir proveedores”, comenta SNE Research.
Los expertos en estudios también ofrecen una perspectiva basada en los datos: según ellos, serán principalmente las condiciones políticas regionales y la diversificación de la demanda las que determinen la competitividad de los proveedores. Por ello, algunos fabricantes están pasando cada vez más a utilizar baterías para almacenamiento estacionario con el fin de lograr una mayor diversificación, sobre todo en Norteamérica. En cuanto a Europa, los analistas consideran, entre otros factores, el paquete relacionado con los automóviles y el atractivo que esto supone para los vehículos de combustión interna, así como las posibles normas de “Hecho en Europa”, como factores decisivos de influencia.