
Artículo de opinión: La próxima Cumbre Filipina sobre Vehículos Eléctricos es una auditoría de la política nacional
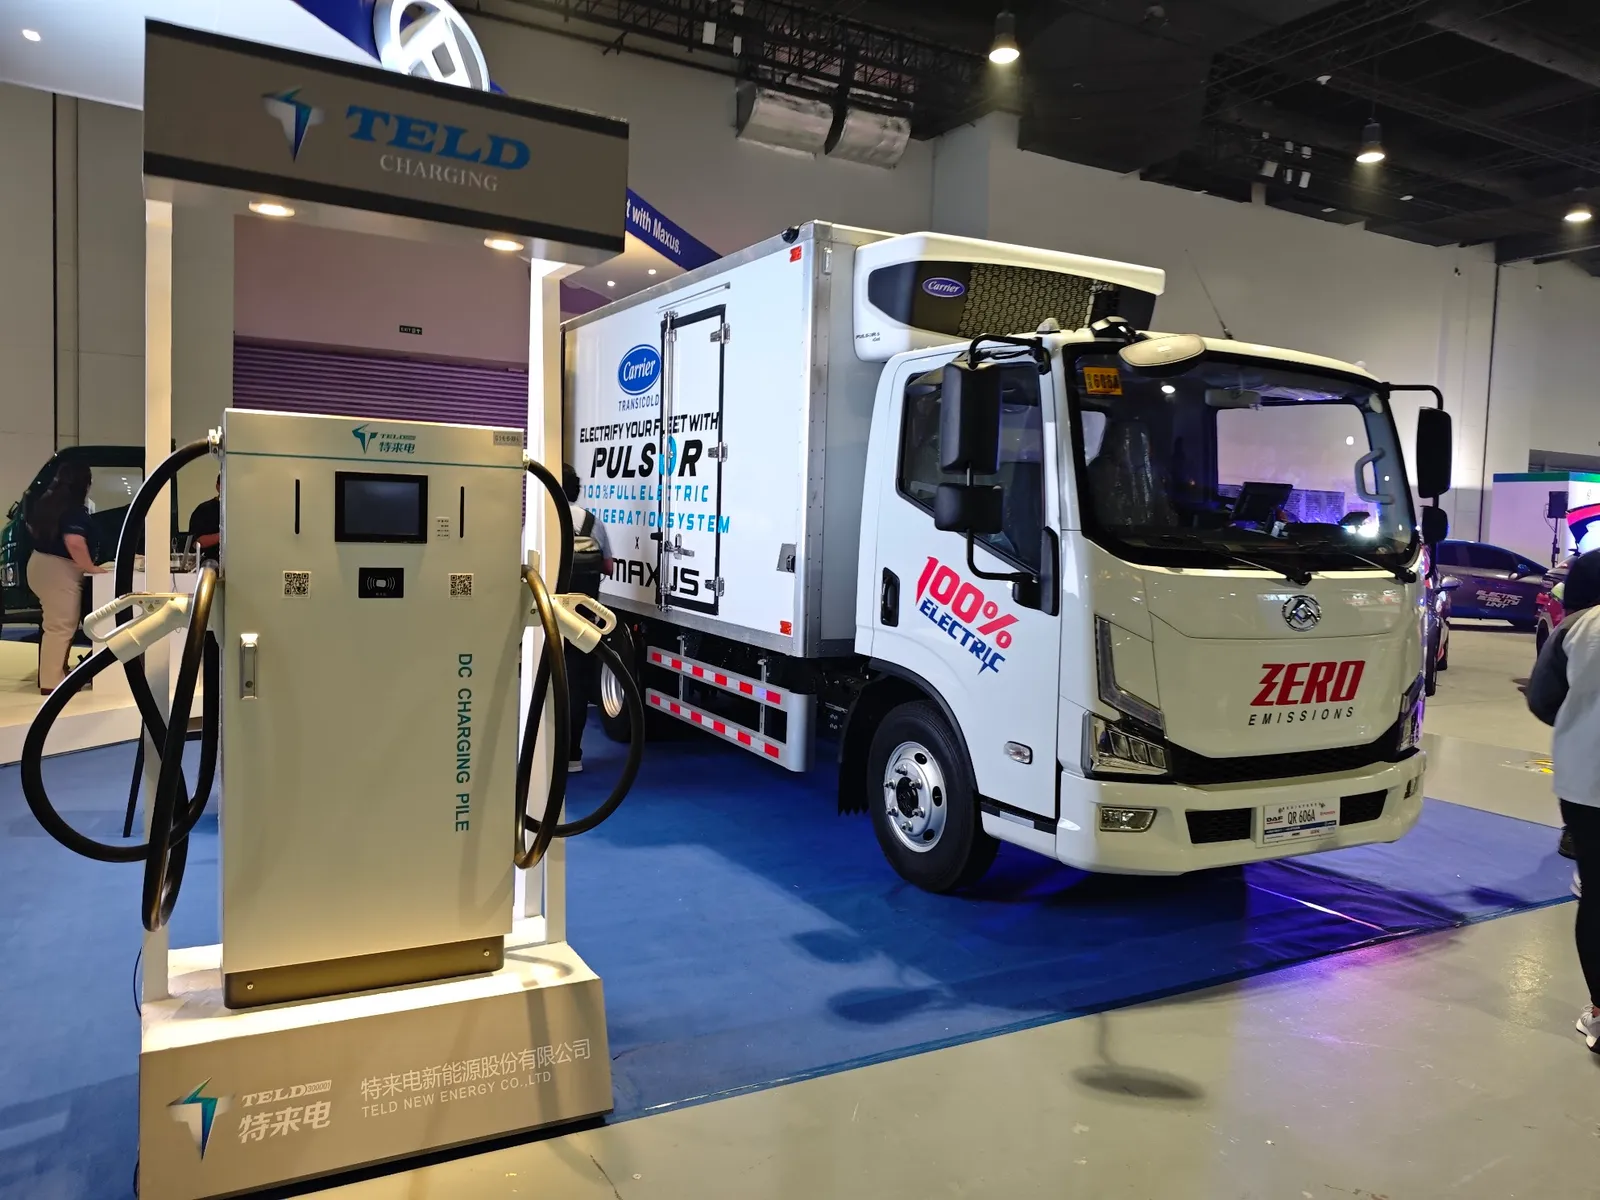
El vehículo eléctrico de carga media Maxus en la 13ª edición de PEVS. (Foto para Cleantechnica proporcionada por el autor)
Apoye el trabajo de CleanTechnica mediante una suscripción a Substack, en Patreon o a través de Stripe. Ayúdenos a producir todo el contenido original y de alta calidad que publicamos semana tras semana, a pesar de los desafíos que plantean las inteligencias artificiales para extraer contenido, las redes sociales antisociales, la inflación y otros obstáculos.
La cumbre sirve como una auditoría operativa de
el progreso de los vehículos eléctricos en Filipinas
MANILA, Filipinas — Cuando la 14ª Cumbre Filipino de Vehículos Eléctricos (PEVS) abra sus puertas este octubre, el área de exposiciones parecerá, para los visitantes ocasionales, como una feria automotriz convencional. Potentes focos iluminarán las chapas metálicas pulidas, los empleados de los bancos comerciales utilizarán calculadoras de préstamos y los agentes de ventas ofrecerán cargadores wallbox para el hogar a los conductores cansados de los precios volátiles de la gasolina.
Pero más allá de esta presentación orientada al público general, el evento funciona como una auditoría anual de la política estatal. En concreto, evalúa la viabilidad del Plan Integral del Departamento de Energía (DoE) para la industria de vehículos eléctricos, mejor conocido como CREVI.
Bajo la legislación de Desarrollo de la Industria de Vehículos Eléctricos (EVIDA o Ley Republicana 11697), la hoja de ruta establece parámetros legales estrictos. El objetivo a corto plazo principal exige que el país registre 311,700 vehículos eléctricos y establezca 7,300 estaciones de carga dedicadas en todo el país para 2028, todo ello orientado hacia un objetivo ambicioso de electrificar el 50 por ciento de la flota para 2040 dentro del escenario de energía limpia del gobierno.
Con la fecha límite de 2028 a solo dos años de distancia, las discusiones en la cumbre revelan con precisión dónde se encuentran el ambicioso plan político y las dificultades comerciales reales.
La brecha de volumen y la cotización comercial
El objetivo a corto plazo de más de 300,000 unidades no puede alcanzarse únicamente a través de las ventas de automóviles particulares. Los vehículos deportivos eléctricos de alta gama y los sedanes ejecutivos dominan los presupuestos de marketing de los principales distribuidores, pero sus altos precios iniciales limitan el acceso a estos modelos a los hogares adinerados de Metro Manila y Metro Cebu.
Para cumplir con los objetivos legales se necesita volumen, y en el contexto filipino ese volumen proviene de plataformas comerciales ligeras: vehículos de dos ruedas, de tres ruedas, furgonetas de entrega y vehículos eléctricos modernizados para uso público.
Esta realidad operativa explica por qué los organizadores de la cumbre, liderados por la Electric Vehicle Association of the Philippines (EVAP), han modificado el equilibrio entre expositores. Además de distribuidores tradicionales de vehículos de pasajeros como Toyota Motor Philippines, Nissan Philippines y ACMobility, el plano del recinto destaca a proveedores de flotas comerciales, fabricantes de vehículos ligeros de entrega como NWOW International y productores de transporte pesado tales como Pioneer Trucks.
Al reunir a cooperativas de transporte municipal y compradores de flotas comerciales en la misma sala que a ensambladores de baterías y fabricantes de chasis, la cumbre busca acelerar las tasas de conversión de flotas exigidas por la ley.
Según la ley de desarrollo, las agencias gubernamentales y los operadores comerciales de carga deben asegurarse de que los vehículos eléctricos representen al menos el cinco por ciento de sus flotas operativas. El hardware expuesto mostrará si los fabricantes comerciales locales han alcanzado la escala de producción y la durabilidad necesarias para reemplazar a los jeepneys diésel y las furgonetas de entrega con márgenes comerciales viables.
El cuello de botella en la infraestructura
Un objetivo para los vehículos sin una red de carga correspondiente carece de sentido. La meta del plan de acción de establecer 7,300 estaciones de carga para 2028 sigue siendo el eslabón más débil en la transición. A mediados de 2026, el número de estaciones de carga públicas en funcionamiento se sitúa alrededor de 1,800, concentradas principalmente en Luzón.
La presencia de operadores de redes de carga, como Meralco, EVOxCharge, Intercharge Corporation y WeCharge Hyperfast, refleja el esfuerzo por subsanar ese déficit. Según las directrices gubernamentales, los establecimientos comerciales, las plazas de aparcamiento, los hoteles y las áreas de servicio en autopistas deben contar con plazas designadas equipadas con hardware de carga.
Las presentaciones técnicas en la cumbre indican una necesaria transformación operativa, pasando de los cargadores de corriente alterna de baja capacidad instalados dentro de los centros comerciales a cargadores rápidos de corriente continua de alta tensión a lo largo de los corredores de transporte regionales. Los operadores no pueden convencer a las compañías de transporte de mercancías a larga distancia ni a los operadores de autobuses de electrificar sus vehículos hasta que un conductor pueda recargar las baterías en treinta minutos a lo largo de las autopistas nacionales, en lugar de esperar seis horas con un cargador lento.
El hardware presentado por los proveedores técnicos participantes demostrará si los proveedores de carga están construyendo realmente una red interprovincial o simplemente llenando las plazas de estacionamiento de Metro Manila con cargadores lentos.
Manufactura y contenido local
Durante los últimos años, el mercado local se ha expandido mediante unidades importadas ya completamente montadas, que se beneficiaron de suspensiones temporales en las tarifas. Aunque las importaciones libres de aranceles lograron introducir en el mercado modelos de marcas chinas, japonesas y europeas, contribuyen poco a desarrollar una capacidad industrial nacional. Este podría ser el punto de auditoría más difícil en la 14ª edición del PEVS.
La hoja de ruta exige la creación de una cadena de suministro nacional para piezas, fabricación de chasis y ensamblaje de baterías. Esa exigencia adquirió fuerza legislativa con la implementación de la Estrategia de Incentivos para Vehículos Eléctricos bajo el Decreto Ejecutivo 121, la cual ofrece beneficios fiscales dirigidos para reducir los costos de producción de las unidades ensambladas localmente en un 6 al 12 por ciento.
La participación de empresas técnicas extranjeras, incluidos fabricantes de componentes y proveedores de ingeniería provenientes de centros industriales como Shandong, muestra cómo las cadenas de suministro globales se están preparando para ese cambio. La pregunta que ronda la cumbre es si los fabricantes extranjeros utilizarán este encuentro únicamente para vender productos importados ya terminados o darán los primeros pasos hacia empresas conjuntas que ensamblen kits completamente desmontados en territorio filipino. Si el ensamblaje local no se materializa antes de que venzan los privilegios arancelarios para los productos importados terminados, los precios de los vehículos podrían aumentar drásticamente, frenando al instante las tasas de adopción en el sector minorista.
Financiación de la transición
El último indicador que se está analizando es el acceso al capital. Incluso con los ahorros en costos operativos derivados de los altos precios del petróleo, el precio minorista inicial de un vehículo eléctrico sigue siendo más alto que el de uno con motor de combustión interna.
La inclusión de los bancos comerciales de crédito y las compañías de seguros en la zona de exposición pone en práctica los incentivos fiscales establecidos en la Ley Republica 11697.
Para convertir las obligaciones normativas en órdenes de compra firmadas, las instituciones financieras deben ofrecer tasas de interés más bajas, plazos de amortización más largos y cálculos realistas del valor residual para los paquetes de baterías. Sin financiamiento especializado para automóviles ecológicos, los pequeños operadores de transporte y las familias de ingresos medios seguirán comprando motores diésel usados más económicos.