
NIO ha registrado su tercer trimestre rentable consecutivo. Las márgenes se mantienen estables, mientras que los costos siguen disminuyendo.
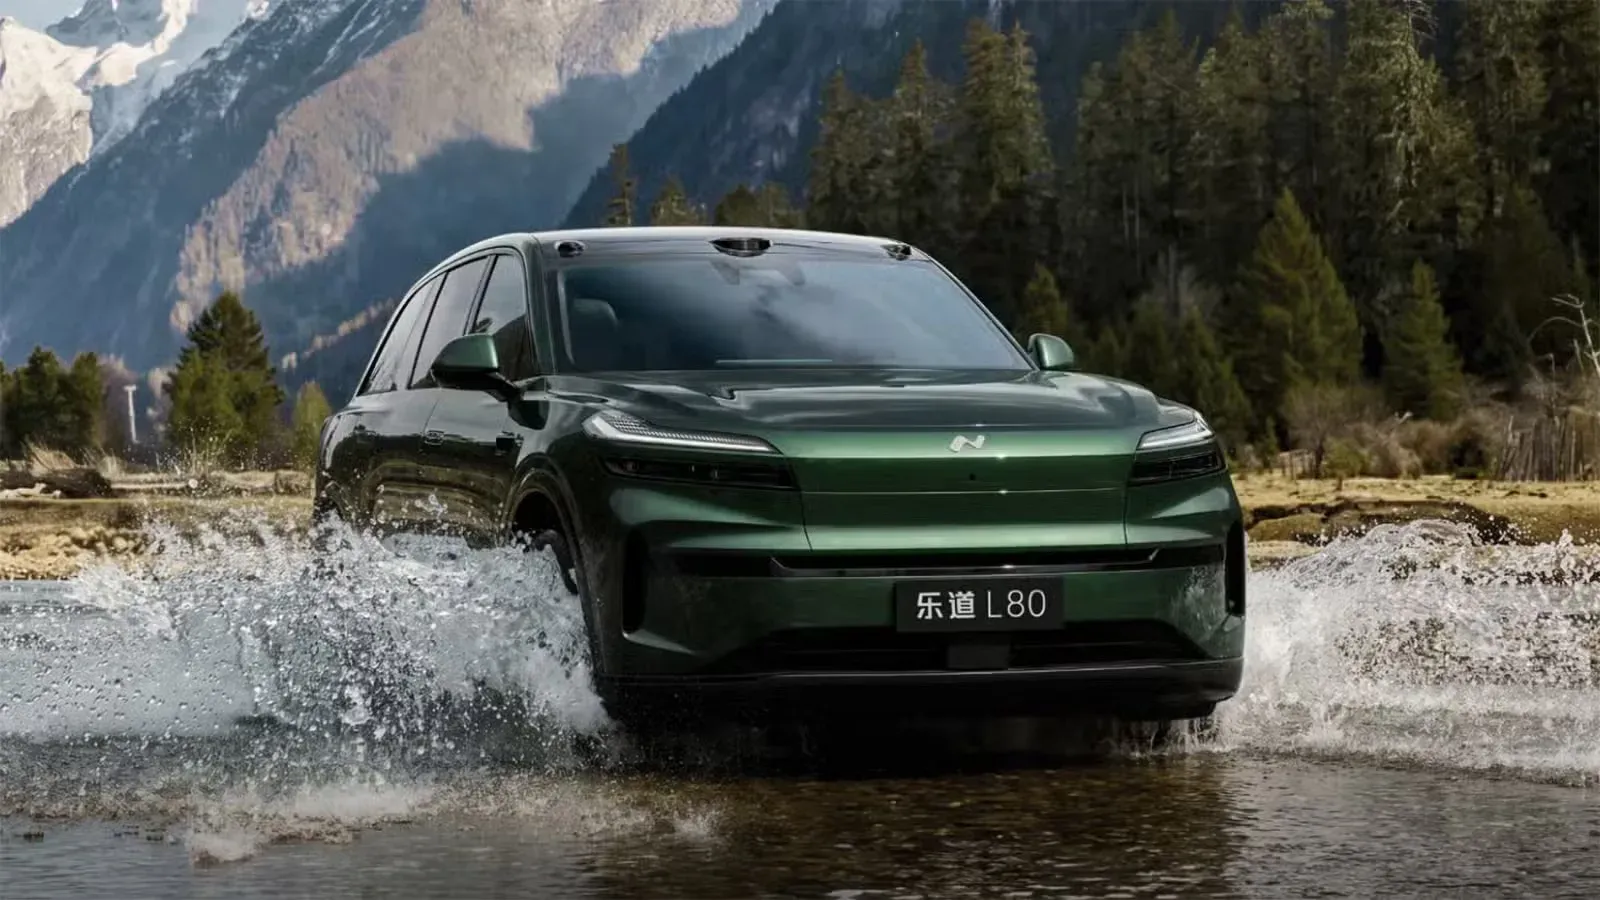
El 1 de septiembre, NIO publicó los resultados del Q2 2026 y mostró por tercera vez consecutiva un resultado positivo según los estándares Non-GAAP. La empresa obtuvo una ganancia neta No-GAAP de 26 millones de RMB y una ganancia operativa No-GAAP de 207 millones de RMB, con ingresos por 32,14 mil millones de RMB. Para el mercado, hoy es más importante saber si NIO puede mantener sus márgenes y escalar su negocio que simplemente si volvió a perder dinero.
En el Q2, el fabricante chino entregó 107.658 automóviles, lo que representa un aumento del 49,4 % interanual y del 29 % trimestral. Los ingresos por ventas de automóviles subieron a 29,06 mil millones de RMB, lo que equivale a un incremento del 80,1 % interanual. La margen por vehículo fue del 18,5 %, solo 0,3 puntos porcentuales menos que en el Q1, pero 8,2 puntos porcentuales más que un año antes. Este ya es un nivel al que muchas marcas jóvenes de vehículos eléctricos en China aún no han llegado, ya que muchas de ellas tienen márgenes por debajo del 15 %.
ONVO crece más rápido que la marca NIO y altera la estructura de ventas
En el Q2, la marca principal NIO fue responsable de 60.945 vehículos, ONVO de 29.124 y Firefly de 17.589. Las cuotas correspondientes fueron del 56,6 %, 27,1 % y 16,3 %. Un trimestre antes, estas cifras habían sido del 70,1 %, 16,0 % y 13,9 %.
El cambio es evidente. ONVO crece rápidamente, y junto con ello cambia la composición de las ventas. Esto suele presionar las márgenes, ya que la marca principal NIO tiene precios más altos. Sin embargo, la caída en las márgenes fue mínima. Esto sugiere que ONVO, especialmente los modelos L80 y L90, genera mayores ganancias de lo que se podía esperar.
El problema está en otra parte. A pesar de un resultado positivo según los criterios Non-GAAP, la empresa siguió registrando una pérdida operativa de 347 millones de RMB según los criterios GAAP y una pérdida neta de 528 millones de RMB según los mismos criterios. En resumen, los vehículos comienzan a generar beneficios, pero la estructura organizativa sigue siendo demasiado costosa.
I+D y ventas crecen demasiado rápido, y el Q3 no promete un salto significativo
Los gastos en investigación y desarrollo ascendieron a 2,14 mil millones de RMB en el segundo trimestre, lo que representa un descenso del 28,7 % interanual, pero también un aumento del 13,8 % trimestral. Los costos de venta, tanto generales como administrativos, aumentaron aún más. Los gastos SG&A llegaron a 4,425 mil millones de RMB, lo que supone un incremento del 11,6 % interanual y del 26,5 % trimestral. Esto es más rápido que el crecimiento de los ingresos totales en el mismo período, que fue del 25,9 %. No es una buena situación.
A esto se suman los costos de las materias primas. Stanley Qu dijo que, en comparación con finales de 2025, el costo de un automóvil ha aumentado en unos 14 mil RMB por unidad, y que en la segunda mitad del año debería subir aún más, entre 2 y 3 mil RMB por vehículo. El objetivo de margen para el tercer y cuarto trimestre es un nivel “más o menos similar al del segundo trimestre”, es decir, alrededor del 18 %.
La previsión para el Q3 es cautelosa. NIO apunta a 108-111 mil unidades entregadas y unos ingresos de 33,285-34,051 mil millones de RMB. Eso significa solo un 0,3-3,1 por ciento más de automóviles que en el Q2 y un 3,6-6,0 por ciento más de ingresos. Sin nuevos modelos en este trimestre, la empresa cuenta más bien con una mejor combinación de productos y reducciones de costos más eficientes que con un aumento significativo en el volumen.
William Li añadió un segundo punto, más relacionado con los productos. En 2027, NIO se centrará en actualizar la gama “5566”, mientras que ONVO recibirá un nuevo modelo de “nivel estratégico”. No se mencionó explícitamente si se trata del sedán anunciado. Firefly seguirá siendo una marca con un solo modelo. Li comparó su posicionamiento con el de iPhone, es decir, ediciones especiales y actualizaciones en lugar de diversificar demasiado la oferta. También señaló que el reconocimiento de ONVO está actualmente más o menos en el mismo nivel que tenía NIO hace 5-6 años. La empresa quiere mejorar esto mediante tiendas integradas, marketing y ofertas dirigidas a familias.
Sobre el papel, NIO ya ha entrado en la fase de cosechar los frutos de sus esfuerzos. La pregunta no es si podrá vender 100 mil vehículos al mes, sino si logrará alcanzar las 150-200 mil unidades sin que la red de intercambio de baterías y el modelo de tres marcas vuelvan a convertirse en un obstáculo. ¿Qué opinan? ¿Creen que ONVO logrará este crecimiento o es demasiado pronto para ser tan optimistas?
Newsletter LovEV
¿Quiere más contenido como este?
Regístrate: le enviaremos un resumen de la semana cuando comience el boletín.