
Aprovechando la IAA para construir la cadena de valor de baterías de Europa
Apoye el trabajo de CleanTechnica a través de una suscripción a Substack, en Patreon o en Stripe. Ayúdenos a producir todo el contenido de alta calidad y original que publicamos semana tras semana, a pesar de los desafíos que plantean las inteligencias artificiales para el scraping de contenido, las redes sociales antisociales, la inflación y otros obstáculos.
Por qué los incentivos para baterías en la Ley de Aceleración Industrial (IAA) son esenciales y alcanzables.
La cadena de valor de las baterías en Europa ha enfrentado varios contratiempos en los últimos años. Sin embargo, no parte de cero. La Ley de Aceleración Industrial (IAA) debe brindar el impulso necesario para materializar y escalar los proyectos. T&E muestra cómo los incentivos previstos en la IAA son tanto necesarios como factibles.
T&E ha analizado la viabilidad de los objetivos de la IAA, así como el estudio de Mobility Globa (encargado por ACEA), que indica una “brecha de baterías” de 150 GWh para el año 2028.
Un cuarto de la capacidad anunciada para celdas de batería en la UE desde 2022 ha sido cancelada o pospuesta. La situación en Alemania es especialmente preocupante, ya que su lista de proyectos para 2035 se ha reducido a la mitad.
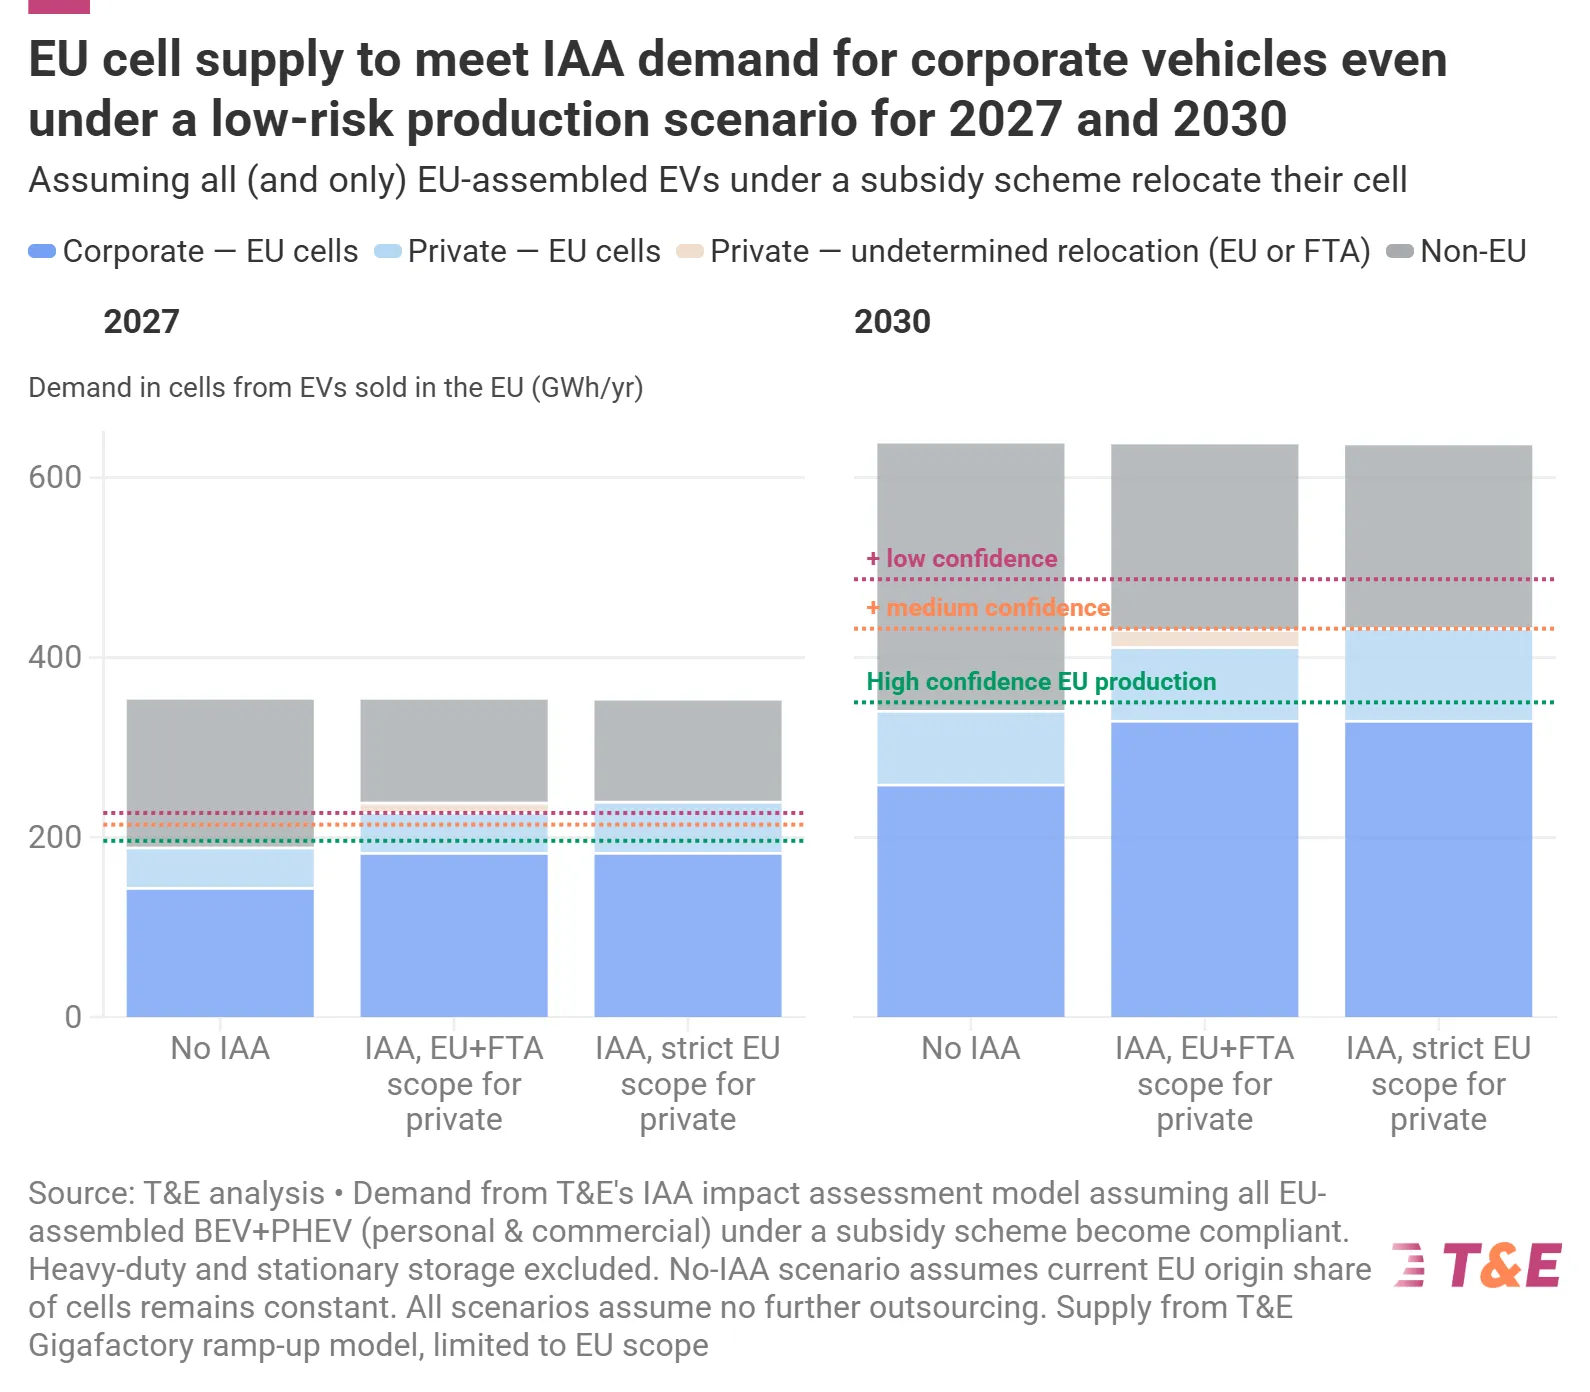
La producción de celdas en la UE podrá satisfacer la demanda de vehículos corporativos para 2027. Para 2030, solo la producción de celdas en la UE podrá abastecer a los vehículos que califiquen para recibir apoyo (tanto corporativos como privados).
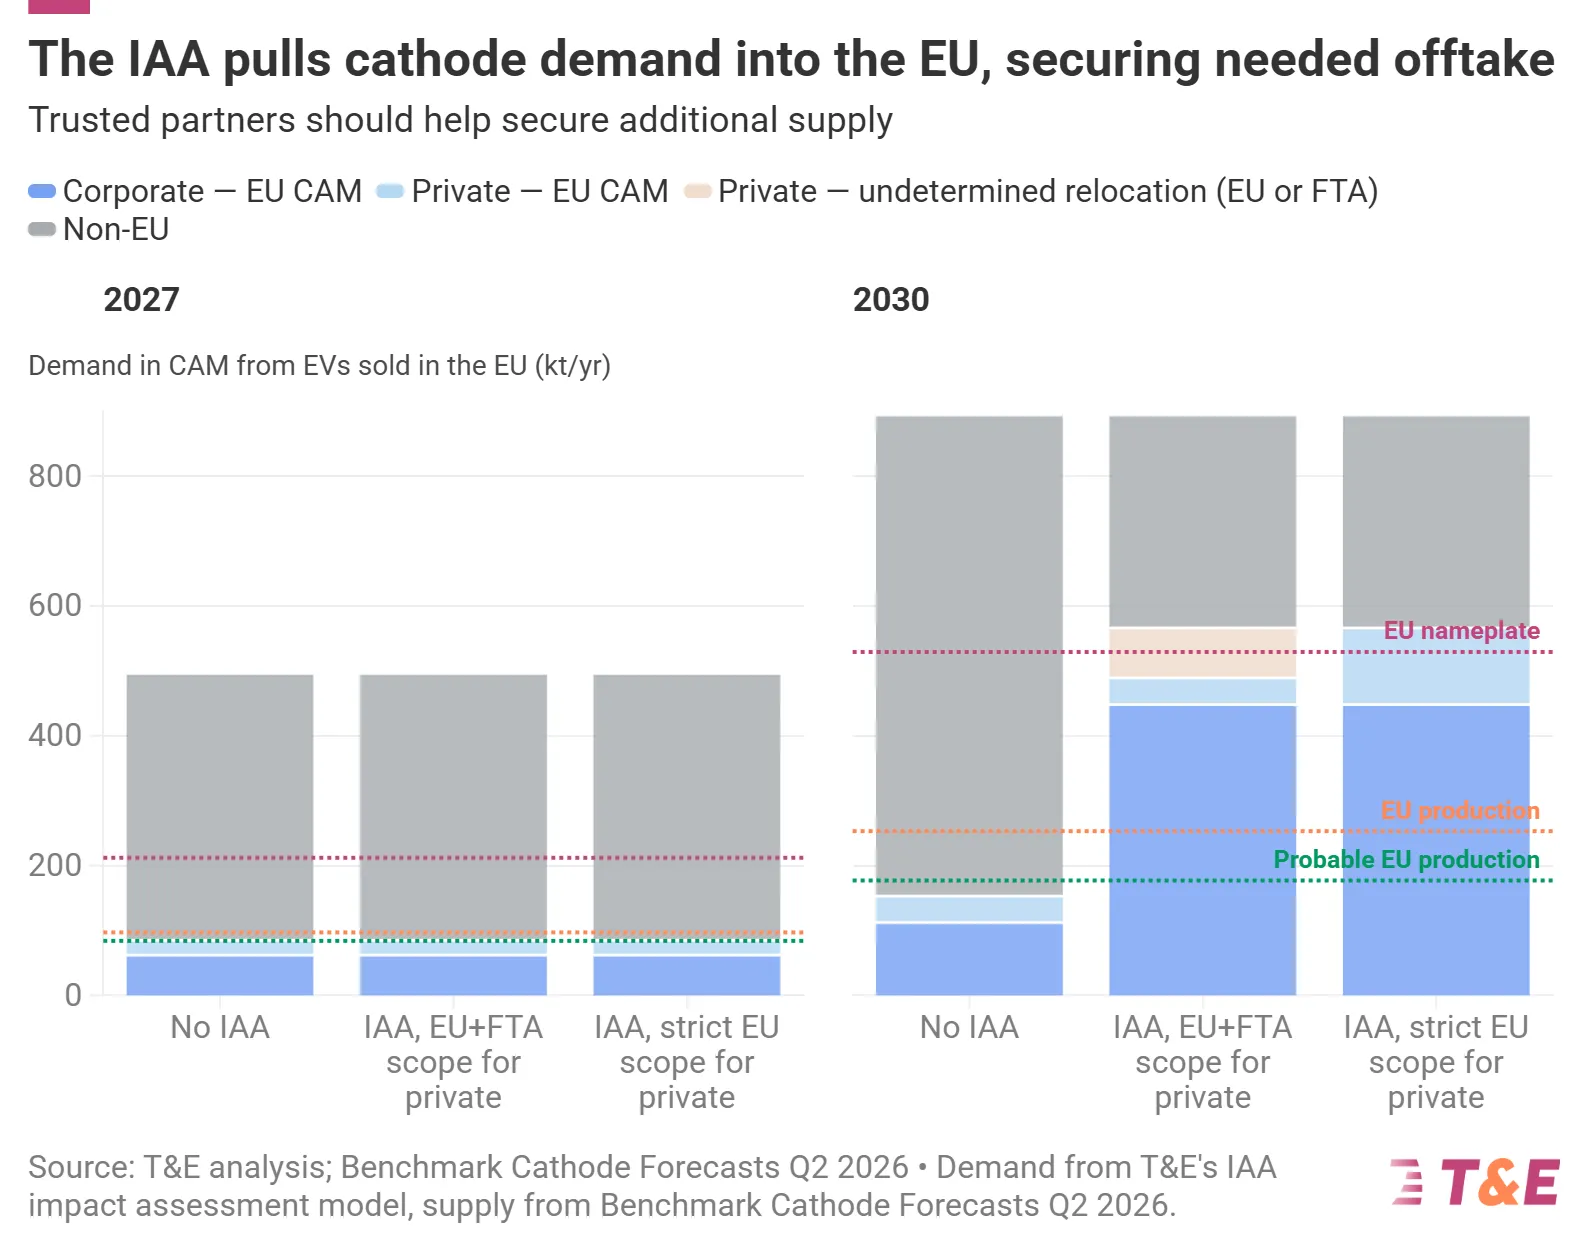
La demanda de cátodos podrá satisfacerse, al menos para los vehículos corporativos, con la capacidad ya anunciada para 2030. La IAA generará una demanda estable y fomentará la materialización de los proyectos.
T&E ha analizado las afirmaciones de ACEA e identificado defectos metodológicos fundamentales en los argumentos de la industria, lo que ha llevado a una conclusión excesivamente pesimista sobre la capacidad de celdas de batería en Europa y los aumentos de costos relacionados con la localización de la cadena de valor de las baterías.
T&E determina que una cuarta parte de la capacidad anunciada desde 2022 ha sido cancelada o puesta en suspenso. Alemania se ve especialmente afectada, ya que su lista de proyectos para 2035 se ha reducido a la mitad. Actualmente, las entidades no europeas, principalmente fabricantes surcoreanos, representan más del 72 % de la producción activa de celdas de batería en todo el continente.
No obstante, Europa no parte de cero. Más de la mitad de las celdas de los vehículos eléctricos vendidos en el mercado de la UE hoy ya son “Hechas en la UE”. La cadena de valor de las baterías en Europa se está especializando tanto en químicas NMC como en LFP. Aunque Europa está más rezagada en cuanto a baterías LFP, su potencial es considerable: Europa está en camino de producir más de 100 GWh de baterías LFP para 2030 y podría alcanzar los 140 GWh si todos los proyectos potenciales se llevan a cabo.
Para 2027, la UE por sí sola dispondría de celdas suficientes para alimentar los vehículos eléctricos corporativos (basado en la producción real esperada, no en la capacidad indicada en la placa). También se podría satisfacer una parte considerable de la demanda proveniente de vehículos privados subvencionados mediante la producción local de celdas. En 2030, tanto la demanda de vehículos corporativos como la de vehículos privados podría cubrirse con la producción existente de celdas.
Sobre la producción de material activo en cátodo (CAM), T&E determina que, sin medidas adicionales, China podría seguir manteniendo más del 80% de la producción mundial para el año 2035, con solo el 3% de la producción global de cátodos ubicado en Europa. A pesar del dominio chino en el suministro mundial, varios polos de producción de cátodos basados en LFP y NMC están surgiendo en Europa. El análisis de T&E muestra que la demanda de cátodos puede satisfacerse al menos para los vehículos corporativos, gracias a la capacidad ya anunciada. No obstante, para garantizar el suministro de CAM para vehículos privados subvencionados, se deberían incluir en el ámbito de aplicación socios confiables como Canadá y Corea del Sur. Postergar los requisitos relacionados con el CAM es sumamente contraproducente, ya que pondría en riesgo la expansión de los proyectos locales de este material.
El análisis de T&E revela un vínculo aún más débil en la cadena de suministro de baterías de Europa: el precursor CAM (pCAM). A pesar de su importancia estratégica y de su papel al ofrecer mercados a los refinadores y recicladores de la UE, los umbrales mínimos para el pCAM aún no forman parte del IAA. De toda la capacidad anunciada para pCAM hasta 2030 (552,6 GWh), solo 217,9 GWh están actualmente en camino de cumplirse.
T&E también examinó las afirmaciones de la industria
Las flexibilidades propuestas por los fabricantes de automóviles —las llamadas propuestas de refuerzo para flotas— socavarían significativamente la eficacia del IAA, ya que actualmente es posible cumplir con requisitos atenuados del IAA mediante un 70% de refuerzo en las flotas con cambios estratégicos mínimos. Posponer los requisitos relacionados con las celdas y el CAM eliminaría los factores de impulso cruciales necesarios para los proyectos en estos ámbitos.
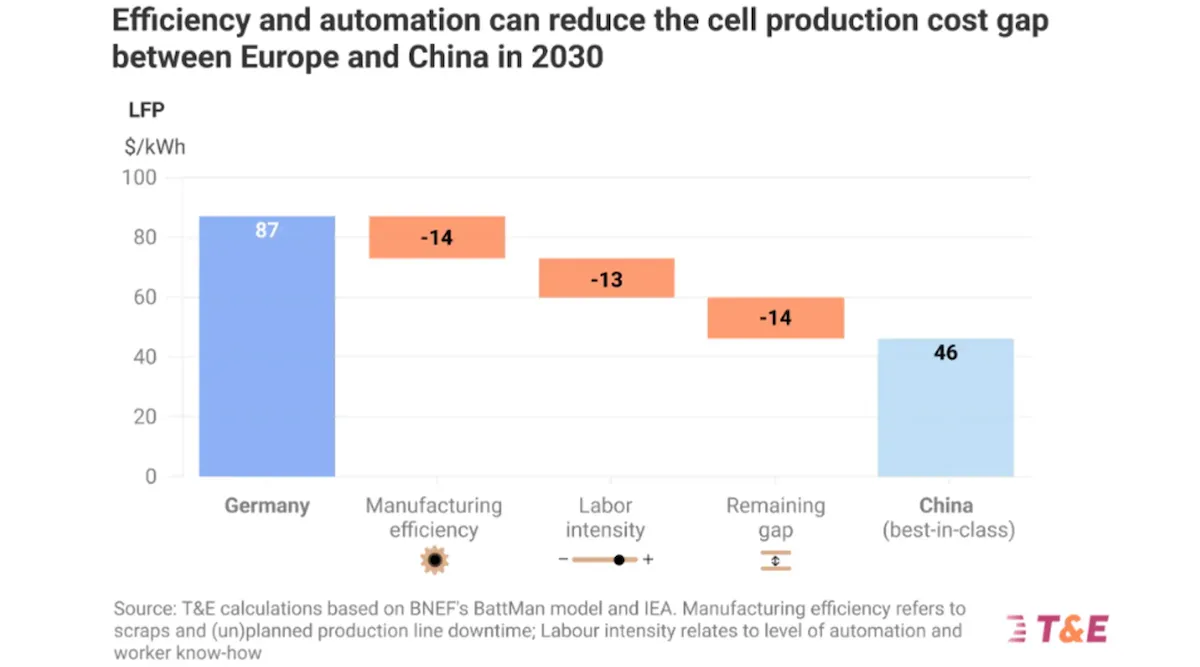
La proyección de ACEA de 150 GWh de “falta/deficiencia en baterías” para 2028 está inflada y se basa en suposiciones contables restrictivas. Esta deficiencia en realidad no representa una escasez de capacidad física, sino más bien una elección de asignación comercial por parte de los fabricantes originales. Al restar las celdas de batería exportadas en automóviles ensamblados en la UE y excluir aquellas que actualmente no se adaptan a los procesos de ensamblaje locales, el estudio de Mobility Global subestima la verdadera capacidad de fabricación en la UE. Además, se sobreestima la demanda de vehículos según los estándares de la IAA. De manera similar, los aumentos de costos relacionados con las baterías fabricadas en la UE, según lo estimado por los fabricantes de automóviles, también están exagerados. Los incrementos de costos seguirán siendo limitados, ya que las diferencias de costo no son estáticas y disminuirán con el tiempo a medida que escala la producción de baterías en Europa. T&E estima que la diferencia de costos entre las celdas europeas y las chinas disminuirá en un 70% para 2030, lo que supondrá solo un aumento de 500 euros en el costo de un vehículo eléctrico promedio.
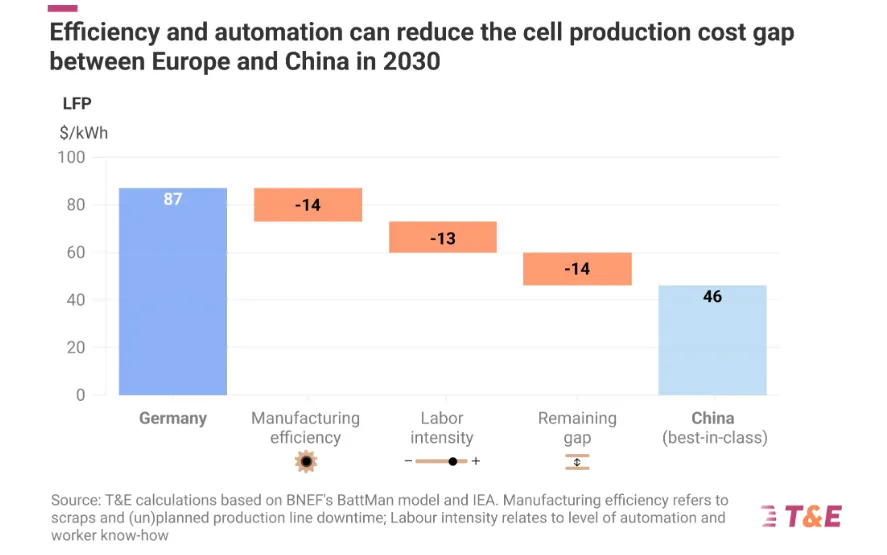
Es fundamental generar demanda local, ya que las empresas de tecnologías limpias como los fabricantes de baterías y otros productores de componentes atraviesan lo que se conoce como el valle de la muerte: la fase en la que pasan de una planta piloto a la producción en masa, durante la cual las tasas de desecho son altas debido a la optimización de los procesos industriales. La IAA puede ayudar a estas empresas a sobrevivir y superar la excesiva dependencia de China al crear una demanda adicional para los actores nacionales.
Recomendaciones clave
Mantener en vigor el requisito de fabricación local para 2027-2028. El artículo 13 (alcance estricto de la UE para los automóviles corporativos) debe conservarse en su forma actual, ya que garantizará que la gran mayoría del mercado (el 60 % de los vehículos eléctricos) se fabrique en la UE. Alternativamente, se puede adoptar un enfoque con socios de confianza que cumplan criterios estrictos de participación voluntaria para los automóviles privados y corporativos.
Mantener en vigor los requisitos CAM para 2030 e incluir a socios de confianza en su ámbito de aplicación. Los proyectos CAM de la UE no sobrevivirán sin señales adicionales de demanda.
Agregar un umbral mínimo para los componentes intermedios: el 20 % para pCAM y el 10 % para el material activo del ánodo (AAM) para 2032, a cumplir con socios de confianza. Es urgente desarrollar capacidad nacional en este sector para diversificarse de China desde una perspectiva de resiliencia y estratégica. Esto también debería incluir un umbral mínimo del 20 % para el litio, níquel, cobalto y grafito.
Se deben adoptar criterios estrictos para determinar qué se considera un socio fiable, con el fin de reducir los riesgos de elusión. Una condición debería ser excluir los proyectos en países terceros operados por un país que posea más del 40% de la capacidad de fabricación mundial.
Se debe hacer obligatorio que las baterías de los pequeños vehículos eléctricos provengan de la UE a partir de 2029/2030, ya que la capacidad europea en tecnología LFP será suficiente para cubrir este segmento.
Se debe rechazar la propuesta del fabricante original de vehículos para permitir un umbral de cumplimiento del 70% en toda la flota, ya que esto elimina los factores esenciales necesarios para reducir los riesgos en las celdas y los proyectos CAM. Para ser efectiva, la IAA debe facilitar la toma de decisiones finales de inversión.
Artículo de T&E. Por Franziska Grüning, responsable de materias primas. Bruselas (UE)
Lea el resumen. Lea la reacción de T&E sobre el estudio de ACEA.
