
Lecciones de la transición de India a los vehículos eléctricos
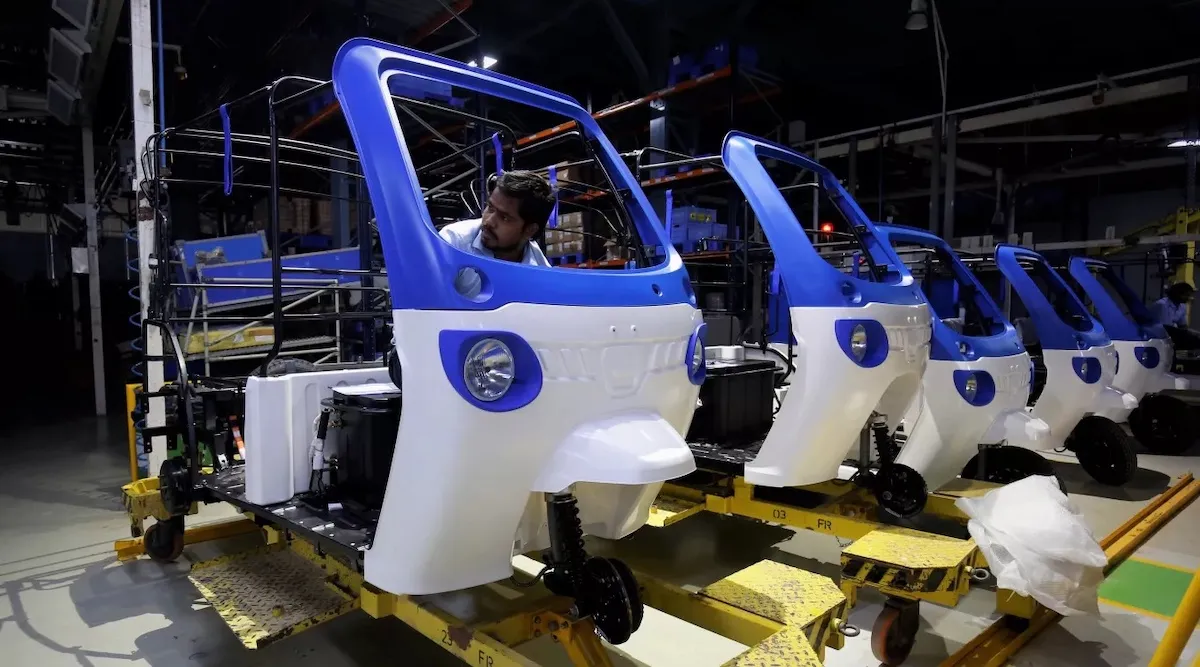
Una fábrica de vehículos eléctricos en Bengaluru, India. Crédito: Abhishek Chinnappa/Climate Visuals Countdown, CC BY-NC-ND 4.0
Apoye el trabajo de CleanTechnica a través de una suscripción a Substack, en Patreon o en Stripe. Ayúdenos a producir todo el contenido de alta calidad y original que publicamos semana tras semana, a pesar de los desafíos que plantean las inteligencias artificiales para extraer contenido, las redes sociales antisociales, la inflación y otros obstáculos.
Qué pueden enseñar las estrategias estatales de vehículos eléctricos de India a los responsables políticos de todo el mundo.
Escrito por Swapnil Fulari, especialista en transporte limpio de NRDC India; Amitosh Gautam, representante estatal (Gujarat y Maharashtra) de NRDC India; y Harshit Gupta, representante estatal (Uttar Pradesh). Artículo de NRDC.
El mercado de vehículos eléctricos (VE) en India ha adquirido un impulso significativo. Según los datos de registro de vehículos del gobierno indio, las ventas acumuladas de VE han alcanzado ya los 10,21 millones entre más de 449 millones de vehículos en las carreteras del país. La participación de los VE en las ventas de vehículos nuevos subió al 8,25 por ciento en el ejercicio fiscal que finalizó en marzo de 2026, frente al 7,48 por ciento del año anterior. Este crecimiento refleja un apoyo político deliberado: iniciativas como el PM Electric Drive Revolution in Innovative Vehicle Enhancement (PM E-DRIVE), los incentivos vinculados a la producción (PLI) para la fabricación de automóviles y los incentivos PLI para el almacenamiento en baterías Advanced Chemistry Cell (PLI-ACC) —un programa federal para desarrollar la capacidad de fabricación nacional de este tipo de baterías— han reducido los costos y disminuido los riesgos para tanto a los fabricantes como a los compradores. Otros países que buscan su propia transición hacia vehículos eléctricos pueden recurrir a las mismas herramientas políticas.
Mientras que la política nacional establece los parámetros básicos, los resultados se determinan a nivel estatal. El ritmo de adopción, las categorías de vehículos que lideran esta tendencia y la forma en que se distribuyen los beneficios varían, ya que cada estado ha adoptado estrategias diferentes. Algunos dan prioridad a la capacidad industrial, otros estimulan la demanda antes de que la fabricación esté madura, mientras que otros se centran en la regulación. Ninguno de estos enfoques es fijo ni exclusivo. Los estados pueden combinar y secuenciar los aspectos relacionados con la fabricación, la demanda y las políticas públicas en diferentes ordenes, y estas lecciones son aplicables no solo a la India, sino también a cualquier gobierno nacional que intente acelerar la adopción de vehículos eléctricos.
La apuesta por la fabricación: Construir la oferta antes que la demanda
La política industrial ofrece una vía evidente para la transición a los vehículos eléctricos: crear una base de manufactura para atraer inversiones, fortalecer las cadenas de suministro y generar empleos. Pero las fábricas solo resuelven la mitad del problema. Generar demanda es más difícil, ya que depende de que bajen los costos de compra, de que haya infraestructura de carga disponible y de que los consumidores confíen en que los vehículos eléctricos satisfagan sus necesidades. Nada de esto proviene de una fábrica. La capacidad de producción por sí sola no garantiza que los consumidores compren esos vehículos.
Gujarat es uno de los varios estados indios que siguen una estrategia basada en la oferta: un enfoque económico centrado en aumentar la capacidad de fabricación para impulsar el crecimiento en lugar de gestionar la demanda del consumidor, confiando en que esta seguirá. No está solo en esto: Tamil Nadu y Maharashtra también han creado polos industriales similares. Pero la experiencia de Gujarat muestra claramente las limitaciones de ese enfoque. El estado alberga a 12 fabricantes de equipos originales reconocidos (OEM), entre ellos Tata Motors, MG Motor y Maruti Suzuki, que cuentan con el apoyo de 10 instalaciones aprobadas bajo el programa PLI-Auto, un programa federal que ofrece incentivos financieros a los fabricantes de automóviles vinculados a su producción. Gujarat también ha atraído importantes inversiones en la fabricación de baterías, incluida una gran asignación bajo PLI-ACC para Reliance New Energy, una empresa de baterías perteneciente a Reliance Industries. Esta fortaleza industrial aún no...
Esto se tradujo en niveles comparables de adopción local de vehículos eléctricos. La participación de Gujarat en los nuevos vehículos eléctricos fue solo del 3,63 por ciento en el ejercicio fiscal que finalizó en marzo de 2026 y del 1,33 por ciento de forma acumulativa, ambos valores muy por debajo de los promedios nacionales del 8,05 por ciento y el 2,17 por ciento, respectivamente. Una reducción temporal del impuesto vial elevó las ventas en un 75 por ciento a principios de 2026, lo que demuestra que la demanda puede responder rápidamente ante los incentivos adecuados. Pero el incentivo expiró en marzo sin que se confirmara su prórroga, y las ventas volvieron a disminuir.Tamil Nadu muestra cómo puede ser la misma apuesta por la manufactura cuando se combina con esfuerzos del lado de la demanda. El estado cuenta con 38 instalaciones aprobadas bajo el programa PLI-Auto, más que cualquier otro estado aparte de Maharashtra, y alberga el mayor premio PLI-ACC del país: la asignación de 20 gigavatios-hora (GWh) a Ola Cell Technologies; la mitad de los 40 GWh otorgados a nivel nacional. A diferencia de Gujarat, Tamil Nadu combinó ese impulso manufacturero con incentivos correspondientes del lado de la demanda: su Política de Vehículos Eléctricos 2023 incluye un reembolso del 100 por ciento del Impuesto Estatal sobre Bienes y Servicios (SGST) para los fabricantes de vehículos eléctricos, además de los incentivos federales, mientras que los compradores gozan de una exención total del impuesto vial, las tarifas de registro y los costos de permisos hasta finales de 2025. Como resultado, la participación de Tamil Nadu en los vehículos nuevos eléctricos alcanzó el 8,24 por ciento en el ejercicio fiscal que finalizó en marzo de 2026, siguiendo de cerca la tasa nacional en lugar de...
quedándose muy atrás, al igual que lo hizo Gujarat. La lección no es que la política industrial fracasó en Gujarat y tuvo éxito en Tamil Nadu. Ambos estados aplicaron incentivos similares para la manufactura. Lo que difiere es que Tamil Nadu combinó su impulso manufacturero con medidas orientadas a la demanda, algo que Gujarat aún no ha hecho.La historia de Gujarat no es un cuento de advertencia, sino una historia inacabada. La manufactura ha desarrollado capacidad industrial, atraído inversiones y fortalecido la posición del estado en el ecosistema de vehículos eléctricos de India. Pero la oferta por sí sola no crea un mercado. Es necesario cultivar deliberadamente una demanda sostenida, una brecha que Gujarat parece estar abordando ahora a través de su próxima Política de Movilidad Verde 2026, una política sucesora más ambiciosa que busca que el 30 por ciento de las nuevas matriculaciones de vehículos sean eléctricos o propulsados por otros combustibles verdes para 2031.
La demanda primero: Cómo la demanda de los compradores puede impulsar la oferta
El pensamiento industrial convencional supone que los gobiernos deben crear capacidad de fabricación antes de que los consumidores compren. Varios estados indios demuestran que la fabricación de vehículos eléctricos no tiene por qué preceder a la demanda: una fuerte demanda interna puede atraer inversiones por sí sola, simplemente al demostrarles a los inversores que el mercado es real.
El estado de Uttar Pradesh es el ejemplo más claro de esa situación, ya que se basa casi en su totalidad en la electrificación de la movilidad comercial —vehículos utilizados para transportar personas o mercancías a cambio de una tarifa, como taxis, triciclos y furgonetas de entrega— en lugar de automóviles personales. Este estado se ha convertido en el mercado de vehículos eléctricos más grande de India, con 1,72 millones de vehículos eléctricos registrados, lo que representa casi el 18 por ciento de la flota total de vehículos eléctricos del país. Ese crecimiento ha sido impulsado en gran medida por la rápida electrificación de los triciclos comerciales utilizados para el transporte de pasajeros y mercancías en la última etapa del recorrido: Uttar Pradesh representa más del 40 por ciento de las ventas de triciclos eléctricos en India, gracias a más de 2,300 estaciones de carga públicas. La demanda surgió primero y luego siguió la fabricación: Ashok Leyland abrió una planta nueva de 70 acres dedicada a vehículos eléctricos en Lucknow en enero de 2026, porque el mercado ya existía allí.
Karnataka es un estado que cuenta una historia diferente. La demanda ha sido impulsada menos por el transporte compartido o informal y más por el aumento de los costos del combustible y los ingresos más altos en la economía tecnológica de la ciudad de Bengaluru, lo que ha hecho que la posesión de vehículos eléctricos privados sea cada vez más atractiva. Karnataka se ha convertido en el tercer mercado de vehículos eléctricos más grande de India, donde las motocicletas eléctricas representan casi el 78 por ciento de todos los registros de vehículos eléctricos. El estado también cuenta con la red de carga más extensa del país: más de 6,000 estaciones públicas, cerca de una cuarta parte del total en India, concentradas principalmente en Bengaluru.
Entre Uttar Pradesh y Karnataka, la lección es la misma, aunque las fuentes de demanda difieren: un mercado no necesita fábricas para poder crecer. Necesita compradores e infraestructura de carga que mantengan el ritmo de la creciente demanda. La manufactura tiende a seguir una vez que ambos elementos existen.
Cómo la política puede dar forma a los mercados
No todo estado necesita una fábrica para liderar. A veces, lo único que se requiere es certeza en las políticas: objetivos claros, mandatos escalonados y plazos predecibles. Si se aplican bien, estos pueden acelerar la transición más rápido que los subsidios o la demanda del mercado por sí solos, al brindar a compradores y fabricantes confianza sobre la dirección que tomará el mercado.
La capital de la India, Delhi, es un ejemplo mejor que cualquier otro lugar del país. Su Política de Vehículos Eléctricos 2026, en vigor hasta 2030, no depende tanto de subsidios sino que simplemente exige este cambio. A partir de enero de 2026, los agregadores de flotas y operadores de entregas ya no podrán incorporar a sus flotas nuevos vehículos de dos ruedas o vehículos ligeros de carga que funcionen con gasolina o diésel. Los vehículos de dos ruedas con motor de combustión interna que ya poseen deben ser eliminados gradualmente para finales de 2026. Las matriculaciones de vehículos de tres ruedas con motor de combustión interna cesarán por completo a partir de 2027; las de vehículos de dos ruedas, a partir de 2028. El objetivo es que el 95 por ciento de las nuevas matriculaciones de vehículos sean eléctricas para 2027 y que el 30 por ciento de toda la flota lo sea para 2030, con inversiones en infraestructura de carga que avancen al mismo ritmo.
Delhi basa su estrategia en la regulación en lugar de en la capacidad de fabricación. El Índice de Movilidad Eléctrica de India es una clasificación conjunta realizada por NITI Aayog (el grupo de reflexión sobre políticas públicas del gobierno indio), junto con socios del sector, que sigue los avances en vehículos eléctricos a nivel estatal. En este índice, Delhi es uno de los pocos estados considerados líderes. También ha creado la flota más grande de autobuses públicos eléctricos del país: casi 4,850 unidades a julio de 2026, con más en camino. La experiencia de Delhi demuestra que una regulación bien diseñada que genere demanda puede ser una herramienta política más eficaz que los incentivos a la fabricación o las subvenciones a los compradores por sí solos: incluso sin una base industrial, mandatos claros y plazos estrictos pueden crear un mercado tan rápido como lo haría la inversión en fabricación, o incluso más rápido.
No existe un modelo único para una transición exitosa a los vehículos eléctricos
Ninguno de estos caminos representa un punto final. La fabricación, la demanda y la regulación son ventajas iniciales, no líneas de meta. Los estados que más han avanzado no son aquellos que dominaron un único factor; son los que continuaron desarrollándose más allá de él. El estado de Maharashtra ilustra bien esto: cuenta con 85 instalaciones de fabricación de vehículos eléctricos, más que cualquier otro estado. También registró aproximadamente 280,000 ventas de vehículos eléctricos en el ejercicio fiscal que finalizó en marzo de 2026, lo que representó casi el 11 por ciento de las ventas totales de vehículos eléctricos en India ese año, al mismo tiempo que lideró la adopción de vehículos de dos ruedas, automóviles de pasajeros y autobuses eléctricos.
Andhra Pradesh y Telangana son estados que demuestran dos formas diferentes en las que los estados más pequeños pueden generar demanda por sí mismos. Andhra Pradesh aplicó sus propios incentivos directamente sobre los programas del gobierno central: un reembolso total del SGST, que corresponde a la parte estatal del Impuesto sobre Bienes y Servicios de India (GST), además de un descuento del 50 por ciento en los impuestos eléctricos para la carga de vehículos eléctricos. Ese apoyo ha ayudado a Andhra Pradesh a convertirse silenciosamente en uno de los estados líderes de India en la fabricación de baterías, según se mide por su contribución al producto económico nacional en ese sector. Telangana optó por un enfoque más limitado: una exención total del impuesto vial y de registro que durará hasta finales de 2026, además de un acuerdo firmado en marzo de 2026 que ofrece descuentos de hasta el 20 por ciento en las compras de vehículos eléctricos para los empleados del gobierno estatal.
Todavía hay muchas medidas pendientes para cada estado: retirar más rápidamente los vehículos antiguos con motor de combustión, instalar cargadores en hogares y lugares de trabajo además de en carreteras, y dar importancia al transporte de mercancías. Solo los camiones representan una proporción excesiva de las emisiones del transporte. Nada de esto es posible sin que el gobierno nacional también haga su parte: mantener financiados y predecibles durante suficiente tiempo programas como PM E-DRIVE, el programa nacional de incentivos para vehículos eléctricos, para que los estados puedan planificar en función de ellos. La electrificación también debe considerarse un problema sistémico y no una serie de incentivos separados; uno en el que la demanda, el suministro y la preparación de la red deben avanzar juntos.
Tres lecciones para los responsables de la formulación de políticas en todo el mundo
La demanda y la oferta no necesitan desarrollarse en el mismo orden, pero al final ambas son importantes. Gujarat muestra los límites de crear oferta sin una demanda suficiente. Tamil Nadu demuestra el valor de desarrollar ambas cosas juntas. Uttar Pradesh muestra que una fuerte demanda puede atraer inversiones manufactureras por sí sola.
Las regulaciones que generan demanda pueden ser más efectivas que los subsidios por sí solos. Delhi casi no contaba con una base propia de fabricación de vehículos eléctricos, pero sus requisitos y plazos estrictos la convirtieron en uno de los líderes del país. La certeza normativa resultó ser su propio tipo de estrategia industrial.
No existe una secuencia única correcta; solo es necesario mantener el compromiso a largo plazo. Andhra Pradesh, Maharashtra y Telangana partieron cada una de ellas de una ventaja diferente: escala manufacturera, incentivos fiscales o subsidios dirigidos, y continuaron desarrollándola en lugar de detenerse una vez que se implementó uno de esos elementos.
Las políticas específicas varían según el país, pero se aplica la misma disciplina en todas partes: partir de una ventaja existente y desarrollar a partir de ella.
La experiencia de India demuestra que no existe un único camino para la transición a vehículos eléctricos. Las provincias pueden liderar mediante la fabricación, la demanda o la regulación, pero las transiciones más exitosas combinan estos elementos y los ordenan de manera deliberada, desarrollando tanto los mercados como la capacidad productiva con el tiempo. La clave a nivel nacional es contar con una visión clara que permita a las provincias actuar según sus propias ventajas comparativas —ya sea la industria existente, la demanda del mercado o la capacidad normativa— en lugar de seguir un modelo único que todas deban imitar.