
Los costos de construcción de centrales a gas están aumentando rápidamente.
Noticias internacionales sobre energía: La construcción de centrales a gas se vuelve cada vez más costosa; la UE eligió un momento difícil para interrumpir los suministros de GNL ruso; Los fabricantes de electrodomésticos apuntan a una provincia china; El diésel caro preocupa a los mineros estadounidenses.
Índice
La construcción de centrales a gas se vuelve cada vez más costosa
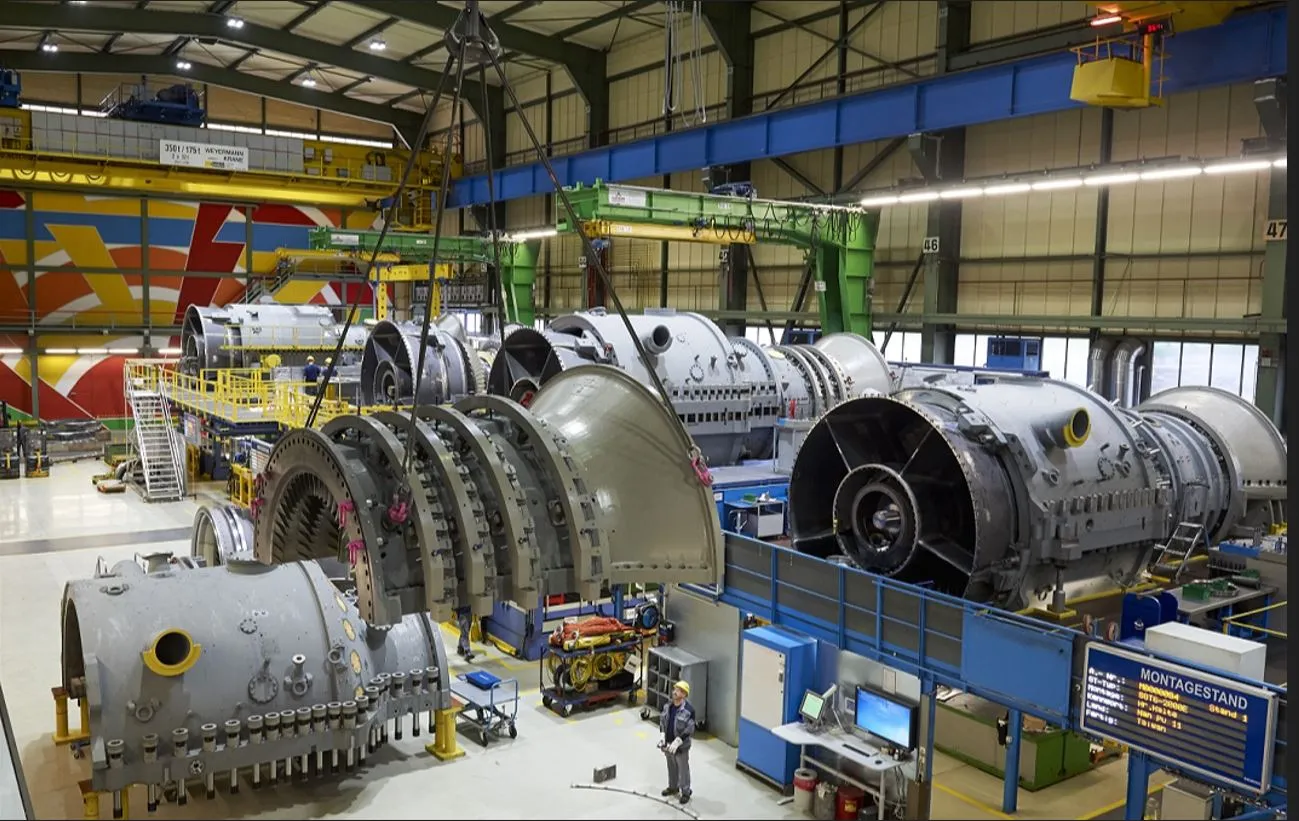
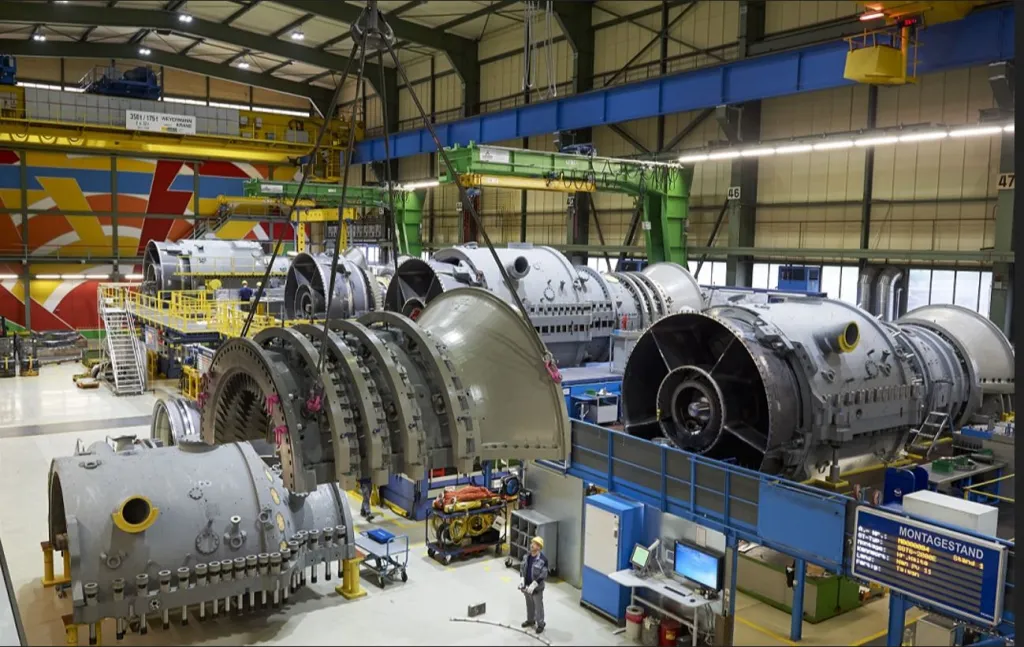
Entre los años 2023 y 2025, los costos de construcción de centrales a gas en Estados Unidos aumentaron un 66%. La causa es el rápido crecimiento de la demanda por este tipo de instalaciones, relacionado con la creciente necesidad de energía por parte de los centros de datos, según informa Bloomberg.
La agencia se basa en un análisis de BloombergNEF según el cual, en 2025, las empresas energéticas presentaron ante los organismos reguladores solicitudes relacionadas con 24 GW de nueva capacidad en el sector del gas. Para comparación, en 2023 esa cifra fue de 4 GW.
Según los cálculos de los analistas, durante ese período el costo promedio de construcción de una central de gas y vapor aumentó de 1,5 millones a casi 2,2 millones de dólares por MW. Además, el tiempo de construcción se prolongó en un 23%.
BloombergNEF predice que, debido a la construcción de centros de datos y al desarrollo de la inteligencia artificial, para 2035 la demanda de capacidad en Estados Unidos aumentará en 106 GW. Las empresas energéticas, para satisfacer esta creciente demanda, están llevando a cabo nuevas inversiones en centrales de gas.
La agencia destaca que el aumento del uso del gas en la energía pone en riesgo la implementación de los planes anteriores relacionados con la protección del clima.
Por otro lado, la mayor demanda de energía provoca un aumento en sus precios para los hogares, lo que afecta negativamente el clima social, también en el contexto de las elecciones parciales al Congreso programadas para el otoño.
También los inversores en centros de datos deciden invertir en fuentes de producción propias, incluidos los gigantes tecnológicos que, bajo la presión de Donald Trump, declararon que sus centros de datos no tendrían un impacto negativo en las facturas de energía de los demás consumidores.
Entre los beneficiarios del auge de las inversiones en energía de gas se encuentran los principales fabricantes de turbinas de gas, como GE Vernova y Siemens Energy. Estos tienen un portafolio de pedidos lleno para los próximos años, y las acciones de ambas empresas se negocian en niveles récord.
Véase también: Tauron tiene problemas en Jaworzno. Nadie quiere suministrarle turbinas de gas
La UE ha elegido un momento difícil para interrumpir los suministros de GNL ruso
La Unión Europea impone una prohibición a la importación de GNL ruso en contratos a corto plazo, en un momento en que los precios del gas han aumentado un 40% desde principios de marzo, y los países miembros se preparan para reabastecer sus reservas antes del próximo invierno, según destaca Bloomberg.
La prohibición entró en vigor el 25 de abril, y para finales de 2026 se pretende detener por completo la importación de GNL desde Rusia hacia la UE. Asimismo, para el otoño de 2027 se buscará poner fin también a los suministros de gas ruso a través de tuberías. La agencia indica que actualmente la Unión satisface alrededor del 12% de su demanda de gas mediante importaciones desde Rusia.
Según los cálculos de las empresas Wood Mackenzie y Energy Aspects, la prohibición de las compras spot de gas licuado ruso podría reducir la importación en unos 2,8 a 3,5 millones de toneladas al año, lo que equivale a aproximadamente el 3% del total de suministros de GNL a la UE en 2025.
A finales de enero, los Estados miembros de la UE aprobaron formalmente el reglamento sobre la retirada gradual del gas por tubería y del GNL proveniente de Rusia, es decir, poco más de un mes antes de los ataques de Estados Unidos e Israel contra Irán, lo que provocó el bloqueo del Estrecho de Ormuz y un aumento drástico en los precios del gas, el petróleo y los combustibles.
Mientras tanto, tras un invierno frío, Europa se prepara para reabastecer sus almacenes vacíos, y hasta ahora aproximadamente una quinta parte del suministro global de GNL proviene del Golfo Pérsico.
Bloomberg señala que actualmente los crecientes precios del gas se ven limitados por la reducción de la demanda en otras partes del mundo, especialmente en Asia. Sin embargo, esto podría cambiar significativamente si el bloqueo del Estrecho de Ormuz se prolonga durante los meses de verano, cuando normalmente aumenta la competencia entre Europa y Asia debido al invierno y al reabastecimiento intensivo de los almacenes.
Según los expertos, la Comisión Europea podría autorizar entonces una restauración temporal de la posibilidad de comprar GNL ruso al contado. Sin embargo, otra prueba para el mercado de la Unión será la expiración a finales de año de los contratos a largo plazo, seguida del cese en 2027 de los suministros por tuberías.
Bloomberg también señala que un factor importante será si el principal exportador de gas licuado a la UE, es decir, Yamal LNG, encontrará nuevos clientes en Asia que reemplacen a los receptores actuales. Si esto ocurre, la competencia entre la UE y Asia por el GNL proveniente de otras regiones será algo menor.
Según la información disponible hasta ahora, Novatek, el principal accionista de Yamal LNG, está manteniendo conversaciones sobre suministros con clientes de India, China o Vietnam. Parte del material también podría llegar potencialmente a Turquía y Egipto.
Ver también: Bruselas deja la crisis energética en manos de los gobiernos
Los fabricantes de automóviles eléctricos tienen como objetivo una provincia china
En las principales metrópolis chinas, la abrumadora mayoría de los automóviles vendidos recientemente son de propulsión eléctrica. Ahora, los fabricantes se proponen acelerar su expansión en las regiones menos prósperas del país, según analiza el “Financial Times”.
Según la empresa consultora Automobility, en 2025 se vendieron 27,8 millones de automóviles nuevos en China, de los cuales 13,9 millones tenían propulsión completamente eléctrica o híbrida. Para comparación, en 2020 solo fueron 1,3 millones, mientras que las ventas de automóviles de combustión interna alcanzaron casi 24 millones de unidades.
En el desarrollo de la movilidad eléctrica lideran las grandes metrópolis como Pekín, Shanghái, Cantón o Shenzhen. En cambio, en los centros urbanos más pequeños, la proporción de automóviles con motor eléctrico no supera el 40%.
Gracias a estas regiones, empresas como Volkswagen, BMW, Toyota, Honda o General Motors siguen formando parte de los 15 mayores fabricantes en términos de ventas, ya que su participación en el mercado de vehículos eléctricos es insignificante frente a sus competidores chinos.
La firma de investigación Omnia predice que la provincia alcanzará una participación del 50 % de vehículos eléctricos para finales de 2027. Según los analistas, esto podría provocar un exceso de capacidad de producción y, por lo tanto, una reorientación radical de los automóviles a combustión interna chinos hacia los mercados extranjeros. En algunos escenarios, para 2030 la participación de los vehículos a combustión interna en las ventas de automóviles nuevos en China podría descender hasta el 20 %.
“Financial Times” señala que hasta ahora la expansión de la movilidad eléctrica en las zonas menos desarrolladas del país ha estado limitada por la escasa capacidad adquisitiva de los clientes, así como por una red de cargadores públicos menos desarrollada.
Pero esto está cambiando, ya que los mayores fabricantes como BYD y Geely lanzan cada vez más modelos económicos, incluidos los híbridos. Además, el aumento de los precios de la gasolina debido a la guerra en Oriente Medio es otra razón que genera mayor interés por los vehículos eléctricos.
También debería mejorar significativamente la infraestructura pública para cargar automóviles. Según los planes del gobierno, para finales de 2027 debería ampliarse a 28 millones de estaciones, frente a 21 millones a principios de 2026.
Ver también: ¿Restricciones preventivas para la energía fotovoltaica y las baterías? Parte 1
Los caros combustibles diésel preocupan a los mineros estadounidenses
Los productores estadounidenses de carbón energético esperan aumentar sus exportaciones, ya que la demanda en el mercado global crece debido a la guerra en Oriente Medio. Al mismo tiempo, un problema es el aumento del precio del combustible diésel, lo que eleva los costos de extracción, según informa el “Financial Times”.
El periódico señala que el bloqueo del Estrecho de Ormuz y el correspondiente aumento drástico en los precios del petróleo y el gas generan una mayor demanda de carbón, especialmente en Asia, donde aumenta el uso de centrales eléctricas a carbón.
Los productores estadounidenses ven en esto una oportunidad para incrementar sus ventas, ya que la industria, a pesar del apoyo político y regulatorio por parte de la administración de Donald Trump, también sufre las consecuencias de la guerra comercial con China. En 2025, las exportaciones de carbón extraído en EE. UU. disminuyeron en casi una quinta parte, tras la imposición de aranceles compensatorios por Pekín.
Actualmente, el sector espera una mejora en los resultados y prevé un aumento del 10% en las ventas a mercados extranjeros para el año 2026. La demanda crece no solo por parte de los mayores importadores, como China e India, sino también de otros países asiáticos.
No obstante, el optimismo se ve mermado por los crecientes precios del diésel, que elevan los costos de extracción y transporte, lo que dificulta que el carbón proveniente de Estados Unidos compita incluso con el material procedente de Australia. El combustible es la fuente principal de energía para las maquinarias mineras, así como para camiones, trenes o barcos que transportan carbón a los puertos marítimos.
La Agencia de Información Energética indica que, desde el inicio de la guerra en Oriente Medio, los precios del combustible para camiones han aumentado un 48%. Bank of America estima que los costos del diésel representan alrededor del 25% de los costos totales en las minas a cielo abierto y del 12% en las minas subterráneas. Mientras tanto, los costos de transporte a China han aumentado hasta en un 55%.
Mira también: Polskie Widmo construyó un georradar que alcanza 40 m de profundidad. Trabajan en Japón, porque en Polonia…