
Cómo electrificar ligeramente el transporte pesado
La electrificación de los camiones es inevitable, pero el simple reemplazo de la flota no basta. ¿Podrá Polonia construir una red de carga e infraestructura energética antes de que la falta de capacidad adecuada comience a limitar la competitividad de los transportistas?
Índice
Polonia es el mercado más grande de transporte terrestre de mercancías en la Unión Europea. La electrificación de los camiones no implica que toda la flota pase a utilizar energía eléctrica en unos pocos años, pero la posibilidad de ofrecer un transporte de bajas y cero emisiones se convertirá cada vez en un elemento más importante para la competitividad de los transportistas.
Las grandes empresas industriales, logísticas y comerciales establecen cada vez con más frecuencia objetivos de reducción de emisiones en toda la cadena de suministro. Como resultado, las emisiones del transporte pueden comenzar a tener para los clientes una importancia similar a la del precio, la puntualidad o la calidad del servicio.
Si la infraestructura para camiones eléctricos se desarrolla más rápidamente en Alemania, Holanda o Francia, será más difícil para las empresas polacas competir por algunos de los contratos europeos. Por lo tanto, la electrificación del transporte no es solo un elemento de la política climática, sino también una cuestión para mantener la posición de los transportistas polacos.
El mayor problema no es la disponibilidad misma de los camiones eléctricos. Los vehículos y las cargadoras se pueden pedir relativamente rápido, mientras que llevar la potencia adecuada a un gran centro eHDV puede requerir un proceso de inversión de varios años.
Un establecimiento de este tipo necesita varios, e incluso una docena, de megavatios a largo plazo. Por eso, las inversiones en la red y la preparación de los sitios adecuados deben iniciarse antes que el desarrollo de la flota.
NFOŚiGW ha puesto en marcha un programa para los operadores de sistemas de distribución, que apoya la expansión de la red necesaria para alimentar estaciones de alta potencia. Sin embargo, lo fundamental sigue siendo la coordinación entre los operadores de cargadores y los OSD.
El operador de la estación actúa según el calendario del programa de subvenciones, los acuerdos relacionados con los terrenos y el suministro de equipos, mientras que las inversiones en la red suelen tener un ciclo completamente diferente. Sin sincronización, puede darse la situación de que haya estaciones esperando energía y, al mismo tiempo, infraestructura de red sin utilizar durante años.
Otra limitación son las ubicaciones. Un centro para camiones requiere una gran superficie, una geometría adecuada del terreno, acceso y salida fáciles, plazas de estacionamiento y servicios para los conductores. Hay un número limitado de estos espacios junto a las rutas principales.
Solo la subvención para camiones no es suficiente
El programa de apoyo a la compra de camiones eléctricos cuenta con un presupuesto de 2 mil millones de zlotys, y la subvención máxima para un vehículo de categoría N3 puede llegar a los 750 mil zlotys. Sin embargo, el interés mostrado hasta ahora indica que reducir la diferencia de precio de compra no es suficiente, ya que el transportista toma su decisión en función del costo total de uso.
El camión eléctrico sigue siendo considerablemente más caro que el diésel. Además del precio de compra, hay que tener en cuenta los costos de financiación, energía y seguros, la organización del carga, el impacto del alcance y el tiempo de inactividad en el uso del vehículo, así como su valor futuro.
El arrendamiento tiene una importancia especial, ya que es la base principal de la financiación del transporte en Polonia. Otro problema es el valor residual. En el caso de los vehículos de combustión, el mercado puede estimar relativamente bien el precio de un automóvil de varios años.
El mercado secundario de camiones eléctricos está en pleno desarrollo, y el rápido avance de las tecnologías de baterías aumenta los riesgos para los bancos y los arrendadores. Estos riesgos podrían reducirse, entre otras cosas, mediante una recompra garantizada por el fabricante, garantías de valor residual u otros mecanismos de distribución de riesgos.
Desde el punto de vista del transportista, la adquisición de un vehículo, la disponibilidad de cargadores y la posibilidad de obtener la potencia adecuada forman parte de una misma decisión empresarial. Antes de invertir, el empresario debe saber dónde cargará el vehículo, cuánto pagará por la energía, si dispondrá de la potencia necesaria en la base y si podrá realizar el trayecto utilizando la infraestructura pública.
La subvención para el hub no garantizará la rentabilidad
La infraestructura para camiones debe crearse antes de que el mercado alcance una escala mayor. Esto implica altos costos de inversión y gastos fijos durante un período de bajo uso. NFOŚiGW recomendó apoyar 170 proyectos que incluyen 843 estaciones de acceso público para el transporte pesado, pero la subvención al CAPEX por sí sola no resuelve el problema de la rentabilidad.
Una de las soluciones es realizar las inversiones por fases. La ubicación, la conexión y los sistemas energéticos pueden prepararse para la escala deseada, mientras que el número de cargadores se incrementa a medida que aumenta la demanda. En la fase inicial, parte de la infraestructura podría ser utilizada también por automóviles particulares y furgonetas, lo que mejoraría el uso y los ingresos.
Otro elemento son las tarifas de distribución. El hub ya debe contar con una gran capacidad desde el principio, aunque durante los primeros años solo puede utilizar una pequeña parte de ella. Por lo tanto, las altas tarifas fijas relacionadas con la capacidad suponen una carga adicional especial para el proyecto al inicio de su funcionamiento.
El hub para camiones no es simplemente una cargadora más grande para automóviles
La infraestructura eHDV requiere un enfoque técnico y espacial distinto. Las estaciones deben permitir el paso seguro de los camiones, preferiblemente sin retroceder, y tener en cuenta la longitud del vehículo, los radios de giro, las zonas de espera y los servicios para conductores.
Durante muchos años, los sistemas CCS y MCS funcionarán de forma paralela. La carga CCS, con una potencia de varios cientos de kilovatios, es suficiente en aquellos lugares donde el coche permanece unas horas o toda la noche. En el transporte de larga distancia y durante las paradas obligatorias, los conductores necesitarán una carga de megavatios mediante el sistema MCS. Por lo tanto, las estaciones deben ofrecer diferentes niveles de potencia y distintos tipos de plazas.
También serán necesarios sistemas de reserva de plazas y la posibilidad de controlar físicamente el acceso a las estaciones. Quedan por resolver los problemas relacionados con el tráfico de automóviles particulares en las zonas de MOP destinadas a camiones, así como la señalización adecuada de la infraestructura compartida por diferentes categorías de vehículos.
Otra barrera son los procedimientos de inversión. Si la consecución de los objetivos de AFIR debe tener un carácter estratégico, podrían ser necesarias simplificaciones en los trámites relacionados con la infraestructura energética que abastece a los hubs, como la obtención de derechos sobre propiedades inmuebles, autorizaciones administrativas o acuerdos con los administradores de carreteras. Al mismo tiempo, en las MOP, centros logísticos, terminales y grandes estacionamientos ya es necesario reservar espacio y capacidad para las futuras cargadoras.
El capital se ha vuelto más cauteloso
Hace unos años, a los inversores solía bastarles suponer que, con el aumento de la movilidad eléctrica, se incrementaría automáticamente el uso de la infraestructura. Hoy en día, tiene mucho más importancia alcanzar un EBITDA positivo y flujos de efectivo adecuados.
La razón es que algunas de las estaciones existentes alcanzan la rentabilidad más lentamente de lo esperado. El capital sigue interesado en la movilidad eléctrica, pero exige proyectos con mayor seguridad. Son importantes una demanda predecible, la certeza en cuanto a la fecha de conexión, la estabilidad regulatoria, la posibilidad de realizar inversiones por fases y fuentes adicionales para utilizar la infraestructura en los primeros años.
La función del estado no tiene por qué ser reemplazar el capital privado con dinero público. Lo más importante es limitar los riesgos sobre los cuales el inversor no tiene un control total. Si, al mismo tiempo, se le deja asumir los riesgos de demanda, de conexión, regulatorios y el período prolongado de baja utilización de la infraestructura, financiar el desarrollo de eHDV puede resultar demasiado difícil precisamente en la primera fase, la más costosa en términos de capital, del mercado.
Rafał Czyżewski es presidente de Greenway Polska, una empresa dedicada a la infraestructura de carga para vehículos y propietaria de la red más grande de cargadores para automóviles en Polonia.
De la redacción
Los chinos se mantienen firmes. Incluso en los camiones eléctricos.
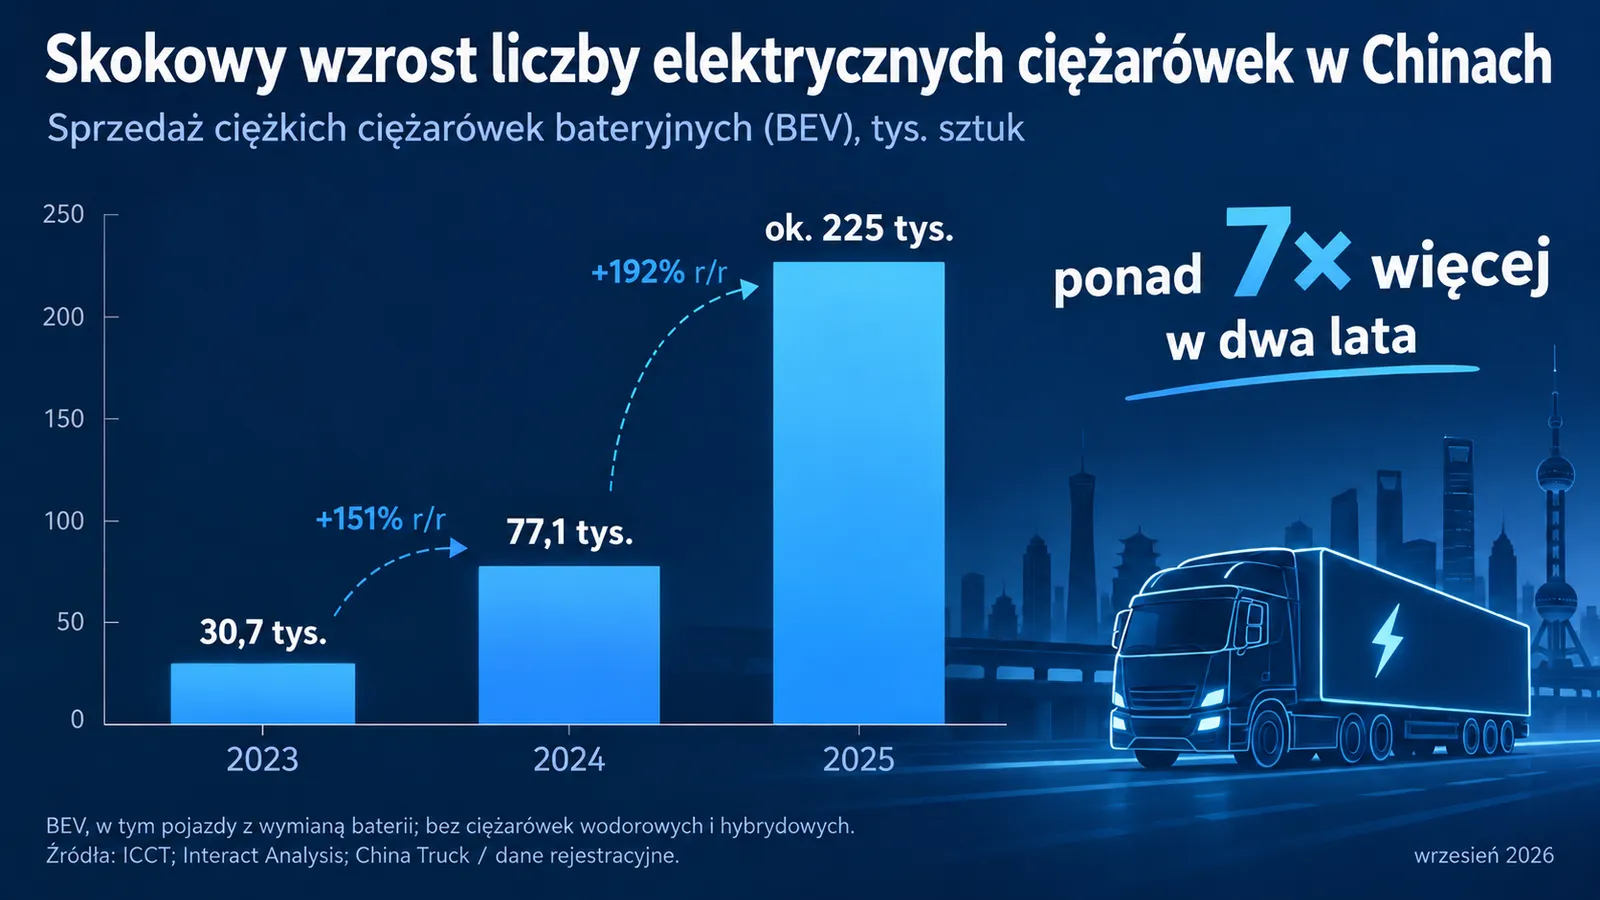
El mercado de camiones eléctricos en China está creciendo muy rápidamente. En 2025 se vendieron aproximadamente 232 mil camiones pesados sin emisiones, casi tres veces más que un año antes. Su participación en las ventas de vehículos pesados nuevos alcanzó alrededor del 28 %.
La electrificación comenzó principalmente en aplicaciones con rutas predecibles y grandes distancias recorridas: en puertos, minas, acerías, cementeras y en el transporte entre centros logísticos. Al mismo tiempo, se está desarrollando la infraestructura: desde estaciones de carga con una potencia de 300–400 kW hasta sistemas de megavatios y estaciones de cambio de baterías.
El estado apoya este mercado en varios niveles. Las subvenciones para la sustitución de camiones antiguos y la compra de nuevos vehículos eléctricos pueden llegar a 140 mil yuanes por vehículo (aproximadamente 79 mil zlotys).
El gobierno también financia el desarrollo de redes de carga y cambio de baterías, con planes para instalar unas 3000 estaciones de este tipo para el año 2030, además de aproximadamente 30 mil km de corredores de transporte equipados con infraestructura para vehículos eHDV.
Un elemento importante de este apoyo son las ventajas en términos de redes y financiación. Para 2030, algunas de las grandes estaciones de carga y cambio de baterías estarán exentas de los costos por potencia contratada, lo que reduce los gastos en los primeros años, cuando el uso de estos centros aún es limitado.
El Estado también respalda la concesión de créditos para inversiones, el arrendamiento, los modelos de separación de la propiedad del vehículo y de la batería, así como el desarrollo de infraestructura en puertos, plantas industriales y rutas principales.
Por lo tanto, el modelo chino no se basa únicamente en un sobrecargo por el vehículo. El apoyo abarca al mismo tiempo al automóvil, la infraestructura, la red eléctrica, la financiación y la creación de demanda para el transporte sin emisiones.