
Ley de Acelerador Industrial: la industria podría no poder satisfacer la demanda de baterías en la UE
La UE está debatiendo actualmente un proyecto del ‘Acta Aceleradora Industrial’ (IAA), cuyo objetivo es impulsar la producción y la competitividad dentro de la Unión. La ACEA ha presentado ahora un estudio que analiza si la cadena de suministro europea de baterías sería capaz siquiera de satisfacer los requisitos de este paquete legislativo.
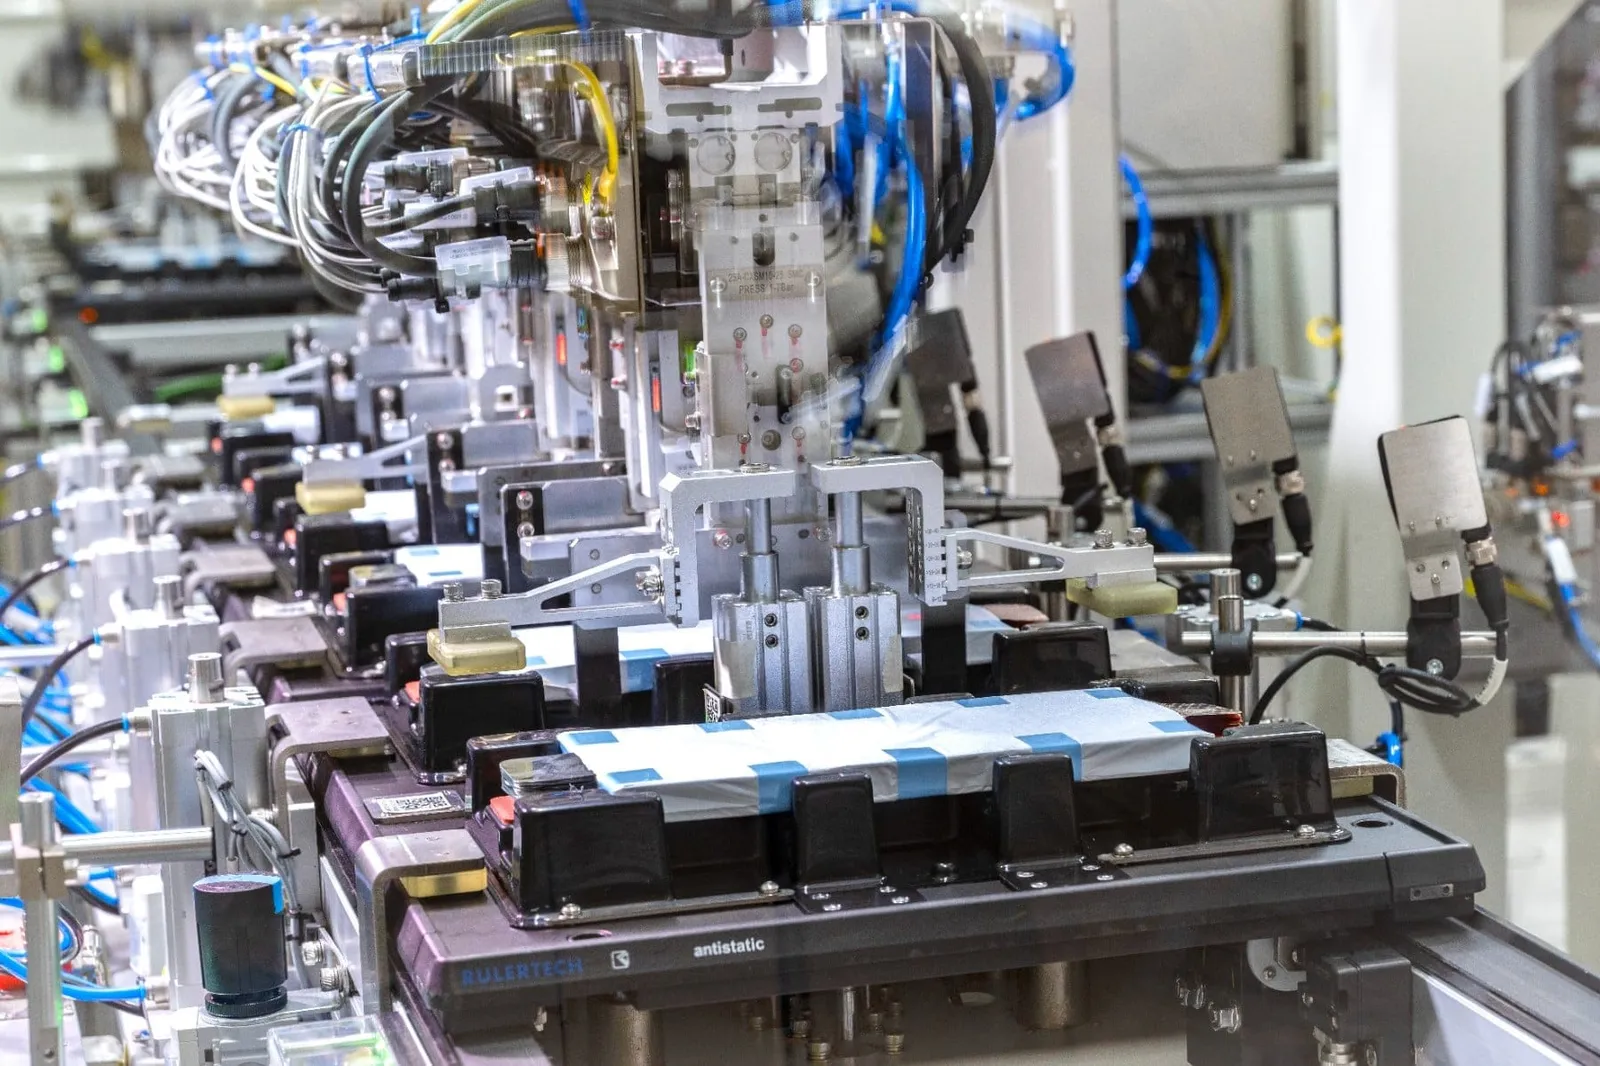
Producción de baterías en PowerCo, filial de VW, en Salzgitter.
Imagen: PowerCo
La Asociación de Fabricantes Europeos de Automóviles (ACEA) encargó a los analistas de Mobility Global que realizaran un estudio, el cual ha dado como resultado un resumen ejecutivo de 19 páginas titulado “Evaluación del impacto de la IAA: Perspectivas de la cadena de suministro de baterías en Europa”. El documento evalúa el posible impacto en las empresas del sector de las baterías y en toda la industria automotriz si se aplica la Ley de Aceleración Industrial (IAA) tal como lo propuso la Comisión en marzo. Cabe señalar que la ley aún no está finalizada, ya que las negociaciones en el Parlamento Europeo y el Consejo continúan en curso.
El mensaje central del estudio es que los estrictos requisitos de localización para la producción de baterías por sí solos no son suficientes para garantizar el establecimiento práctico de una cadena de valor de baterías en Europa. Los analistas señalan “obstáculos estructurales más profundos para localizar la producción de baterías”, los cuales podrían tardar años en superarse.
Para explicarlo con más detalle: según el proyecto de normativa propuesto por la IAA, los requisitos para las baterías utilizadas en Europa se introducirían en dos fases. Seis meses después de que la ley entre en vigor (alrededor de 2027–2028, según los autores del estudio), las baterías deberían contener tres componentes de origen europeo, incluidas las celdas de batería. Tres años después de su adopción (alrededor de 2030–2031), esta cifra aumentaría a cinco componentes de origen europeo, incluidas las celdas de batería, los sistemas de gestión de baterías y los materiales activos del cátodo.
Mobility Global analizó tres escenarios con diferentes niveles de demanda industrial para las baterías europeas. El resultado: en todos los escenarios, el suministro no puede mantenerse al ritmo de la demanda, a pesar del crecimiento esperado en la producción de celdas de batería en Europa hasta los 306 GWh para 2032. Esto significa que, a medio plazo, no habrá suficientes baterías que cumplan con las normas IAA para abastecer por completo a la industria de vehículos eléctricos en la Unión Europea. El estudio se centra en los próximos diez años.
ACEA concluye: “La escasa oferta seguirá siendo la principal limitación para aumentar el número de automóviles que podrían acceder a los incentivos ‘hecho en la UE’. Por ejemplo, alrededor de 3 millones de automóviles podrían no cumplir los requisitos para recibir dichos incentivos debido a la falta de suministro si el IAA entra en vigor en 2028”. (Los llamados subsidios ‘Hecho en la UE’ son otro aspecto del paquete legislativo destinado a garantizar que los programas nacionales subvencionen principalmente la propia economía de la UE.)
ACEA destaca además que el desafío es aún más evidente en los vehículos comerciales de mediana y gran tonelaje que en los automóviles de pasajeros: “La brecha entre oferta y demanda seguirá ampliándose hasta 2032, alcanzando los 23 GWh, con una demanda aproximadamente cuatro veces superior a la oferta europea disponible”, según un hallazgo clave del estudio.
La asociación destaca que la cadena de valor de las baterías en la UE cuenta actualmente con estructuras débiles. Los analistas enumeran los siguientes problemas específicos:
- La mayoría de las gigafábricas europeas previstas se centran en baterías NMC, mientras que la demanda tiende cada vez más hacia las baterías LFP, que son más económicas.
- Las celdas producidas en Europa siguen siendo significativamente más caras que las importadas.
- Las capacidades de producción anunciadas están sujetas a riesgos relacionados con la financiación, la aprobación y su implementación. Por lo tanto, las capacidades anunciadas no deben equipararse a las capacidades operativas.
- Más arriba en la cadena de valor, Europa sigue enfrentando escaseces persistentes de materiales activos para cátodo y ánodo (CAM/AAM). El análisis sugiere que este déficit solo podría resolverse entre 2038 y 2040, incluso en un escenario de baja demanda.
ACEA concluye que los resultados “subrayan la necesidad de un enfoque realista y económicamente viable para la localización”. La eficacia de la IAA dependerá en última instancia no solo de la ambición de sus requisitos, sino también de “si Europa puede desarrollar la capacidad de producción inicial, las condiciones operativas competitivas y el marco de inversión necesarios para ponerlos en práctica”.
La asociación complementa su evaluación con recomendaciones sobre cómo cerrar la brecha entre la ambición y la realidad. ACEA aconseja:
- Inversiones masivas en la fase inicial: Para producir CAM y AAM localmente y satisfacer la demanda, es necesario realizar inversiones significativas en la creación de componentes fundamentales de esta fase inicial, como instalaciones para la producción de material activo catódico precursor (pCAM) y la purificación de grafito (AAM).
acea.auto, acea.auto (Estudio, PDF)