
GreenWay sigue liderando en carga rápida con una participación de más del 20%. Lidl y Powerdot se acercan cada vez más.
En resumen:
- GreenWay controla el 20,5% del mercado de puntos de carga rápida de acceso público.
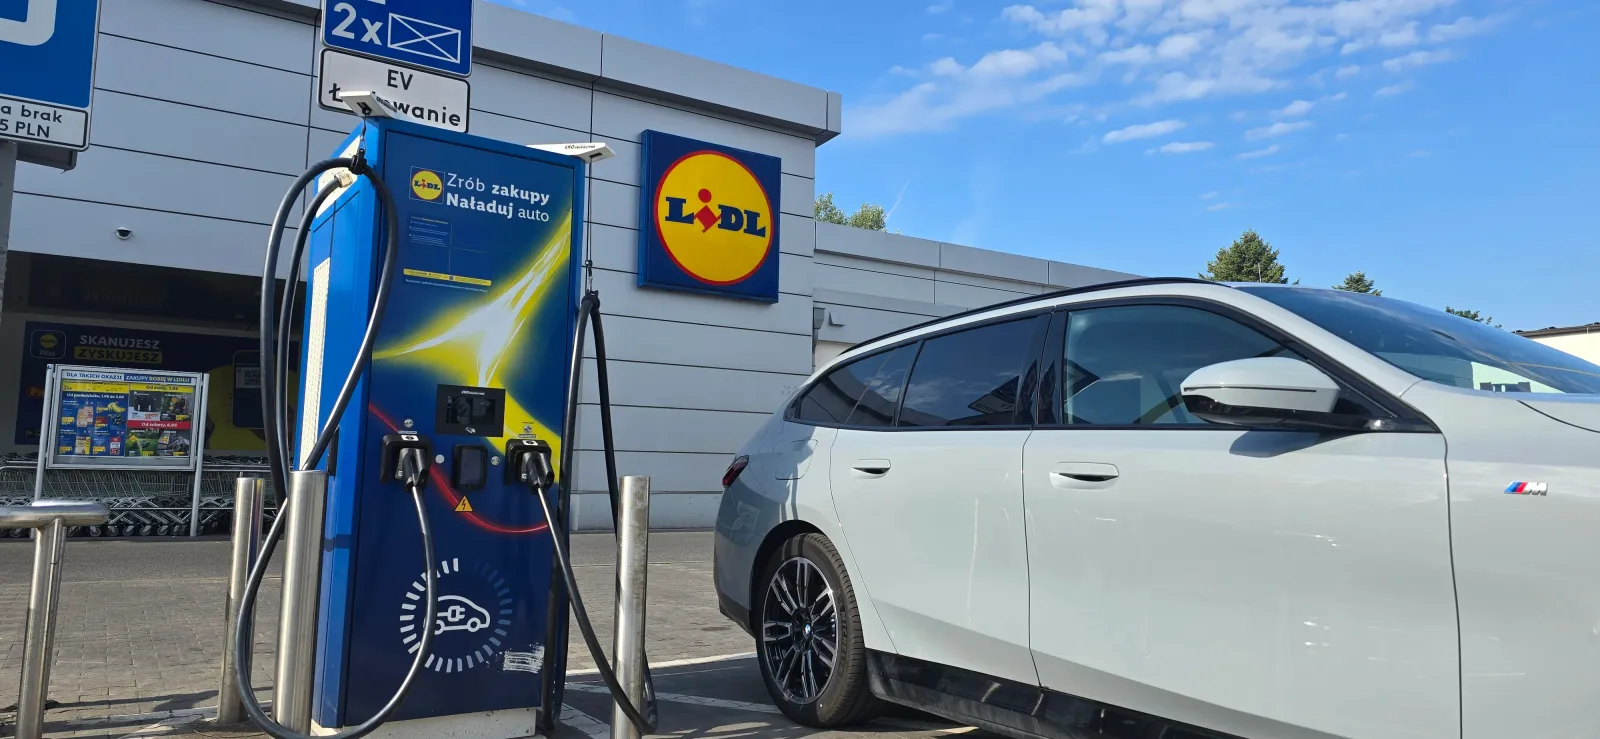
- Lidl ha aumentado su participación al 17,5%, mientras que Powerdot ocupa el tercer lugar con un 15,3%.
- GreenWay anuncia la apertura de más de 20 centros adicionales con cargadores de hasta 400 kW aún en 2026.
GreenWay siente la presión de la competencia
El mercado de cargadores públicos en Polonia crece tan rápidamente que las posiciones de los principales operadores pueden cambiar en cuestión de meses. GreenWay sigue siendo el número uno en el segmento de carga rápida, pero su ventaja sobre sus competidores ha disminuido significativamente.
Según los datos de F5A New Mobility Research and Consulting, a finales del tercer trimestre de 2026 GreenWay tenía una participación del 20,5% en el mercado de puntos de carga de corriente continua (DC) de acceso público. El segundo lugar lo ocupó Lidl Polska con un 17,5%, y el tercero Powerdot, con un 15,3%.
Más adelante las diferencias son ya mucho mayores. Orlen Charge tiene el 7,5% del mercado, Kaufland el 5,6%, y Tesla y Moya Energia cada uno con un 3,4%.
Lidl se acerca cada vez más a GreenWay
No obstante, lo más interesante no es el orden en sí, sino la velocidad de los cambios. En el segundo trimestre GreenWay tenía el 21% del mercado, Lidl el 16,4%, y Powerdot el 16,1%. Tres meses después, la participación del líder disminuyó en 0,5 puntos porcentuales, mientras que Lidl aumentó en 1,1 puntos porcentuales. Powerdot, por su parte, perdió 0,8 puntos porcentuales.
Eso significa que la ventaja de GreenWay sobre Lidl se redujo a 3 puntos porcentuales. Aún al final del primer trimestre la situación era diferente: GreenWay tenía el 20,5%, mientras que Lidl y Powerdot tenían el 16,5% cada uno.
El mayor aumento en el tercer trimestre, junto con Lidl, lo registró Moya Energia, que incrementó su participación en 1 punto porcentual. Tesla ganó 0,6 puntos porcentuales.
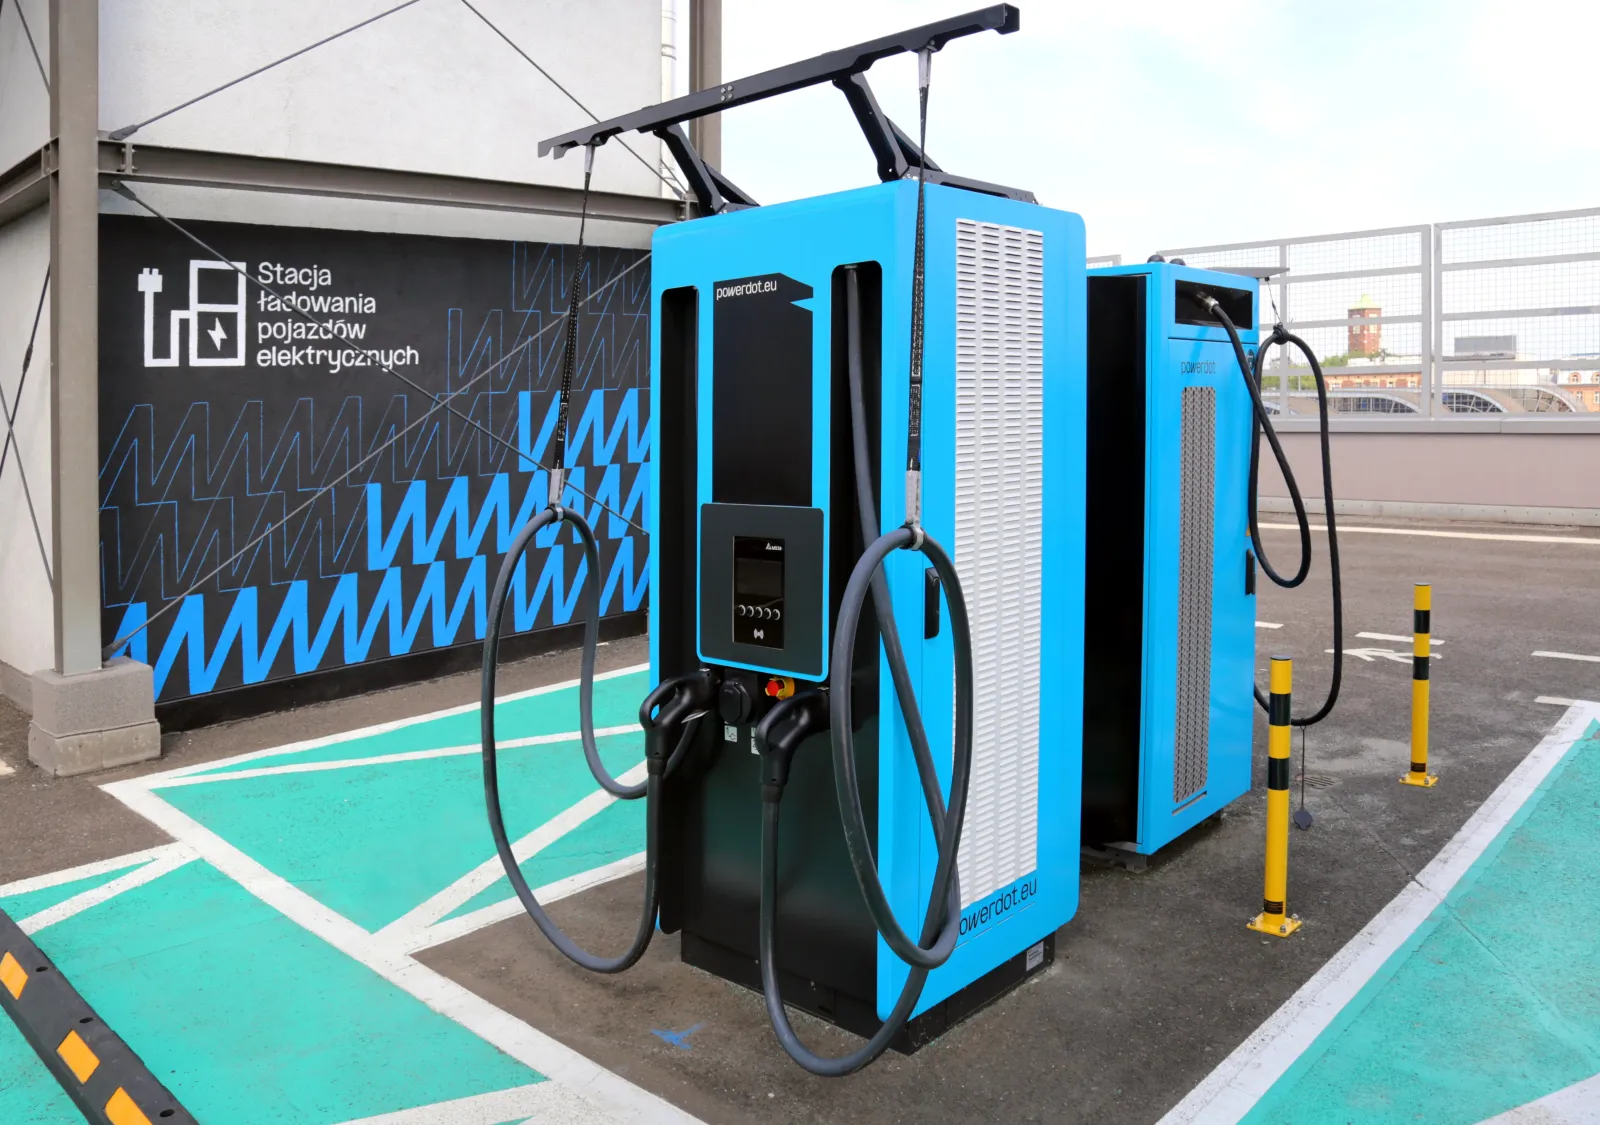
El ranking de los principales operadores de puntos de carga rápida a finales de septiembre era el siguiente:
GreenWay Polska – 20,5%
Lidl Polska – 17,5%
Powerdot – 15,3%
Orlen Charge – 7,5%
Kaufland – 5,6%
Tesla – 3,4%
Moya Energia – 3,4%
Elocity – 3,2%
Budimex Mobility – 1,8%
Polenergia – 1,7%
En Polonia ya hay más de 13,9 mil puntos públicos
Es necesario comparar la creciente participación de los operadores más grandes con el ritmo de desarrollo del mercado en su conjunto. Según la Asociación Polaca de Nueva Movilidad (PSNM), a finales de septiembre había en Polonia 13 936 puntos de carga accesibles al público. De ellos, ya 7113, es decir, el 51%, eran puntos que utilizaban corriente continua, lo que permitía una carga más rápida de los automóviles. A finales de marzo, dichos puntos eran 5980. Por lo tanto, en medio año su número aumentó en más de 1100.
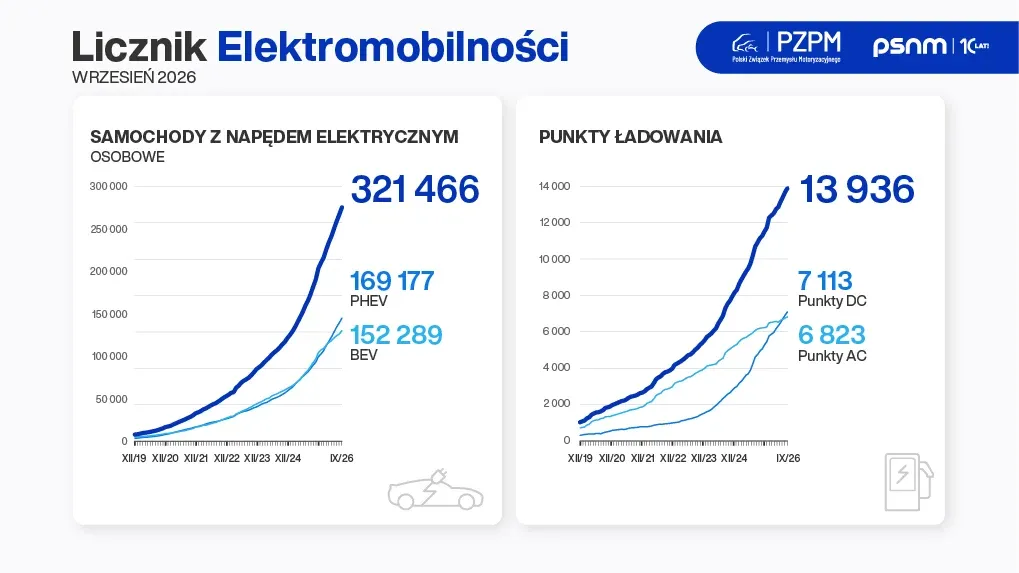
Por lo tanto, se observan grandes cambios en el mercado. Hace solo unos años, la infraestructura pública dependía en gran medida de dispositivos de corriente alterna (CA) con una potencia relativamente baja. Hoy en día, los operadores invierten mucho más en sistemas de carga rápida y ultrarrápida junto a carreteras, centros comerciales o tiendas.
GreenWay prepara más de 20 nuevos hubs
GreenWay no tiene intención de ceder el liderazgo sin luchar. El operador acaba de anunciar la siguiente fase de desarrollo de su infraestructura.
Aún antes de que finalice 2026, se prevé poner en funcionamiento en Polonia más de 20 nuevos hubs de carga ultrarrápida. Según el mapa publicado por la empresa, las nuevas ubicaciones aparecerán en diferentes partes del país, y los dispositivos utilizados ofrecerán una potencia de hasta 400 kW.
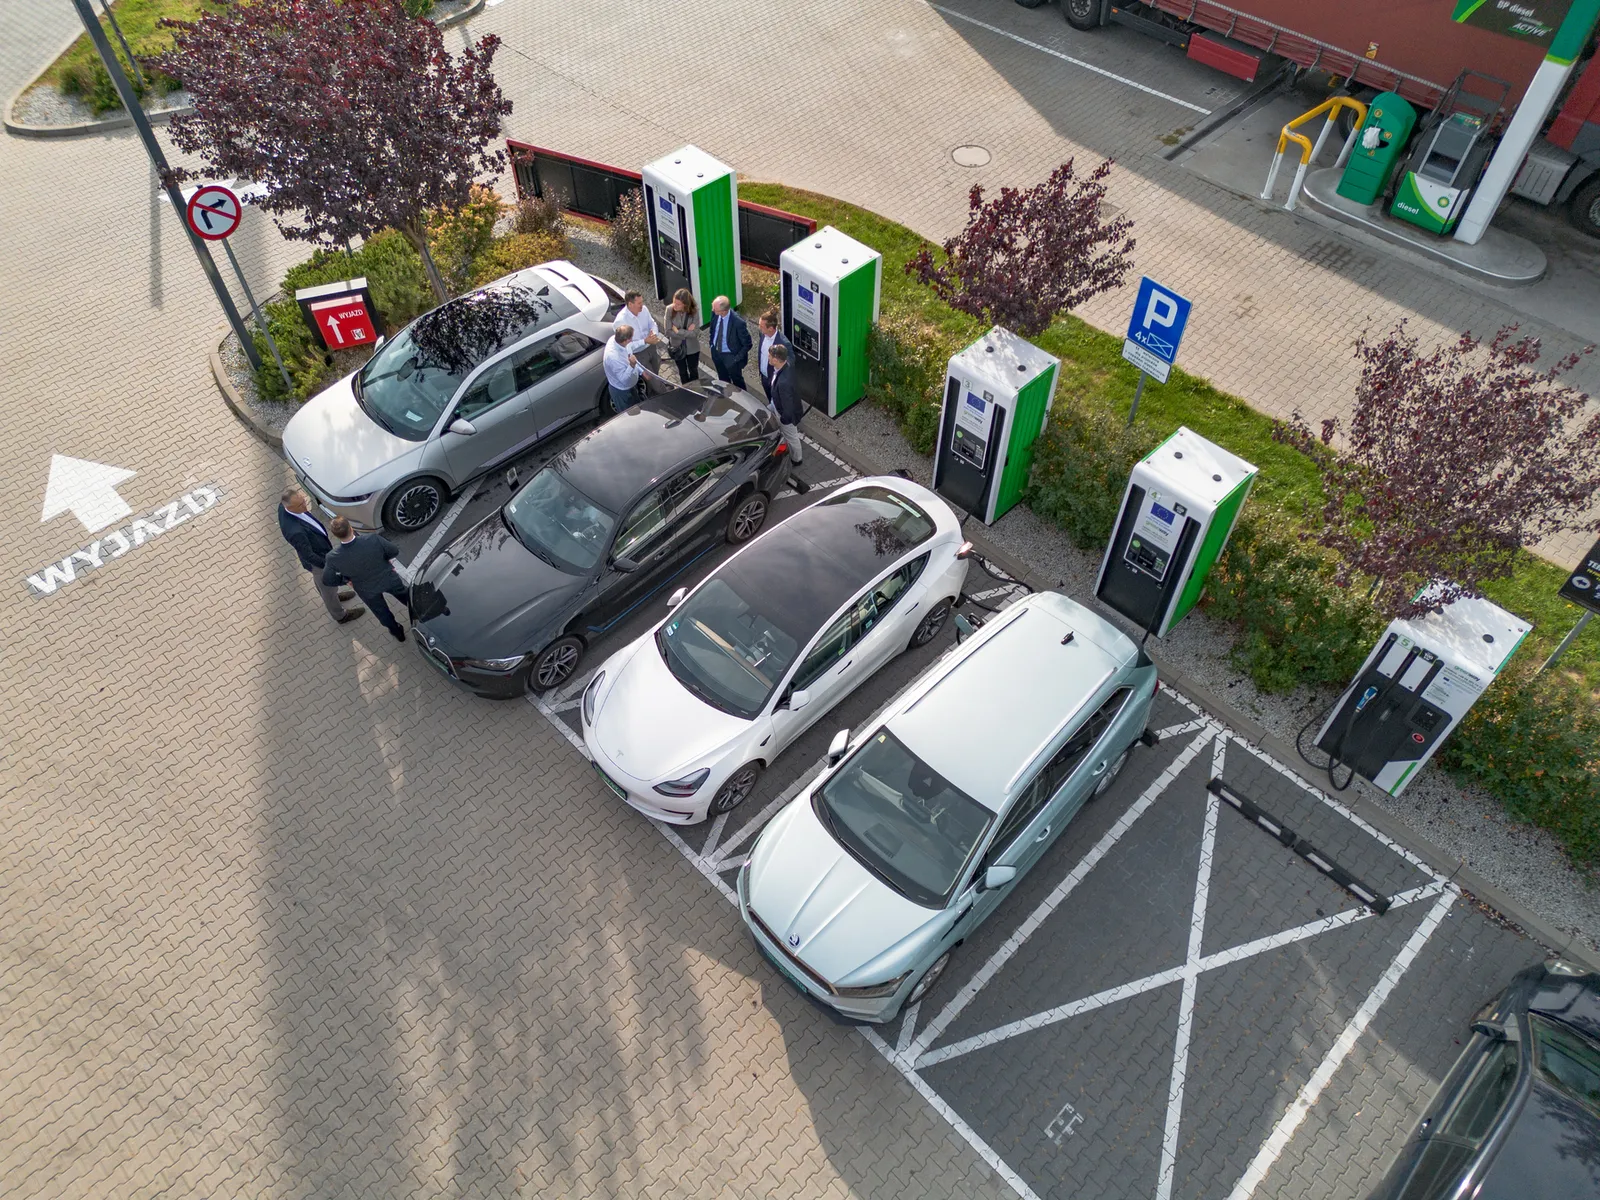
La empresa abandona cada vez más el modelo de una sola estación de carga rápida en favor de ubicaciones más grandes con varias estaciones. Esto es especialmente importante en las rutas donde no solo cuenta la potencia máxima del dispositivo, sino también la cantidad de automóviles que pueden cargarse al mismo tiempo.
De hecho, la expansión está en curso desde principios de año. En el primer semestre de 2026, GreenWay puso en marcha 81 puntos de carga propios con una potencia total de 10,4 MW, la gran mayoría de los cuales se ubicaron en Polonia. Durante ese tiempo, el número de ubicaciones aumentó un 9%, el número de puntos de carga un 8%, y la potencia total de la infraestructura un 11%.
Aún antes, la compañía puso fin a un proyecto que incluía 35 hubs ultrarrápidos y 253 nuevas estaciones de carga de corriente continua con capacidades de hasta 400 kW.
Orlen ya lidera en carga de corriente alterna
No obstante, GreenWay no es el líder de la segunda parte del mercado. En cuanto a las estaciones de carga de corriente alterna, utilizadas principalmente durante paradas más largas, al final del tercer trimestre Orlen Charge ocupó el primer lugar con una cuota del 13%.
GreenWay quedó justo detrás de él. El ranking detallado de F5A indica una cuota del 12,5%. Después se encuentran Elocity con un 8,3%, Eleport con un 6,2% y Noxo con un 6,1%
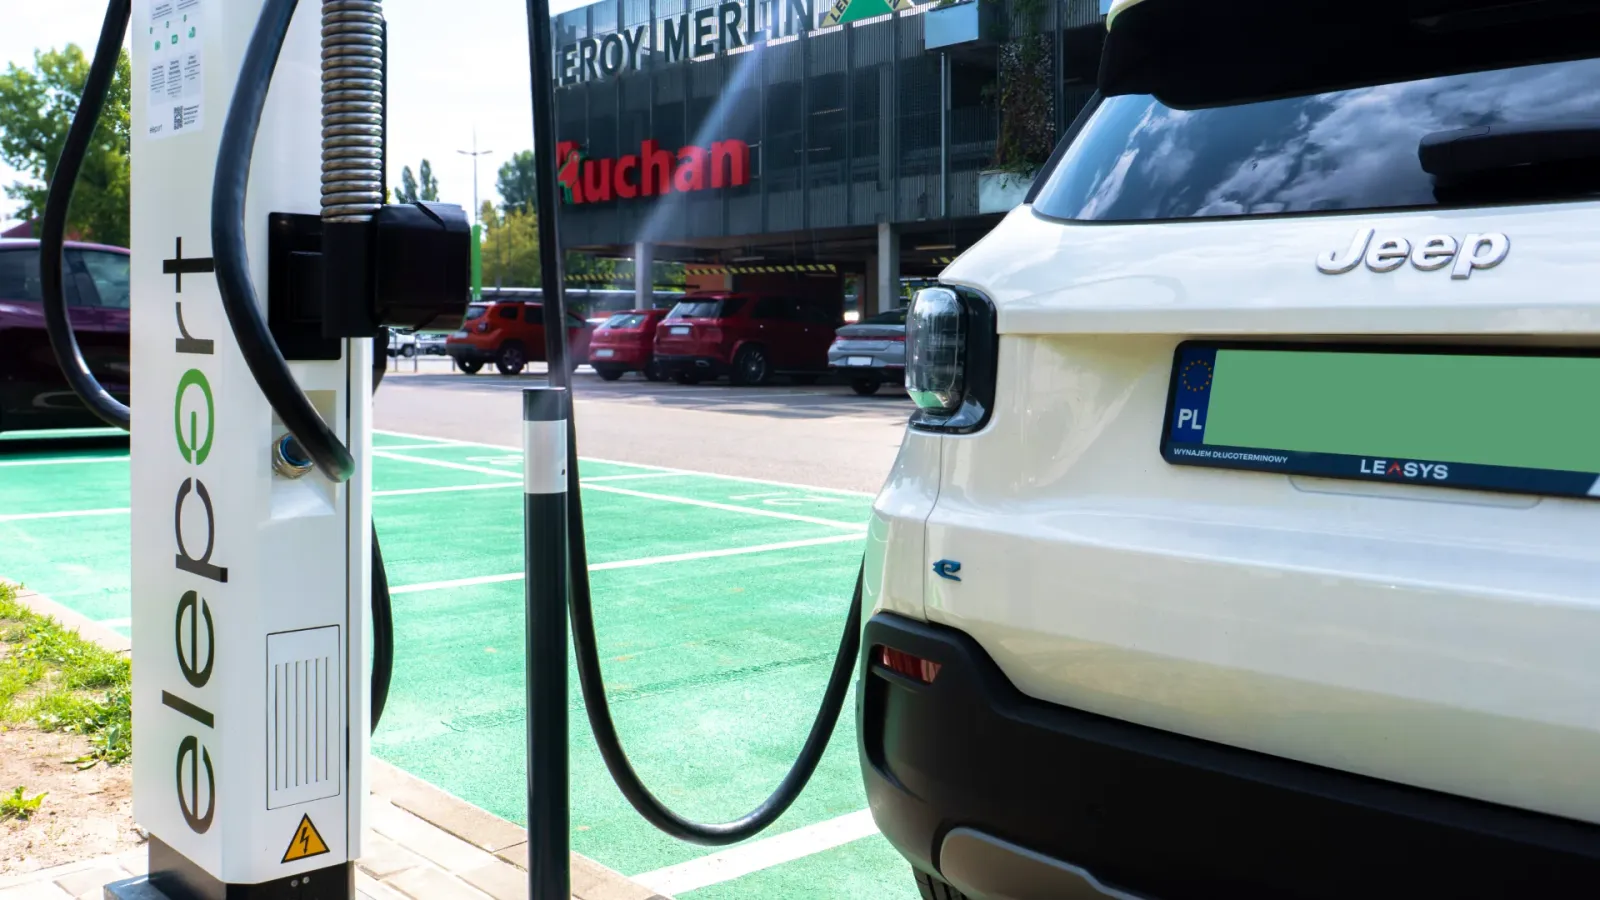
Por lo tanto, las diferencias son pequeñas, pero la dirección del cambio es clara. A finales de 2025, GreenWay también lideraba en el segmento AC. Al final del primer trimestre de 2026, Orlen ya tenía el 13,2%, frente al 13,1% de GreenWay, y después del primer semestre ambos operadores tenían el 12,9%. El tercer trimestre supuso, pues, una separación más marcada entre sus posiciones.
El mercado se vuelve cada vez más competitivo
No obstante, el cambio más importante no es el intercambio de posiciones individuales en la clasificación. La infraestructura de carga polaca está entrando en una fase en la que varias grandes redes que operan según modelos diferentes compiten por los conductores.
GreenWay está desarrollando una red nacional clásica y centros cada vez más grandes. Lidl y Kaufland aprovechan su enorme red de tiendas y estacionamientos propios. Powerdot se enfoca principalmente en ubicaciones cerca de centros comerciales y de servicios. Orlen cuenta con su red existente de estaciones de servicio, mientras que Tesla ofrece cada vez más sus Superchargers a los usuarios de automóviles de otras marcas.
A finales del tercer trimestre, GreenWay mantiene una clara posición como líder en carga rápida, pero la diferencia entre el primer y el tercer lugar es ya de solo 5,2 puntos porcentuales. Lidl se acerca rápidamente al primer puesto.
La respuesta de GreenWay debería ser una serie de inversiones en ubicaciones grandes y estratégicas. Más de 20 nuevos centros anunciados aún para este año pueden ayudar al operador a mantenerse en la primera posición. Al mismo tiempo, el ritmo de expansión de la competencia indica que la lucha por ser la red de carga rápida más grande en Polonia se volverá cada vez más reñida.
Piotr Sobczyk