
Desde la adquisición de autobuses hasta las baterías y los servicios: El debate sobre turismo en autobuses sostenibles en la FIAA pone de relieve las alianzas [REPLAY]
La transición hacia autobuses de cero emisiones está ampliando las decisiones de adquisición e industriales más allá del propio vehículo, incluyendo baterías, infraestructura, servicios, financiación y alianzas en las conversaciones entre fabricantes, proveedores y operadores.
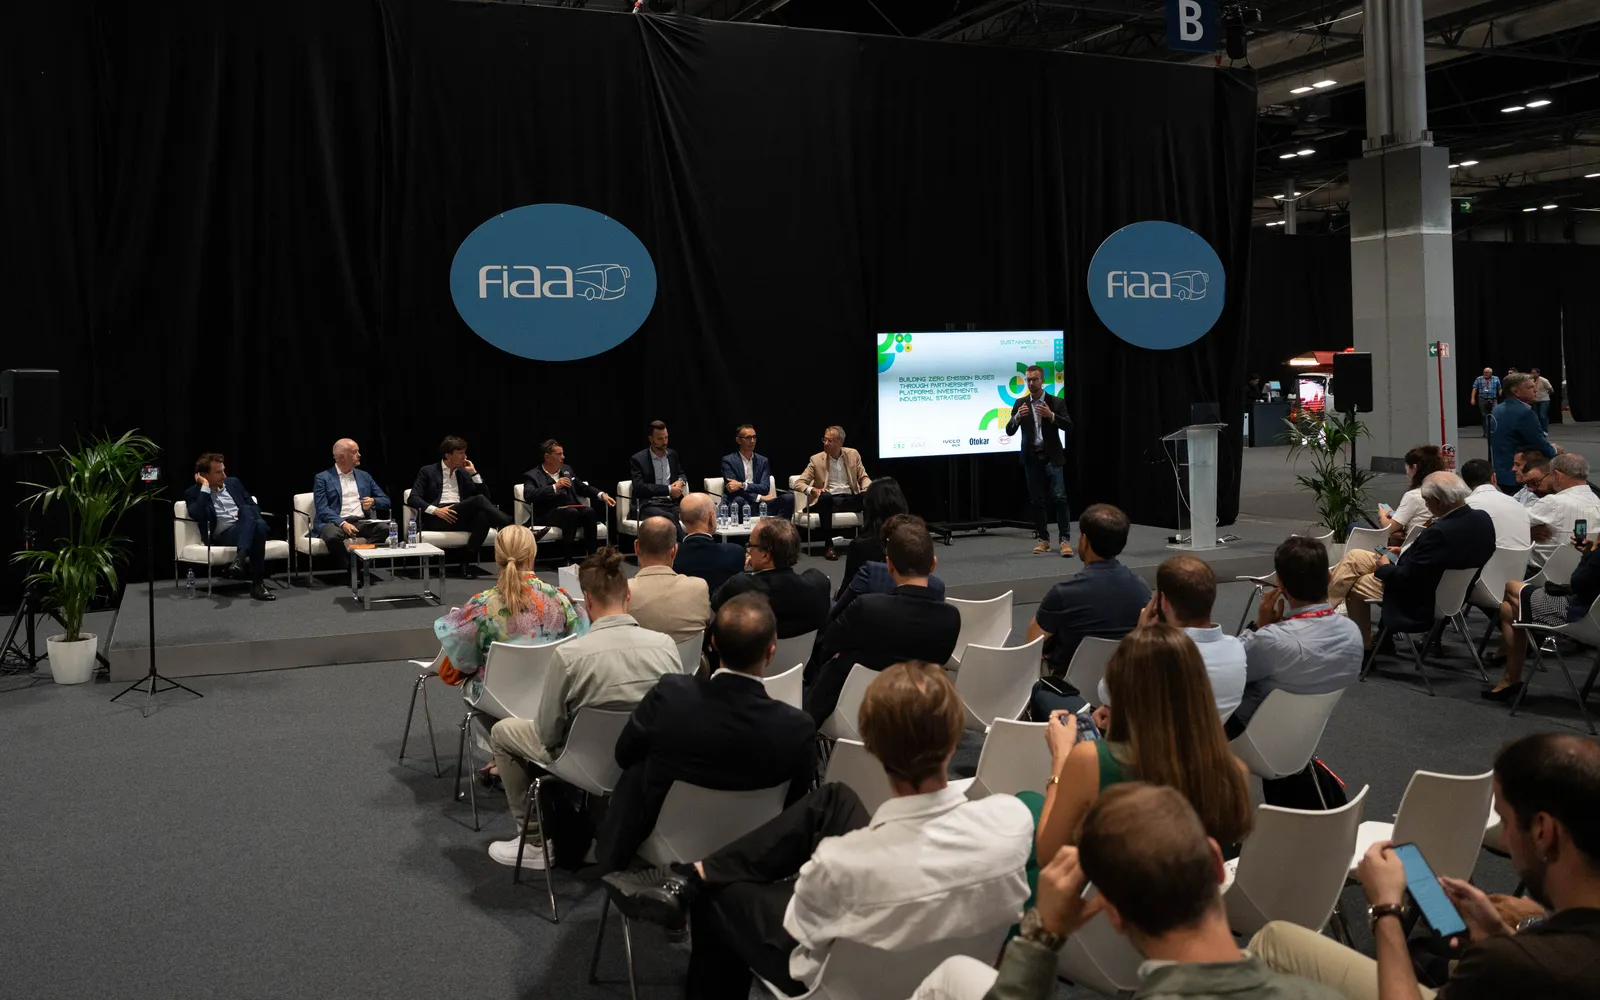
Este tema estuvo en el centro de la conferencia Sustainable Bus Tour “Construyendo autobuses de cero emisiones a través de alianzas. Plataformas, inversiones, estrategias industriales”, celebrada el 23 de septiembre durante la FIAA 2026 en Madrid. En esta sesión participaron representantes de Arriva Spain, Moventis, ANAV, Iveco Bus, BYD Europe, Otokar Europe y ZF, tras una presentación principal de McKinsey & Company.
La sesión Sustainable Bus Tour en la FIAA contó con el apoyo de Iveco Bus, ZF, BYD y Otokar como socios del tour.
McKinsey: autobuses urbanos de cero emisiones en un 51%, mientras que los criterios relacionados con el ciclo de vida ganan importancia en las licitaciones
McKinsey inició la conferencia con cifras sobre electrificación, competencia, conducción autónoma y costos de fabricación de autobuses. Según los datos presentados por Tobias Schneiderbauer y Lena Bell, los vehículos de cero emisiones han alcanzado una participación del 51% en el segmento de autobuses urbanos europeos, mientras que los fabricantes chinos representaron alrededor del 28% del mercado de autobuses de cero emisiones en 2025.
Las ventas de autobuses de cero emisiones aumentaron de unos 2,000 vehículos en 2019 a 13,000 seis años después, según las cifras mostradas durante la presentación principal.
La presentación también abordó los cambios en los criterios de compra. El análisis de McKinsey sobre las licitaciones públicas alemanas entre 2020 y 2025 mostró que la importancia del precio inicial de compra disminuyó de alrededor del 60% al 40%, mientras que los criterios relacionados con el ciclo de vida alcanzaron aproximadamente el 40% en 2025. Estos criterios incluyen el soporte de infraestructura, el tiempo de operación del vehículo, vehículos de prueba y capacitación para conductores y personal de mantenimiento.
En cuanto a los costos de fabricación, McKinsey presentó un análisis que indica posibles reducciones de costos de hasta el 50% para un autobús urbano eléctrico para el año 2030. Las áreas analizadas incluyeron la tecnología de baterías, la arquitectura del vehículo, la integración del chasis, la homologación, el impacto en la fabricación, las adquisiciones, las ventas y los costos generales y administrativos.
Las alianzas constituyeron el tercer área identificada en la presentación. McKinsey incluyó plataformas de vehículos, infraestructura, sistemas de conducción autónoma, operaciones de flotas, plataformas de movilidad y consultoría entre las actividades en las que diferentes empresas pueden ocupar posiciones a lo largo de la cadena de valor del autobús.
También se abordó el transporte autónomo. McKinsey señaló que en 2025 ya operaban más de 100 lanzaderas robóticas y presentó un escenario en el que para 2045 la proporción de autobuses urbanos autónomos llegaría alrededor del 60 %. La empresa indicó que su encuesta reveló que aproximadamente un tercio de las flotas entrevistadas ya estaba interesada en introducir autobuses autónomos dentro de cinco años.
Los operadores incluyen baterías, infraestructura y servicio postventa en la adquisición de autobuses
Antonio Cendrero Querol, director general de Arriva Spain, afirmó que el fin de la financiación europea no modifica el programa de descarbonización de la empresa. Según Cendrero, las subvenciones españolas cubrían como máximo el 50 % de la diferencia de precio entre los vehículos eléctricos y diésel, sin incluir la infraestructura, por lo que no constituían el único factor a considerar en las decisiones de electrificación.
Dijo que el propio proceso de adquisición se ha ampliado. Ahora los operadores necesitan información sobre las tecnologías de baterías, la seguridad, el estado de salud de estas, la autonomía del vehículo, la capacidad de la red eléctrica y las inversiones necesarias para electrificar los depósitos. Por lo tanto, las conversaciones con los fabricantes abarcan tanto las especificaciones de los vehículos convencionales como los elementos relacionados con la energía.
Ian Livesey, Director de B2B y B2C en Moventis, también señaló que la formación, el servicio postventa, la disponibilidad de piezas de repuesto y la asistencia técnica especializada se encuentran entre los requisitos asociados a las nuevas flotas. Agregó que los operadores necesitan datos de los vehículos y tecnologías digitales tanto para el monitoreo de las flotas como para los servicios a pasajeros.
También abordó la cuestión de la financiación Francesco Romagnoli, Jefe de Asuntos Técnicos en la asociación de operadores italianos ANAV. Dijo que el Plan Nacional de Recuperación y Resiliencia de Italia ayudó a reducir la edad promedio de la flota de autobuses italianos de aproximadamente 12 a unos nueve años entre 2021-22 y 2026.
Romagnoli también informó sobre casos en los que se entregaron autobuses de cero emisiones antes de que hubiera suficiente capacidad en la red eléctrica o infraestructura de carga disponible en las bases. Exigió que los futuros programas de inversión proporcionaran tanto financiación como mayor flexibilidad tecnológica según las condiciones operativas.
Los autobuses eléctricos interurbanos introducen en la discusión el alcance, la carga y el costo total de propiedad
La transición hacia autobuses interurbanos de Clase II constituyó una parte separada de la discusión en la FIAA. Romagnoli distinguió entre los servicios que regresan a la base cada noche y aquellas operaciones en las que los autobuses permanecen lejos de su base principal durante varios días.
En cuanto a estas aplicaciones, afirmó que los vehículos eléctricos actuales aún no pueden cubrir todos los perfiles de operación, especialmente en aquellos lugares donde no hay posibilidad de cargar lejos del depósito. También mencionó los requisitos europeos en materia de emisiones de CO2 para vehículos pesados y las metas que enfrentarán los fabricantes a partir de 2030.
Stéphane Espinasse, jefe comercial y de licitaciones para autobuses en BYD Europe y quien se unió a la empresa este año, describió el segmento interurbano como una combinación de diferentes misiones, que van desde servicios escolares hasta rutas regionales que requieren un alcance de 450, 500 o 600 kilómetros.
Identificó tres elementos en el enfoque de BYD: equipos locales capaces de definir misiones de operación individuales con los clientes, una paridad en el costo total de propiedad para la aplicación seleccionada, y una cobertura suficiente de redes de ventas y servicio.
Cendrero de Arriva también señaló una mayor integración entre el fabricante y el operador en la definición de los servicios eléctricos. Citó la flota de casi 100 vehículos de Arriva introducida en Limburgo, Países Bajos, hace unos diez años, donde las operaciones inicialmente dependieron de la carga ocasional y posteriormente pasaron a utilizar la carga durante la noche.
Iveco Bus, BYD y Otokar proponen diferentes modelos de colaboración
Los fabricantes de vehículos utilizaron la mesa redonda para describir distintos enfoques respecto a las alianzas, la integración vertical y la adquisición de servicios externos.
Mario Zanchetta, jefe de gestión de productos de Iveco Bus, presentó el segmento de minibus como un área en la que la cooperación con los fabricantes de carrocerías desempeña un papel importante. Hizo referencia al nuevo minibus eléctrico eFlexy presentado por el fabricante en la FIAA, desarrollado en colaboración con un fabricante europeo de carrocerías como Olmedo de Italia.
Según Zanchetta, los fabricantes de carrocerías brindan acceso a aplicaciones y configuraciones específicas para clientes, mientras que la combinación de estos fabricantes con redes de distribuidores amplía el abanico de aplicaciones disponibles sin necesidad de incorporar cada configuración directamente en los procesos industriales del fabricante original.
BYD describió una estructura industrial diferente. Espinasse se refirió a la integración vertical de la empresa en baterías, sistemas de gestión de baterías, motores eléctricos y vehículos, además de las alianzas con fabricantes externos en mercados seleccionados.
Mencionó la operación de fabricación de autobuses de BYD en Hungría, cuya capacidad está en expansión, así como la cooperación con Castrosua y los trabajos previos con UNVI en España y Superpolo en Colombia. La empresa presentó estos modelos como diferentes configuraciones para ingresar al mercado, utilizadas junto con sus tecnologías desarrolladas internamente.
Umberto Mauri, director comercial de Otokar Europe para Italia y España, dijo que el fabricante colabora con proveedores externos de baterías y sistemas de transmisión, manteniendo al mismo tiempo otras actividades estratégicas en su interior. Mencionó el software de conducción autónoma como un área desarrollada dentro de Otokar, refiriéndose también a las competencias disponibles en otras partes de la empresa.
Mauri afirmó que Otokar está cerca de completar la electrificación de su cartera de productos, pero también se prepara para entregar casi 250 autobuses diésel en los próximos tres meses. Relacionó estas entregas con la demanda actual de los clientes y las condiciones de financiación.
ZF destaca las plataformas modulares y la escala en los vehículos comerciales
Por parte del proveedor, Fabian Schumacher, gerente de cuentas clave de ZF para autobuses, abordó la relación entre la estandarización tecnológica, la diversidad de vehículos y el costo total de propiedad.
Schumacher señaló que el sector de autobuses abarca diversas longitudes de vehículo y sistemas de propulsión, incluyendo plataformas de 12, 18 y 24 metros, así como aplicaciones eléctricas a baterías e híbridas de hidrógeno. También mencionó los requisitos regulatorios para sistemas como cámaras y ADAS, donde el suministro de los componentes va acompañado de necesidades de integración, mantenimiento y formación para conductores.
Dijo que ZF ahora utiliza un enfoque de plataforma modular compartido entre las actividades relacionadas con camiones y autobuses, lo que permite utilizar componentes, productos y conocimientos de desarrollo en una base más amplia de vehículos comerciales.
Schumacher añadió que un nuevo eje de ZF permite un ahorro energético del 20% en comparación con la solución anterior, mientras que la plataforma común para vehículos comerciales ofrece una escala mayor para el desarrollo y la obtención de retroalimentación del mercado.
El contenido local entra en las estrategias de fabricación de autobuses europeos
Iveco Bus, BYD y Otokar también discutieron la fabricación local y la obtención de materias primas, junto con el impulso europeo por productos “hechos en Europa”.
Zanchetta describió a Iveco Bus como un fabricante europeo cuyas operaciones industriales se encuentran en Italia, Francia y la República Checa. Mencionó inversiones en líneas de producción de autobuses eléctricos en dichos países, además de una red de proveedores europeos y colaboraciones con startups locales, empresas de ingeniería y grandes proveedores tecnológicos.
BYD señaló su planta de fabricación en Hungría y sus alianzas con empresas especializadas en carrocerías como parte de su estrategia europea.
Mauri planteó la cuestión de cómo los fabricantes con sede fuera de la Unión Europea abordarán los requisitos de contenido local en las licitaciones, refiriéndose específicamente a propuestas o requisitos de un umbral del 50% de contenido europeo.
