
Informe de ventas de vehículos eléctricos en Europa: Mes récord — Los vehículos 100% eléctricos alcanzan el 30 % de la cuota de mercado.
Apoye el trabajo de CleanTechnica a través de una suscripción a Substack, en Patreon o en Stripe. Ayúdenos a producir todo el contenido de alta calidad y original que publicamos semana tras semana, a pesar de los desafíos que plantean las inteligencias artificiales para extraer contenido, las redes sociales antisociales, la inflación y otros obstáculos.
Los vehículos eléctricos de batería aumentaron un 51% interanual en un mes fuera de temporada.
Los vehículos eléctricos de batería siguen teniendo una alta demanda en Europa, incluso en un mes festivo como agosto. Este mes, junto con julio, es inusual porque en Europa la mayoría de los fabricantes y sus modelos reducen sus operaciones debido a la temporada festiva, con excepción de los modelos de alta demanda, que se benefician de esta disminución y acortan las listas de espera.
Por lo tanto, es lógico que agosto haya sido un mes especialmente fuerte para los vehículos eléctricos de batería, ya que los vehículos puramente eléctricos alcanzaron una participación récord del 30% el mes pasado, gracias a los unos 250.000 vehículos completamente eléctricos registrados en Europa en agosto, lo cual no solo representa un aumento del 51% interanual, sino que también es la tasa de crecimiento más rápida de este año.
En general, los vehículos híbridos aumentaron un 39% interanual, pero su crecimiento fue frenado por los híbridos enchufables, que solo crecieron un 15%, hasta alcanzar las 98.000 unidades, la tasa de crecimiento más baja en 18 meses; por lo tanto, la participación de los vehículos híbridos en agosto fue del 42% (30% solo para los vehículos eléctricos de batería).
Dado que los vehículos eléctricos de batería impulsan al mercado hacia arriba, su participación acumulada hasta la fecha es del 24% (35% para los híbridos enchufables y vehículos eléctricos de batería combinados), lo cual ya es superior al resultado final previsto para 2025 (20% de participación de vehículos eléctricos de batería y 29% con la inclusión de los híbridos enchufables). Este es un signo alentador si queremos acercarnos a una participación del 100% de vehículos eléctricos o híbridos para mediados de la década de 2030.
Al observar otros sistemas de propulsión, mientras que la gasolina (con una participación del 18% en agosto, un 24% menos interanualmente) y el diésel (6%, un 23% menos interanualmente) continúan su tendencia a la baja hasta volverse irrelevantes, la noticia principal es que es posible que ya hayamos superado el punto máximo de los híbridos eléctricos convencionales: en agosto, los híbridos sin conexión a red siguieron creciendo, aunque en menor medida (+3% interanualmente) que el mercado en general.
Más importante aún, si comparamos la participación del 32% que tuvieron los híbridos eléctricos convencionales en agosto de 2026 con la que tenían hace 12 meses (33% en ese momento), podríamos estar presenciando el inicio de la caída de estos vehículos. Entonces… si 2026 es el año del punto máximo de los híbridos eléctricos convencionales, ¿a qué distancia estamos del punto máximo de los híbridos eléctricos plug-in?
Hablando de híbridos eléctricos plug-in, permítanme destacar estos dos gráficos, que muestran la evolución de las ventas de vehículos eléctricos puros y híbridos plug-in según su lugar de producción en los últimos años, así como la importancia que tuvieron las tarifas de la UE en ellas.
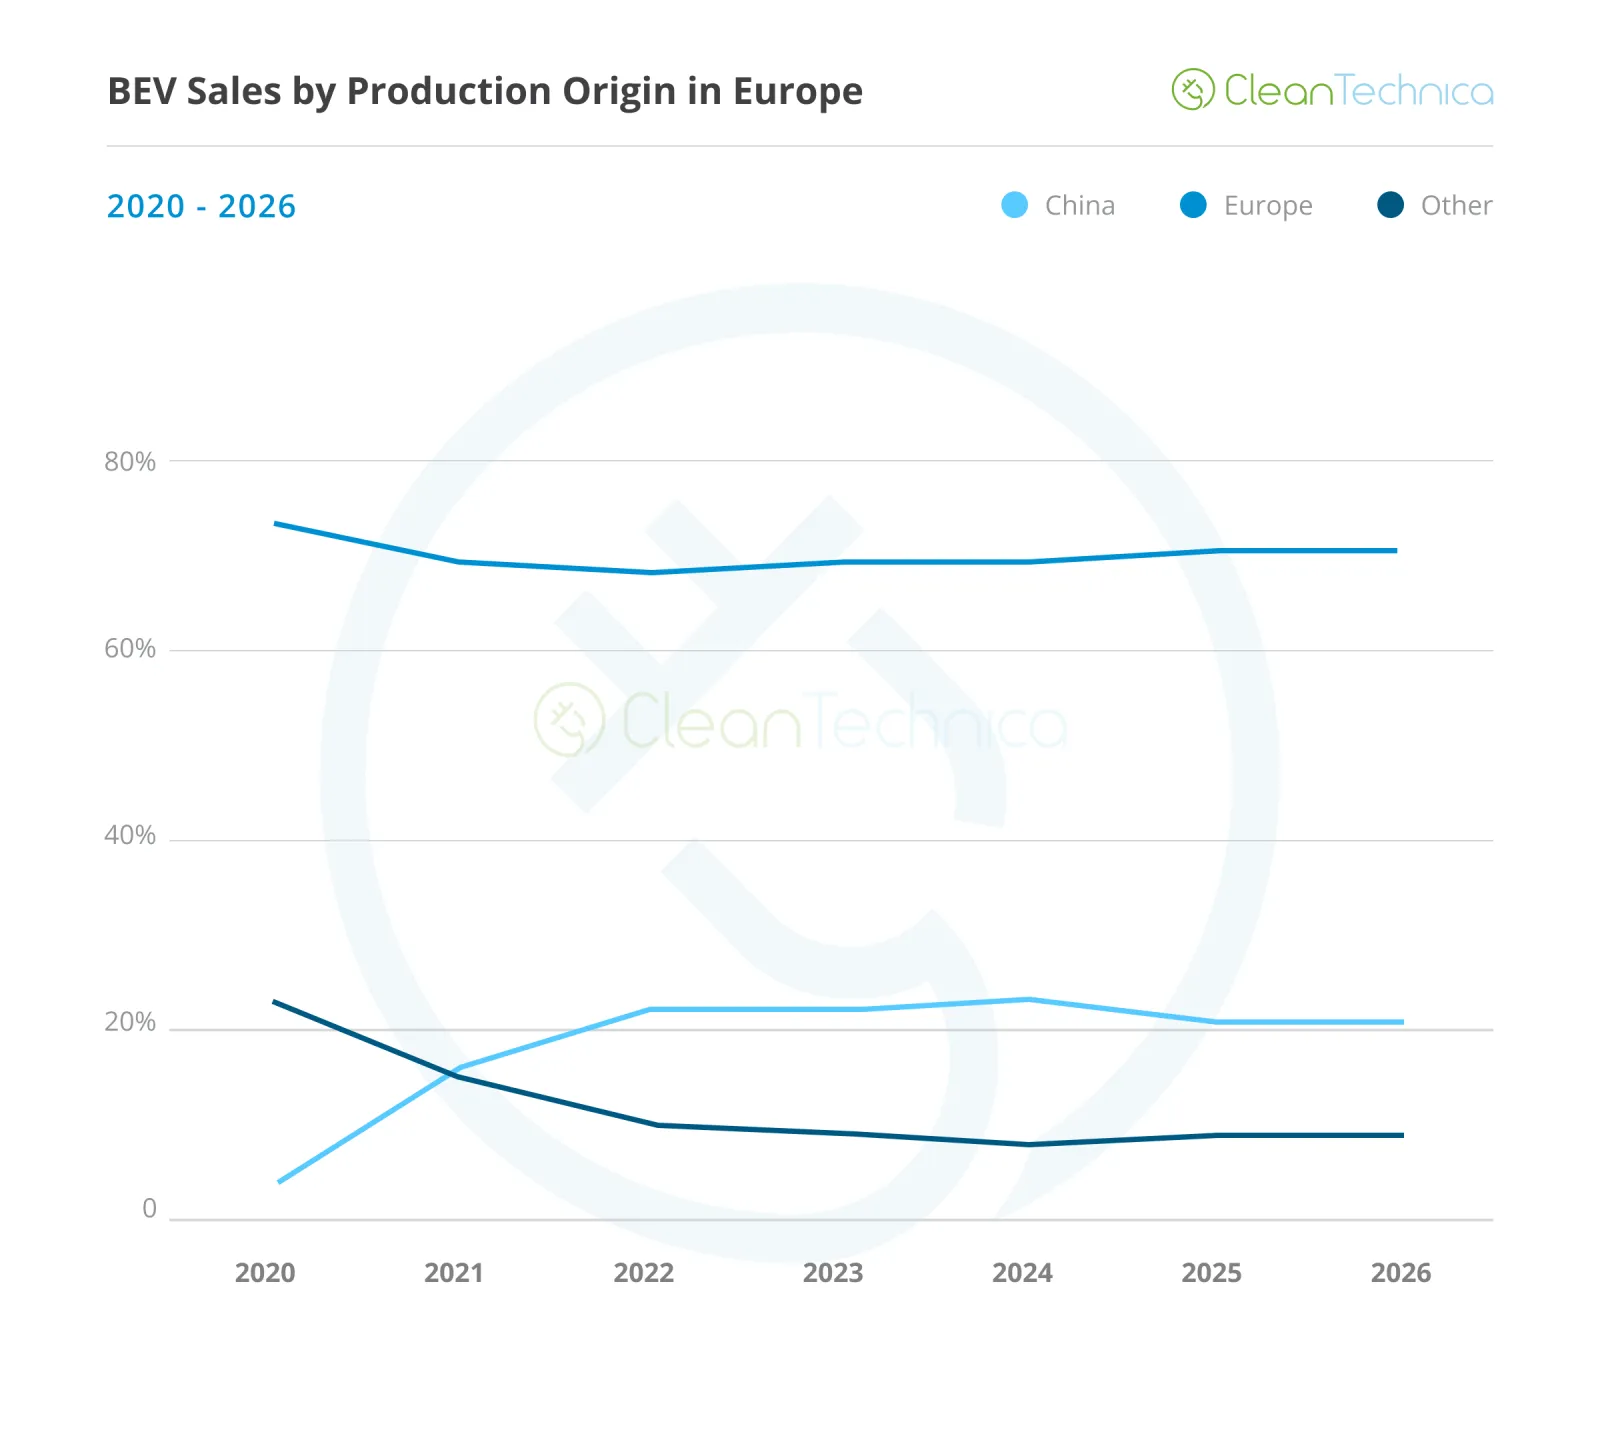
Tal como se puede observar en el gráfico de los vehículos eléctricos de batería, los aranceles de la UE a estos vehículos provenientes de China, implementados en la segunda mitad de 2024, mantuvieron a los modelos fabricados en China más o menos con la misma cuota que tenían antes de la imposición de dichos aranceles. Es cierto que, en términos absolutos, los vehículos eléctricos de batería chinos siguieron creciendo hasta alcanzar niveles récord, pero aproximadamente al mismo ritmo que el mercado general de vehículos eléctricos de batería, ya que los vehículos completamente eléctricos ganaban una cuota cada vez mayor en el mercado total.
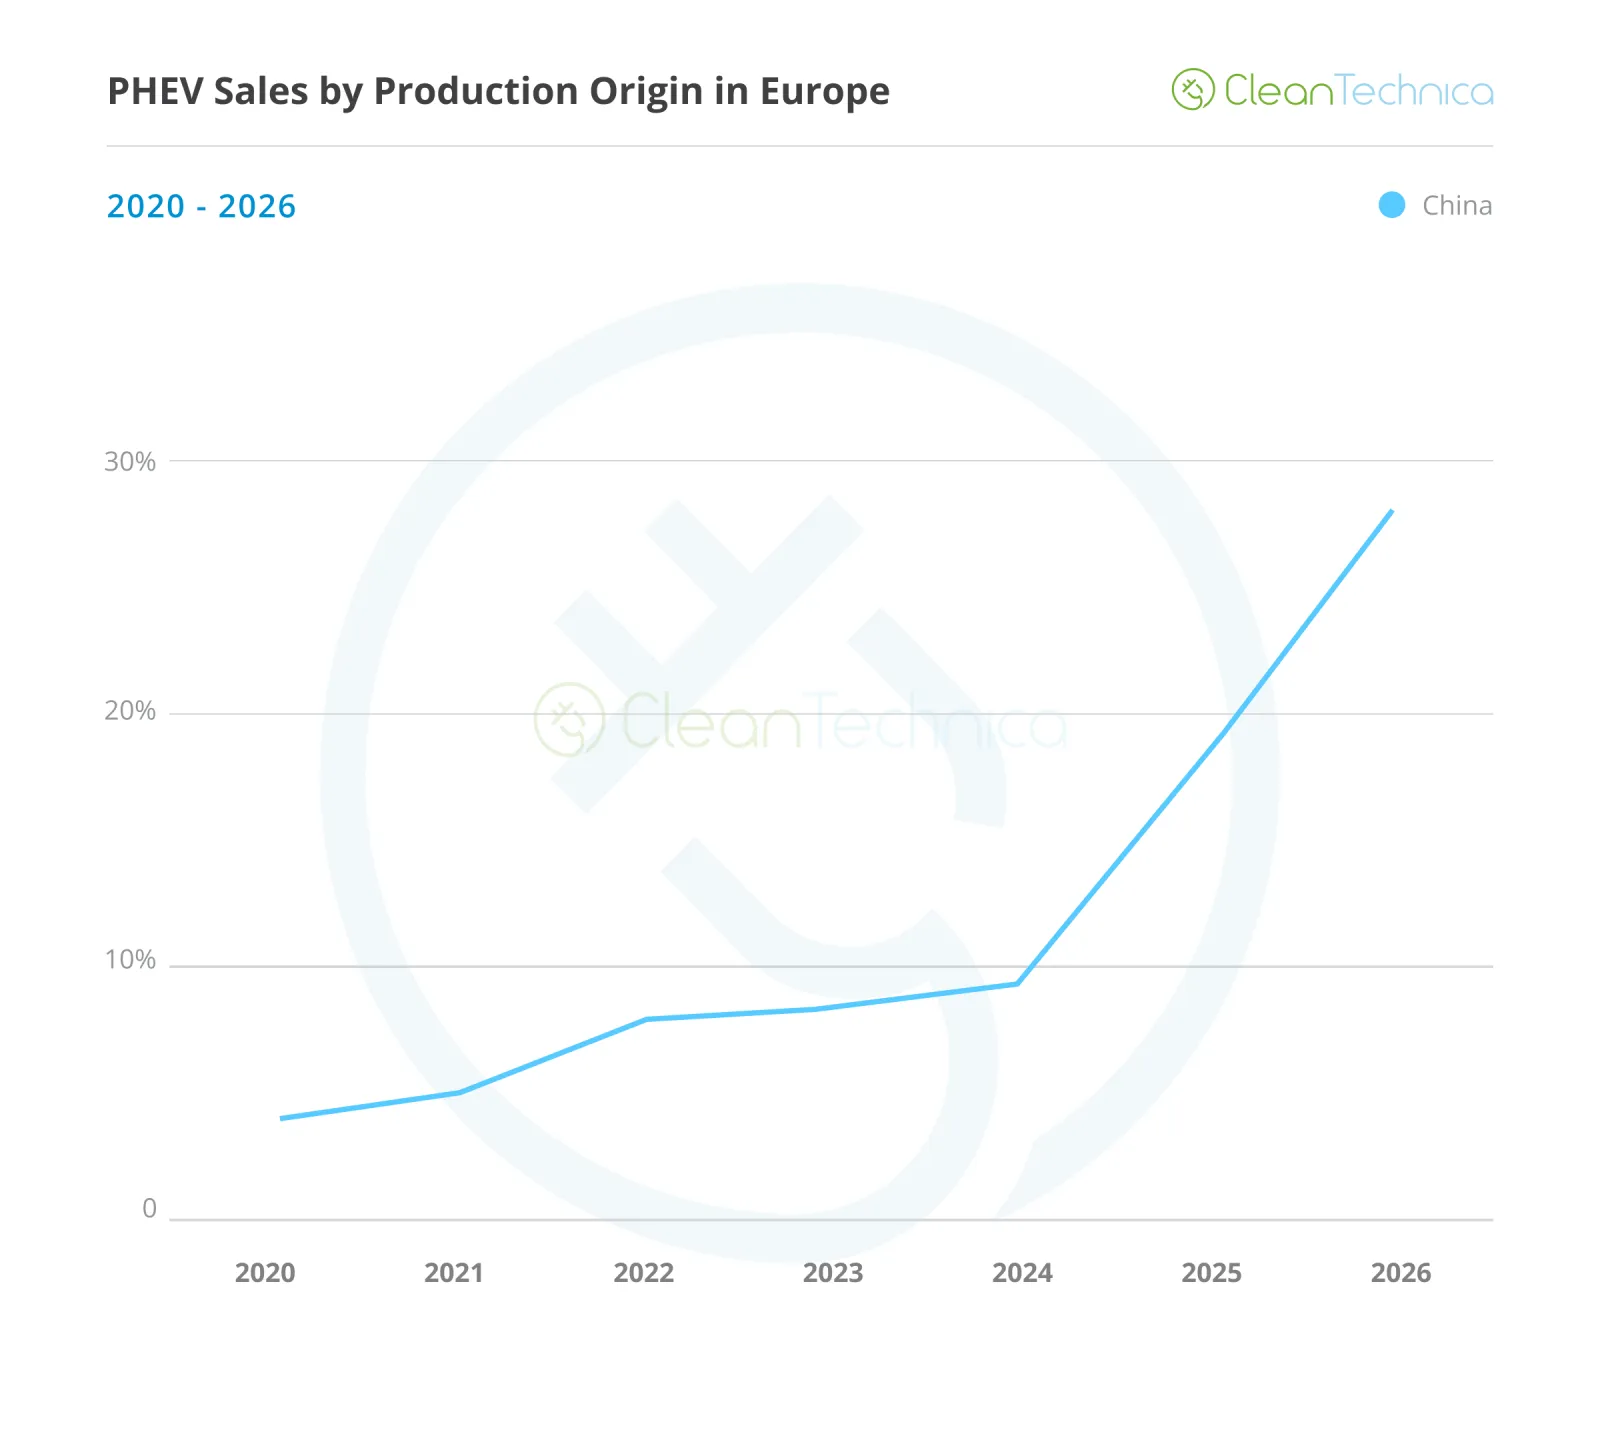
Por otro lado, los vehículos híbridos enchufables chinos, que en 2024 representaban solo el 10% del número total de vehículos híbridos enchufables vendidos en Europa, una proporción significativamente menor que el 23% que los chinos tenían en el mercado de vehículos eléctricos en ese momento, ahora ocupan el 28% del mercado de vehículos híbridos enchufables en Europa, superando claramente a los vehículos eléctricos de fabricación china (21%) en esta métrica.
¿Qué ha causado un cambio tan drástico en solo dos años? Las tarifas de la UE. Mientras que las ventas de vehículos eléctricos de fabricación china se vieron afectadas por el peso de las tarifas, los vehículos híbridos enchufables no sufrieron el mismo impacto, ya que solo pagaban la tarifa original del 10%.
Entonces, ¿qué han hecho los fabricantes chinos? Han aprovechado esta laguna legal e invirtido fuertemente en vehículos híbridos enchufables, como el BYD Atto 2 PHEV, Geely Starray, Jaecoo 7 PHEV, Omoda 9, etc. Y las ventas han crecido exponencialmente.
Solo este año, en un entorno general de crecimiento moderado en las ventas de vehículos híbridos enchufables (+24% en 2026), los híbridos enchufables de fabricación china están creciendo… un 141%!!!
Por otro lado, los híbridos con plugin fabricados en Europa han aumentado un 3% este año. Sin embargo, sus ventas han disminuido en tres de los últimos cuatro meses. La tendencia es clara: los vehículos híbridos eléctricos de fabricación europea están al borde de la extinción, no porque la gente opte por otros sistemas de propulsión, sino porque prefieren los modelos chinos.
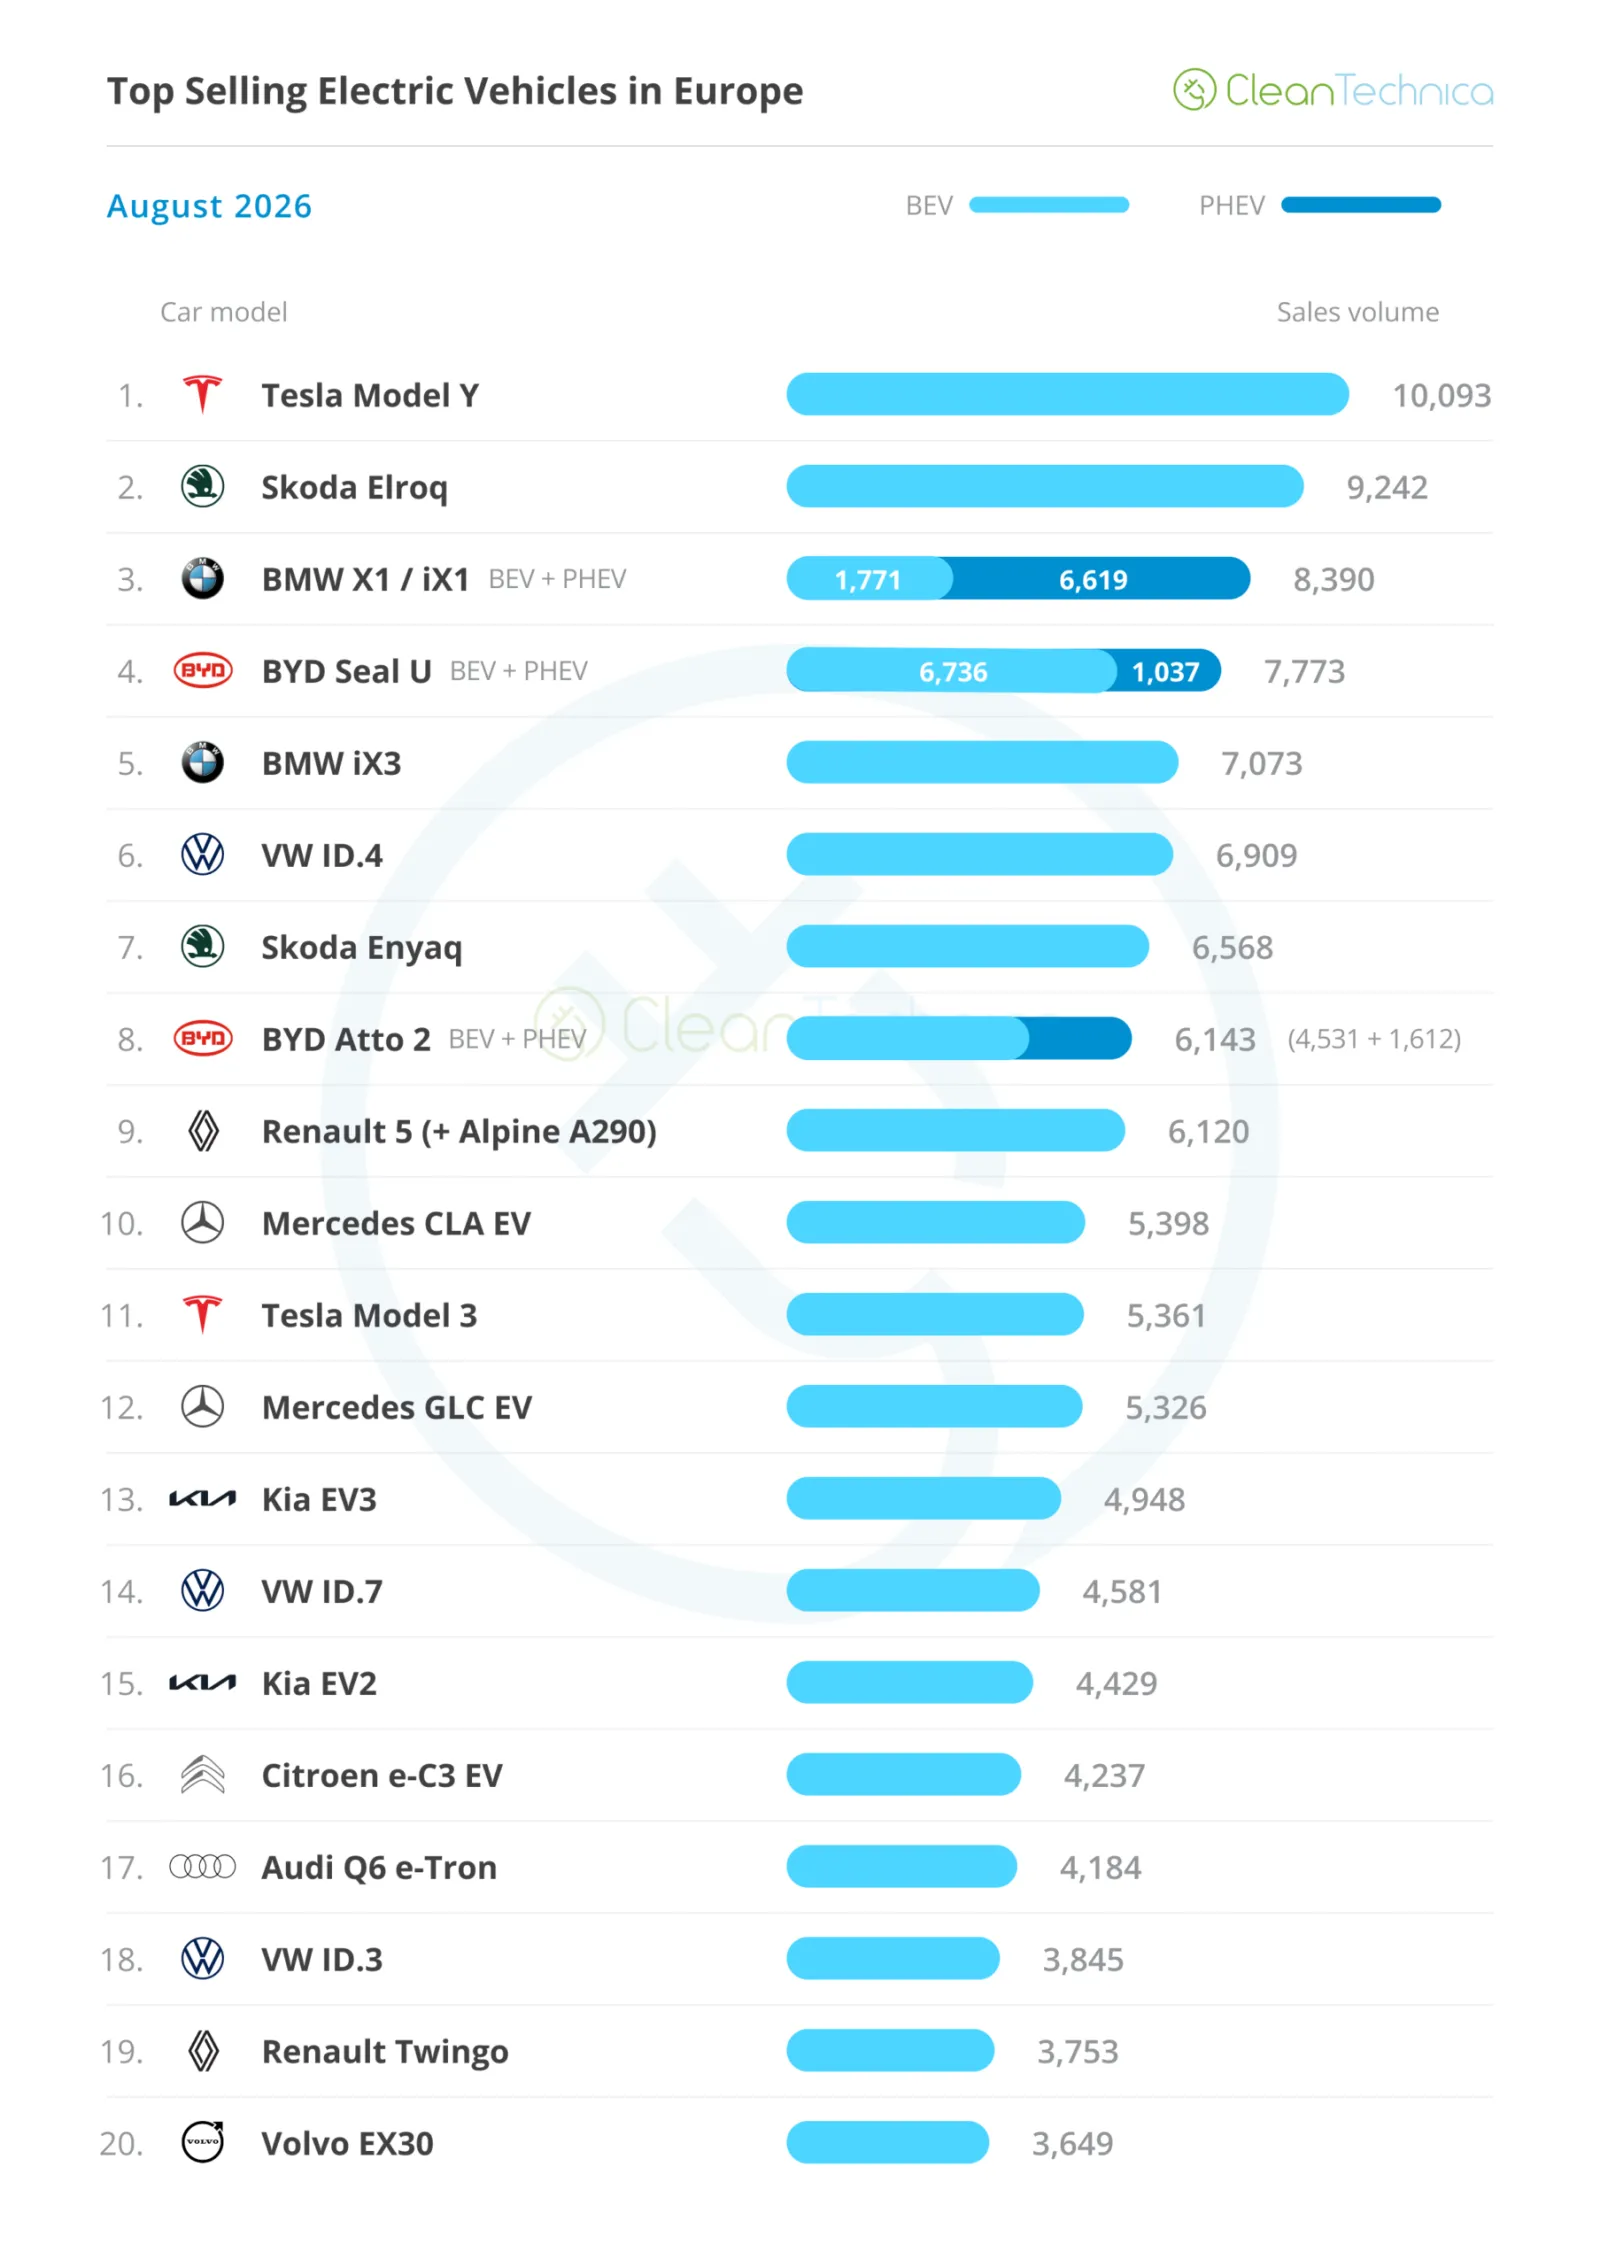
Al analizar los modelos de vehículos eléctricos más vendidos en agosto, la gran novedad fue el regreso del Tesla Model Y a la cima, además de que BMW logró colocar dos modelos entre los 5 mejores. Los gemelos BMW iX1/X1 PHEV ocuparon el tercer lugar, mientras que el nuevo y popular SUV iX3 ascendió al quinto puesto. A continuación, se presenta un análisis más detallado de los 5 mejores vehículos eléctricos de agosto:
#1 Tesla Model Y: el crossover de tamaño medio de Tesla vuelve a liderar las ventas, gracias a 10,093 registros en agosto, lo que representa un aumento del 21% interanual. Con precios del Model Y que comienzan en 40,000 €, e incluso después de seis años en el mercado, este vehículo sigue ofreciendo un paquete atractivo. Actualmente, se compra una Tesla con la cabeza y no con el corazón. Ese es precisamente el tipo de comprador que ahora busca vehículos eléctricos. Muchas de estas personas simplemente quieren reducir sus costos operativos al pasar de vehículos de combustión interna a vehículos eléctricos. (También es por eso que son tan populares entre Uber y otras empresas similares.)
#2 Skoda Elroq: el Elroq sigue aprovechando la ola de vehículos eléctricos, con 9.242 registros, lo que representa un aumento del 45% interanual. De cara al futuro, este crossover checo tendrá que enfrentarse a una feroz competencia interna, ya que está por llegar el nuevo Skoda Epiq, más pequeño y a un precio más accesible. Al ser al mismo tiempo más económico y más moderno que el Elroq, ¿se convertirá el Epiq en el nuevo best seller de Skoda a expensas del Elroq?
#3 BMW iX1/X1 PHEV: estos gemelos alemanes siguen en marcha constante, logrando otro puesto en el podio en agosto gracias a 8,390 registros. Gracias a tasas de arrendamiento favorables que facilitan su venta, estos crossoveres de BMW son los modelos estrella de la marca. Dado que próximamente recibirán una profunda actualización que promete transformarlos en vehículos de la nueva categoría “Neue Klasse”, cabe esperar que ambos modelos, y en particular el iX1, mejoren sus especificaciones. Eso los hará más interesantes que las versiones actuales y permitirá a la marca bávara mantener sus modelos compactos como opciones competitivas en el podio.
#4 BYD Seal U (BEV+PHEV) — El SUV chino se mantuvo entre los 5 primeros y registró 7,773 unidades vendidas el mes pasado, lo que significa que, aunque el modelo BYD está recuperándose en China gracias a su chasis Ultra de nueva generación, la versión anterior sigue logrando posicionarse entre los 5 primeros en Europa por sí sola (algo similar a cuando los jugadores veteranos de fútbol dejan las ligas más importantes para retirarse parcialmente en competiciones menos exigentes…). Su cuarto lugar en agosto se debió en gran medida a descuentos generosos, pero aun así, ahora que los costos de desarrollo del modelo ya están muy reducidos, BYD puede permitirse ofrecer descuentos significativos con este modelo.
#5 BMW iX3: el mejor vehículo eléctrico vendido por un fabricante europeo. Punto. Aunque la dirección de BMW no está totalmente comprometida con los vehículos eléctricos, su departamento de ingeniería sí lo está, y creó un modelo que supera en dos generaciones a la competencia, justificando así por una vez el precio elevado asociado a esta marca bávara. Lanzado con especificaciones líderes en su categoría (batería de 108 kWh, carga de 400 kW y capacidad V2X), lo que se tradujo en un alcance (y eficiencia) excepcionales, BMW añadió su habitual dinamismo de clase mundial y un interior innovador para ofrecer algo a lo que la competencia (incluso la china) aún debe ponerse al día. Para rematar, incluso su diseño general no divide opiniones, a diferencia de los modelos anteriores de BMW. BMW ha demostrado a otros fabricantes europeos cómo adaptarse a los nuevos tiempos: tras aprender lecciones valiosas del primer iX3 fabricado en China en 2020, se dispuso a crear un modelo sustituto que fuera competitivo ya en 2026.
Pero también en los años venideros… Oh, casi lo olvido: el iX3 ocupó el quinto lugar en agosto, gracias a 7,073 registros.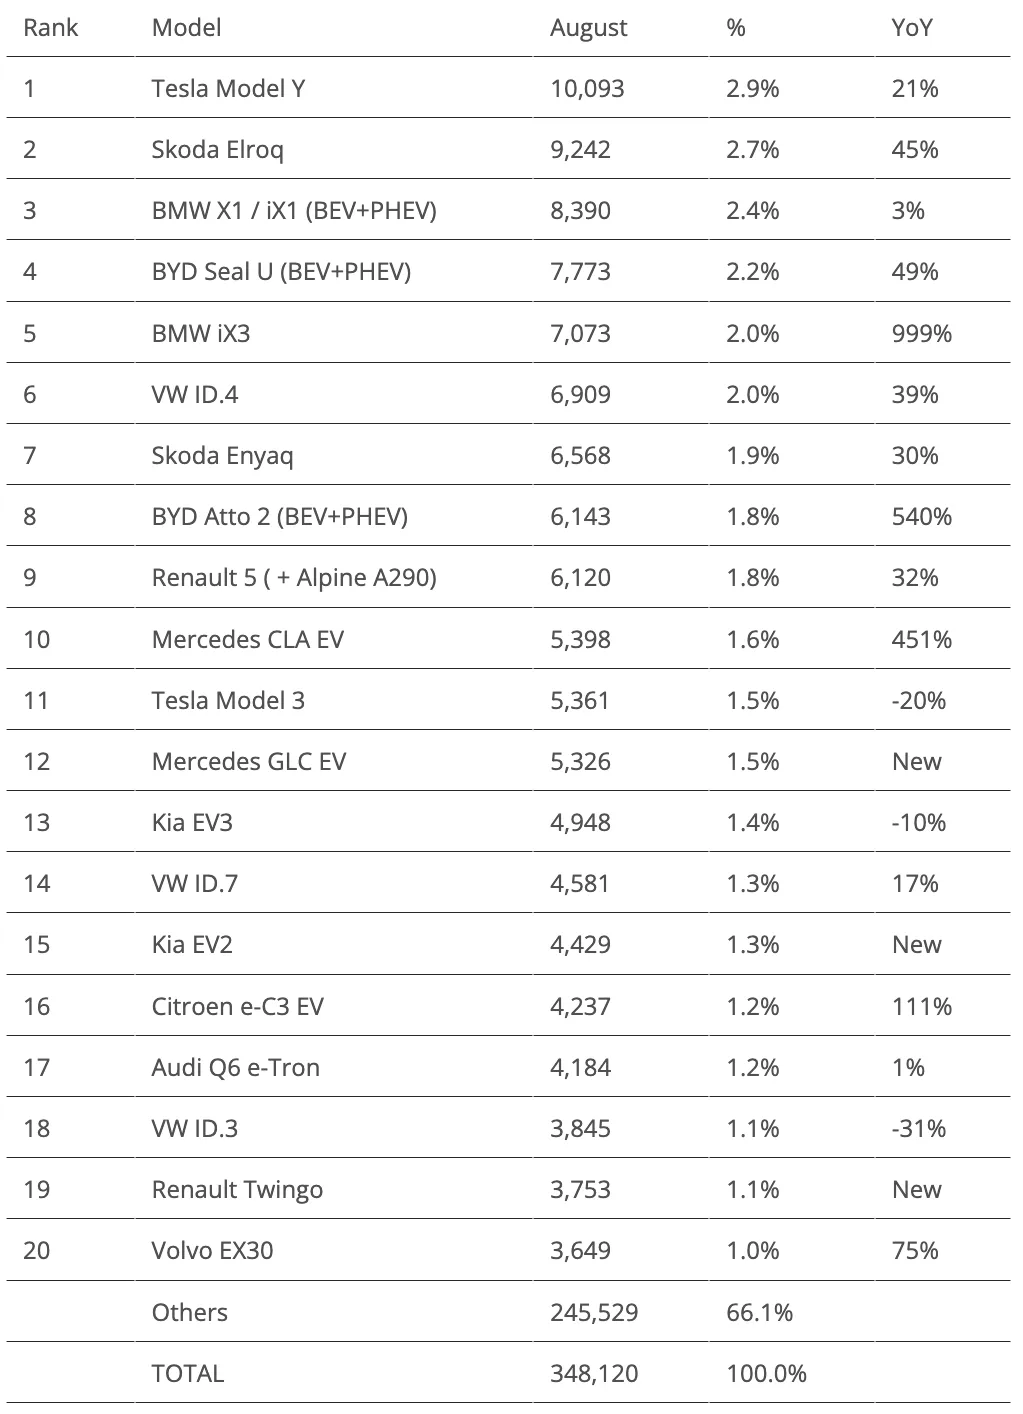
Más allá de los 5 primeros, hay varios aspectos destacables que mencionar.
Empezando con Mercedes, tenemos otro buen resultado del Mercedes CLA EV (10º lugar con 5,398 registros), pero la verdadera noticia es la posición 12 del nuevo Mercedes GLC EV, gracias a un récord de 5,326 registros. Uno se pregunta si este SUV de tamaño medio está cerca de alcanzar su velocidad óptima o si habrá meses con volúmenes aún mayores en el futuro.
A pesar de lo que pueda suceder con el GLC, ahora me intriga saber si Mercedes podrá acercarse a las cifras de ventas del BMW iX3. Es cierto que las especificaciones del modelo con estrella de tres puntas son ligeramente inferiores a las del Bimmer, pero por otro lado, su interior parece más atractivo. Además, a muchas personas les gusta el diseño del GLC.
También hay buenas noticias en el grupo Kia: su modelo estrella, el EV3, sigue dentro del top 20, esta vez en el puesto 13. Pero lo que es aún mejor, el punto destacado de agosto fue el nuevo crossover compacto EV2 (básicamente es un hatchback sobre patas altas, pero bueno… así lo exige el marketing). El EV2 entró por primera vez en la lista gracias a un récord de 4,237 unidades vendidas. Dado que su producción aún está en fase de expansión y existe una larga lista de espera, parece destinado a convertirse en el modelo más vendido del fabricante en Europa.
Finalmente, llegó el momento de hacer una referencia para Citroën. Las 4,237 unidades entregadas de su pequeño hatchback eléctrico C3 EV no solo representaron su mejor resultado en cinco meses, sino que también permitieron a este fabricante francés lograr algo que parece inalcanzable para las demás marcas de Stellantis: vender un modelo en volúmenes suficientes como para entrar entre los 20 mejores. Quizás el nuevo Peugeot 208 EV de 2027 ayude a cambiar la suerte de Stellantis. Una cosa es segura: realmente necesitan un éxito rotundo.
Más allá de los 20 primeros puestos, los puntos destacados provienen de la nueva familia de vehículos eléctricos compactos del Grupo Volkswagen. El deportivo hatchback Cupra Raval (3,608 unidades) está cerca de entrar en la lista, habiendo finalizado el mes en el puesto #21. A medida que aumente la producción, se espera que este vehículo español se una pronto a la lista. En cuanto al VW ID.Polo, ya maduro, tuvo su mes de debut en agosto, con 1,876 unidades entregadas. Recae sobre él una gran expectativa, especialmente ahora que Volkswagen observa cómo disminuyen los pedidos de vehículos con motor de combustión interna en el mercado mientras los pedidos de vehículos eléctricos explotan. Según informes, el nuevo ID.Polo ya cuenta con una lista de espera de hasta 10 meses…
Tal vez Volkswagen podría ampliar la producción asignando parte de ella a una de sus fábricas alemanas subutilizadas?
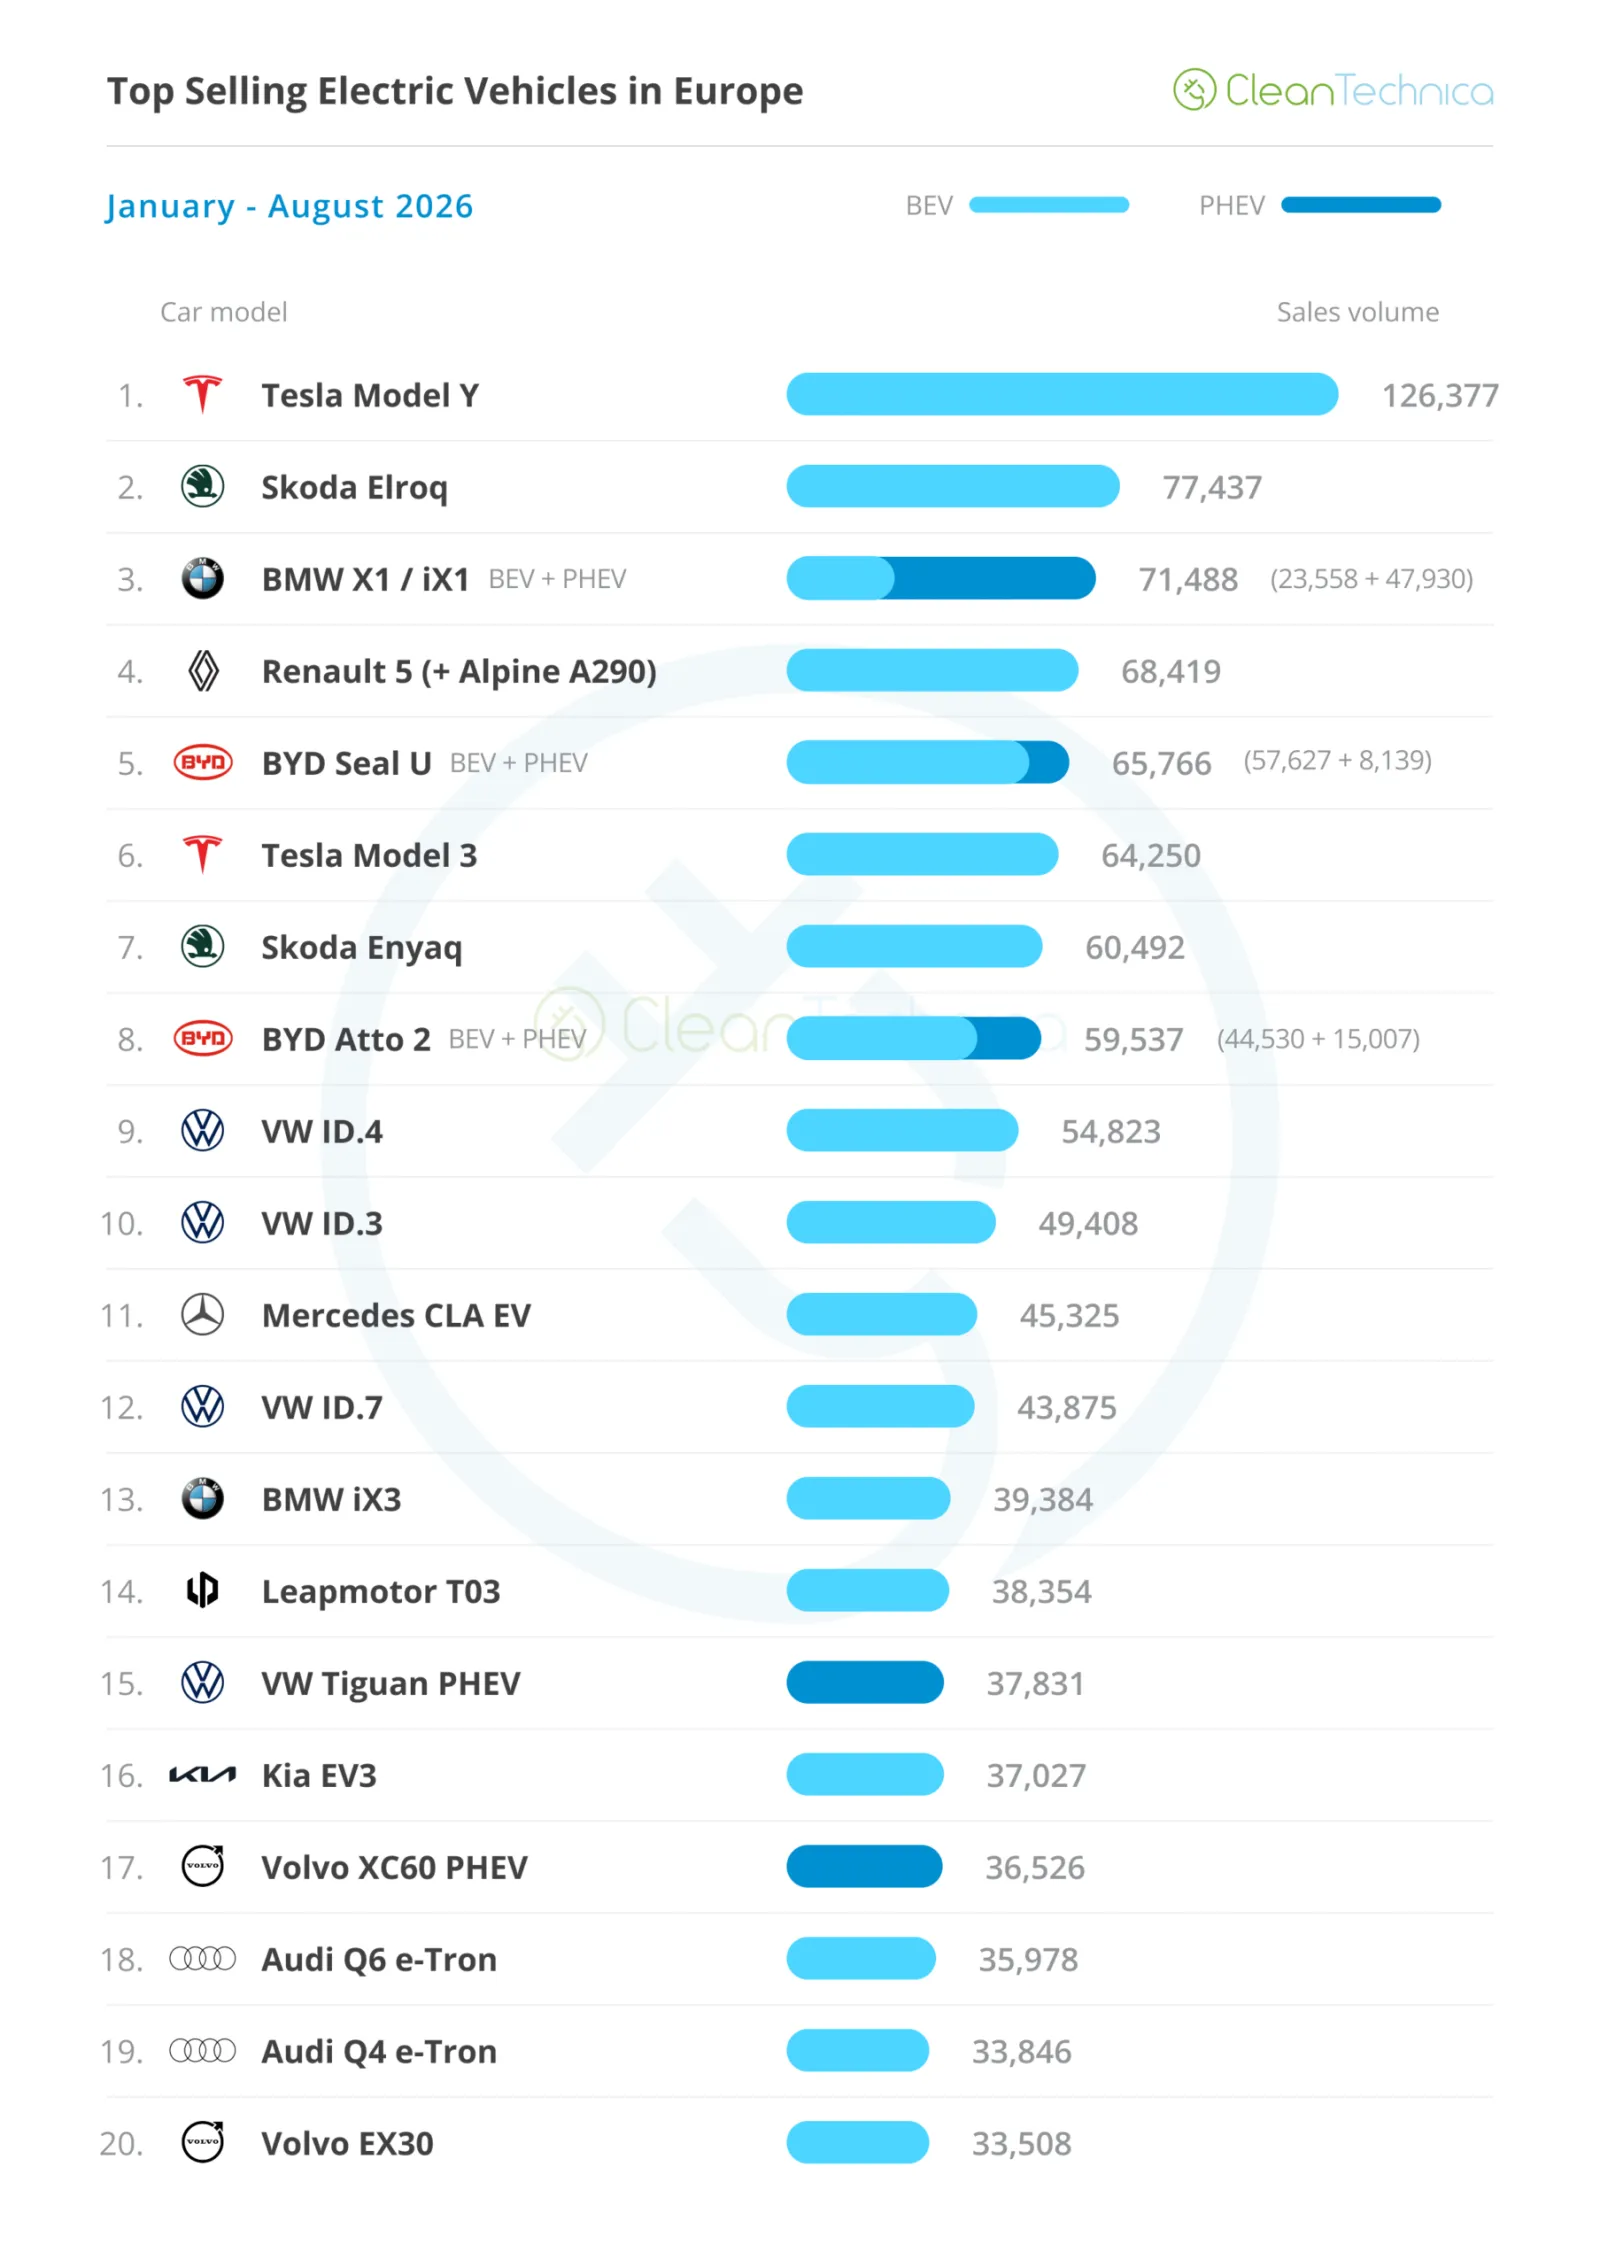
Al observar el ranking de 2026, el único cambio en las posiciones más altas fue que el BYD Seal U superó al Tesla Model 3 y ascendió al quinto lugar, lo que hizo descender al sedán estadounidense al sexto puesto. Sin embargo, con septiembre a la vuelta de la esquina, se espera que el Model 3 aproveche el último mes del trimestre para mejorar aún más su posición, quedando la pregunta: ¿hasta qué punto? Parece poco probable que ocupe el segundo lugar, ya que el Skoda Elroq está muy por delante y parece fuera de alcance, incluso si el Skoda Epiq comienza a quitarle ventas. En cuanto al tercer lugar, diría que hay un 51% de probabilidades de que los gemelos BMW mantengan la posición de bronce. Han sido consistentes a lo largo del año, por lo que podrían tener una ligera ventaja sobre el Model 3. Respecto al cuarto lugar, diría que el sedán Tesla tiene un 80% de posibilidades de superar al Renault 5, y solo una gran sorpresa permitiría que el hatchback francés se mantuviera en cuarto lugar.
Preparen las palomitas, porque esto parece ser divertido.
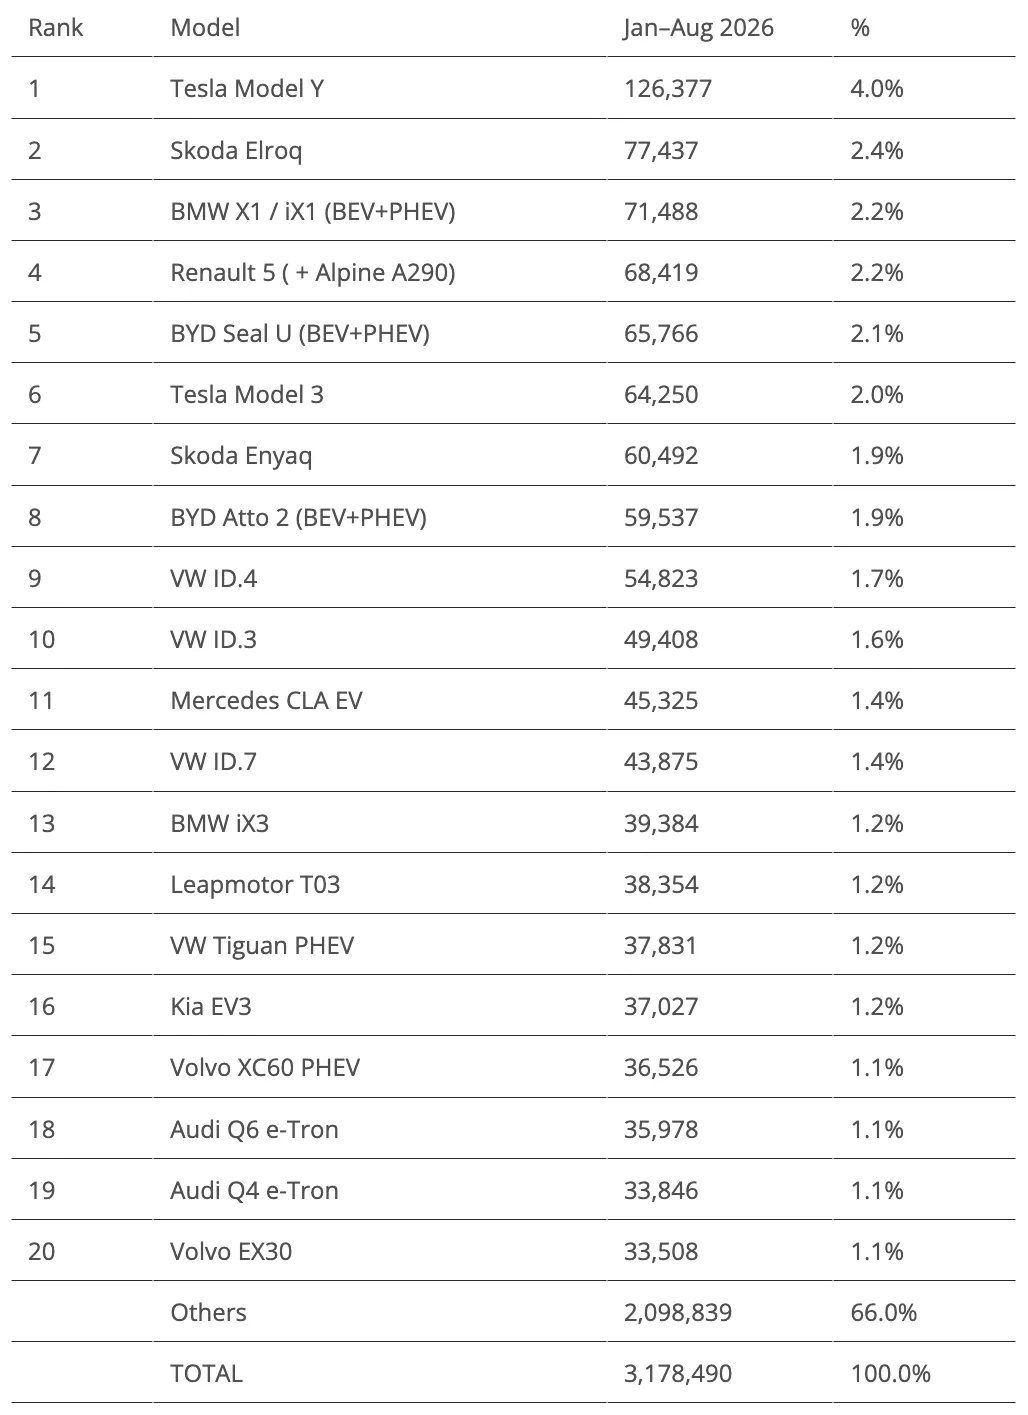
En cuanto a los demás cambios, el BMW iX3 subió tres posiciones y ahora ocupa el 13er lugar. ¿Hasta dónde llegará este SUV alemán? Diría que es probable que ocupe el 12er lugar en septiembre, el 11er en unos meses e incluso podría intentar alcanzar el 10er lugar en diciembre. ¡Hagan sus apuestas!
Finalmente, gracias a un mes débil para el Volvo XC60 PHEV, el Kia EV3 subió una posición y ahora está en el 16er lugar. Teniendo en cuenta la lenta venta actual de los vehículos PHEV, este crossover coreano podría superar al VW Tiguan PHEV en septiembre y poner en peligro el 14er lugar del Leapmotor T03.
Al echar un vistazo rápido al ranking general de las marcas, lo más destacado fueron las diferencias en el rendimiento de Hyundai (12ª posición, con 26.186 unidades, un descenso del 30% interanual) y Kia (7ª posición, con 36.810 unidades, un aumento del 16% interanual), así como el crecimiento constante de las marcas chinas.
BYD, también conocida como la Toyota china, finalizó el mes en 13ª posición, con 26.090 unidades, por delante de marcas tradicionales como Opel (14ª), Citroën (15ª) y la alguna vez revolucionaria mega-marca Tesla (19ª).
Pero la fortaleza de la industria automotriz china radica en el hecho de que no depende de un único fabricante importante, sino en la diversidad que ofrece a los compradores europeos: China cuenta con 15 marcas entre las 50 mejores de Europa. Entre ellas, destacan Jaecoo (#24, +191%), Omoda (#27, +129%), Leapmotor (#29, +222%) y Xpeng (#31, 323%), cuyo crecimiento es muy pronunciado.
(Se podría decir que el mercado europeo en su conjunto está creciendo —un 5% interanual —gracias al auge de los fabricantes chinos OEM….)
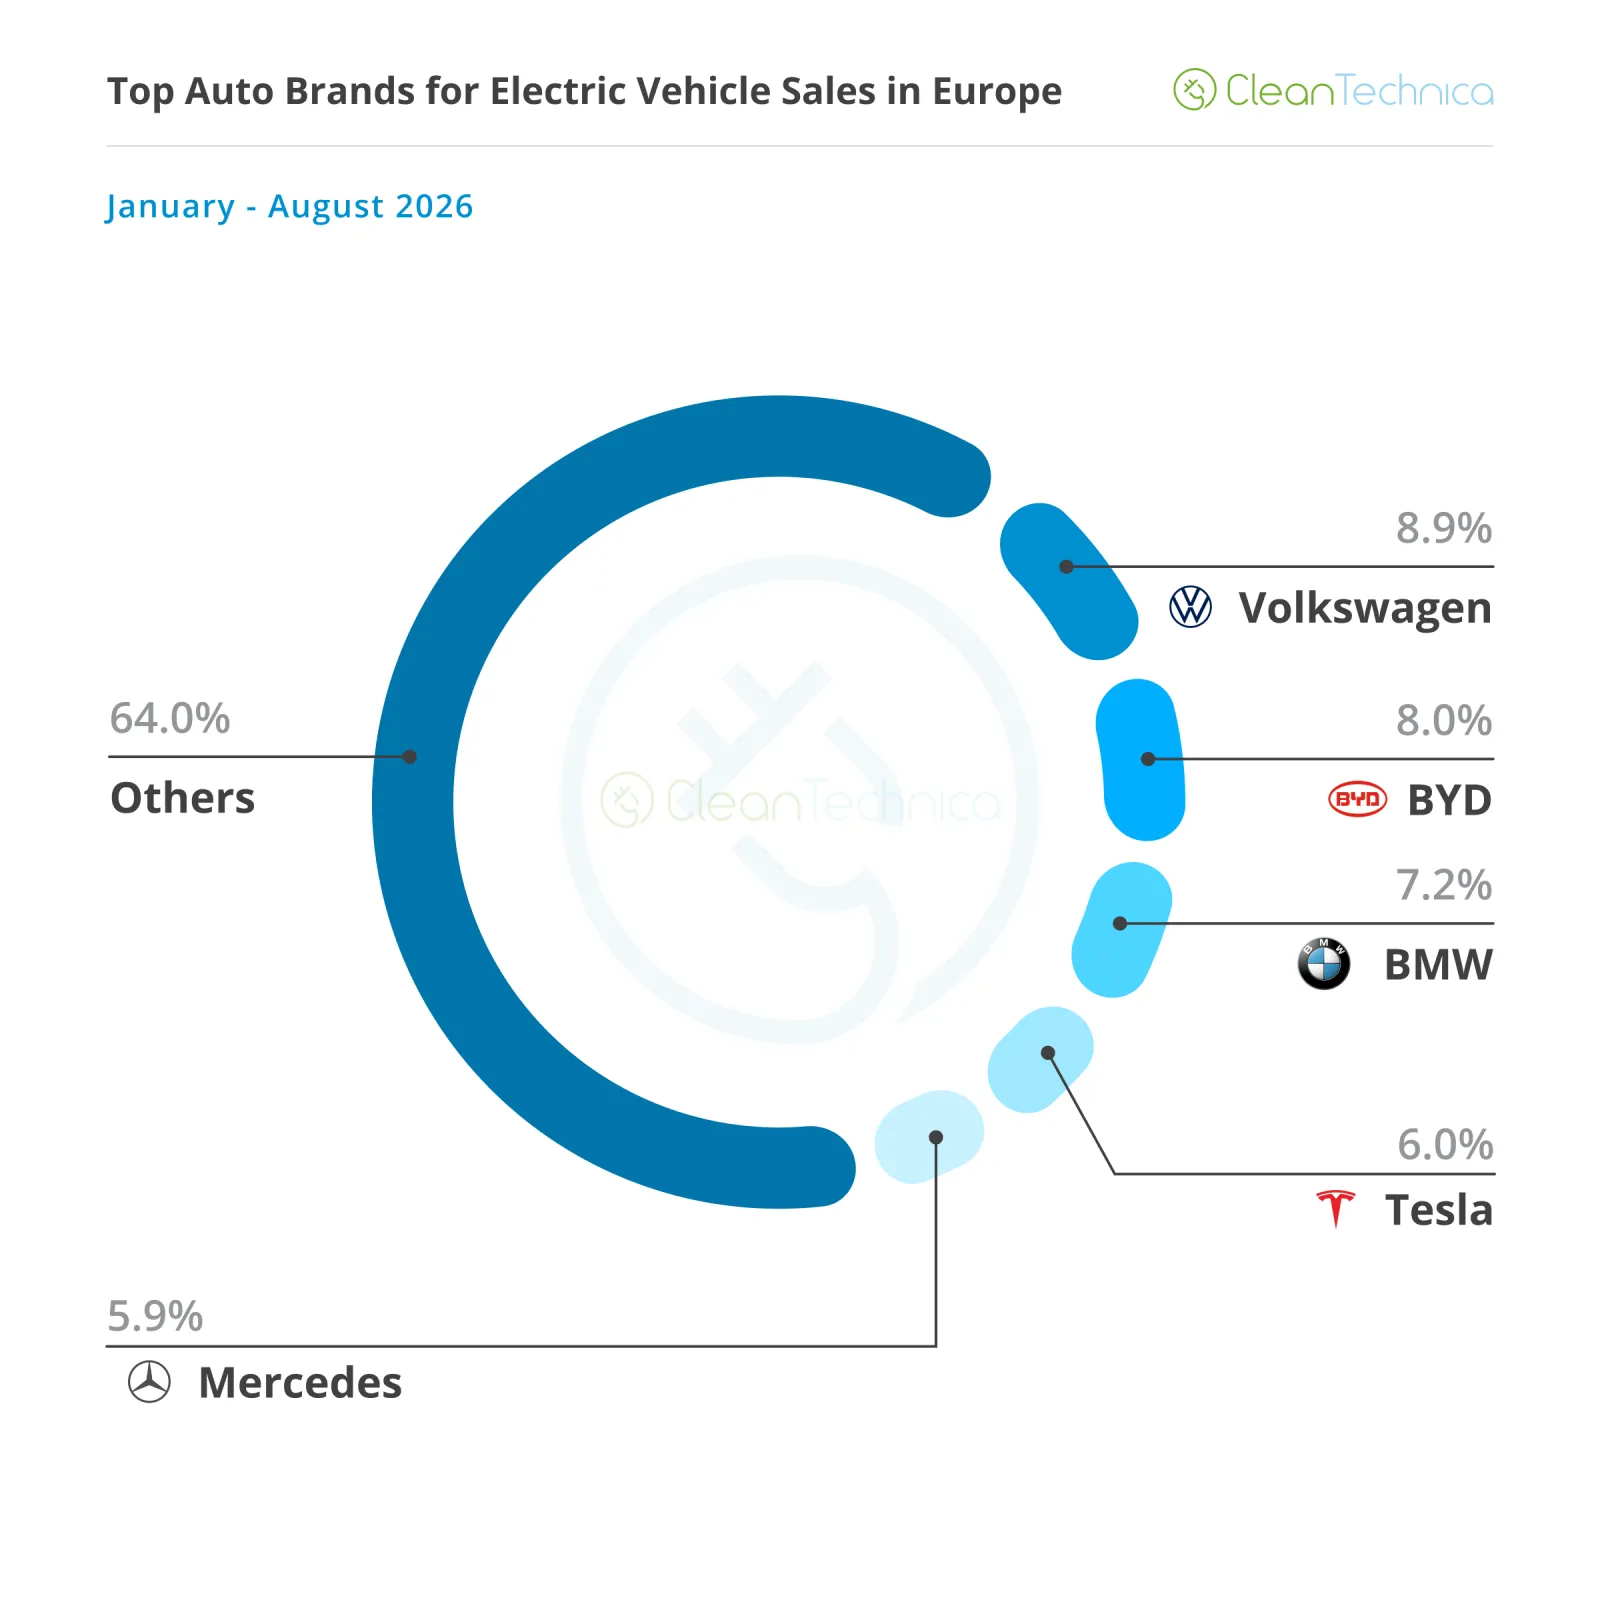
En cuanto al ranking automático de marcas de los complementos, Volkswagen, la líder, siguió en primera posición, aunque perdió algo de cuota de mercado (8,9%, frente al 9% en julio y al 9,3% en mayo). Claro, sigue teniendo una ventaja considerable sobre BYD, cuya cuota aumentó al 8% (un 0,1% más), y sus nuevos vehículos eléctricos (VW ID.Polo, ID.Cross, ID.Tiguan, etc.) deberían ayudarla a recuperar algunas ventas, pero… la marca alemana no puede permitirse ralentizarse. No puede distraerse esperando algún tipo de recuperación o milagro con los vehículos de combustión interna. Si lo hace, BYD la alcanzará muy rápidamente… en su propio mercado nacional. Y si no se puede ganar en casa,…
BMW (7,2%, un 0,1% más) se mantiene estable en el último lugar del podio. Aunque no podrá conservar la medalla de plata (que ganó en 2025), ya que BYD está compitiendo en una liga completamente diferente en este momento, la marca bávara debería terminar el trimestre por delante de Tesla (6% de cuota, frente al 6,2% de julio), lo que le permitiría lograr su décima aparición en el podio en los últimos 11 años.
Hasta el final del año será una carrera interesante entre estas dos por la medalla de bronce.
En quinto lugar está Mercedes (5,9%). Se mantiene estable en la última posición entre los cinco primeros e incluso ha aumentado un poco más su ventaja sobre Audi, en sexto lugar (5,4%). La marca de Ingolstadt ahora tiene a su par checo Skoda más cerca que nunca (séptimo lugar, 5,3%).
Al clasificar las empresas por grupo automotriz, el Grupo Volkswagen lidera con firmeza, ocupando el 23,9% del mercado. Con una gran cantidad de nuevos vehículos por llegar, se espera que este fabricante alemán mantenga su posición de liderazgo.
El Grupo BMW, en segundo lugar con el 8,7%, sigue consolidando su posición, mientras que Stellantis, en tercer lugar, continúa con su descenso interminable (8,1%, un 0,1% menos). Parece que el declive de este fabricante multinacional no tiene fin, y podría incluso perder su posición en el podio este año, ya que BYD, en tercer lugar con el 8%, un 0,1% más, se acerca cada mes. ¿Podría este cambio ocurrir ya en septiembre?
Curiosamente, el ascenso de BYD y el descenso de Stellantis son casi un reflejo uno del otro; quizás el crecimiento de BYD en Europa se está produciendo principalmente a expensas de Stellantis. Algo sobre lo que reflexionar...
Más allá de los 5 primeros, Geely en el puesto #6 (6.8%, frente al 6.9% de julio) perdió terreno frente a Hyundai–Kia en el puesto #5 (7.5%). Y dado que la alianza Renault–Nissan, en el séptimo lugar, también comienza a ser relevante, podría darse una competencia interesante por la sexta posición.
