
Europa: escasez de cargadores, energía más cara, desigualdades en las oportunidades. La electrificación sigue sin cimientos sólidos
En resumen:
La transformación del sector de la movilidad en Europa sigue acelerándose
El aumento del número de cargadores y los cambios en los costos operativos no van acompañados de una mejora en las condiciones estructurales, señala Transport & Mobility Leuven
La disponibilidad desigual de infraestructura sigue obstaculizando la electrificación a gran escala
La infraestructura tiene problemas, entre otros, en Italia, República Checa, España, Grecia, Bulgaria y… Polonia
En la UE hay 1,2 millones de puntos de carga. ¿El objetivo de la CE para 2030? 3,5 millones de puntos
Los precios industriales de la energía en Europa son 2,5 veces más altos que en China
Europa: muchos problemas por resolver
La movilidad europea avanza hacia la electromovilidad. Nadie duda de ello, pero los datos más recientes muestran que las bases de esta transformación siguen siendo frágiles. En el segundo trimestre de 2026, el mercado de vehículos eléctricos en Europa creció tanto en términos de infraestructura como de costos de operación, sin embargo, el informe Transport & Mobility Leuven (TML) no deja lugar a dudas: “muchas condiciones estructurales necesarias para una electrificación masiva siguen sin resolverse”. Esta afirmación, aunque suena como una diagnosis de años anteriores, adquiere ahora una urgencia especial.
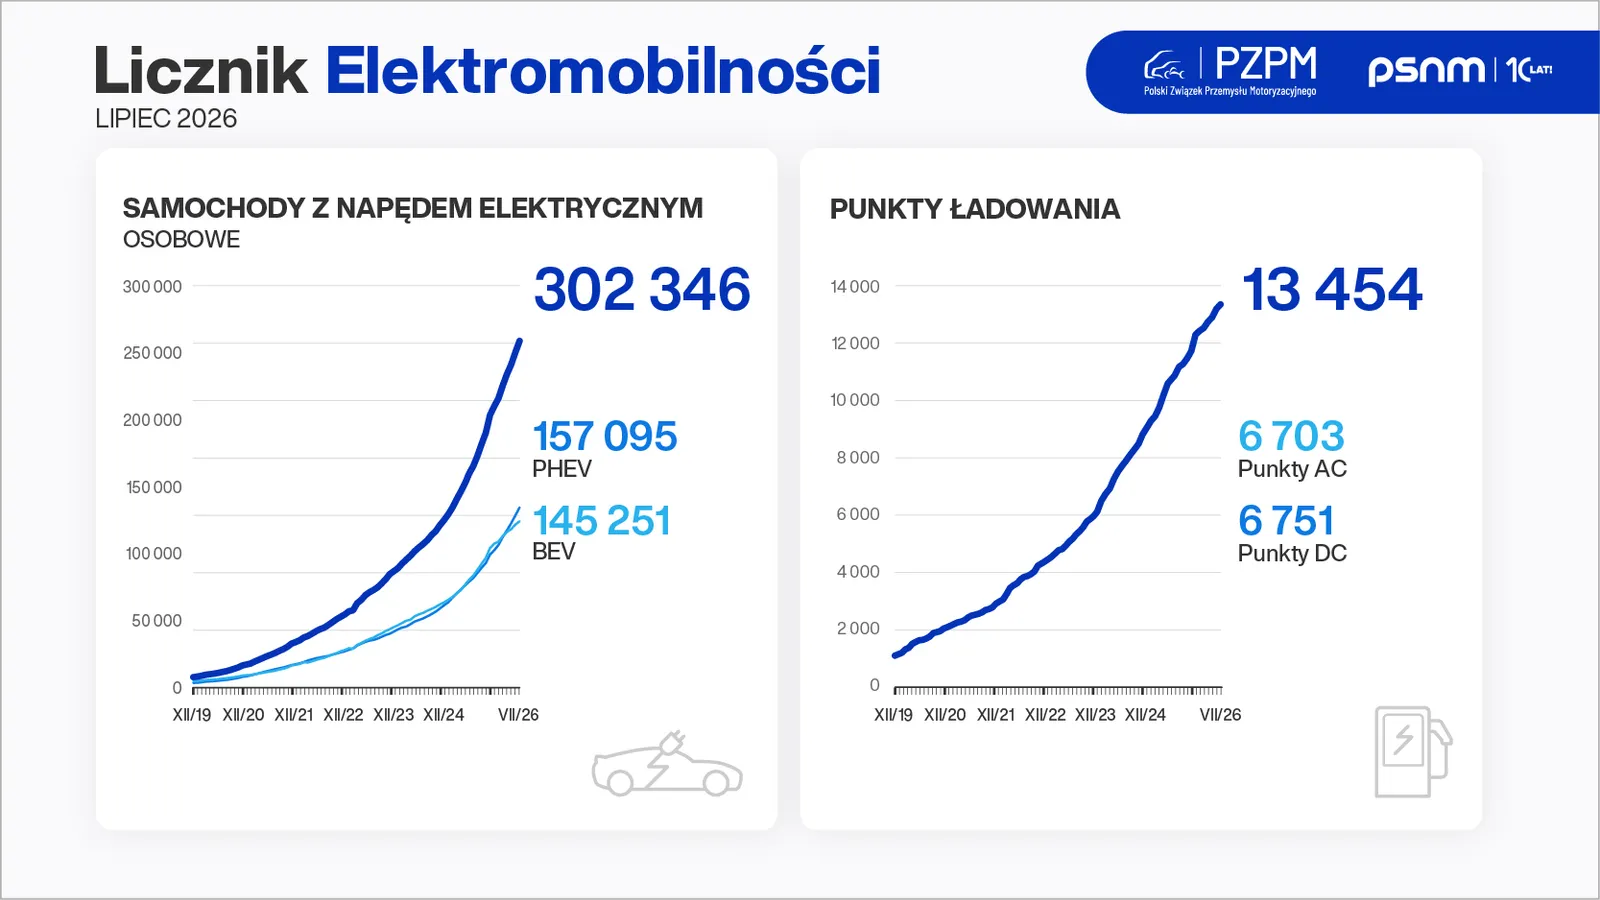
ACEA, que se refiere a este estudio, señala que la infraestructura pública de carga en la UE crece rápidamente, pero aún no lo suficiente. Hasta junio de 2026, la capacidad total de las cargadoras públicas alcanzó los 41,6 GW, lo que representa un aumento del 29 % interanual. La cantidad de estaciones de carga aumentó un 21 %, hasta aproximadamente 195 mil en mayo de 2026. Según el Contador de movilidad eléctrica de PSNM y PZPM, hoy contamos con casi 13.500 cargadoras a orillas del Vístula.
A pesar de ello, en toda la Unión operan apenas alrededor de 1,2 millones de puntos de carga, es decir, muy por debajo del objetivo de la Comisión Europea, que establece 3,5 millones para 2030. Las disparidades geográficas son igualmente evidentes.
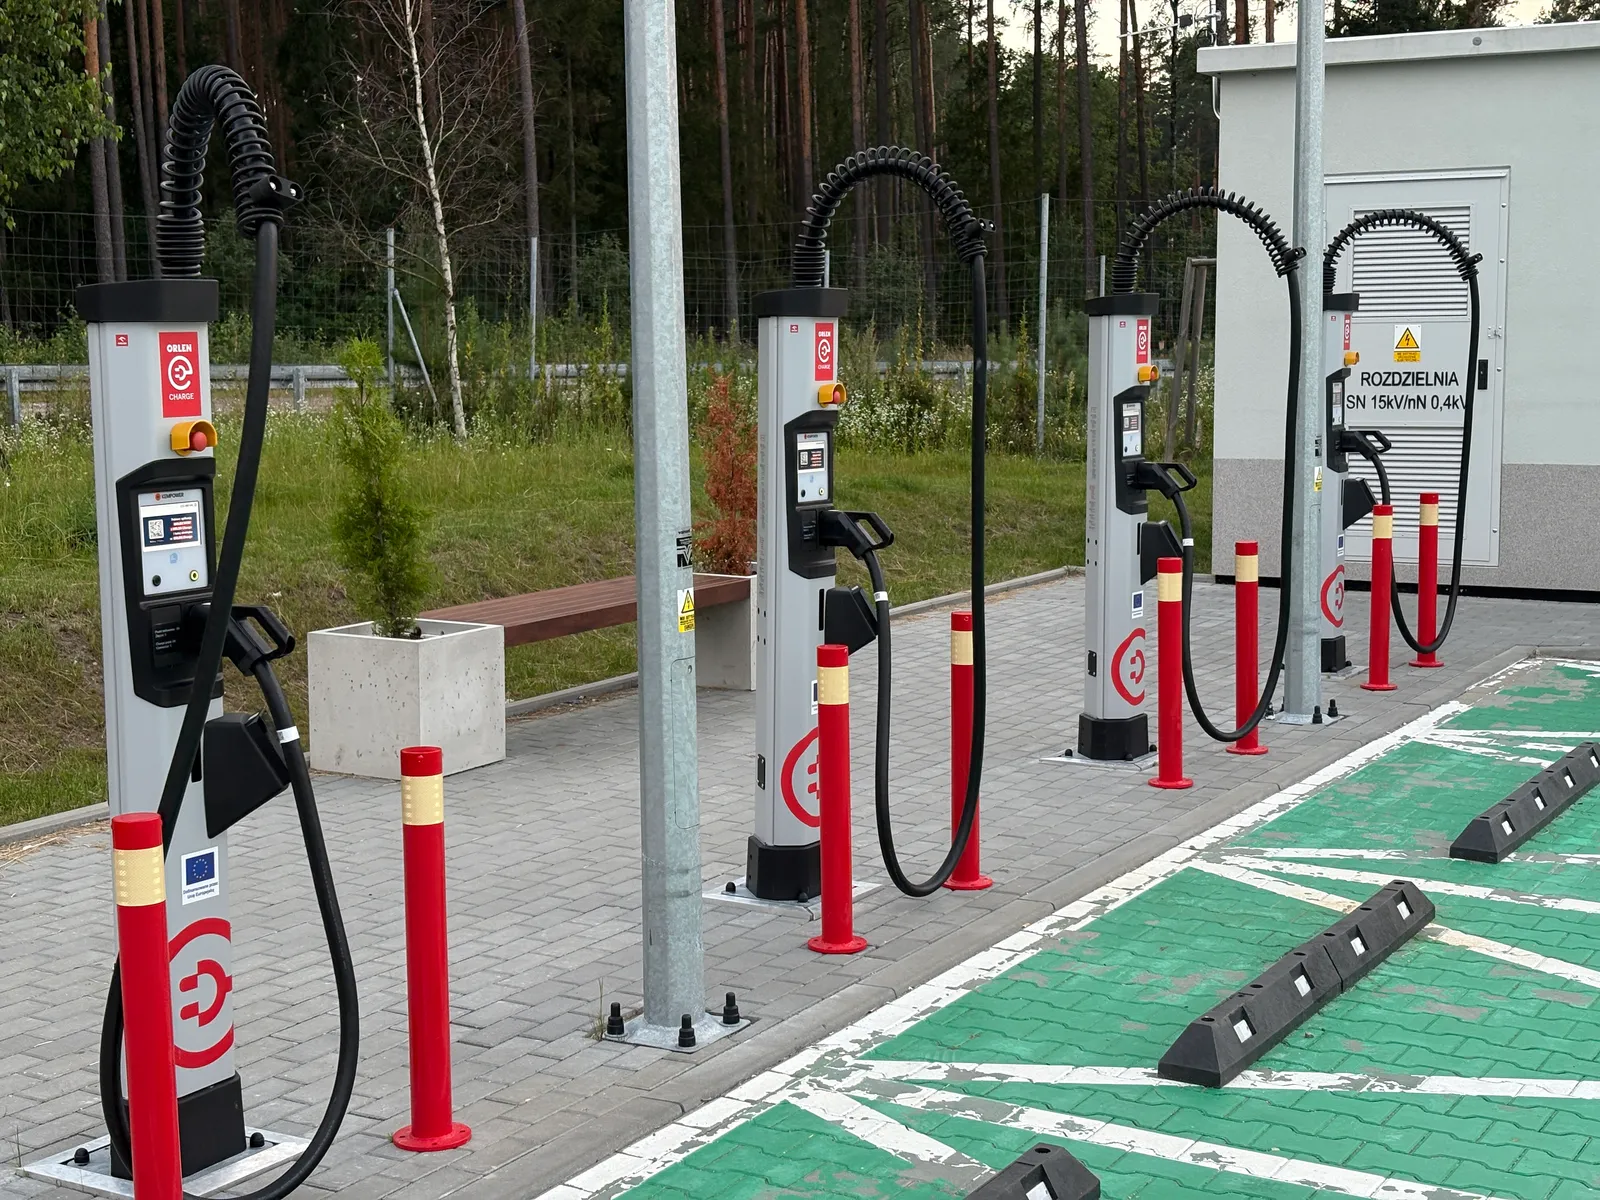
Los mayores desfases en la relación entre el número de estaciones de carga y las estaciones de combustible tradicionales se registran en Italia, República Checa, Polonia, España, Grecia y Bulgaria. No se trata solo de estadísticas, sino de un indicador real de la accesibilidad de la movilidad eléctrica para los conductores, que aún con mayor frecuencia ven un surtidor de gasolina que una estación de carga, según evalúan los expertos del sector.
Todo se ve afectado por los costos
Los costos de operación de los vehículos eléctricos también requieren una interpretación cuidadosa. TML señala que los BEV se han vuelto más competitivos en términos de costos al utilizar únicamente cargadores rápidos públicos en comparación con el segundo trimestre de 2025. Sin embargo, esto no se debe a una disminución en los precios de la energía. El factor clave es el aumento del 17 % anual en los precios de la gasolina. En otras palabras, los automóviles eléctricos no han disminuido de precio, mientras que los combustibles fósiles sí han subido.
Al mismo tiempo, los costos de carga siguen dependiendo en gran medida del lugar y del método de carga. La carga pública es más cara que la doméstica en todos los países analizados, y la carga rápida pública es especialmente costosa. Los conductores que no tienen acceso a cargadores privados siguen encontrándose en una situación económica claramente peor.
De fondo, persiste el problema de los altos precios de la energía en Europa. TML recuerda que, a pesar de una cierta disminución en la diferencia respecto a la primera mitad de 2025, los precios industriales de la electricidad en la UE siguen siendo casi el doble que en China y aproximadamente 2,5 veces más altos que en Estados Unidos.
Para la producción energéticamente intensiva de vehículos eléctricos y baterías, esto constituye una barrera estructural que debilita la competitividad de los fabricantes europeos. En la práctica, esto significa que incluso si las fábricas europeas están tecnológicamente listas para la producción en masa de vehículos eléctricos, sus costos operativos siguen siendo incomparablemente más altos que los de sus competidores globales.
Ejecución de los planes según indicadores
TML, en su proyecto para ACEA, va un paso más allá al crear un conjunto de indicadores clave (KPI) que tienen como objetivo supervisar los avances del sector automotriz europeo hacia la movilidad sin emisiones. Se trata de una ampliación del análisis anterior, en el que se identificaron cuatro barreras principales: la capacidad de la red eléctrica para satisfacer la creciente demanda de carga, la disponibilidad y atractivo de los vehículos eléctricos desde la perspectiva del consumidor, la distribución de la infraestructura de carga, así como la competitividad energética y las capacidades productivas de los fabricantes. Estos nuevos indicadores se incorporarán a los círculos más influyentes, los cuales, según destaca TML, “ofrecerán a los responsables de la toma de decisiones y a los líderes del sector una imagen clara y basada en datos sobre la transición hacia vehículos sin emisiones”.
Y se supone que esta es una herramienta que debe medir los avances y también indicar los lugares donde la transformación se ha estancado. Y, como muestran los datos del segundo trimestre de 2026, todavía hay muchos. La infraestructura de carga sigue siendo insuficiente y está distribuida de manera desigual, los costos energéticos son altos, y la viabilidad económica de los vehículos eléctricos depende más del lugar de residencia y del acceso a cargadores privados que de la tecnología en sí. Europa está haciendo progresos, pero por ahora principalmente en teoría.
Oskar Włostowski