
Europa quiere sus propias baterías para automóviles eléctricos. El problema es la escala de producción, los precios, las materias primas y… China.
En resumen:
Los nuevos requisitos de localización para los vehículos eléctricos fabricados en Europa tienen como objetivo fortalecer la industria de la Unión y reducir su dependencia de las importaciones
Los objetivos ambiciosos pueden resultar difíciles de alcanzar
La producción europea de baterías podría no poder seguir el ritmo de la creciente demanda, según un informe de Mobility Global
Y esto a pesar del aumento previsto en la producción europea de celdas de batería hasta 306 GWh para el año 2032
Los mayores desafíos siguen siendo las materias primas, los costos y la dominación de China
Las celdas fabricadas en Europa son actualmente un 24 % a un 33 % más caras que sus equivalentes importados del país asiático
Europa desea más componentes “hechos en la UE”, pero…
La Unión Europea está preparando otra herramienta destinada a fortalecer la competitividad de su industria automotriz local. La Ley del Acelerador Industrial (IAA) tiene como objetivo aumentar gradualmente la proporción de componentes europeos en los vehículos eléctricos que reúnen las condiciones para recibir apoyo público e incentivos de compra.
El problema radica en que la capacidad de producción del sector europeo de baterías podría resultar… insuficiente para cumplir con los nuevos requisitos. Estas conclusiones provienen de un análisis elaborado por Mobility Global para ACEA, que evalúa la preparación de la cadena de suministro europea de baterías para satisfacer las futuras exigencias relacionadas con la localización de la producción.
Según las previsiones de la IAA, la primera fase de regulación entraría en vigor alrededor de 2027-2028. En ese momento, la batería instalada en un automóvil eléctrico debería contener al menos tres componentes principales de origen de la Unión Europea, incluidas las celdas. Alrededor de 2030-2031, los requisitos se endurecerían a cinco elementos clave de origen europeo, entre los cuales deberían incluirse obligatoriamente las celdas, el sistema de gestión de baterías (BMS) y los materiales activos de la cátodo (CAM).
Escenarios relacionados con las baterías
Los autores del informe analizaron tres escenarios de demanda. El primero supone que los requisitos se apliquen a todo el mercado de automóviles eléctricos. El segundo se centra en el mercado de flotas, el alquiler, los vehículos corporativos y las adquisiciones públicas.
El tercero, el más conservador, abarca únicamente los vehículos empresariales y los pedidos del sector público. ¿Conclusiones? Lamentablemente, no son optimistas. Según ACEA, “en todos los escenarios excepto uno, la oferta no alcanzará a la demanda, pese al esperado aumento de la producción europea de celdas de batería a 306 GWh en 2032”.
Eso significa que la escasa disponibilidad de baterías seguirá siendo el principal obstáculo para aumentar el número de vehículos que cumplen con los requisitos de las incentivos destinados a productos fabricados en la UE. Según los cálculos de la organización, si el IAA entra en vigor en 2028, incluso unos 3 millones de automóviles podrían no calificar para las subvenciones asociadas únicamente debido a la falta de componentes de batería adecuados.
La situación es aún más difícil en el caso de los vehículos comerciales. En el segmento de camiones medianos y pesados, la brecha entre la demanda y la oferta seguirá aumentando hasta el año 2032, alcanzando un nivel de 23 GWh. Según el informe, la demanda será entonces aproximadamente cuatro veces mayor que los suministros europeos disponibles.
No solo las capacidades de producción son un problema
Paradójicamente, los autores del estudio señalan que la simple construcción de nuevas fábricas no resolverá el problema. Como se destaca, “lo que limita la localización es la tecnología, el precio y la disponibilidad, y no solo la capacidad de producción”. Uno de los desafíos clave es la discrepancia entre la estructura de las inversiones europeas y la dirección del desarrollo del mercado. La mayoría de las gigafábricas planeadas en el continente fueron diseñadas para producir celdas NMC que utilizan níquel, manganeso y cobalto.
Mientras tanto, los fabricantes de automóviles recurren cada vez más a las baterías de litio-ferrofosfato (LFP) más económicas, cuyo mercado global está hoy dominado por los fabricantes chinos.
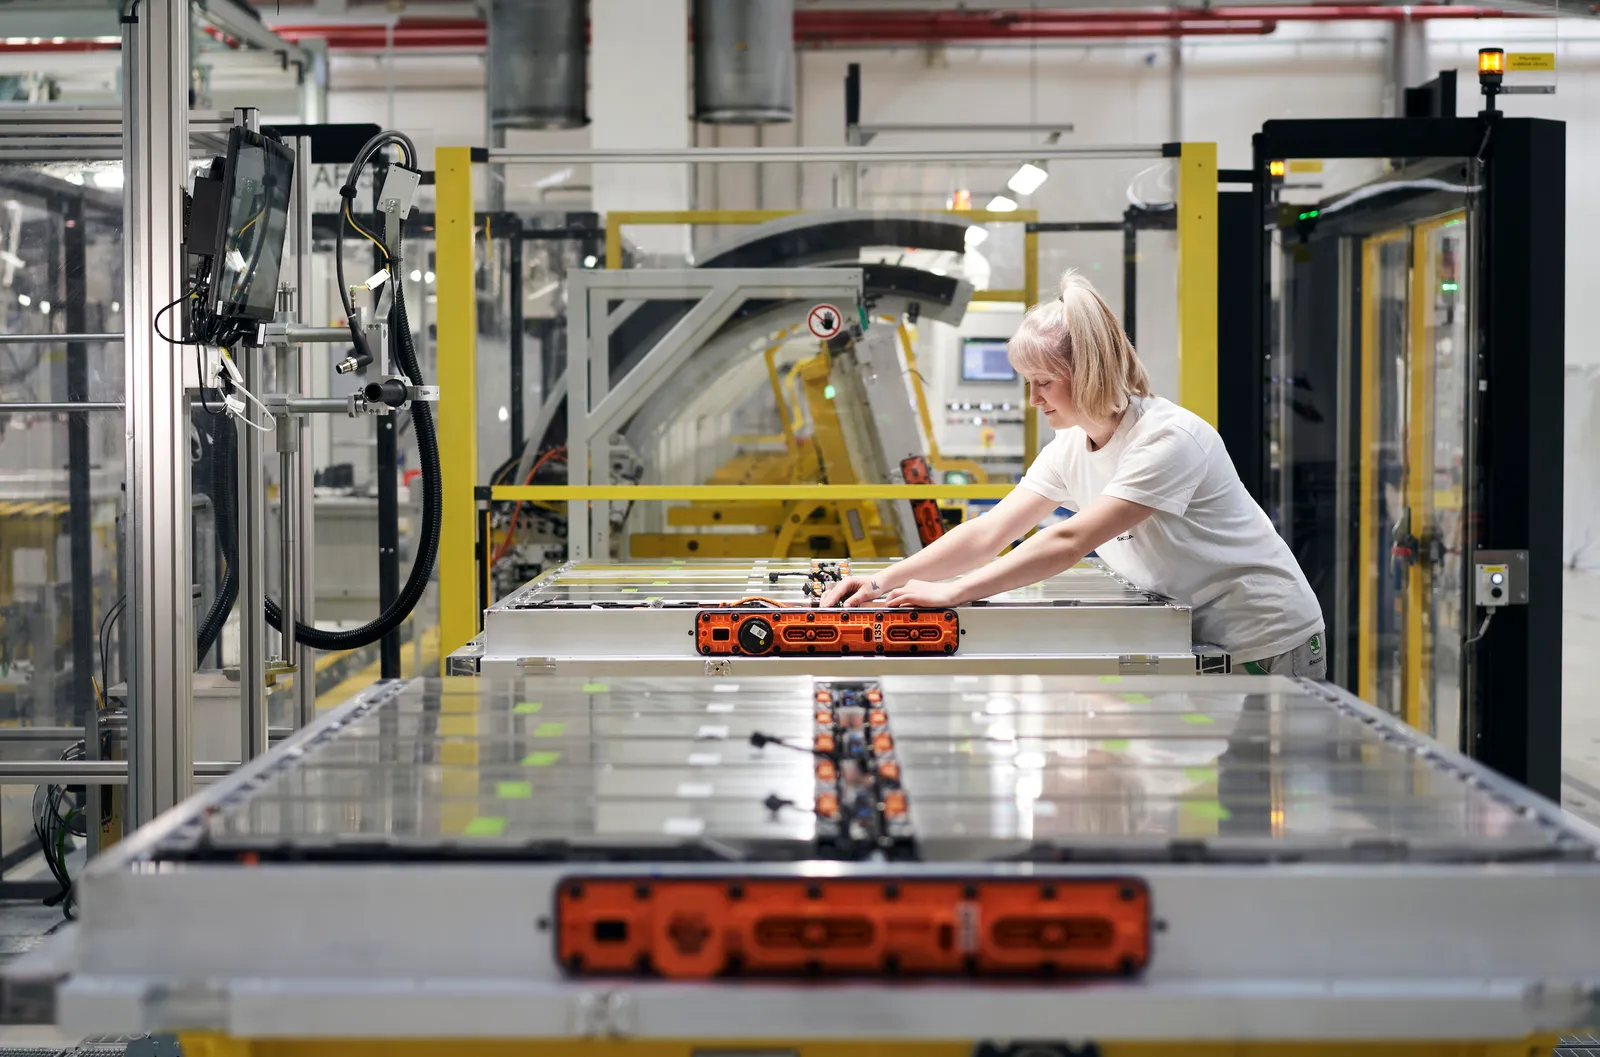
Y nuevamente, según un informe, actualmente solo dos plantas en Europa son capaces de producir celdas LFP, y para 2032 tres de las cinco fábricas europeas con dicha capacidad deberían estar bajo el control de propietarios chinos. Al mismo tiempo, la participación de la tecnología LFP en el mercado debería aumentar hasta aproximadamente el 35 %.
Otro problema que persiste es el costo. Según un análisis de Mobility Global, las celdas fabricadas en Europa son actualmente de 24 a 33 por ciento más caras que sus equivalentes importados del Lejano Oriente. Esto representa una diferencia de 14,7 a 19,7 dólares por cada kilovatio-hora de capacidad de la batería. Además, incluso las fábricas europeas pertenecientes a grupos chinos logran producir a un costo menor que sus competidores europeos. El informe indica que la diferencia de precios oscila entre aproximadamente el 12 y el 17 por ciento, lo cual se debe, entre otras cosas, a la ventaja de las empresas chinas en el acceso a los materiales activos de la cátodo y a la experiencia adquirida gracias a la operación de grandes plantas productivas.
Los materiales siguen siendo el mayor cuello de botella
No obstante, la mayor preocupación surge por la situación en el segmento de los materiales activos de cátodo (CAM) y ánodo (AAM), que son esenciales para la producción de baterías. Según señalan los autores del análisis, son precisamente estos eslabones de la cadena de suministro los que actualmente representan la limitación más grave para el desarrollo de la industria de baterías europea. Incluso en el escenario más cauteloso, la demanda de materiales de cátodo alrededor del año 2030 debería ser casi el doble de las capacidades productivas nacionales.
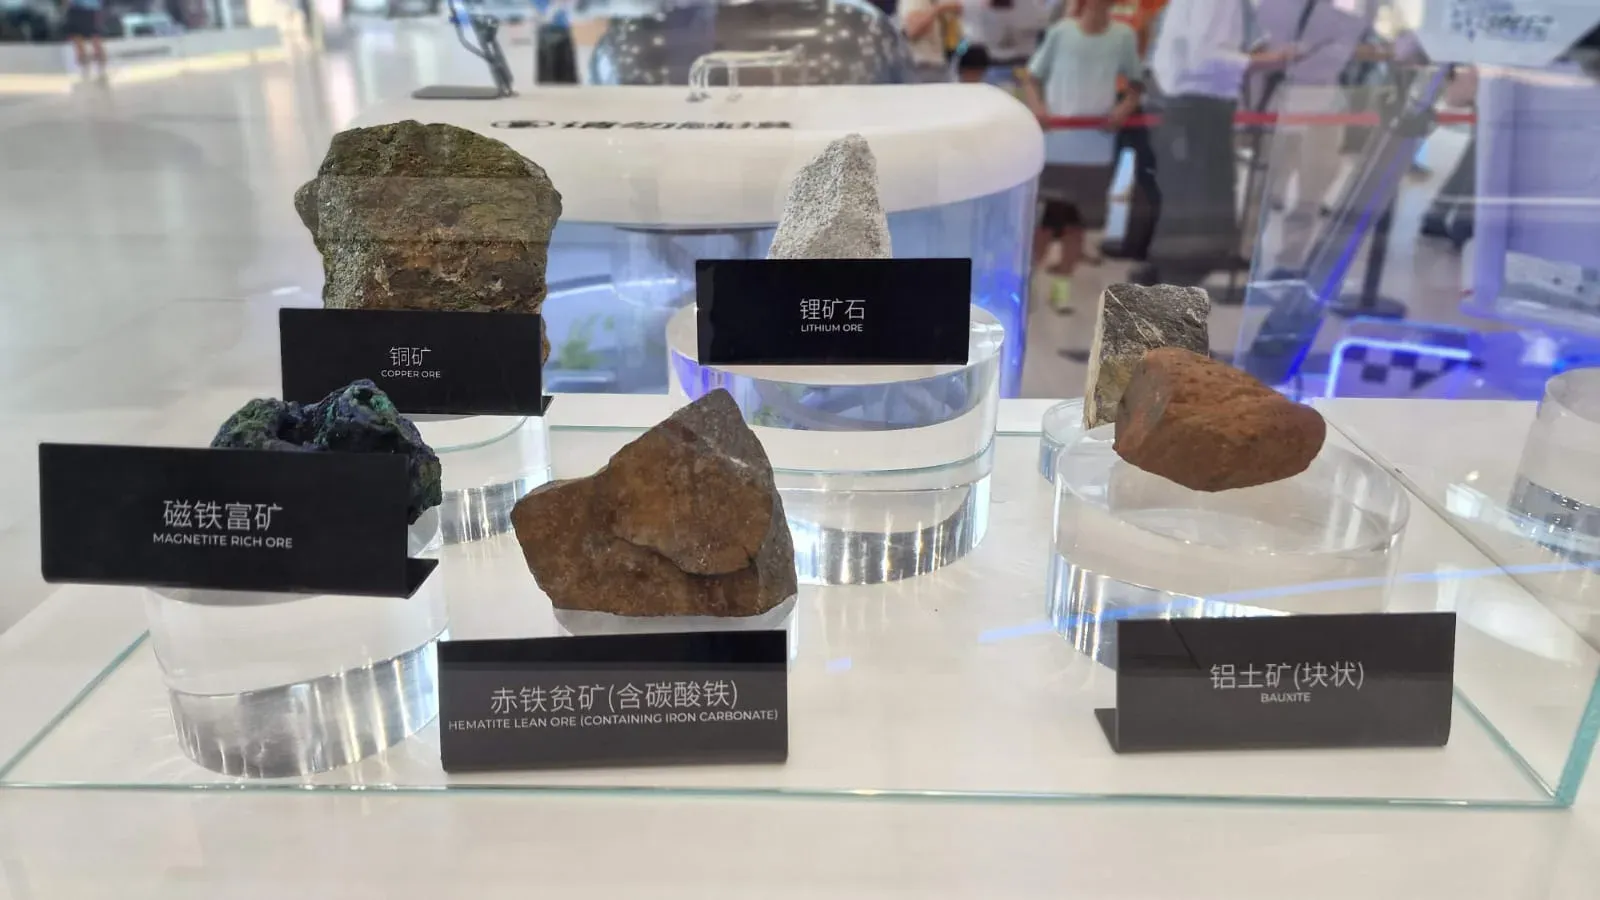
Como consecuencia, cumplir con los requisitos de la segunda fase del IAA, que exigen la ubicación obligatoria de la producción de celdas, materiales catódicos y sistemas de gestión de baterías, puede resultar extremadamente difícil. El informe también indica que la escasez de materiales activos anódicos aumenta adicionalmente el riesgo en cuanto al suministro de materias primas. Es importante destacar que la brecha en la producción de materiales CAM y AAM podría no cerrarse hasta los años 2038-2040, incluso con un nivel de demanda relativamente limitado.
Las ambiciones requieren bases industriales
ACEA sostiene que los resultados del análisis son un argumento a favor de un enfoque más pragmático respecto a la ubicación de la producción. Los expertos consideran que la regulación por sí sola no es suficiente si la industria no cuenta con capacidades de producción adecuadas, costos competitivos y un entorno de inversión estable.
Por lo tanto, según resumen los autores del informe, la eficacia de la Industrial Accelerator Act dependerá no solo de requisitos ambiciosos relacionados con el origen local de los componentes, sino sobre todo de la capacidad para crear un ecosistema completo y competitivo de producción de baterías, que abarque desde la extracción y procesamiento de materias primas, pasando por los materiales activos, hasta las celdas listas para su uso y los sistemas de gestión energética.
Oskar Włostowski