
La respuesta china a la crisis de los diésel: camiones eléctricos
La prensa internacional sobre energía: China está electrificando rápidamente el transporte pesado; los data centers han desplazado a las pequeñas turbinas del mercado; la industria europea no está tan mal como parece; reforma del ETS bajo la presión de los cambios políticos en la UE.
Índice
China está electrificando rápidamente el transporte pesado
En 2026, aproximadamente un tercio de los camiones vendidos en China contará con propulsión eléctrica. La expansión de la movilidad eléctrica en este sector del transporte forma parte del cumplimiento de los objetivos de Pekín relacionados con la seguridad energética, según analiza Bloomberg.
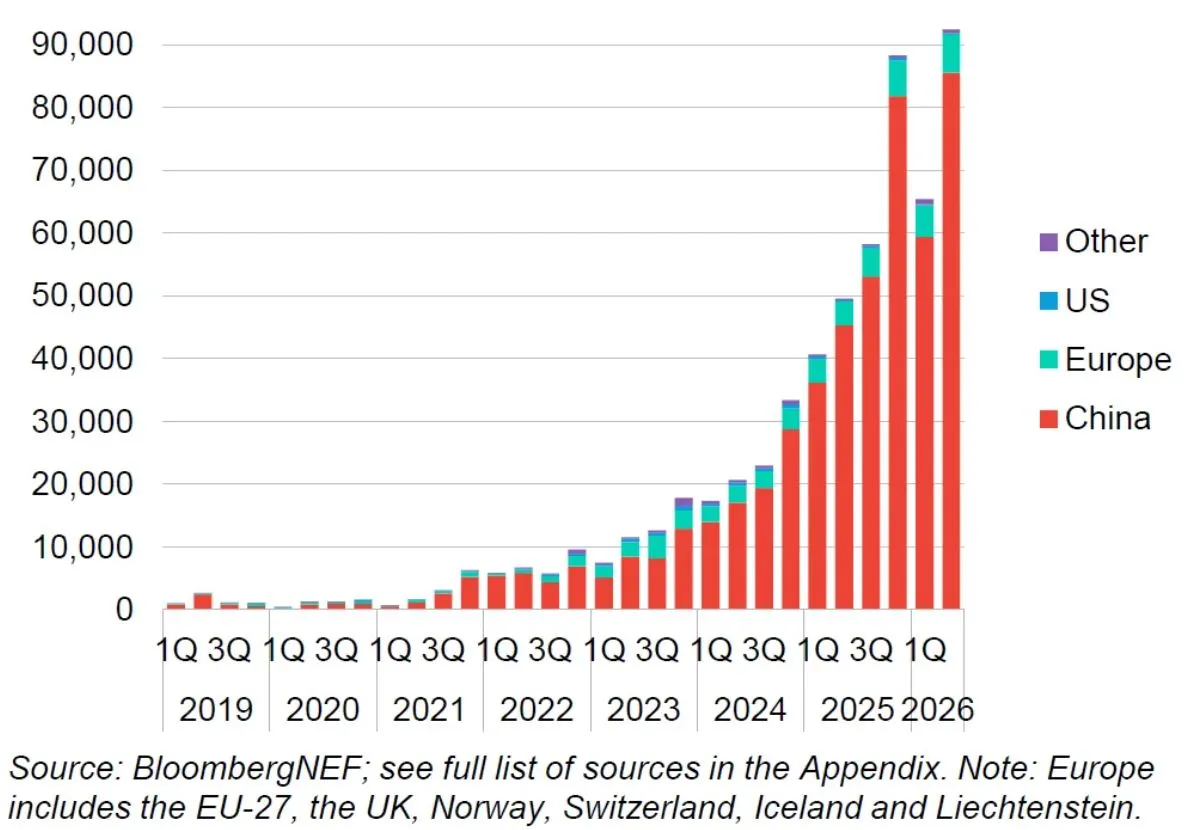
La agencia se basa en un análisis de BloombergNEF según el cual, en la primera mitad de 2026, las ventas mundiales de camiones eléctricos de tamaño medio y grande alcanzaron un nivel récord de aproximadamente 158 mil unidades, lo que representa un aumento del 75% en comparación con el mismo período del año anterior.
China fue responsable de más del 90% de los vehículos vendidos. En Europa, la participación de los camiones eléctricos en las ventas fue de alrededor del 5%, y destacaron países como Noruega, Suiza, Dinamarca, Países Bajos y Suecia. Por su parte, el mercado estadounidense, según indica el análisis, prácticamente se detuvo debido a los costos y la política gubernamental.
Bloomberg destaca que el interés por la movilidad eléctrica en este segmento de la industria automotriz ha aumentado en China como consecuencia de la guerra en Oriente Medio, que genera precios elevados de los combustibles. El Instituto de Investigación Económica y de Desarrollo de Sinopec prevé que el consumo de combustible en China disminuirá este año en más del 10%.
La menor demanda de diésel permite reducir los efectos de la crisis no solo en el país asiático, sino también en los mercados mundiales. Por su parte, la electrificación del transporte pesado podría debilitar a largo plazo la demanda global de petróleo crudo.
Según estimaciones de la empresa consultora china SCI99, una camioneta eléctrica de gran capacidad cuesta alrededor de 600 mil yuanes, en comparación con unos 400 mil yuanes para un modelo con motor diésel. El mayor costo de adquisición se compensa gracias a precios significativamente más bajos de la energía eléctrica que de los combustibles fósiles.
Hoy en día, recorrer 200 km con un camión diésel en Estados Unidos costaría aproximadamente 101 dólares, mientras que con un vehículo eléctrico de similar tamaño en China, cargado fuera de las horas pico, costaría solo 21 dólares.
Bloomberg señala que para Pekín un aspecto clave en el desarrollo del mercado de camiones eléctricos es la seguridad energética. Esto reduce la necesidad de petróleo y combustibles importados en favor de su propia energía eléctrica, producida a partir de fuentes renovables o recursos locales de carbón. Según el objetivo oficial, para 2030 los vehículos eléctricos deberán representar una quinta parte de la flota en este sector y al menos el 40 % de las ventas.
Ver también: Cómo electrificar gradualmente el transporte pesado
Los data centers han desplazado a las pequeñas turbinas del mercado
En Estados Unidos ha aumentado drásticamente la demanda de pequeñas turbinas de gas de ciclo abierto y de turbinas de origen aeronáutico. La razón es la necesidad de los proyectos de centros de datos para inteligencia artificial (IA), según informa Reuters.
La agencia explica que el interés por este tipo de dispositivos ha crecido porque el plazo de entrega de los pedidos es mucho más corto que en el caso de las grandes turbinas de gas. Los grandes desarrolladores de centros de datos quieren asegurarse del acceso a la energía lo antes posible.
Según las estimaciones de Enverus Intelligence Research, para el año 2030 habrá cerca de 30 GW de fuentes de generación “a medida” en Estados Unidos. A pesar de su menor eficiencia y mayor nivel de emisiones, los inversores están dispuestos a comprarlas para aprovechar la bonanza relacionada con el desarrollo de la inteligencia artificial.
Lo que favorece esto es el tiempo relativamente corto de entrega, de 2 a 3 años. Para comparación, en el caso de grandes fuentes en ciclo combinado (CCGT) se debe esperar incluso seis años. Además, las pequeñas turbinas —gracias a su diseño modular— permiten ampliar gradualmente la capacidad de la central eléctrica que alimenta al centro de datos.
Por el suministro de turbinas para centros de datos compiten las empresas energéticas. Según los cálculos de Global Energy Monitor, en Estados Unidos se están desarrollando actualmente proyectos de fuentes de gas con una capacidad total superior a 150 GW, para los cuales ya se han contratado proveedores, así como proyectos de más de 120 GW que aún no cuentan con proveedores de tecnología.
Las empresas que han recibido la mayor cantidad de pedidos son GE Vernova (61 GW), Siemens Energy (33 GW), Mitsubishi Power (17 GW) y Caterpillar (16 GW); entre los proveedores más pequeños se encuentran, entre otros, Baker Hughes, Innio Jenbacher, Wärtsilä, Bergen y Rolls-Royce.
Reuters cita ejemplos de contratos firmados recientemente, como el de la empresa Crusoe, que solicitó a GE Vernova 29 turbinas de origen aeronáutico con una capacidad de 35 MW para sus centros de datos, además de motores de pistón con una potencia total de 750 MW de la empresa Bergen.
Algunos fabricantes, en respuesta a la demanda del mercado, planean ampliar sus fábricas en Estados Unidos. GE Vernova anuncia que hasta 2028 invertirá 160 millones de dólares en la fábrica de Greenville, en Carolina del Sur, donde empleará a 650 nuevos trabajadores. En la misma fecha, Siemens Energy pretende reanudar la producción de turbinas en Charlotte, en Carolina del Norte, actividad que se detuvo en 2020 debido a la baja demanda.
Ver también: ¿Es posible un aumento repentino de las inversiones en calefacción?
La industria europea no está tan mal.
Los problemas de la industria en Europa, relacionados con los altos precios de la energía y la creciente competencia de las empresas chinas, son un hecho. Sin embargo, eso no significa que la crisis sea tan profunda como podría parecer, ya que al mismo tiempo en algunos sectores persiste una situación económica muy buena —escribe “The Economist”.
La revista semanal admite que los últimos años han sido muy difíciles para la industria europea. Dos factores principales influyen en esto: por un lado, los precios de la energía son mucho más altos que en Estados Unidos o Asia, además de las crisis energéticas causadas por la agresión rusa en Ucrania y la guerra actual en Oriente Medio.
Como resultado, resulta mucho más difícil competir en términos de costos con la competencia estadounidense o asiática. Esto afecta especialmente a China, que es la segunda causa de la difícil situación en la industria europea, sobre todo en sectores como la automoción, la siderurgia o la química.
A las empresas europeas les resulta cada vez más difícil vender sus productos en China, que en el pasado fue un mercado de exportación clave para muchas de ellas. Los productores chinos se benefician de energía más barata, tecnologías avanzadas y cadenas de suministro eficientes, mientras que el apoyo estatal les facilita la expansión en mercados extranjeros. Como resultado, desde 2019 el déficit de la Unión Europea en su comercio con China se ha más que duplicado, alcanzando los más de 400 mil millones de euros.
No obstante, según evalúa “The Economist”, la situación general de la industria en la UE no es tan dramática como podría parecer. La participación de la producción industrial en el valor agregado bruto total se mantiene en los últimos años en torno al 16%. Por su parte, el empleo en la industria asciende a unos 28 millones de personas y desde 2023 ha disminuido aproximadamente un 2%, siendo Alemania la que más contribuyó a esta caída.
Aunque la situación de la industria pesada y del automóvil es débil, al mismo tiempo aumenta el empleo en la industria farmacéutica, aeronáutica, de armamentos y eléctrica.
Empresas como Schneider Electric o Siemens Energy cuentan con pedidos para varios años gracias al auge relacionado con los centros de datos. Por su parte, Rheinmetall, Leonardo y otros fabricantes de armas se benefician de mayores gastos en defensa. En total, las exportaciones desde los países de la UE en 2024 ascendieron a 460 mil millones de dólares, un 21% más que en 2022.
Ver también: Apoyo tardío y excesivamente regulado a la industria consumidora de energía
La reforma del EU ETS bajo la presión de los cambios políticos en la UE
El portal destaca que las crisis energéticas con las que los países de la Unión han luchado en los últimos años, así como los problemas de los sectores industriales clave, han preparado el terreno para cambios en el EU ETS. Siguiendo la voz de industrias como la automotriz, química o siderúrgica, también los países donde la industria tiene una gran influencia en su economía están planteando sus expectativas.
Entre los países que abogan con más fuerza por flexibilizar las normas actuales se encuentran Polonia, Hungría, la República Checa, Eslovaquia e Italia. El ministro de Defensa italiano incluso calificó al EU ETS como un “mecanismo diabólico” que equivale a un “suicidio industrial”.
En julio, la Comisión Europea presentó propuestas de cambios destinados a aliviar la presión sobre la industria y ayudar en su descarbonización, sin renunciar al objetivo general de la UE de alcanzar la neutralidad climática para 2050 y reducir las emisiones de CO2 en un 90% para 2040 (en comparación con 1990). Entre estas medidas se encuentra una retirada más lenta de los permisos gratuitos y fondos adicionales para inversiones en la industria.
Más información: Reforma del ETS: Bruselas suaviza el rumbo, pero no cambia el objetivo
Actualmente, el Parlamento Europeo y el Consejo de la Unión Europea trabajan en la forma definitiva de la reforma. En un escenario optimista, los Estados miembros deberían llegar a un consenso a principios de 2027. Sin embargo, esta suposición se ve afectada por la situación política en los distintos países de la UE y por el creciente poder de los grupos euroescépticos y aquellos que se oponen a la política climática.
Esto se refiere especialmente a Alemania, donde el AfD obtiene altos resultados en las elecciones en los distintos estados federados, así como a Francia, donde el favorito en las próximas elecciones parlamentarias es la Unión Nacional. El próximo año también habrá elecciones en Polonia, donde la oposición actual exige medidas más radicales en materia de EU ETS que la coalición gobernante.
– Por un lado, tenemos los países nórdicos, Holanda, España y Portugal, que son firmes defensores del EU ETS. Por otro lado, están Polonia, Italia, Hungría, la República Checa y Eslovaquia, que quieren atenuar decididamente las ambiciones de la política climática. Francia y Alemania, por su parte, se encuentran en el centro —dice Henry Lush, analista de mercado de emisiones de CO2 en la empresa consultora Veyt, citado por Montel, quien añade que precisamente este centro se está volviendo ahora el más frágil.
Mira también: Las tarifas por concesiones para el comercio de electricidad suben un 1000 %. Los efectos en el mercado podrían ser catastróficos
