
Los fabricantes chinos poseen el 56,4% del mercado de baterías de vehículos eléctricos fuera de China. Datos de SNE Research
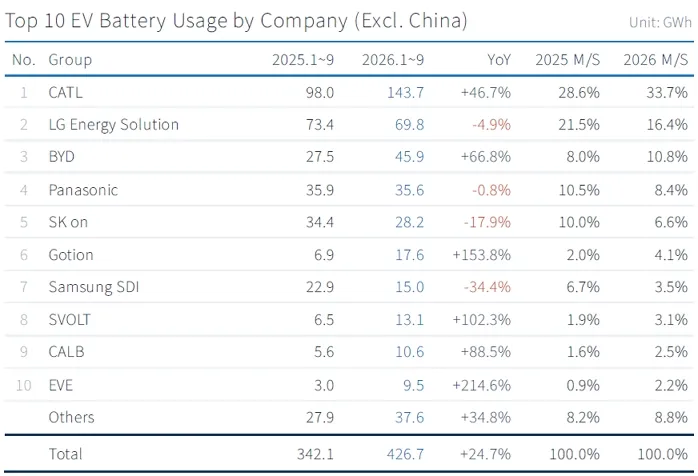
De enero a septiembre de 2026, las baterías con una capacidad total de 426,7 GWh llegaron a los automóviles eléctricos e híbridos vendidos fuera de China, lo que representa un 24,7% más que el año anterior. Según un análisis de la empresa coreana SNE Research, seis fabricantes chinos ya controlan el 56,4% de este mercado, frente al 43,1% del año pasado. Los coreanos y Panasonic pierden terreno, sobre todo en Norteamérica.
Índice
Mostrar
Ocultar
Dentro del grupo de seis fabricantes chinos mencionado por SNE Research se encuentran CATL, BYD, Gotion, SVOLT, CALB y EVE Energy. Solo CATL y BYD representan el 44,5% del mercado, mientras que el año anterior eran el 36,7%. El análisis abarca baterías para automóviles completamente eléctricos (BEV), híbridos enchufables (PHEV) y otros híbridos. Resulta interesante compararlo con China: al incluirlos, el mercado global solo creció un 19,7%, lo que indica que la tasa de crecimiento en China misma disminuye significativamente.
CATL posee un tercio del mercado, mientras que Samsung SDI queda por detrás de Gotion
El líder del ranking, CATL, instaló 143,7 GWh fuera de China (un aumento del 47%), lo que representa una participación del 33,7%, 5,1 puntos porcentuales más que el año anterior. En Europa, el volumen de la empresa aumentó de 71,5 a 96,8 GWh, mientras que en Asia se duplicó hasta alcanzar los 27,1 GWh. En septiembre, CATL inició la producción experimental de celdas en Debrecen, y la capacidad esperada de esta planta será de 100 GWh al año, es decir, más que todo el volumen europeo de la empresa en nueve meses de este año.
El segundo lugar lo ocupó LG Energy Solution con 69,8 GWh (una disminución del 4,9%). En Europa, la empresa coreana creció un 13% hasta llegar a 38,6 GWh, y en Asia un 49% hasta alcanzar los 11,1 GWh. Sin embargo, esto no fue suficiente, ya que en Norteamérica las ventas disminuyeron de 29,9 a 16,5 GWh, y la participación de LGES se redujo del 21,5 al 16,4%.
El tercer fabricante BYD aumentó su volumen en un 67% hasta alcanzar los 45,9 GWh, y su participación del 8,0% al 10,8%. Este crecimiento se distribuyó entre Europa (17,4 GWh, un aumento del 67%), Asia (14,8 GWh, un aumento del 41%) y Sudamérica (7,1 GWh, un aumento del 136%).
Panasonic ocupa el cuarto lugar con 35,6 GWh (una disminución del 0,8%) y una participación del 8,4%. Los analistas de SNE Research escriben: “Los volúmenes de Tesla en Norteamérica mantuvieron sus niveles, pero el crecimiento fue claramente más débil que en los mercados fuera de China”. SK On, proveedor entre otros para Hyundai, Ford, Volkswagen y Mercedes, registró una caída del 18% hasta los 28,2 GWh; en Norteamérica, el consumo de sus baterías disminuyó un 46,7%, mientras que en Europa disminuyó un 2,2%. La participación de esta empresa bajó del 10,0% al 6,6%.
La peor situación entre los diez primeros la tuvo Samsung SDI: 15,0 GWh, es decir, un descenso del 34,4%, y su participación disminuyó de 6,7 a 3,5%. En Europa, las ventas se mantuvieron estables en 9,4 GWh, pero en Norteamérica cayeron de 12,0 a 4,1 GWh. Gotion, socio de Volkswagen, superó a Samsung, con un aumento del 153,8% hasta alcanzar 17,6 GWh.
El top diez lo cierran SVOLT (13,1 GWh, un aumento del 102%), CALB (10,6 GWh, un aumento del 88,5%) y EVE Energy (9,5 GWh, un aumento del 215%).
En total, las tres empresas coreanas suministraron 113,0 GWh, 13,5% menos que el año anterior, y su participación conjunta disminuyó de 38,2 a 26,5%. En Norteamérica, su volumen se redujo casi a la mitad, de 56,1 a 28,1 GWh, mientras que en Europa aumentó de 58,7 a 63,0 GWh, y en Asia de 13,1 a 17,5 GWh.
LFP y las regulaciones en Europa
La participación de las celdas LFP (de litio-ferro-fosfato) en el mercado fuera de China aumentó del 15,8 % al 27,7 %, y en este sector químico son las empresas chinas las que lideran. Según SNE Research, en Europa las celdas LFP se utilizan “principalmente en modelos básicos, lo que hace que la competitividad en precios sea el criterio fundamental para elegir al proveedor”.
Los analistas consideran que ahora serán las regulaciones locales y las diferencias en la demanda las que determinen la posición de los proveedores. Algunos fabricantes, especialmente en Norteamérica, están pasando a utilizar baterías para sistemas de almacenamiento de energía. En Europa, SNE Research considera que el factor decisivo es el paquete automotriz de la Unión Europea, con incentivos relacionados con la eliminación de los motores de combustión, así como las posibles normas “Hecho en Europa”.