Los exportadores de automóviles chinos son más rentables, la industria automotriz global bajo presión en las márgenes de ganancia
La situación de los resultados de la industria automotriz mundial sigue siendo tensa en la primera mitad de 2026, mientras que los grandes fabricantes chinos mejoran su rendimiento financiero gracias a un aumento significativo en sus exportaciones. Esto se desprende del “AutomotivePerformance Report” del Center of Automotive Management (CAM). El estudio analiza el rendimiento financiero de 25 de los principales fabricantes automotrices mundiales en función de las ventas, el EBIT del grupo, la margen de EBIT y el EBIT por cada automóvil entregado.
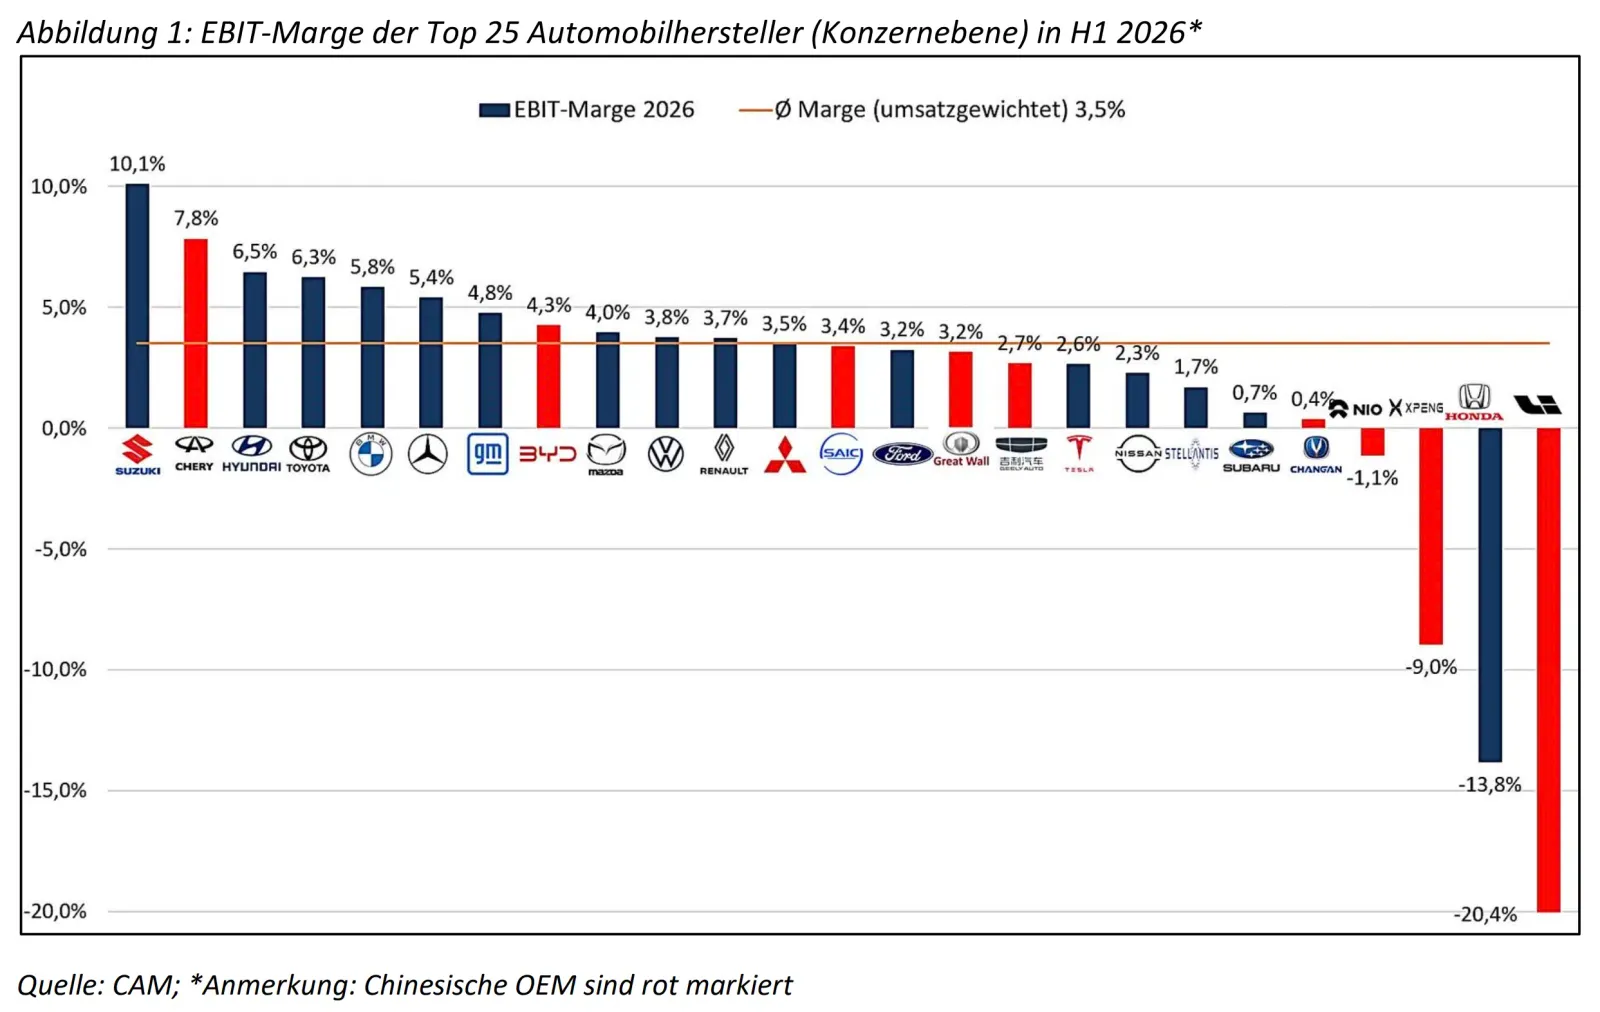
En el análisis actual también se tienen en cuenta importantes fabricantes chinos como Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng y Li Auto. En conjunto, el EBIT de todos los fabricantes analizados disminuye un 16,3 por ciento en comparación con el mismo período del año anterior, mientras que las ventas solo bajan un 1,0 por ciento. La margen de EBIT ponderada por las ventas es del 3,5 por ciento, frente al 4,4 por ciento del período anterior. También está bajo presión el EBIT promedio de la empresa por cada automóvil entregado: disminuye de 1199 euros a 1027 euros, lo que representa una caída del 14,3 por ciento.
Lo que llama la atención es especialmente la posición de los fabricantes chinos: varias de las empresas automotrices chinas con mayor capacidad de exportación presentan márgenes EBIT relativamente altos. Chery alcanza incluso el segundo margen EBIT más alto entre todos los fabricantes, con un 7,8 por ciento, mientras que BYD, SAIC, Great Wall Motor y Geely también operan de manera rentable. Esto demuestra una clara coincidencia entre la fortaleza en las exportaciones internacionales y la rentabilidad operativa.¹
Stefan Bratzel, responsable del estudio: “La nueva análisis de los resultados financieros confirma el diagnóstico básico del estudio anterior. Las ventas de los fabricantes de automóviles se mantienen relativamente estables, mientras que su capacidad de generación de beneficios operativos disminuye de forma mucho más marcada. Al mismo tiempo, se observa que algunos fabricantes chinos son ahora competitivos no solo en volumen y crecimiento, sino también en rentabilidad.”
La inclusión de los fabricantes chinos modifica ligeramente el panorama general. Una evaluación preliminar de CAM, que inicialmente incluía a 15 fabricantes automotrices globales establecidos, había arrojado una disminución del EBIT del 17,5 por ciento, una caída en las ventas del 1,4 por ciento y una reducción del EBIT por vehículo de 16 por ciento. La base de datos más amplia muestra, por lo tanto, una disminución en los resultados algo menor, pero confirma el hallazgo fundamental de que la capacidad de generación de beneficios disminuye de manera mucho más pronunciada en comparación con la evolución de las ventas.
Líderes chinos en exportaciones con márgenes positivos
Hasta el momento, los fabricantes chinos aún no han alcanzado, en términos de facturación y EBIT absoluto, el mismo nivel que las principales empresas automotrices establecidas. Una excepción es BYD, cuya facturación, convertida a euros, asciende a unos 43,3 mil millones de euros, lo que la sitúa al mismo nivel que Tesla; además, con un EBIT de unos 1,85 mil millones de euros, se cuenta entre los fabricantes chinos con mayores ganancias. Chery, con una facturación significativamente menor, de unos 18 mil millones de euros, logra un EBIT de 1,41 mil millones de euros, lo que le confiere una rentabilidad superior a la media. En cuanto al EBIT por vehículo, Chery se sitúa cerca de la media de 1027 euros, con unos 1040 euros, y BYD con unos 1025 euros; por su parte, SAIC, Geely y Great Wall están por debajo de esta media, mientras que fabricantes eléctricos más recientes como Nio, XPeng y Li Auto siguen presentando valores negativos.
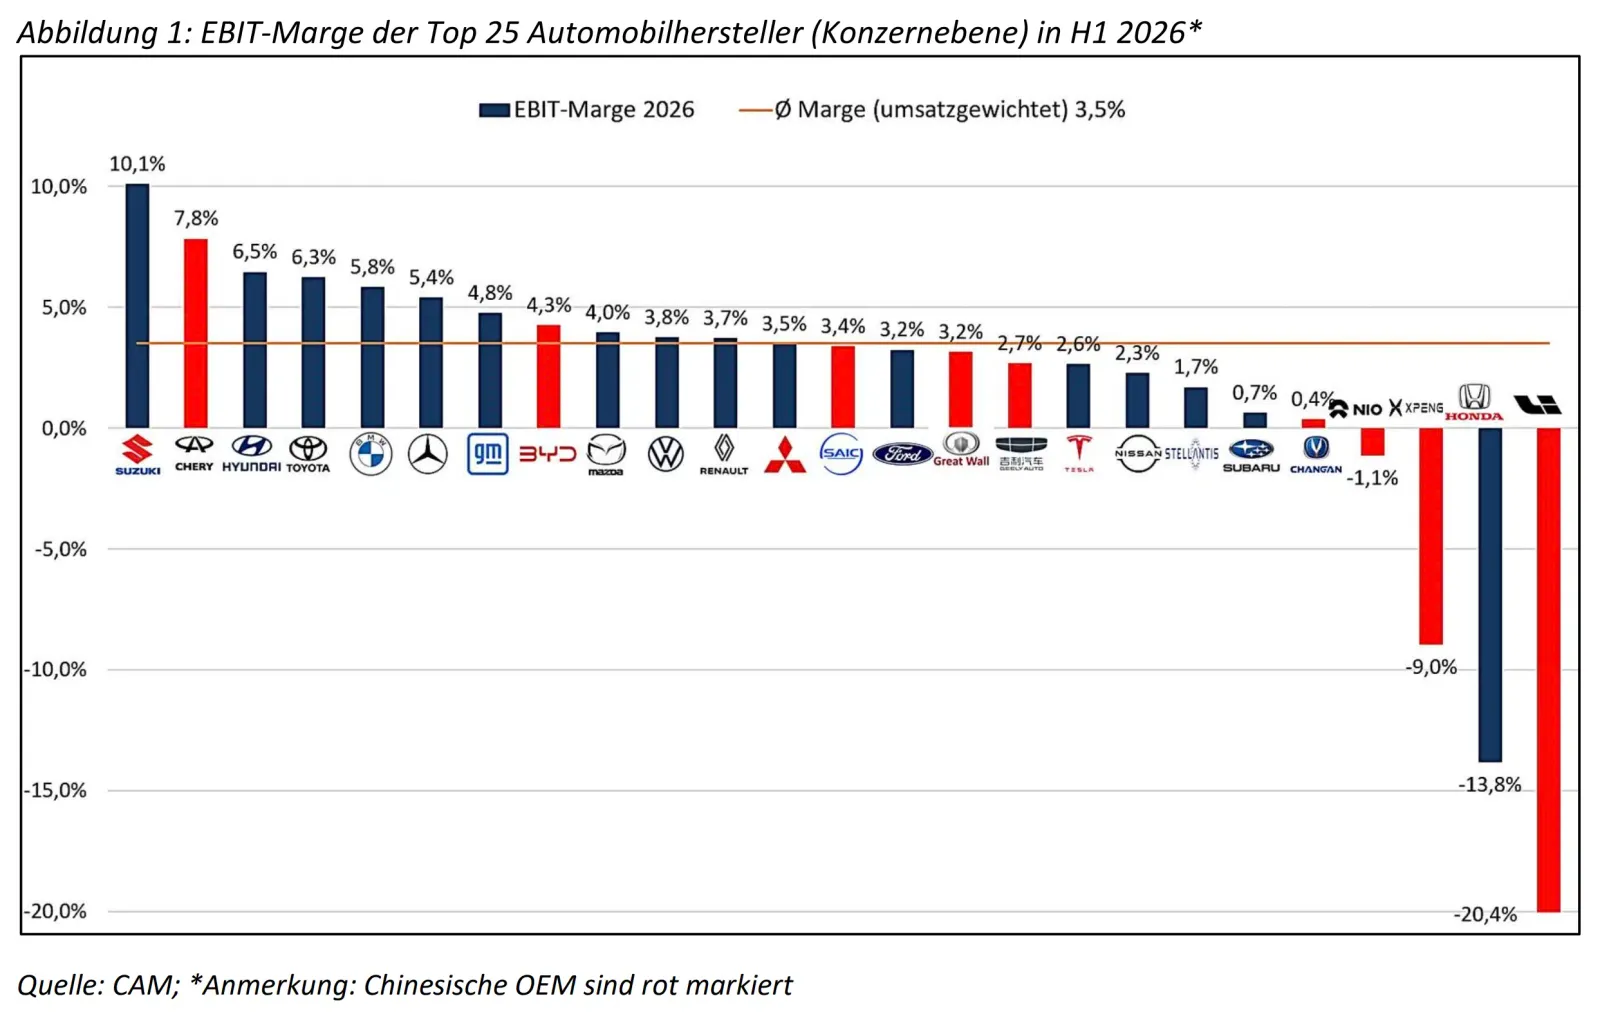
Según los analistas de CAM, lo más interesante es la situación de algunos fabricantes chinos altamente internacionalizados como Chery, BYD y Geely. Chery obtiene la mayor margen EBIT del 7,8 % entre los fabricantes chinos analizados y solo está por detrás de Suzuki, con un 10,1 %, en la comparación general de los fabricantes automotrices estudiados. Le siguen BYD con el 4,3 %, SAIC con el 3,4 %, Great Wall Motor con el 3,2 % y Geely Auto con el 2,7 %. En contraste, los fabricantes de vehículos eléctricos como Nio, XPeng y Li Auto, que se centran más en el mercado nacional, siguen presentando márgenes operativos negativos.
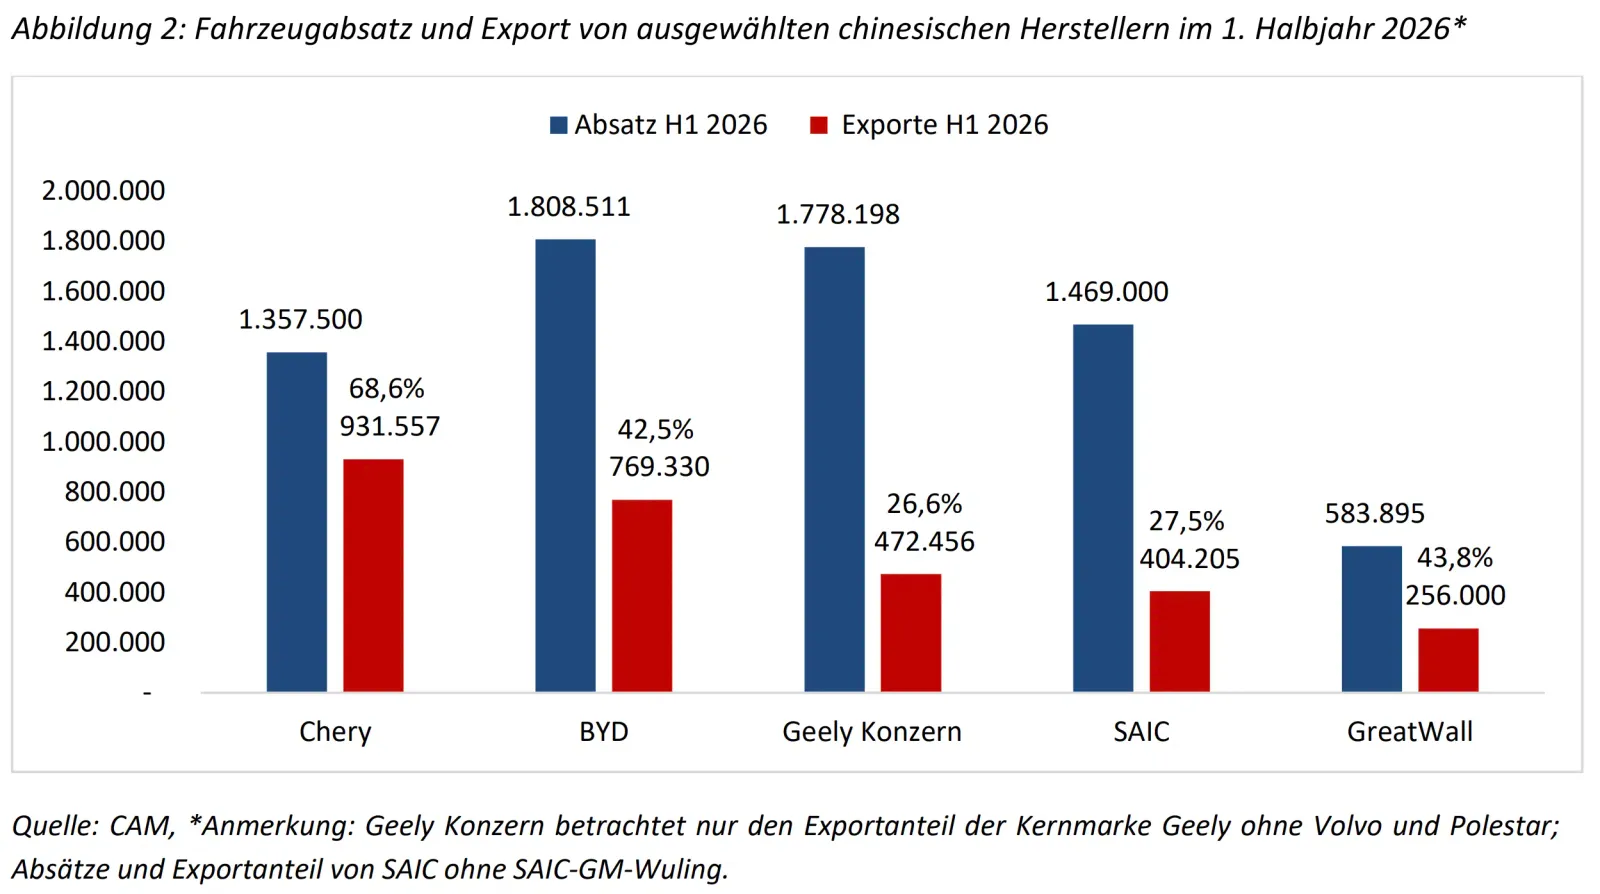
La estructura de rentabilidad muestra una notable coincidencia con la fuerza en las exportaciones. Según los datos más recientes de la China Passenger Car Association (CPCA) correspondientes a enero a junio de 2026, Chery es el mayor exportador chino de automóviles, con 931.557 vehículos exportados (21,9 %), seguido por BYD con 769.330 unidades (18,1 %), Geely con 472.456 (11,1 %), SAIC con 404.205 (9,5 %) y Great Wall Motor (GWM) con 256.000 vehículos (6,0 %). Estos cinco principales exportadores representan en conjunto alrededor del 66,6 % de las exportaciones chinas de automóviles registradas.
En Chery, la fuerte internacionalización se refleja también en las ventas: de un total de 1.357.500 unidades vendidas en todo el mundo, las exportaciones representaron alrededor del 68,8 por ciento; en el primer semestre de 2025, esta proporción fue de aproximadamente el 43,3 por ciento. BYD también acelera significativamente su expansión internacional. La empresa tiene como objetivo exportar entre 1,9 y 2,0 millones de vehículos para 2026, lo que ya representa actualmente alrededor del 42,5 por ciento de las ventas (aproximadamente el 20,7 % en el primer semestre de 2025). Según información aún no confirmada, para el año 2027 la empresa planea exportar incluso más de 2,5 millones de unidades.
Este desarrollo cobra importancia frente al contexto de un mercado interno chino más débil, que según las estimaciones de CAM disminuirá en aproximadamente 4 millones de automóviles para llegar a 19,5 millones en 2026. Ya en la primera mitad de 2026, las ventas minoristas de automóviles en China bajaron un 20,4 por ciento, situándose en 8,8 millones de vehículos, mientras que las exportaciones de automóviles aumentaron un 70,6 por ciento, alcanzando los 4,28 millones de unidades. Por lo tanto, los mercados extranjeros se convierten cada vez más en un factor clave de crecimiento y resultados para los fabricantes chinos.
“Los datos muestran una relación notable: algunos de los mayores exportadores chinos pertenecen al mismo tiempo a los fabricantes más rentables”, explica Bratzel. “Chery es un ejemplo importante de esto. Aunque una alta proporción de exportaciones no garantiza márgenes elevados, la internacionalización cobra una importancia estratégica considerable dada la dificultad del mercado interno chino”.
La presión competitiva se desplaza cada vez más hacia Europa
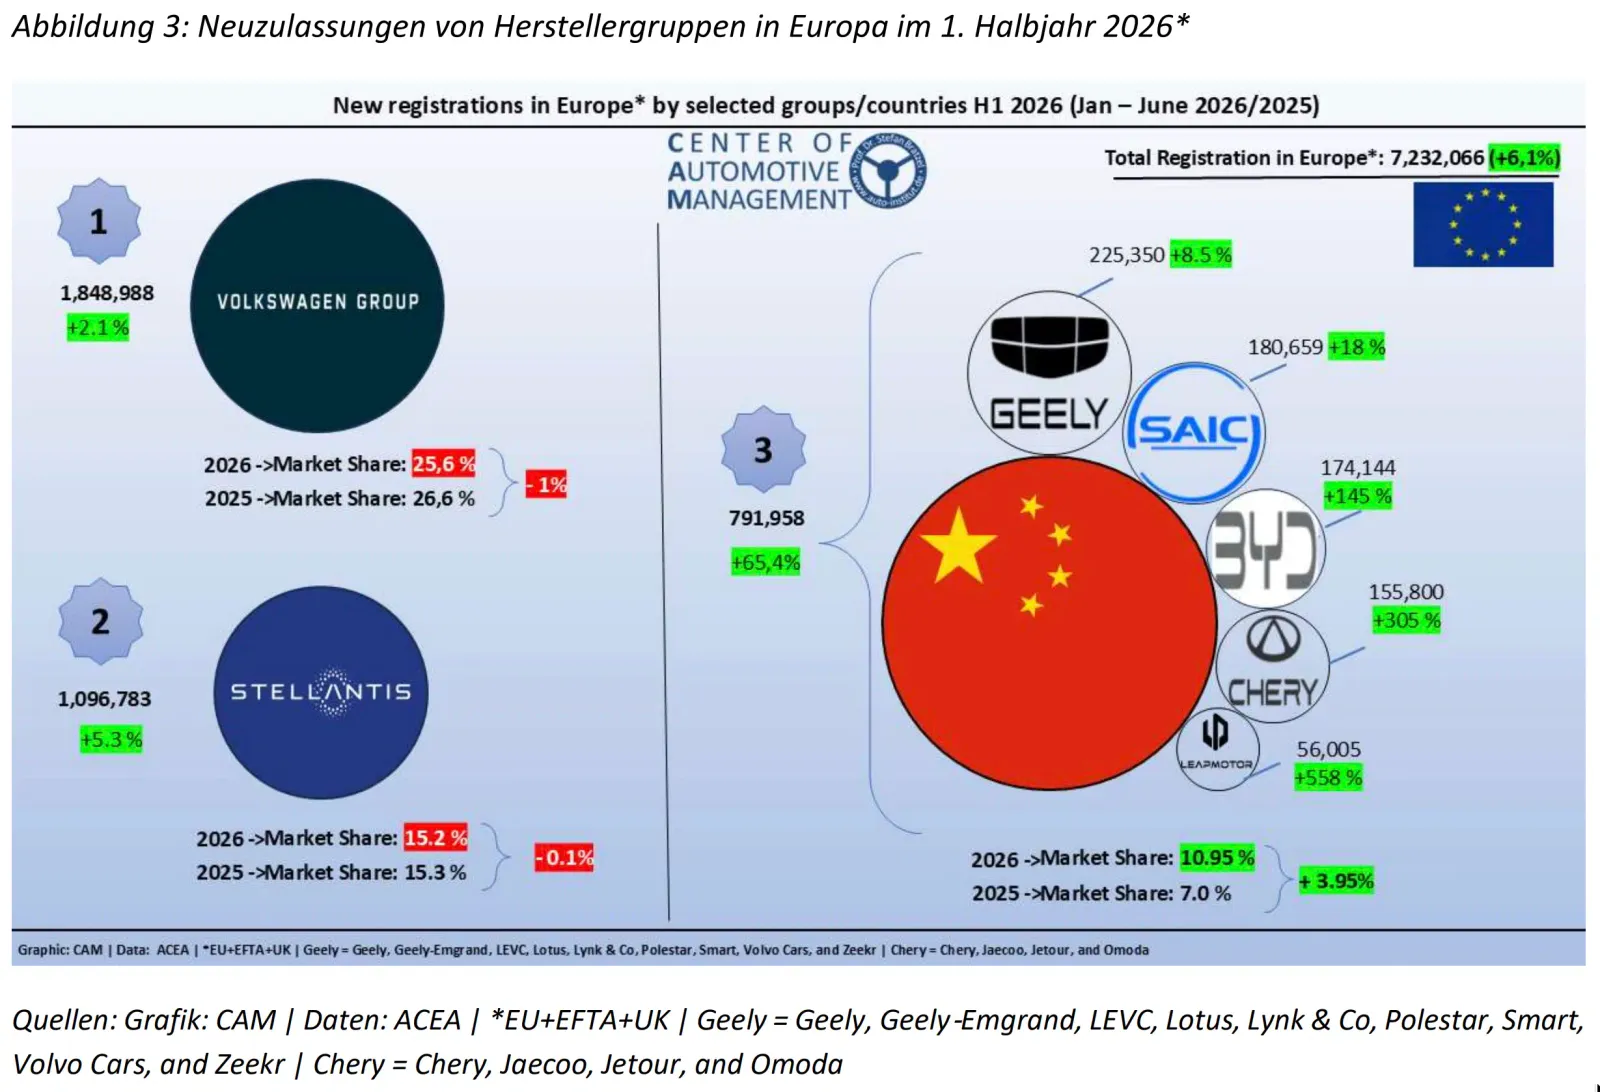
La expansión internacional probablemente aumentará aún más la presión competitiva en el mercado automotriz europeo. Los fabricantes chinos lograron elevar las ventas de vehículos nuevos en Europa en más del 65 por ciento durante la primera mitad de 2026, lo que hizo que su participación acumulada en el mercado pasara del 7 por ciento al 11 por ciento. También en Alemania, las marcas chinas ganan importancia. Un análisis indica que para la primera mitad de 2026 estas marcas tienen una participación de mercado de alrededor del 6 por ciento. En cuanto a las matriculaciones de automóviles eléctricos, los fabricantes chinos representan aproximadamente el 10 por ciento. Otros fabricantes se encuentran en vías de ampliar sus actividades en Europa.
Bratzel: “Para los fabricantes europeos comienza así una nueva fase de competencia. Los proveedores chinos llegan cada vez más a Europa con ventajas de escala, estructuras de costos competitivas y una gama más amplia de modelos. Lo decisivo será si los fabricantes establecidos pueden mejorar rápidamente su base de costos y, al mismo tiempo, mantener su diferenciación en términos de tecnología, software y atractivo del producto. Al mismo tiempo, la Comisión Europea debería asegurarse de que la creciente entrada de fabricantes chinos al mercado se realice en condiciones de competencia justas y conformes a la normativa.”