
China pondrá en producción a gran escala las baterías de estado sólido para 2030.
China presenta un nuevo plan quinquenal para la industria de baterías. Para 2030 se pretende utilizar baterías de estado sólido a mayor escala por primera vez, al tiempo que Pekín se enfoca en las baterías de iones de sodio, la carga rápida, el reciclaje y la consolidación del sector.
China desea seguir mejorando tecnológicamente la producción nacional de baterías y fortalecer su consolidación.
Imagen: Zoolnasm
El Ministerio de Industria y Tecnología de la Información de China, junto con seis otras autoridades, ha publicado un plan de desarrollo para la industria de baterías entre 2026 y 2030. Entre las entidades involucradas se encuentran la Comisión Nacional de Desarrollo y Reforma y el Ministerio de Transporte.
Tecnológicamente, China pone un énfasis claro en las baterías de estado sólido completamente integradas. Para 2030, su uso debería alcanzar por primera vez una escala industrial más amplia. Para ello, se pretende superar los principales obstáculos técnicos en materia de conductividad iónica, estabilidad en ciclos y costos. Entre las soluciones propuestas se encuentran mejores superficies de contacto entre los componentes de la celda, una vida útil más larga y avances en conceptos de celdas sometidas a presión.
Al mismo tiempo, se busca aumentar la producción de electrolitos sólidos más eficientes. En cuanto a la química de las celdas, el plan contempla combinaciones de cátodos de alto voltaje y alta capacidad con nuevas anodas de litio metálico, así como conceptos sin anodo. También se pretende mejorar las instalaciones de producción correspondientes, como las prensas isostáticas.
China también apuesta por baterías de iones de sodio y carga rápida
Sin embargo, las baterías de estado sólido son solo una parte de la estrategia. Aunque China sigue queriendo desarrollar una industria de baterías cuyo eje central sean las baterías de iones de litio, esta será complementada por baterías de iones de sodio y baterías de flujo redox. Al mismo tiempo, se pretende acelerar la industrialización de baterías con capacidad de carga ultrarrápida.
Según informa el portal CNevPost, en el caso de las baterías de iones de sodio, lo más importante serán los costos, la seguridad y la disponibilidad de materias primas. Se pretende desarrollar, entre otras cosas, baterías de tracción resistentes al frío con mayor densidad energética, así como baterías de almacenamiento duraderas. Para las baterías de iones de litio especialmente longevas, el plan establece como objetivo 15.000 ciclos de carga y descarga. Además, se espera que los principales fabricantes logren tasas de defectos en el nivel de PPB, es decir, solo unas pocas unidades defectuosas por mil millones.
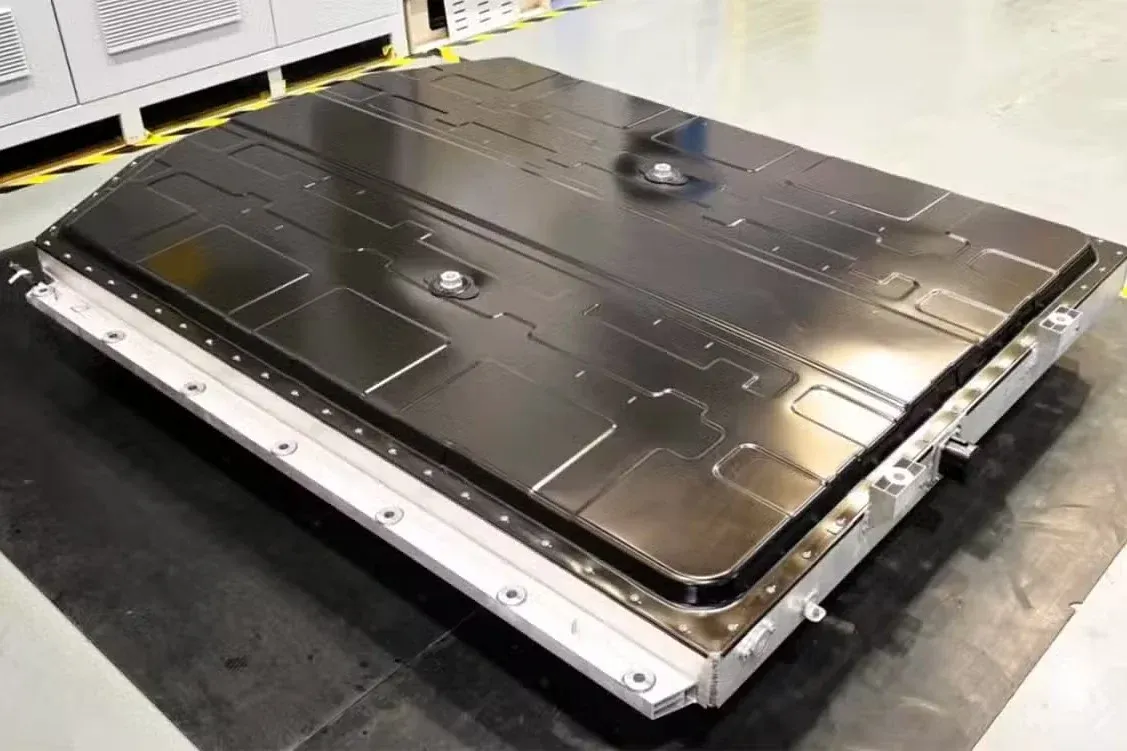
Otro punto clave es la consolidación de la industria de baterías. Las autoridades quieren apoyar fusiones y reestructuraciones. Al mismo tiempo, se busca explotar más rápidamente los yacimientos locales de litio, cobalto y otros materiales primarios. De este modo, China combina la política tecnológica con una mayor seguridad en las cadenas de suministro. También aumentan los requisitos en materia de reciclaje: los fabricantes de baterías deben establecer sistemas de recolección cuya capacidad se adapte a sus volúmenes de venta. Además, en los mercados de exportación importantes, las empresas deben crear sus propias capacidades de reciclaje siempre que existan las condiciones necesarias.
Además, China planea un sistema digital de gestión de identidades para las baterías de los vehículos de nueva energía. Se están evaluando sistemas internacionales de tarjetas de batería compatibles, así como un reconocimiento mutuo de los datos sobre la huella de CO2. En la UE, la tarjeta de batería ya es una medida acordada.
Incentivos fiscales que se desplazan hacia nuevas tecnologías de baterías
El nuevo plan quinquenal coincide con una fase en la que China reorienta su política de incentivos. Desde septiembre, las baterías de iones de litio están sujetas a un impuesto al consumo del dos por ciento, y a partir de septiembre de 2027 esta tasa debería aumentar al cuatro por ciento. Por su parte, las baterías de iones de sodio y las de estado sólido permanecerán exentas de este impuesto hasta finales de 2028.
De este modo, Pekín desplaza cada vez más los incentivos fiscales de las baterías de iones de litio ya establecidas hacia tecnologías más recientes. Al mismo tiempo, también se reducen gradualmente las ventajas para los vehículos eléctricos. Desde principios de 2026, solo aplica una reducción del 50 % en el impuesto sobre las ventas, y otros beneficios desaparecerán en 2027. Así, el apoyo estatal se orienta más hacia el desarrollo tecnológico, la infraestructura y la escala industrial.
Para Europa, esta evolución también es relevante desde el punto de vista de la política industrial. Según un estudio de Deloitte, para 2025 ya se habían fabricado el 77 por ciento de las celdas de batería para automóviles eléctricos en Asia. Incluso las capacidades de producción de celdas existentes en Europa estaban, según dichos estudios, el 98 por ciento bajo el control de fabricantes asiáticos. Mientras la UE intenta actualmente apoyar el desarrollo de sus propias fábricas de celdas mediante instrumentos como el “Battery Booster”, China ya vincula su política de baterías con objetivos concretos relacionados con nuevas químicas para celdas, calidad de producción, seguridad en el suministro de materias primas y consolidación del sector.