
CATL está perdiendo clientes y el precio de sus acciones. Al mismo tiempo, vende celdas LFP a 65 dólares por kWh.
CATL recibió esta semana dos señales fuertes del mercado. Por un lado, las acciones de la empresa cayeron al nivel más bajo en un año después de que Li Auto, Xiaomi y otras marcas comenzaran a distribuir más ampliamente sus pedidos de baterías. Por otro lado, la empresa puso en marcha la venta directa de celdas de gran capacidad de 587 Ah a un precio de 435 yuanes por kWh, es decir, aproximadamente 65 dólares por kWh.
Índice de contenidos
Mostrar
Ocultar
Sobre el papel, parece la colisión de dos historias. En la práctica, ambas hablan de lo mismo: CATL sigue siendo un gigante, pero el mercado cada vez quiere menos depender de él.
Las acciones de CATL en su punto más bajo del año. El mercado teme a un escenario
El miércoles, las acciones de CATL cotizadas en Shenzhen cayeron un 3,84 % más, hasta los 304,22 yuanes. Durante la sesión, el precio incluso bajó por debajo de los 300 yuanes. Un día antes, la empresa había perdido un 6,16 %, y este nivel representa una caída de aproximadamente el 35 % con respecto al máximo local a principios de mayo, cuando una acción se vendía por 467,35 yuanes.
Esto no es una simple inquietud relacionada con todo el sector. Algunos de los productores de baterías más pequeños sí tuvieron un buen rendimiento. Sunwoda subió más del 12 % el miércoles, al igual que Gotion High-tech y Farasis Energy. Por lo tanto, el mercado no está valorando tanto la debilidad de las baterías como negocio, sino más bien un cambio en el equilibrio de poder entre los fabricantes de celdas y los fabricantes de automóviles.
Durante los últimos años, en China ha existido un patrón claro: los automóviles eléctricos más caros y prestigiosos solían recibir baterías de CATL. Ese estándar está comenzando a desmoronarse.
Li Auto, Xiaomi y Aito reducen su dependencia de CATL
Li Auto fue la empresa que realizó el cambio más notable. Todas las versiones de la nueva generación del modelo Li L8, presentadas en junio, pasaron a utilizar celdas de Sunwoda, y los paquetes son producidos por una empresa conjunta de ambas compañías. Para CATL, esto significa quedar fuera de la cadena de suministro de este modelo.
Pero eso no es todo. Li Auto anunció una inversión de 2,65 mil millones de yuanes en Sunwoda Electric Vehicle Battery, lo que le permitirá controlar directamente el 8,79 % de las acciones. Al incluir a las entidades relacionadas, el grupo Li Auto llegará al 11,17 %. En otras palabras: ya no se trata solo de compras, sino también de una inversión de capital.
Además, el fabricante anunció la implementación gradual de sus propias baterías en toda su gama de productos. La nueva generación del Li Mega pasará de utilizar baterías de CATL a aquellas desarrolladas internamente. Según documentos del MIIT chino, el SUV eléctrico Li i6 para el año 2026 contará con baterías de CALB.
Xiaomi hace lo mismo, pero a una escala mayor. La lista de proveedores de baterías allí ha crecido hasta cuatro empresas: CATL, FinDreams, CALB y Sunwoda. En la nueva línea Sky Nomad, CATL no aparece en absoluto, ya que las baterías son suministradas por Sunwoda y CALB.
También se observa este cambio en las marcas relacionadas con Huawei. Aito, dentro de la alianza HIMA, pasó de depender exclusivamente de CATL a un modelo con múltiples proveedores que incluye a CALB y Gotion. Por su parte, Xpeng ya hace varios años ha convertido a CALB en su principal proveedor.
Esto representa un peligro mayor para CATL que la pérdida de un solo modelo. Si los principales fabricantes de automóviles comienzan a mantener intencionadamente dos, tres o cuatro proveedores, la lealtad hacia el líder deja de tener mucho valor.
El dinero lo explica casi todo
La razón de esta diversificación es bastante brutal: las márgenes en los automóviles son mucho más bajas que las márgenes en las baterías.
En la primera mitad de 2026, CATL tuvo una margen bruta del 23,93 %, con ingresos de 276,9 mil millones de yuanes, lo que representa un aumento interanual del 54,8 %. La ganancia neta atribuible a los accionistas fue de 43,28 mil millones de yuanes, es decir, un 41,98 % más que el año anterior.
Para comparación, Li Auto tuvo una margen de automóviles del 9,4 % en el segundo trimestre, lo que supone una disminución de 10 puntos porcentuales interanualmente.
El contexto para todo el sector es aún más preocupante. La ganancia total de toda la industria automotriz china entre enero y julio de 2026 fue de 20,9 mil millones de yuanes, lo que representa una disminución del 28 % interanualmente. La margen de ganancia para todo el sector es solo del 2,4 %.
En resumen: los fabricantes de automóviles observan los resultados de CATL y ven a un proveedor que gana significativamente mejor que ellos. En una situación así, la presión para cambiar el equilibrio de poder es natural.
También tiene efectos el nuevo impuesto al consumo sobre las baterías de litio en China. A partir del 1 de septiembre de 2026, la tasa será del 2 %, y a partir de septiembre de 2027 aumentará al 4 %. El fabricante de automóviles que produce sus propias baterías e instala directamente en el vehículo puede evitar este costo o deducirlo. La incentivo es, por lo tanto, simple: hazlo tú mismo o busca socios más económicos y flexibles.
CATL sigue dominando. Los datos operativos aún no lo confirman.
El precio de las acciones indica una cosa, pero los datos de mercado actuales siguen siendo sólidos para CATL. En agosto, la empresa contaba con 32,54 GWh de instalaciones de baterías de tracción en China y mantuvo el primer lugar con una participación del 41,45 % en el mercado. Un mes antes era del 42,33 %, por lo que la caída es por ahora pequeña.
El mercado chino completo de baterías de tracción aumentó en agosto a 79,0 GWh. Esto representa un crecimiento del 26,3 % interanual y del 5,9 % en comparación con julio. Fue el mejor mes desde principios de 2026.
O sea: la participación de CATL disminuye ligeramente, pero su escala empresarial sigue siendo enorme. El problema hoy no es que la empresa haya perdido repentinamente su posición, sino que los inversores ya no creen que esa posición siga siendo tan segura en un año o dos.
Al mismo tiempo, CATL ha iniciado la venta de celdas de 587 Ah. Solo que no son para automóviles.
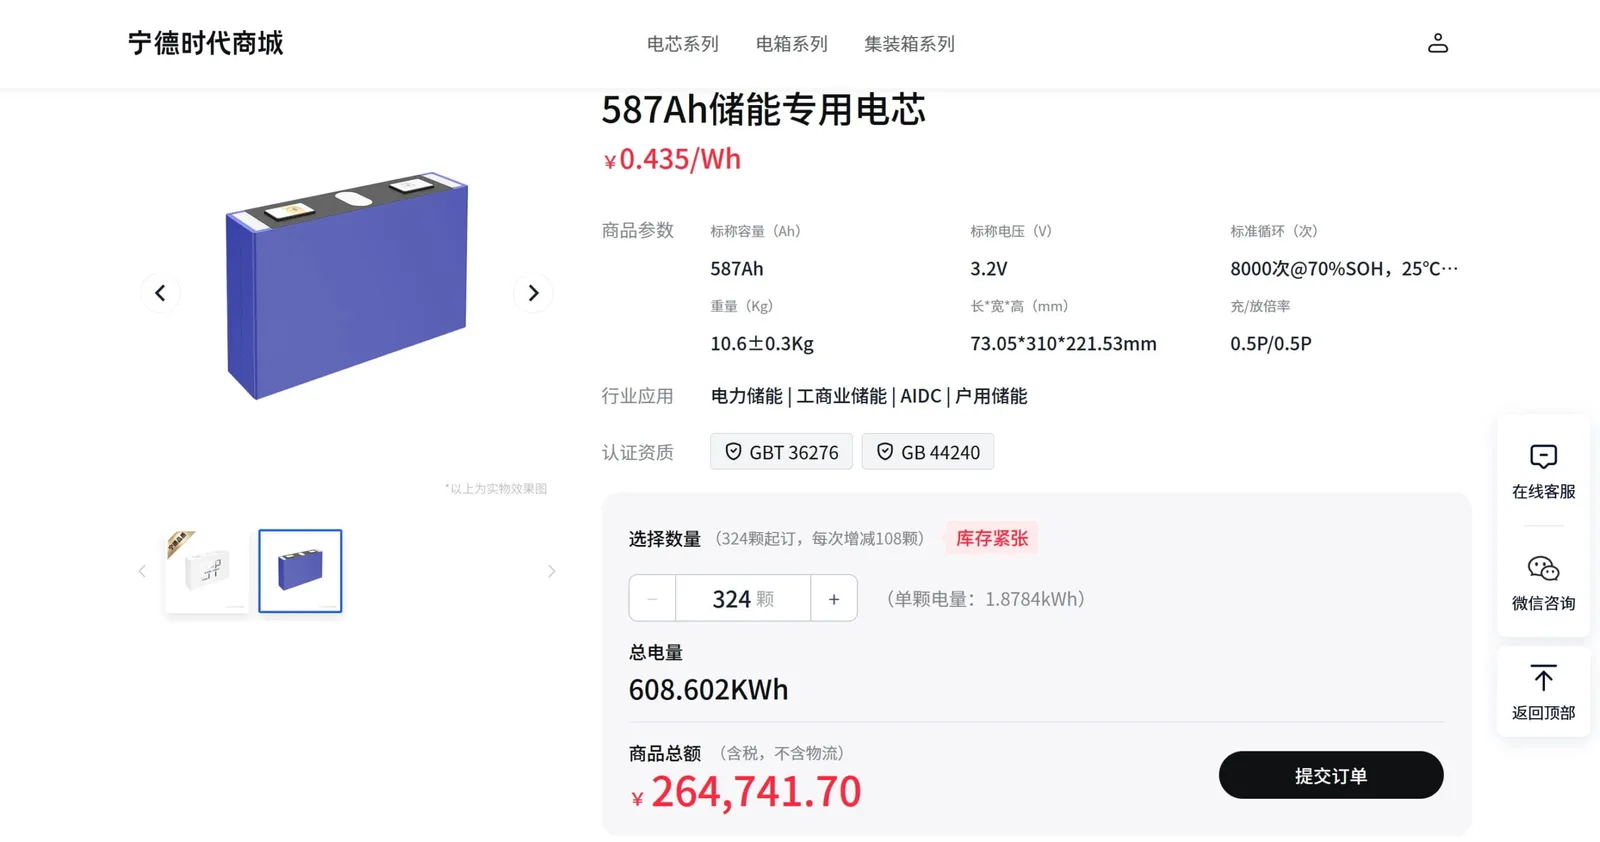
Un día antes, CATL mostró otro aspecto de su negocio. En la plataforma CATL Mall, la empresa puso en marcha la venta directa de grandes celdas LFP de 587 Ah destinadas a sistemas de almacenamiento de energía. El precio es de 435 yuanes por kWh, lo que equivale a aproximadamente 65 dólares por kWh.
Este no es un producto para automóviles eléctricos. La batería tiene características típicamente estacionarias, con carga y descarga a un nivel de 0,5C. Las baterías más pequeñas de la gama CATL, como las de 280 Ah y 314 Ah, tienen un nivel de 1C, por lo que son más adecuadas para aplicaciones más dinámicas. En el ámbito del transporte, la de 587 Ah no es viable.
Cada batería tiene una capacidad energética de 1,88 kWh, una densidad energética de 379 Wh/l, dimensiones de 73,05 x 310 x 221,53 mm y un peso de 10,6 kg con una tolerancia de 0,3 kg. La vida útil declarada es de 8000 ciclos a 25 grados Celsius hasta alcanzar un nivel del 70 % de SoH. La descarga puede realizarse entre -25 y 60 grados Celsius, mientras que la carga, entre 0 y 60 grados.
El pedido mínimo es de 324 celdas, es decir, tres cajas. Tal compra cuesta aproximadamente 265 mil yuanes, lo que equivale a unos 39,5 mil dólares, y ofrece una capacidad total de 608 kWh. Se trata ya de una escala industrial, pero aún accesible para integradores más pequeños de sistemas de almacenamiento de energía.
El precio parece bueno, pero no es el más bajo
CATL indica que los pedidos se entregan en 3-5 días, con una garantía de 5 años y sin costos adicionales. Esto es importante para las pequeñas y medianas empresas, que anteriormente estaban obligadas a recurrir a intermediarios o a contratos mayoristas más grandes.
Al mismo tiempo, el precio en sí no arruina al mercado. Según datos del mercado chino, la media para celdas de 280 Ah y 314 Ah LFP en abril de 2026 era de aproximadamente 370 yuanes y 395 yuanes por kWh, respectivamente. Por lo tanto, la nueva celda de CATL es más cara.
¿Por qué paga más el cliente? Probablemente por la marca, la previsibilidad en los suministros y un menor riesgo de calidad. Funciona de manera similar al sector automotriz: el líder no tiene por qué ser el más barato, siempre y cuando los clientes confíen en que entregará el producto sin sorpresas desagradables.
Se dice que CATL Mall ya cuenta con más de 1800 empresas en su plataforma. Sin embargo, hay un problema: se necesita una licencia comercial china válida para comprar. Por lo tanto, los clientes extranjeros deben recurrir a un intermediario local o crear una empresa en China. Para Europa, por ahora es más bien una señal de precios que un canal real de compra.
Para el lector polaco, lo más interesante es otra cosa: si este nivel de precios se mantiene en el sector de las baterías de almacenamiento energético, la presión para reducir los costos de los sistemas ESS seguirá aumentando. Y esto ya tiene importancia no solo para China, sino también para el ritmo de desarrollo de la energía y la carga de vehículos eléctricos.
Hoy, CATL parece ser una empresa que con una mano defiende su dominio en las baterías para automóviles y con la otra se dedica a ventas más masivas de celdas. ¿Qué frente le resultará más difícil en 2027: la lucha por las márgenes de beneficio con los fabricantes de automóviles o la competencia por precios en las plataformas de almacenamiento de energía?