
CATL posee el 39,9 % del mercado de baterías para vehículos eléctricos después de 7 meses en 2026. Los chinos están dejando atrás al resto del mundo.
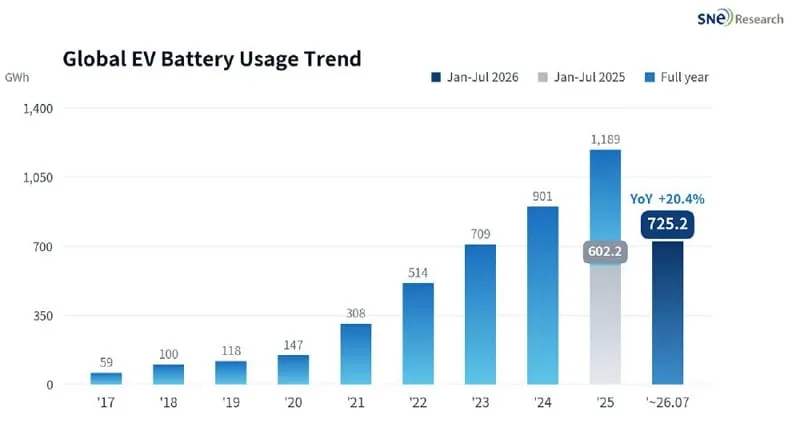
El consumo mundial de baterías de tracción en automóviles EV, PHEV e HEV alcanzó los 725,2 GWh en el período de enero a julio de 2026, lo que representa un aumento del 20,4 % interanual. Según los datos de SNE Research, CATL por sí solo aumentó su participación al 39,9 %, mientras que siete empresas chinas de los diez primeros puestos ya controlan el 72,8 % del mercado.
Índice de contenidos
Mostrar
Ocultar
Para los conductores, esto no es solo una tabla relacionada con la industria. Es una señal clara de quién controla hoy en día los precios, la química de las celdas y la disponibilidad de baterías para los nuevos modelos.
CATL crece más rápido que todo el mercado, BYD ralentiza significativamente
El líder sigue siendo CATL, con un consumo de 289,6 GWh y un aumento del 26,6 % interanual. Este ritmo es mejor que el del mercado en su conjunto, por lo que la participación de la empresa aumentó del 38,0 % al 39,9 %. En otras palabras, CATL ya está muy cerca del umbral simbólico del 40 % del mercado mundial.
En segundo lugar se encuentra BYD. La empresa suministró o utilizó en sus propios automóviles 106,7 GWh de baterías, pero solo creció un 4,7 % interanual. Por ello, su participación disminuyó del 16,9 % al 14,7 %.
Es una señal bastante clara. BYD sigue siendo un gigante, pero su posición en el mercado de baterías está estrechamente vinculada a sus propias ventas de automóviles. Si la dinámica de las ventas se debilita, también lo hace el crecimiento en la instalación de baterías. A diferencia de CATL, que cuenta con una amplia lista de clientes y puede amortiguar mejor las fluctuaciones de un solo fabricante.
Juntos, CATL y BYD tienen 396,3 GWh y una participación del 54,6 % en el mercado. Eso es ligeramente menos que hace un año, cuando era del 54,9 %, pero seguimos hablando de más de la mitad del mercado mundial en manos de dos empresas chinas. Impresionante.
También acelera la segunda línea china
Lo más interesante de estos datos no es ni siquiera que CATL sea el número uno. Eso ya lo sabíamos. Lo más interesante es que los competidores chinos en posiciones inferiores también crecen más rápido que sus rivales de Corea y Japón.
El cuarto lugar lo ocupa CALB con un volumen de 37,3 GWh, lo que representa un aumento del 34,3 % y una participación del 5,1 %. En quinto lugar está Gotion con 34,0 GWh, un aumento del 44,2 % y una participación del 4,7 %.
Eve Energy crece aún más rápido. La empresa ha alcanzado los 25,0 GWh, lo que supone un aumento del 53,1 % interanual, y tiene una participación del 3,5 % en el mercado. Svolt ha sumado 18,9 GWh y ha crecido un 39,1 %.
No obstante, el mayor salto lo ha hecho Rept. El fabricante aumentó sus capacidades en un 118,5 %, hasta los 16,9 GWh, y por primera vez entró en el Top 10 mundial. Sunwoda ha salido del ranking, que anteriormente ocupaba dentro de los diez primeros puestos.
Eso demuestra una cosa: el mercado chino de baterías ya no se basa únicamente en dos nombres. Detrás de CATL y BYD hay un amplio grupo que está ganando cuota de mercado, no solo a nivel local sino también global.
Corea y Japón siguen en la competencia, pero pierden terreno
En tercer lugar se mantiene LG Energy Solution con un volumen de 60,3 GWh. El problema es que su crecimiento fue solo del 4,5 %, por lo que su cuota de mercado bajó del 9,6 % al 8,3 %.
LGES sigue suministrando baterías a Tesla, Hyundai, GM y Volkswagen. En teoría, eso suena como una posición segura. En la práctica, el mercado crece más rápido que LG, por lo que su cuota de mercado disminuye.
El sexto lugar lo ocupó Panasonic. La empresa registró 26,2 GWh, un crecimiento del 7,6 % y una caída en su cuota de mercado del 4,0 % al 3,6 %. Lo que más la ayudó fue las ventas a Tesla en Norteamérica.
SK On tiene un panorama peor. Es la única empresa del Top 10 que ha registrado una disminución en su volumen. Las instalaciones descendieron un 9,8 % hasta alcanzar los 22,3 GWh, mientras que su participación se redujo del 4,1 % al 3,1 %.
En total, LGES, Panasonic y SK On sumaron 108,8 GWh. El año pasado representaban conjuntamente el 17,7 % del mercado; hoy en día son el 15,0 %. La caída puede no parecer dramática, pero la tendencia es clara: crecen más lentamente que el mercado, por lo que mes a mes pierden importancia.
El 72,8 % corresponde a siete empresas chinas. Ya no se trata de un fenómeno ocasional.
Siete empresas chinas presentes en el Top 10 mundial son responsables de 528,4 GWh en instalaciones y del 72,8 % del mercado. El año pasado esa cifra fue un 3,1 punto porcentual menor.
Esto ya no es una ventaja temporal en costos ni el efecto de un mercado interno fuerte en China. Parece ser un cambio permanente en el centro de gravedad de toda la industria. Los productores chinos cuentan con escala, su propio cadena de suministro, una política de precios agresiva y una presencia cada vez mayor fuera de China.
Para Europa, esto implica un dilema sencillo: o los productores locales de celdas comienzan a crecer más rápido y a reducir costos, o permanecen como una alternativa más cara para las marcas que, de todos modos, comprarán químicos o paquetes listos en Asia.
Las regiones crecen de manera desigual, y Norteamérica retrocede tras la reducción de subsidios
SNE Research también presenta datos regionales, y aquí se observa una tendencia interesante: Europa creció un 29,3 % interanual, China un 16,6 %, los demás mercados asiáticos hasta un 77,1 %, y Sudamérica un 192,6 %.
La única región importante en declive es Norteamérica. Allí, las instalaciones de baterías disminuyeron un 20,2 % interanualmente.
La razón es bastante sencilla. Tras la finalización de los incentivos fiscales federales para vehículos eléctricos en EE. UU., la participación de los automóviles con baterías en las ventas de vehículos nuevos cayó alrededor del 6 %. Esto es una buena advertencia para todos aquellos que afirman que el mercado de los vehículos eléctricos ya “está en pie por sí mismo” y que la política no tiene importancia. Sí la tiene, y de forma muy concreta.
Solo en julio de 2026, las instalaciones globales alcanzaron entre 116,0 y 116,7 GWh según los datos publicados, es decir, aproximadamente un 22 % más que el año anterior, pero unos 16 % menos que en junio. Las fluctuaciones mensuales son normales. Lo más importante es la tendencia de los siete meses, y esa es clara.
Al final, la pregunta no es si las empresas chinas dominan el mercado de las baterías, sino cuánto tiempo más el resto del mundo fingirá que se puede recuperar la situación con solo anuncios. ¿Según ustedes, qué fabricante fuera de China tiene hoy una oportunidad real de reducir la brecha con CATL?