
Camiones eléctricos: las ventas mundiales han aumentado un 75 % en solo seis meses
Cerca de 158 000 camiones pesados y vehículos medianos sin emisiones fueron vendidos en todo el mundo durante la primera mitad de 2026, lo que representa un aumento del 75 % en un año. Detrás de esta aceleración espectacular se encuentra un mercado extremadamente desequilibrado, con las ventas dominadas por China.
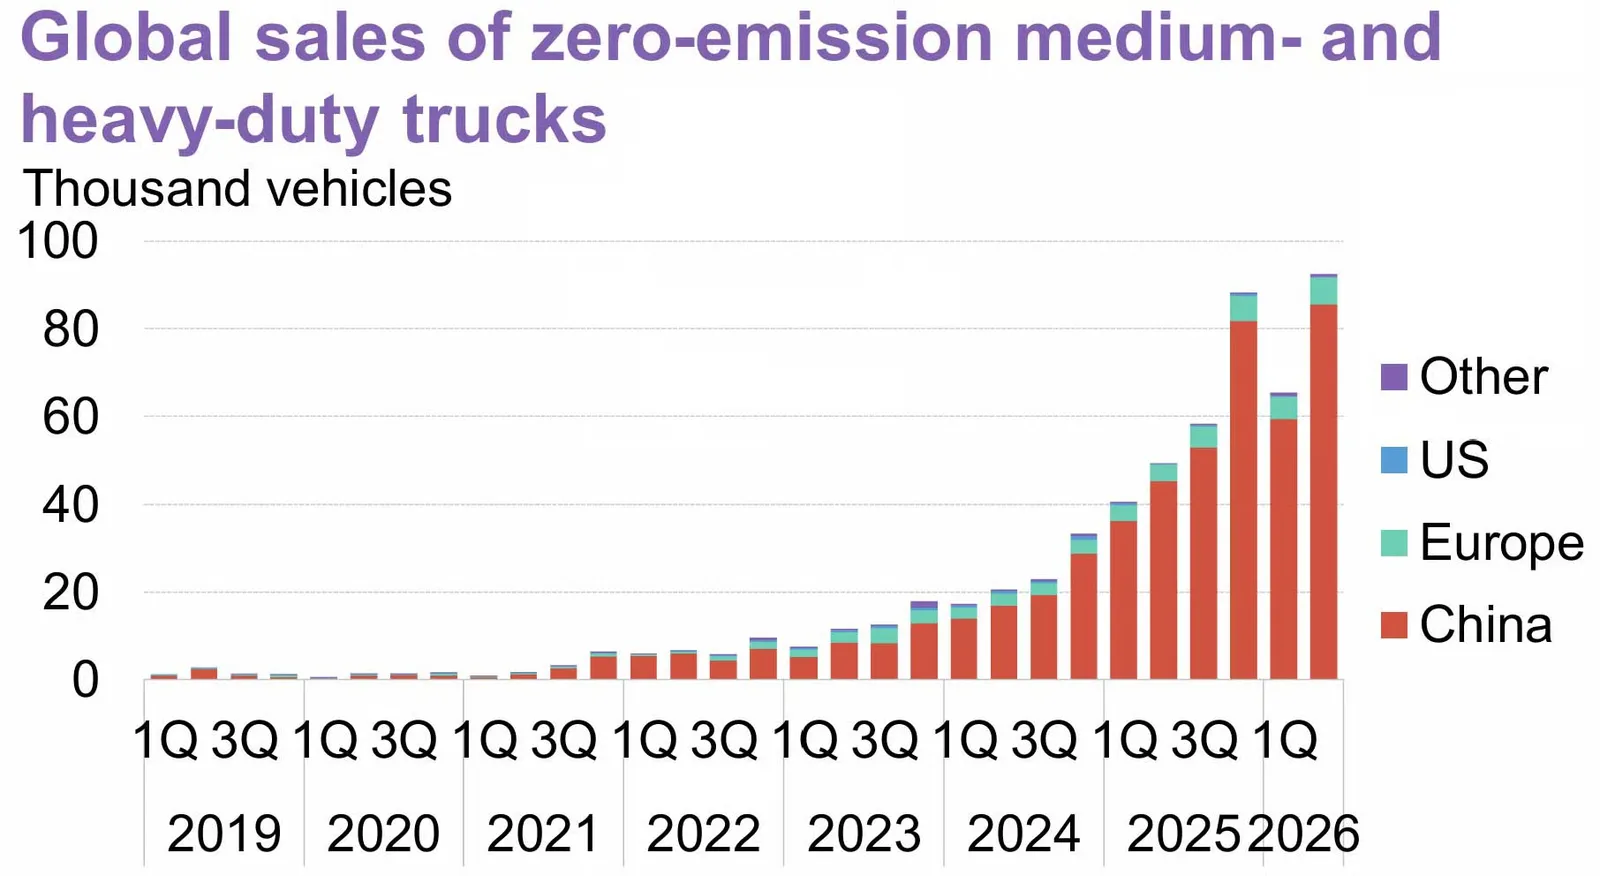
El camión eléctrico está acelerando a toda marcha. En solo seis meses, sus ventas mundiales han aumentado un 75 %. Según la nueva edición del Commercial ZEV Factbook publicada por BloombergNEF, cerca de 158 000 camiones pesados y vehículos medianos sin emisiones fueron vendidos en todo el mundo durante la primera mitad de 2026. Eso es más de ocho veces el nivel registrado en la primera mitad de 2023.
El movimiento podría acelerarse aún más. BloombergNEF estima que los camiones de cero emisiones deberían representar más del 9 % de las ventas mundiales de camiones durante todo el año 2026.
El informe, elaborado en colaboración con el Smart Freight Centre, el ministerio neerlandés de Infraestructuras y Traton, empresa matriz de MAN y Scania, también muestra que esta transición se basa casi en su totalidad en las baterías. Entre enero y junio, prácticamente todos los camiones de cero emisiones vendidos en el mundo eran eléctricos a batería. La pila de combustible sigue siendo marginal, con unas 530 unidades vendidas, lo que representa solo el 0,3 % del mercado.
China, el principal motor del camión eléctrico
La expansión de los camiones eléctricos avanza de manera muy desigual. Solo China vendió cerca de 145 000 camiones eléctricos en la primera mitad del año, lo que representa un aumento del 78 %. Así, el país representa más de nueve de cada diez ventas mundiales.
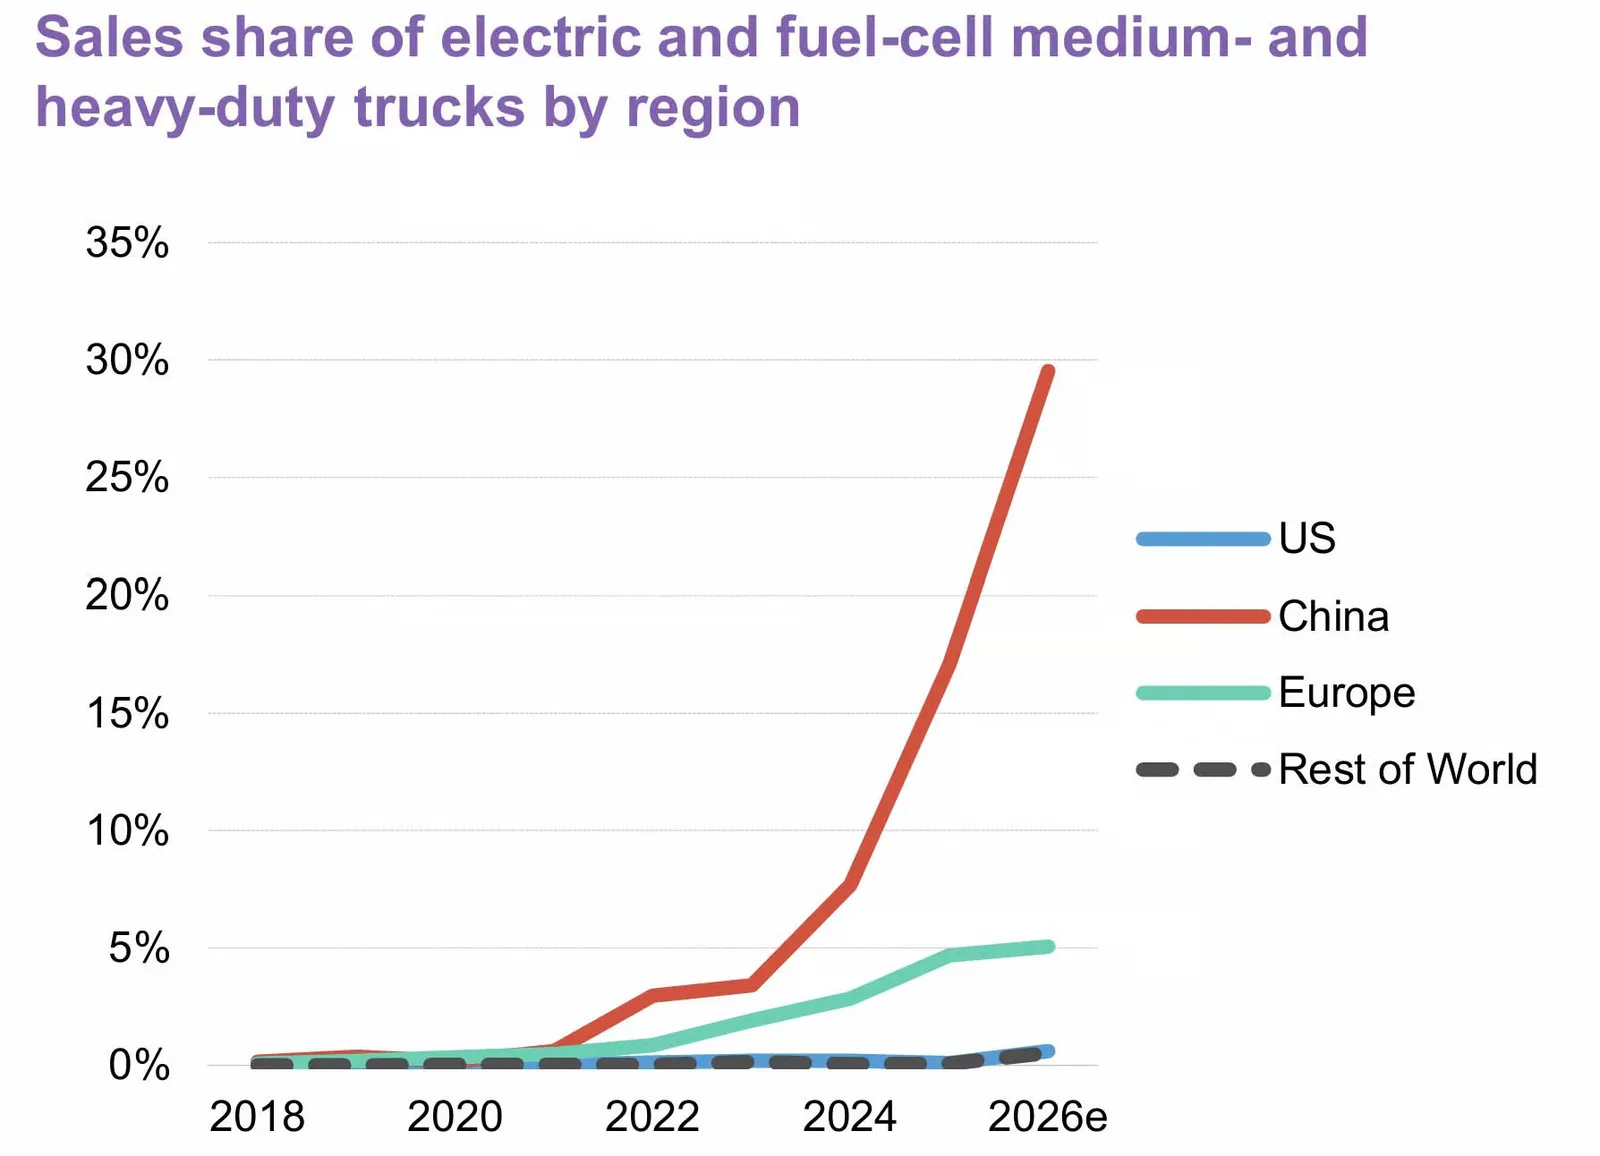
El ritmo de adopción se ha cuadruplicado desde 2024. Después de representar aproximadamente el 17 % de las ventas de camiones en 2025, los camiones eléctricos deberían alcanzar cerca del 30 % del mercado chino en 2026.
Varios factores explican esta ventaja. El programa chino de incentivos para la sustitución de vehículos en 2026 permite obtener hasta 140 000 yuanes, es decir, aproximadamente 18 000 euros, para reemplazar un camión antiguo por uno eléctrico. China también goza de costos de baterías especialmente bajos, lo que permite que los costos de un camión eléctrico se acerquen a los de uno diésel. BloombergNEF estima que estos costos son de 108 dólares por kWh para un conjunto destinado a un vehículo comercial, frente a 182 dólares en otras partes del mundo.
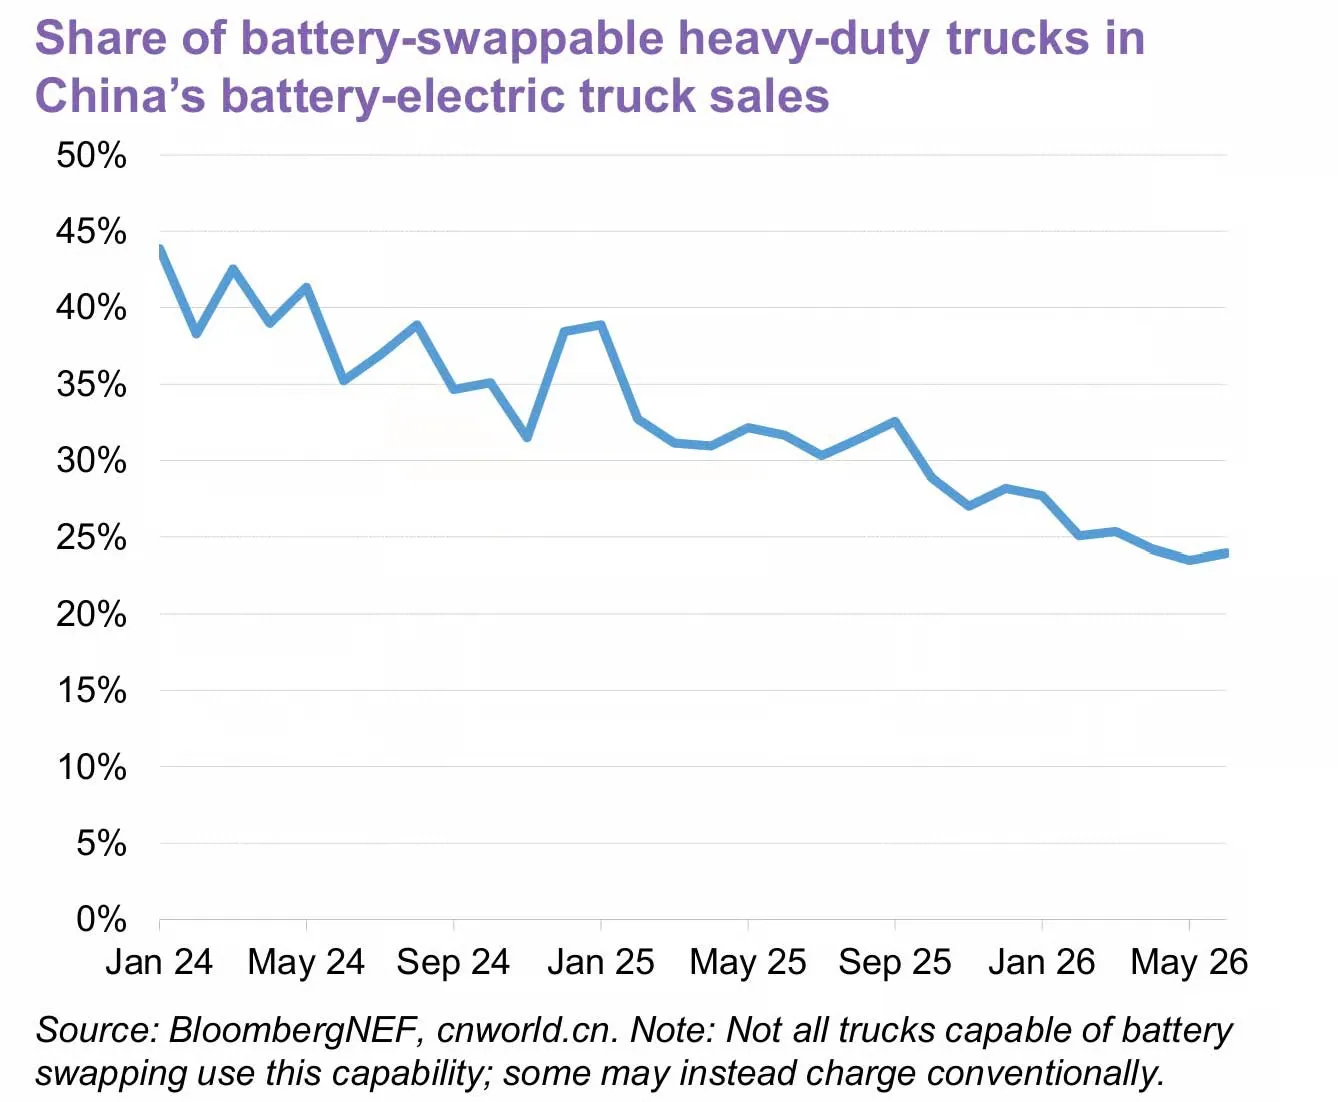
Otra particularidad: el intercambio de baterías sigue representando una parte importante del mix de ventas en China. CATL ya había instalado más de 300 estaciones QIJI dedicadas a camiones en abril. La empresa planea instalar más de 900 este año, especialmente en colaboración con el grupo energético Sinopec y varios grupos logísticos. En junio, los modelos compatibles con el intercambio de baterías aún representaban cerca de una cuarta parte de las ventas chinas de camiones eléctricos.
Europa avanza de forma dispersa
Europa también progresa, pero mucho más lentamente. Las ventas de camiones eléctricos en esa región aumentaron en poco más del 50 % en el primer semestre, superando las 11.200 unidades.
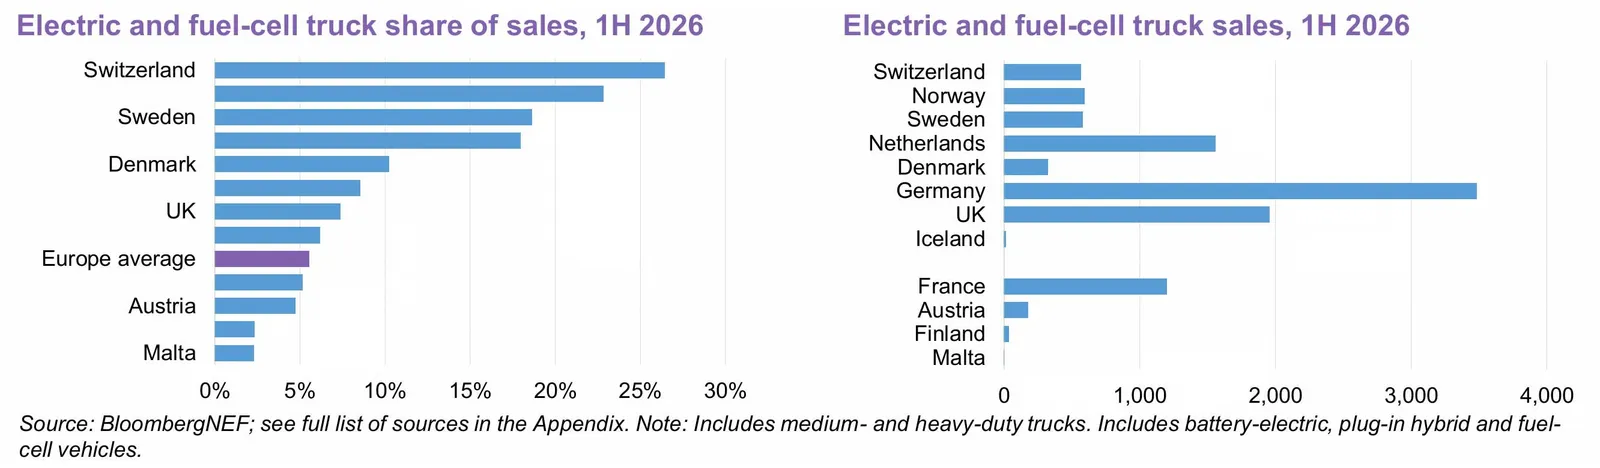
Alemania es el mercado con mayor volumen de ventas. Casi 3 500 camiones eléctricos se vendieron allí durante el primer semestre, por delante del Reino Unido con unas 2 000 unidades y de los Países Bajos con 1 600. Pero el ranking cambia por completo si se analiza la cuota de mercado. En Suiza, los camiones eléctricos representan más del 26 % de las ventas totales. En Noruega alcanzan el 23 %, en Suecia el 18,6 % y en los Países Bajos el 18 %.
Cinco países europeos ya superan el umbral del 10 %. No obstante, el promedio europeo se mantiene en el 5,5 %, y Francia no forma parte de este grupo líder.
Artículos relacionados
Subimos a bordo del Tesla Semi, el camión eléctrico que quiere transformar Europa
El punto negativo: la recarga en las rutas principales
Si los camiones eléctricos tienen dificultades para imponerse en Europa, es también porque la infraestructura no sigue el mismo ritmo. En junio de 2026, menos del 2,5 % de las áreas de descanso para camiones pesados en Europa se encontraban a menos de un kilómetro de una estación de carga dedicada a camiones capaces de suministrar al menos 350 kW. A esto se añaden el 9 % de las áreas situadas cerca de una estación de alta potencia compartida con automóviles. Pero la brecha sigue siendo considerable entre las ambiciones europeas y la realidad sobre el terreno.
Las infraestructuras que cumplen con la normativa europea AFIR se concentran principalmente en Europa central y del Norte, especialmente en Alemania y Escandinavia. Por el contrario, algunas rutas de la red TEN-T en España, Italia o Grecia pueden encontrarse aún a más de 300 kilómetros de una estación que cumpla con los criterios. No obstante, la normativa europea prevé una transformación rápida de la red.
Hasta 2030, AFIR exige una cobertura completa con estaciones instaladas cada 60 a 100 kilómetros en cada dirección, y una potencia total que oscile entre 1,5 y 3,6 MW según su ubicación en la red. Suecia y Noruega ya han superado sus objetivos. En cambio, Alemania, Francia, Polonia y España siguen estando lejos de alcanzarlos.
Estados Unidos se queda atrás
La situación en Estados Unidos contrasta fuertemente con la de China y Europa. Las ventas de camiones eléctricos allí disminuyeron un 63 % en el primer semestre, hasta quedar en solo unas pocas centenas de unidades. Su participación en el mercado sigue siendo muy inferior al 1 %.
El informe destaca tres cambios políticos que explican esta caída: la expiración del crédito fiscal federal destinado a los vehículos comerciales limpios, la cancelación de la exención californiana Advanced Clean Trucks y el debilitamiento de las normas federales de emisiones.
No obstante, las compañías estadounidenses no han abandonado por completo sus proyectos. La instalación de estaciones de carga para camiones pesados continúa, especialmente en previsión de las futuras entregas del Tesla Semi y del aumento de su producción. El mercado también cuenta con varios ventajas económicas: una electricidad relativamente barata y grandes distancias anuales recorridas pueden contribuir a la rentabilidad de un camión eléctrico cuando las condiciones operativas son adecuadas.
Una competitividad ya real en algunos usos
A pesar de que su precio de compra suele ser superior al de un modelo diésel, según BloombergNEF el camión eléctrico ya es económicamente competitivo para algunos transportistas.
Los camiones pesados recorren muchos kilómetros y su uso intensivo permite amortizar más rápidamente el costo inicial adicional. Según el precio de la energía y del capital, la proporción de aplicaciones en las que los vehículos eléctricos pueden ser rentables podría acercarse al 50 % de la flota.
No obstante, persisten dos grandes incertidumbres:
El precio de la recarga. El costo puede variar significativamente entre una recarga realizada en el depósito de la empresa y el uso de una estación pública. En algunos casos, esta diferencia puede ser suficiente para anular parte de la ventaja económica del vehículo eléctrico.
El valor residual de los camiones después de tres a cinco años de uso. Este sigue siendo difícil de prever. En algunos casos, las estimaciones se limitan a un rango entre el 0 y el 20 %, mientras que los vehículos que cuentan con un mercado de segunda mano más desarrollado pueden mantener entre el 25 y el 50 % de su valor. Un punto lejos de ser insignificante para los profesionales del transporte: el valor de reventa esperado influye directamente en los alquileres que se ofrecen a las empresas de transporte. Por lo tanto, podría desempeñar un papel determinante en la velocidad con la que las flotas europeas pasarán a los vehículos eléctricos.