
Una deducción fiscal más grande y beneficiosa para la Sección 179 podría acelerar la electrificación de las flotas [actualización]
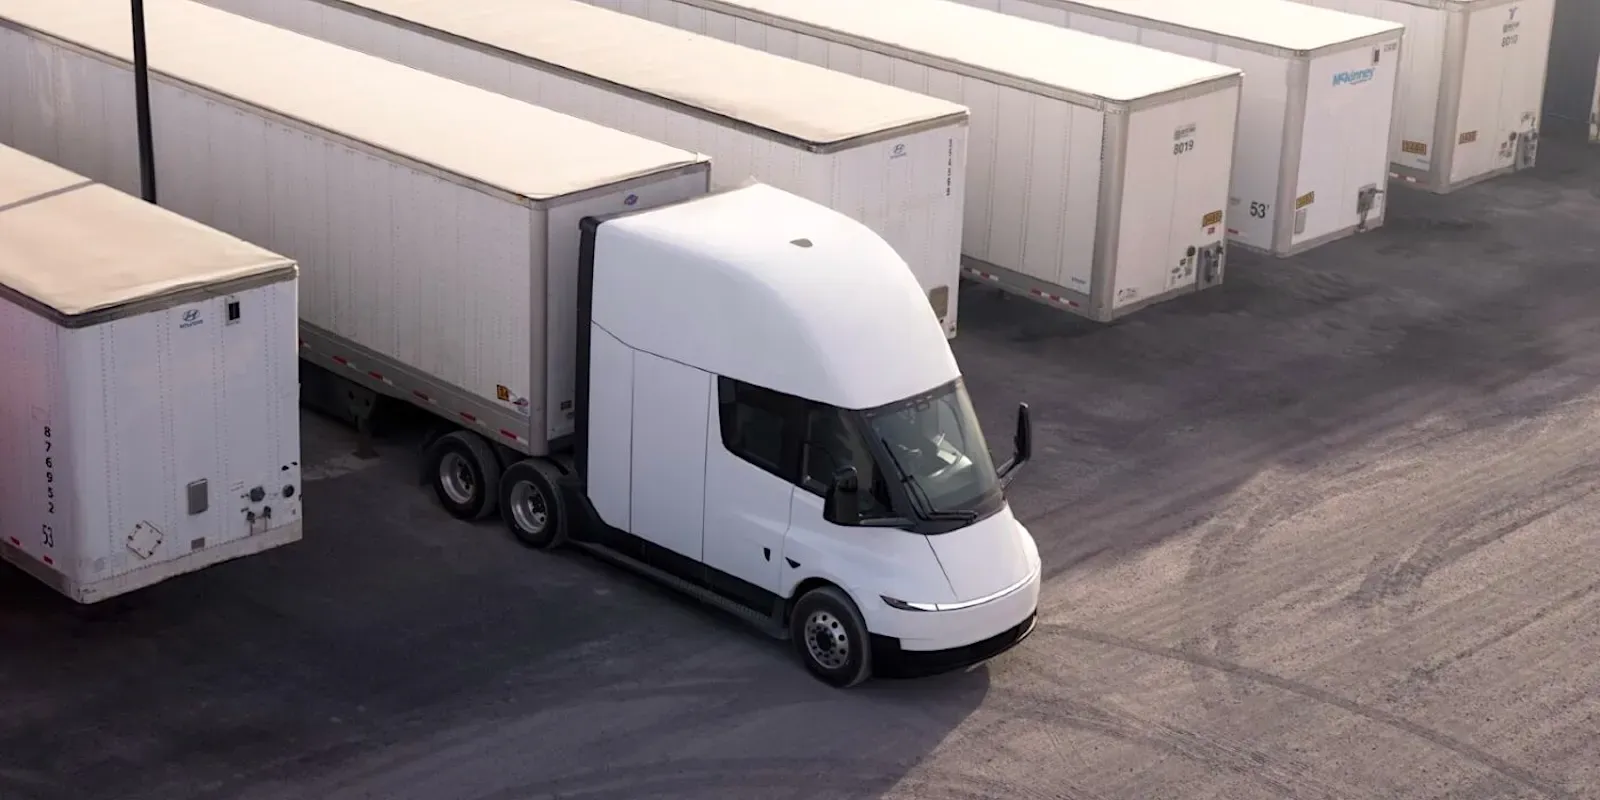
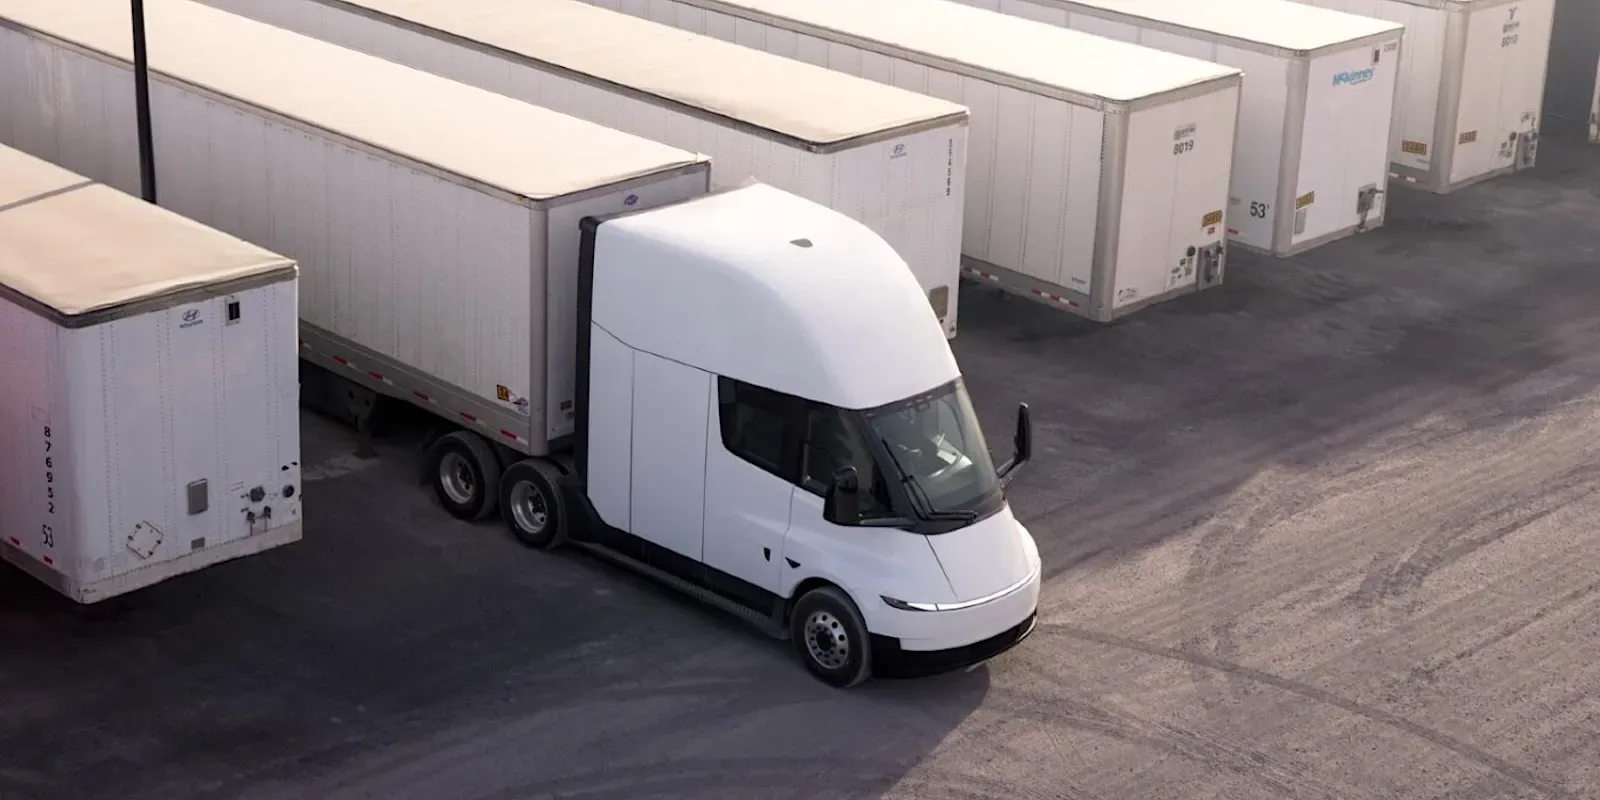
Mientras los precios nacionales del diésel se acercan a los 7 dólares por galón y los camiones Tesla Semi, que cuestan 290,000 dólares, finalmente llegan a los clientes, vale la pena revisar cómo la Ley One Big, Beautiful Bill Act (OBBA) de Trump ayudó a fortalecer la deducción del Artículo 179, y analizar nuevamente cómo esto podría ayudar a su flota a abandonar el diésel lo antes posible.
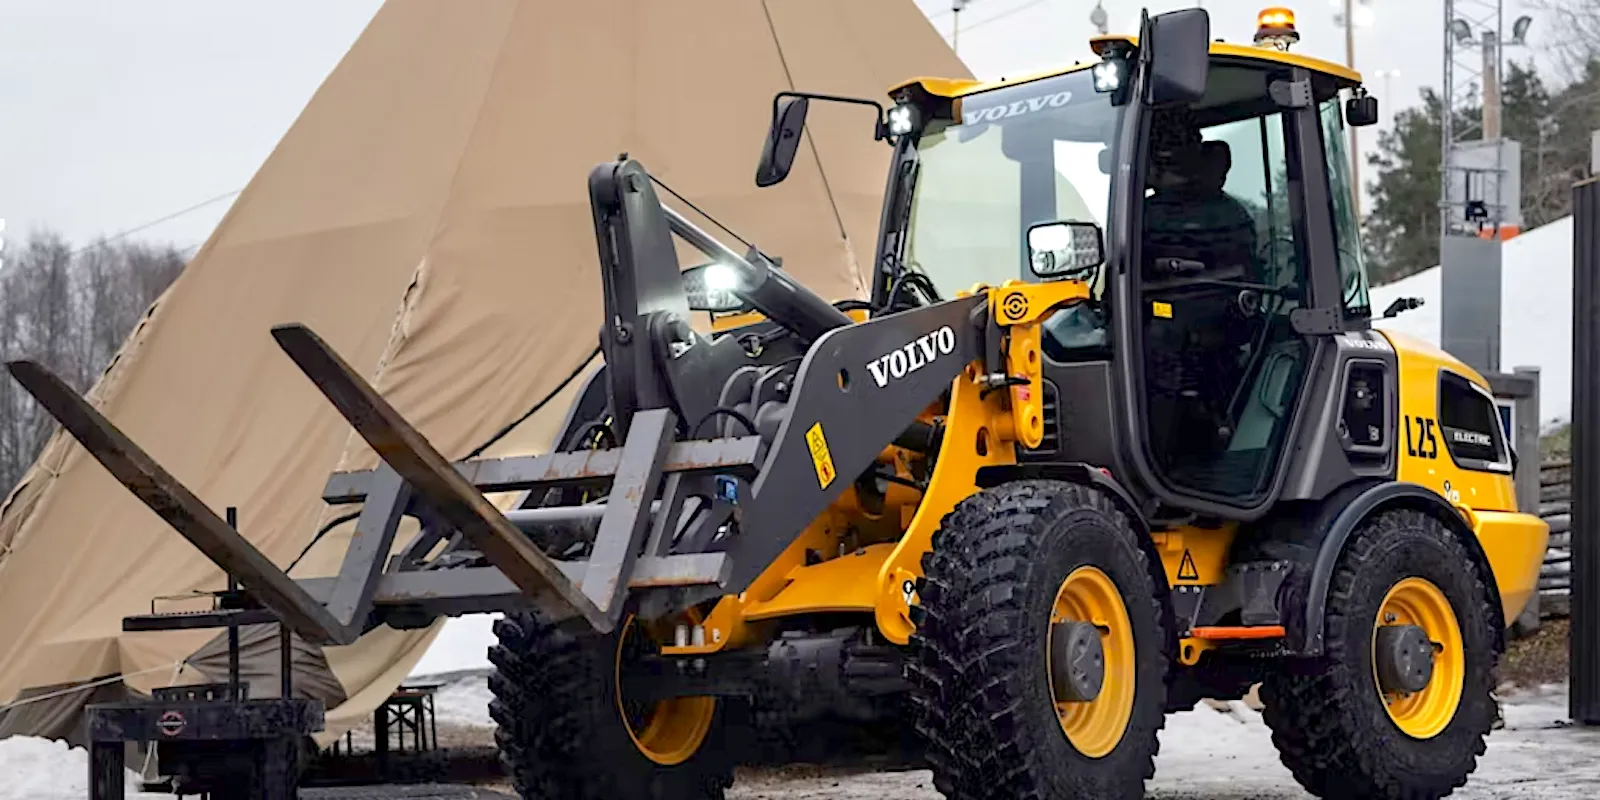
En el núcleo de este razonamiento está el hecho de que el IRS no hace distinción entre los tipos de combustible, por lo que no existe una categoría de depreciación separada para camiones comerciales alimentados con electricidad o diésel. Las clasificaciones relevantes son, entonces, el uso del vehículo y sus categorías como bienes, y según las pautas de depreciación del IRS, las unidades tractoras diseñadas para uso en carretera se clasifican como bienes con vida útil de 3 años y entran dentro del umbral de recuperación de 20 años para obtener una depreciación adicional del 100 %; el Tesla Semi eléctrico puede beneficiarse de la regla 179 al igual que sus competidores de combustión diésel. Pero no me entiendan mal: esto no es solo una buena noticia para los compradores del Tesla Semi. Los camiones eléctricos de basura, los camiones profesionales eléctricos, los remolques frigoríficos eléctricos a batería e incluso algunas carretillas elevadoras eléctricas de gran tamaño pueden beneficiarse potencialmente de las mismas reglas de depreciación acelerada, ya que el IRS las clasifica como “vehículos comerciales especializados”, sin hacer distinción entre los que funcionan con electricidad, diésel, gas natural, hidrógeno, polvo mágico o cualquier otro medio.
También ha habido novedades adicionales en el ámbito fiscal desde nuestro artículo original. A principios de este año, el IRS emitió la Notificación 2026-11, que ofrece orientación adicional sobre la restauración permanente del 100% de depreciación adicional para bienes calificados adquiridos después del 19 de enero de 2025. Eso significa que las empresas que cumplan los requisitos podrían poder combinar la deducción según la Sección 179 con la depreciación adicional al adquirir equipos para flotas que cumplan los requisitos; y “adquirir” es la palabra clave. El IRS tiene reglas específicas para determinar cuándo se considera que un equipo se ha adquirido bajo un contrato escrito y vinculante, y su asesor fiscal y su distribuidor de camiones probablemente puedan ayudarlo a encontrar una forma de aprovechar esas reglas a su favor.
Puede consultar el artículo original (con algunas correcciones incorporadas para alinearse con las últimas directrices de la Notificación 2026-11 y la Publicación 946) a continuación. Úselo como referencia, lea la cláusula de exención de responsabilidad dos veces y luego háganos saber qué opina en los comentarios.
PUBLICADO ORIGINALMENTE EL 13OCT2026
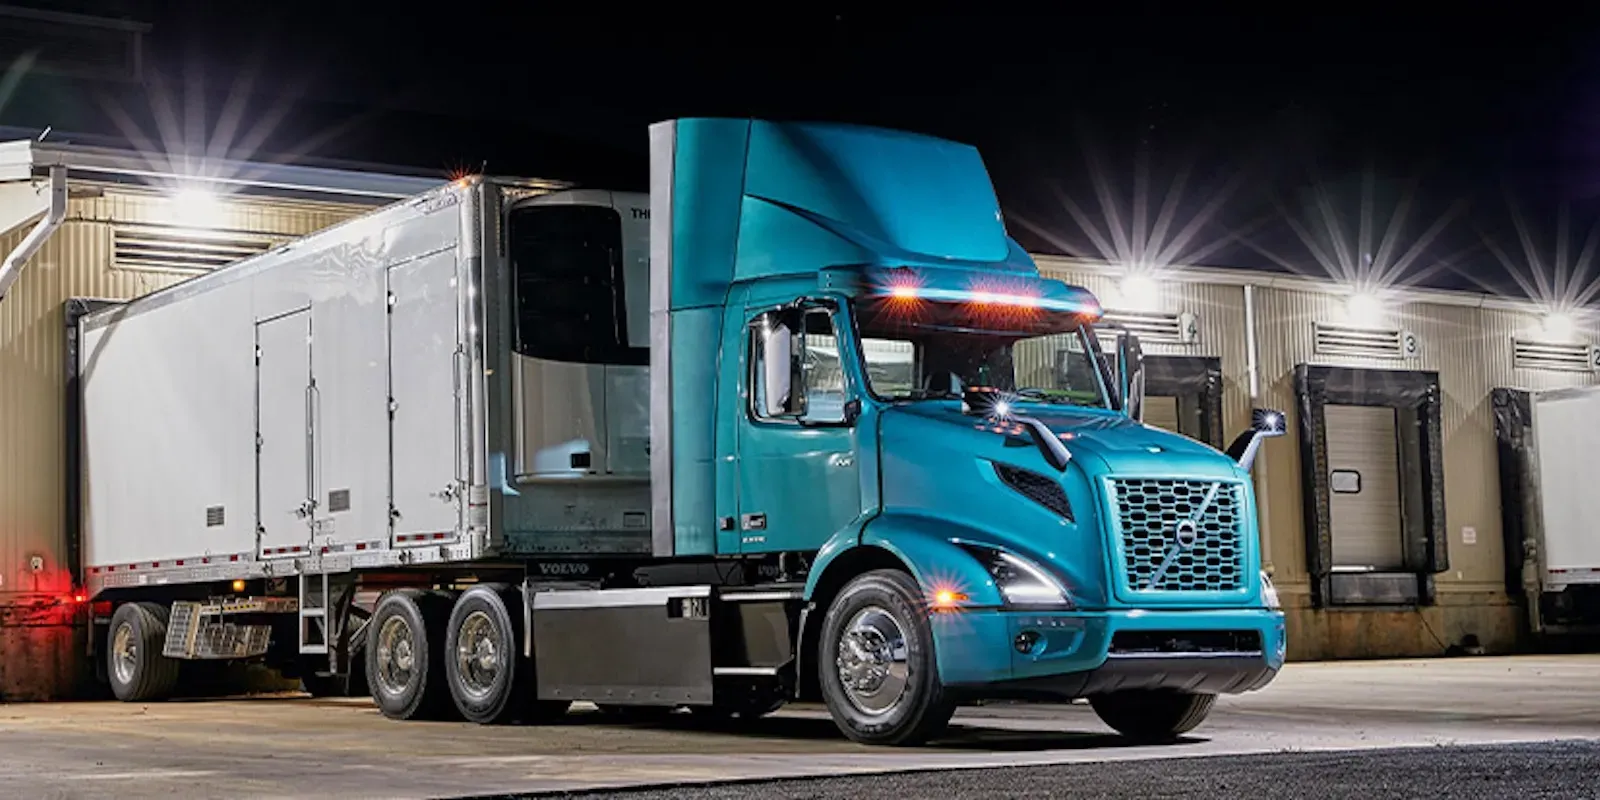
Tras la expiración del Crédito para Vehículos Limpios Comerciales (Sección 45W) el 30 de septiembre, los “expertos” se apresuraron a predecir una desaceleración en las ventas de vehículos eléctricos en el cuarto trimestre. Sin embargo, dado que aún existen más de 6,800 páginas del Código de Impuestos Internos en vigor, una deducción fiscal potenciada mediante la Sección 179 podría seguir impulsando un buen año para los vehículos eléctricos comerciales.
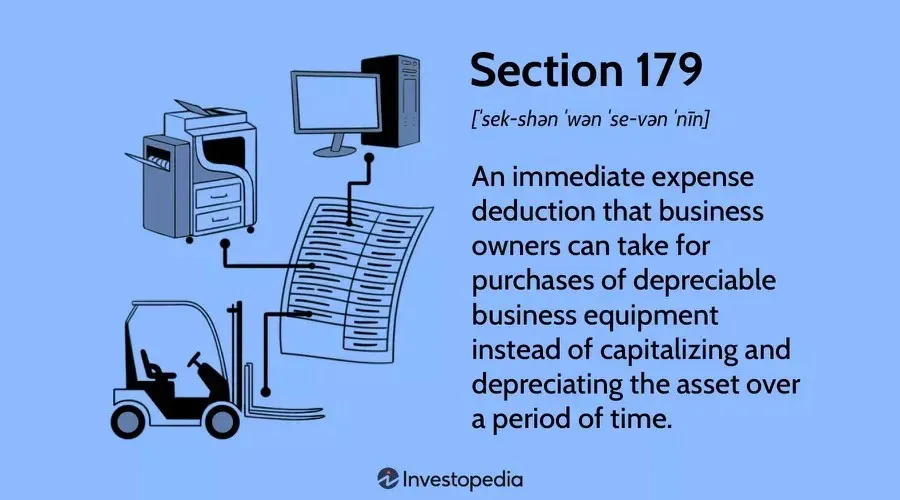
La Ley One Big, Beautiful Bill Act (OBBBA) de 2025 socavó los objetivos de independencia energética de Estados Unidos y aseguró que su industria automotriz quedara aún más rezagada en la carrera por los vehículos eléctricos frente a los chinos, pero la eliminación de la Sección 45W no fue el único cambio incluido en el reglamento del IRS. La Sección 179, que permite una reducción inmediata de gastos para los propietarios de empresas en equipos sujetos a depreciación, se ha vuelto significativamente más poderosa para el año 2025.
La deducción de gastos según la Sección 179 está limitada a artículos como automóviles, equipos de oficina, maquinaria comercial y computadoras. Esta deducción rápida puede brindar un alivio fiscal considerable a los propietarios de empresas que adquieren equipos para iniciar su negocio.
INVESTOPEDIA
El crédito fiscal revisado del Artículo 179 (o, más precisamente, la reducción de gastos) permite una deducción del 100% por las compras de equipos, y su monto se ha duplicado hasta los 2,5 millones de dólares. La eliminación gradual de esta deducción comienza a partir de inversiones de capital de 4 millones de dólares, reduciéndose a cero en inversiones de 6,5 millones de dólares. Esto puede aplicarse a vehículos nuevos y usados, así como a infraestructura de carga, sistemas de almacenamiento de energía en baterías, herramientas especializadas y más (siempre y cuando sean nuevos para usted).
Aproveche el código fiscal
“Pero espere”, dicen. “¡Hay más!”. Una versión revisada del Artículo 168(k) también permite la depreciación adicional en equipos y propiedades elegibles, acelerando la depreciación y reduciendo así la carga fiscal.
La Sección 179 y la depreciación adicional tampoco son mutuamente excluyentes, lo que significa que las empresas no tienen que superar el límite de gasto de la Sección 179 para poder beneficiarse de ambas. Un operador de flotas puede optar por capitalizar una parte de la compra de un vehículo o equipo que cumpla los requisitos bajo la Sección 179 y luego aplicar la depreciación adicional al valor restante que reúna los requisitos.
Con la restauración del 100% de la depreciación adicional para los bienes que cumplan los requisitos adquiridos después del 19 de enero de 2025, esa combinación podría permitir a las empresas deducir el costo total de uso comercial de un camión eléctrico u otro equipo comercial en el primer año, sujeto a los requisitos y limitaciones de elegibilidad aplicables.
Es un poco complicado (¿qué código fiscal no lo es?), pero estos incentivos fiscales son ideales para las empresas que buscan adquirir suficientes activos de equipos eléctricos como para superar el límite de gasto del Artículo 179. Y, teniendo en cuenta el nuevo plan de compra de camiones semirremolque de Uber y Tesla, el crecimiento continuo del mercado de tractores terminales eléctricos, y la disposición de varias compañías de servicios públicos a incentivar tanto los vehículos comerciales eléctricos como la implementación de infraestructuras inteligentes de carga para vehículos eléctricos, esa cifra podría ser mayor de lo que piensa.
Aviso sobre la opinión de Electrek
La ley fiscal es extraña. No solo existen leyes y reglas fiscales federales que deben cumplirse, sino también normas estatales e incluso locales a nivel de condados y ciudades. Por eso, es importante asegurarse de que no te causen problemas como los que le ocurrieron a Capone.
Peor aún, tu periodista favorito (¡Hola!) probablemente sea un idiota. Consigue un contador certificado y un experto en derecho fiscal que te ayude a entender los detalles más complejos de tu situación específica; pero tampoco dejes que la complejidad de las interacciones humanas te ralentice. Los verdaderamente ricos, como los conoces, pagan una fracción mínima de impuestos en comparación contigo y conmigo, porque no dudan en pedir ayuda a sus contadores.
En resumen: todavía existen muchos incentivos para los operadores de flotas que quieren electrificar sus operaciones.
FUENTES | IMÁGENES: Equipment World, Investopedia, Volvo.