
Automóviles eléctricos usados: bien, ahora el precio es (más) justo
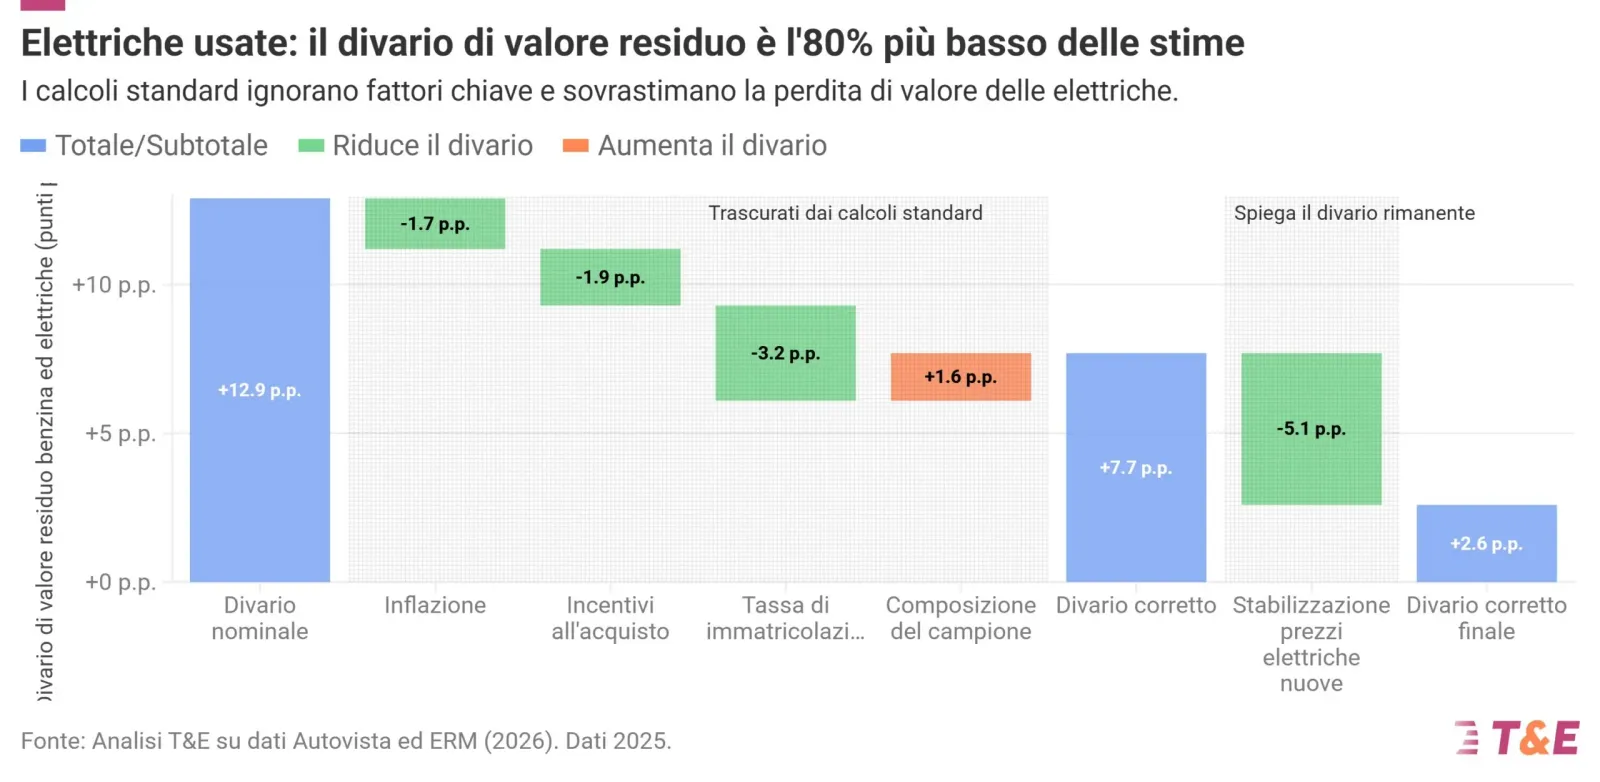
Los automóviles eléctricos de segunda mano pierden valor con menos rapidez de lo que indican las estimaciones actualmente utilizadas en el mercado. Según un nuevo análisis de Transport & Environment (T&E), la diferencia en su valor residual entre un vehículo eléctrico de batería y un automóvil convencional puede reducirse a 2,6 puntos porcentuales, frente a los 12,9 puntos observados en las transacciones de 2025 en los cuatro principales mercados europeos. Esta diferencia afecta directamente también los costos de arrendamiento y financiación, y en Italia se ve influenciada por una fiscalidad que aún no está suficientemente vinculada a las emisiones.
Depreciación más rápida para los eléctricos de segunda mano
El valor residual, es decir, la cantidad que queda del precio de un automóvil después de varios años de uso, es una variable fundamental para determinar el costo de los contratos de arrendamiento y las opciones de financiación. Una evaluación demasiado conservadora de este valor puede hacer que el acceso a un automóvil eléctrico sea artificialmente más caro, lo cual afecta también la difusión de los vehículos eléctricos y la posterior disponibilidad de automóviles usados.
Cinco factores que modifican el cálculo del valor residual
El análisis de T&E pone en duda el método con el que se evalúa habitualmente la diferencia de depreciación entre los vehículos eléctricos y los automóviles con motor endotérmico. Según la organización, las estimaciones estándar no tienen en cuenta adecuadamente cinco variables: inflación, incentivos a la compra, impuestos de matriculación, composición de la muestra utilizada para las comparaciones y evolución de los precios de los vehículos eléctricos nuevos.
Los tres primeros factores tienden a reducir la brecha entre estas dos tecnologías, mientras que la composición de la muestra —que considera elementos como la edad, el kilometraje y el segmento de los automóviles— la aumenta ligeramente.
La disminución debida a la caída de los precios de los automóviles eléctricos nuevos, como se observa en la tendencia de los últimos 5 años, provoca un efecto adicional en los precios de los usados (-5,1 puntos), lo que lleva el resultado final (la diferencia en la deprecación de las dos tecnologías) de 12,9 a 2,6 puntos porcentuales: aproximadamente un 80% menos.
Italia es el país donde la diferencia disminuye menos
El panorama cambia significativamente al analizar cada país por separado. Entre Alemania, Francia, Italia y España, Italia es el país en el que la fiscalidad contribuye menos a reducir la diferencia de valor residual entre los automóviles eléctricos y los vehículos de combustión interna.
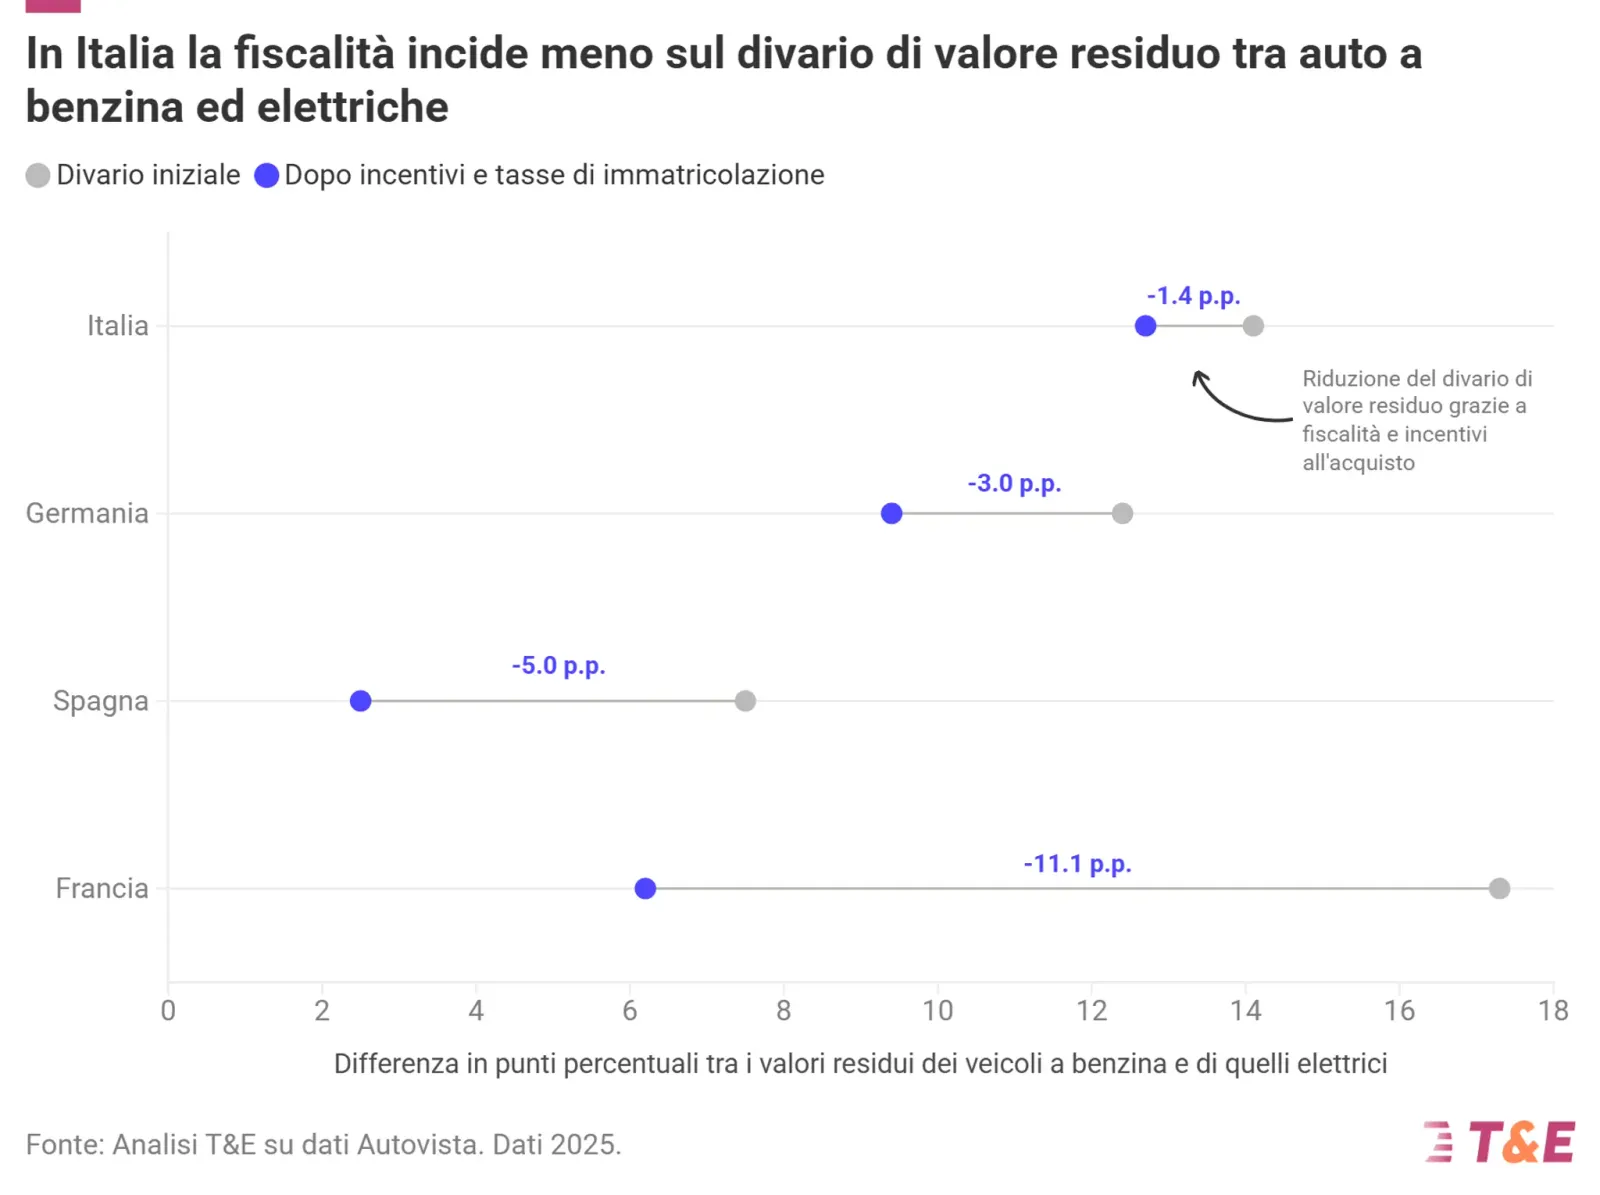
Según T&E, los incentivos y el impuesto de matriculación reducen la brecha a solo 1,4 puntos porcentuales en nuestro país. En Alemania el efecto alcanza los 3 puntos, en España los 5 y en Francia los 11,1 puntos.
La diferencia depende sobre todo de la forma en que está estructurada la tributación de los automóviles. En Francia, por ejemplo, el impuesto de matriculación afecta más negativamente a los vehículos con mayor nivel de emisiones y, por sí solo, según el análisis, equivale a 9 puntos porcentuales.
Por qué el valor residual también importa para quienes compran vehículos eléctricos
Para T&E el problema no es solo estadístico. Una estimación demasiado baja del valor residual puede traducirse en costos de arrendamiento más elevados, lo que hace que un vehículo eléctrico sea menos conveniente en comparación con lo que sería basándose en su comportamiento real en el mercado de vehículos usados.
Otro elemento considerado importante se refiere a la batería. Estándares comunes para certificar el estado de las baterías podrían aumentar la confianza de quienes compran vehículos eléctricos de segunda mano y hacer el mercado más transparente.
Las flotas empresariales pueden impulsar el mercado de vehículos eléctricos usados
Este tema afecta directamente al mercado italiano de automóviles empresariales. Según los datos citados por T&E, las flotas representan aproximadamente el 47% de las matriculaciones en Italia, pero casi el 70% de las emisiones de CO₂ de los automóviles nuevos. Además, los vehículos empresariales suelen ser reemplazados después de tres o cuatro años y terminan así en el mercado de segunda mano.
De aquí surge la propuesta de vincular más estrechamente la fiscalidad de los automóviles empresariales a las emisiones, interviniendo en el IVA, las deducciones, los beneficios adicionales y el impuesto de matriculación.
Esther Marchetti, gerente de promoción del transporte limpio en T&E Italia, sostiene que una fiscalidad relacionada con las emisiones podría acercar aún más el valor residual de los vehículos eléctricos al de los automóviles de combustión. Para T&E también son necesarias reglas estables, a partir de la propuesta europea sobre la descarbonización de las flotas empresariales.
Más vehículos eléctricos de segunda mano para familias y administraciones públicas
Una mayor disponibilidad de vehículos eléctricos de origen flotilla podría contribuir a crear un mercado de vehículos eléctricos usados más amplio y predecible. Según T&E, una parte de los recursos derivados de la reforma fiscal podría destinarse precisamente a apoyar la adquisición o alquiler de vehículos eléctricos usados por las familias con menor ingreso.
También la administración pública podría convertirse en compradora de estos vehículos a través de las adquisiciones sostenibles, ofreciendo un destino para los automóviles que han completado su primer ciclo de uso empresarial.
El tema del valor residual se vuelve así fundamental no solo para las empresas de arrendamiento y flotas, sino para todo el proceso de difusión del automóvil eléctrico: más vehículos eléctricos de batería en las flotas hoy pueden significar más automóviles eléctricos usados disponibles mañana, con una oferta potencialmente más accesible incluso para quienes no pueden permitirse un automóvil nuevo.
LEA también: “¿Por qué los vehículos eléctricos no triunfan en Italia? Según Daze…” y vea el VIDEO
