
Aptera (SEV) ahora afirma que necesita 25 millones de dólares para iniciar la producción; sus acciones caen un 15%
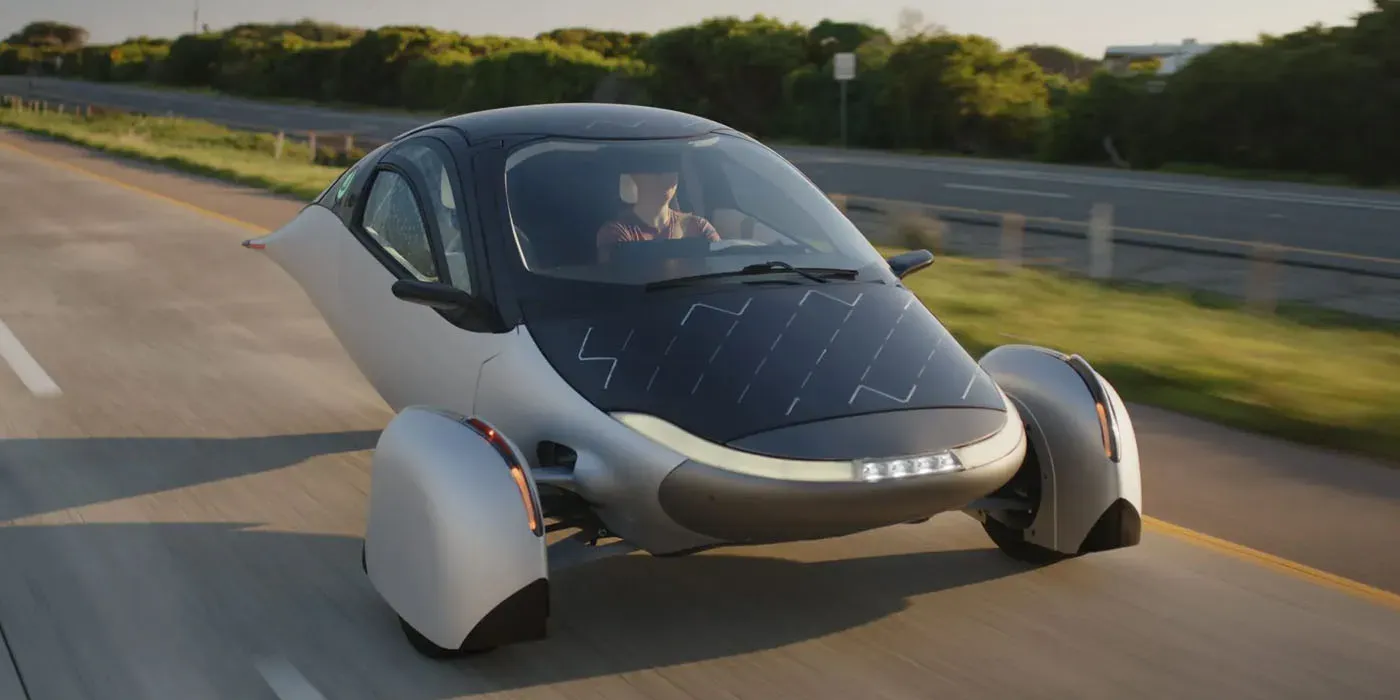
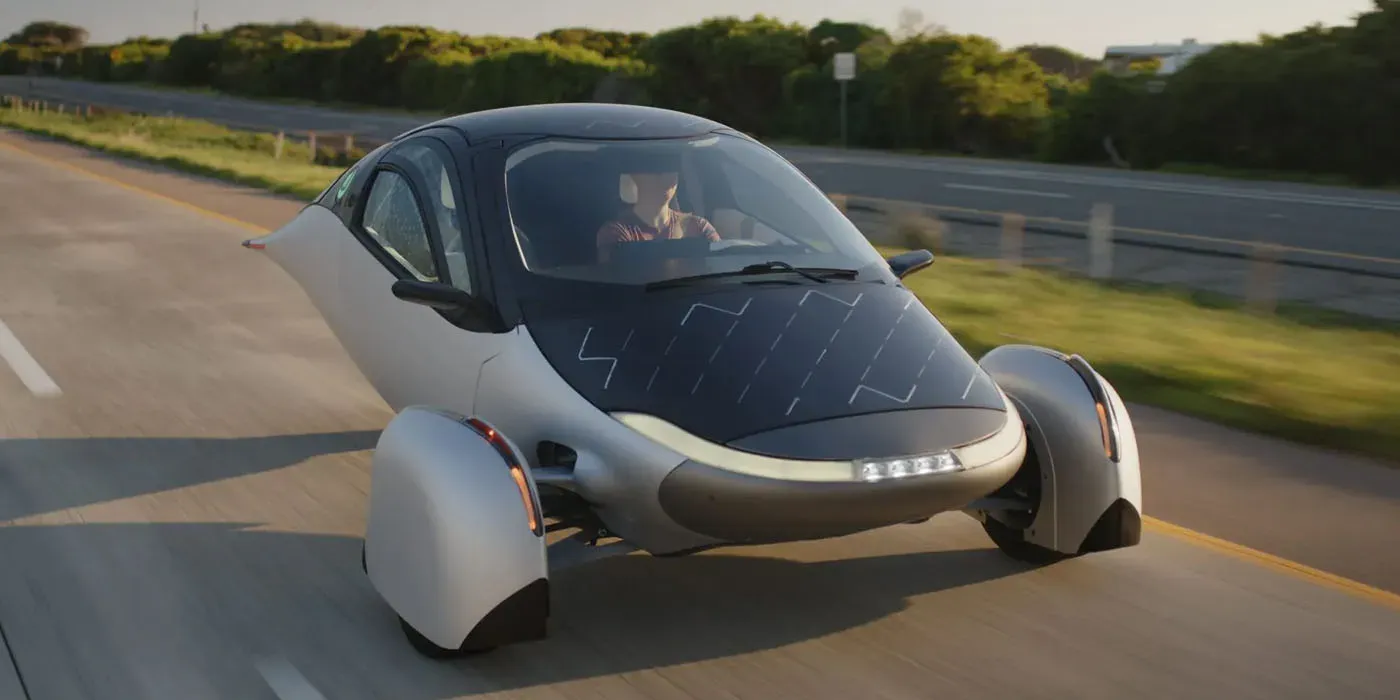
Aptera (SEV) ahora afirma que solo necesita unos 25 millones de dólares para comenzar la producción de su vehículo eléctrico solar, una cantidad menor que los 40 a 45 millones de dólares que mencionó hace solo siete semanas.
Son buenas noticias en teoría. Pero el mercado no las aceptó: las acciones de Aptera cayeron un 15% tras el anuncio, lo que dejó a esta empresa emergente del sector de los automóviles solares con un valor de mercado de aproximadamente 69 millones de dólares.
Más bajo el monto, pero el mismo problema
En sus resultados del segundo trimestre de 2026, publicados en agosto, Aptera indicó que necesitaba entre 40 y 45 millones de dólares para iniciar una producción en pequeña escala en su planta de Carlsbad, además de otros 140 a 160 millones de dólares para alcanzar una producción a gran escala.
El nuevo plan, publicado hoy, es mucho más austero:
Aproximadamente 25 millones de dólares para comenzar la producción, con los primeros 40 vehículos listos para finales de 2026.
40 millones de dólares más para alcanzar 500 vehículos al mes, cantidad que Aptera considera autosuficiente.
50 millones de dólares más para herramientas de gran volumen, con el objetivo de producir unos 20,000 vehículos al año.
En total, eso suma aproximadamente 115 millones de dólares, en comparación con los 180 a 205 millones de dólares anteriores. Aptera atribuye esto a su reciente asociación con Launch Design, cambios en el diseño para la fabricación, proveedores internacionales y una lista de materiales actualizada con las cotizaciones reales de los proveedores.
“Este es un camino fundamentalmente más eficiente para poner los vehículos de Aptera en manos de los clientes”, dijo el copresidente ejecutivo Chris Anthony.
Las entregas a clientes ahora están previstas para principios de 2027, “sujetas a la disponibilidad de financiamiento”.
Los objetivos siguen cambiando.
Hemos escuchado versiones de esto antes. A finales de 2024, Aptera intentaba recaudar 60 millones de dólares para iniciar una producción en pequeña escala y calificó su cronograma de entregas como “un objetivo cambiante”. En aquel entonces, se esperaba que los primeros 60 vehículos de la edición Launch Edition llegaran en 2025.
En enero, tras una oferta pública de acciones por 9 millones de dólares a 2 dólares por acción, la empresa seguía teniendo como objetivo entregar los vehículos a los clientes en 2026. Ahora ese plazo es 2027.
Además, su situación financiera es precaria. A finales de junio, Aptera contaba con 10,1 millones de dólares en el banco y gasta entre 2 y 2,2 millones de dólares al mes en operaciones básicas, según su informe 10-Q, que incluye una advertencia sobre la continuidad de la empresa. En julio recaudó otros 6 millones de dólares a través de un acuerdo de warrants y cuenta con una línea de crédito por valor de 75 millones de dólares, aunque recurrir a ella implica vender acciones en un mercado que sigue devaluándolas.
Incluso 25 millones de dólares es una cantidad muy elevada. Es más de un tercio del valor total de la empresa en el mercado bursátil hoy en día.
El producto sigue siendo lo mejor
Nada de esto cambia lo que hace interesante a la Aptera. Se trata de un vehículo eléctrico de tres ruedas y dos asientos tan eficiente que los paneles solares en su estructura son realmente importantes. TÜV Rheinland midió hasta 4,75 kWh al día gracias a los paneles solares integrados en condiciones soleadas, lo que equivale a unos 40 millas de recorrido diario sin necesidad de conectarlo a la corriente.
Aptera también obtuvo su Certificado de Conformidad de la EPA en junio y ya ha encargado las carrocerías y chasis para los primeros 40 vehículos. Según sus datos, hay unas 49,300 reservas.
La opinión de Electrek
Nos encanta el concepto de Aptera. Si se logra crear un automóvil lo suficientemente eficiente, las placas solares en el techo pasan de ser un truco a una verdadera fuente de energía. Tanto Lightyear como Sono Motors lo intentaron, pero se quedaron sin dinero antes de alcanzar ese objetivo. Aptera es el último intento serio que queda, y las cifras del TÜV respaldan este concepto.
Pero un plan más económico solo es buena noticia si alguien lo financia. Aptera ha tenido dificultades para recaudar fondos, aunque sea en cantidades pequeñas, durante dos años, y cada nueva financiación diluye aún más la participación de los accionistas. La reacción del mercado, con un descenso del 15%, demuestra que los inversores interpretan la actualización actual como una señal de que Aptera no tiene otra opción que diluir su participación para poder iniciar la producción.
