
ANIE sobre las energías renovables: o Italia cambia de rumbo o adiós a la meta 2030
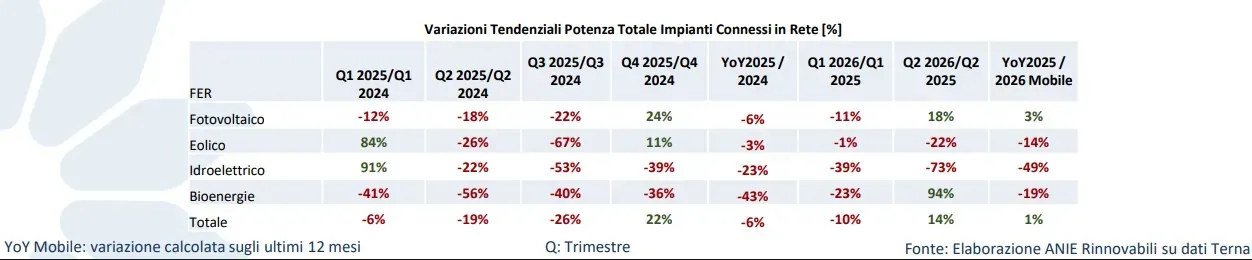
ANIE vuelve a alertar sobre las fuentes renovables: el mercado italiano intenta recuperarse en el segundo trimestre de 2026, pero esta recuperación no es suficiente para hablar de una verdadera aceleración. Tras seis meses de contracción, las FER crecen un 14% interanual, impulsadas principalmente por la energía fotovoltaica (+18%). En los primeros seis meses del año se instalaron 2.918 MW de nueva capacidad, a los que se suman unos 550 MW de repotenciamiento. Sin embargo, para alcanzar el objetivo fijado para 2026 se necesitarán otros 3,3 GW antes de diciembre.
Fuentes renovables con récords: en 2025 se instalaron 814 GW entre solar eólico
La energía fotovoltaica mantiene el crecimiento de las FER
Los datos del Observatorio FER de ANIE, elaborados a partir de la información de Terna, describen un mercado que está lejos aún de seguir una trayectoria de crecimiento estructural. En los últimos doce meses, el aumento total de las energías renovables ha sido solo del 1%, tras la contracción registrada en 2025.
La energía fotovoltaica sigue siendo el principal motor de las nuevas instalaciones. Entre enero y junio se conectaron 83.732 plantas fotovoltaicas, con una potencia total de 2.610,9 MW: aproximadamente el 90% de la nueva capacidad FER instalada en ese semestre.
La contribución de las otras tecnologías es mucho menor: la eólica sumó 295,2 MW con 21 plantas, la hidroeléctrica 5,4 MW con 16 plantas y las bioenergías 7,4 MW con 22 plantas.
El “tesoro” acumulado desde 2021 corre el riesgo de desaparecer
No obstante, el dato más interesante surge del comparativo con la trayectoria de reparto de cargas. A finales de 2025, Italia contaba con un margen positivo de aproximadamente 1,6 GW con respecto a los objetivos, acumulado gracias a las instalaciones realizadas en años anteriores.
Con 2.918 MW de nuevas instalaciones y unos 550 MW de repotenciamiento en el primer semestre de 2026, el progreso total con respecto a dicha trayectoria asciende a unos 5 GW. Sin embargo, la meta anual para 2026 se fija en 8,3 GW.
Para cumplir con ello, será necesario añadir otros 3,3 GW en la segunda mitad del año, un ritmo prácticamente similar al de los primeros seis meses. El objetivo no está fuera de alcance, pero el margen acumulado en años anteriores se agotaría de hecho.
Objetivos aún más estrictos después de 2026
Este es el punto que merece mayor atención. Alcanzar la meta de 2026 no significaría haber resuelto el problema de la velocidad de las instalaciones.
De hecho, la trayectoria prevé 10 GW en 2027, 11 GW en 2028, 13 GW en 2029 y 15 GW en 2030. Por lo tanto, el margen de seguridad acumulado hasta ahora corre el riesgo de ser utilizado para compensar un crecimiento que aún no ha alcanzado el ritmo necesario.
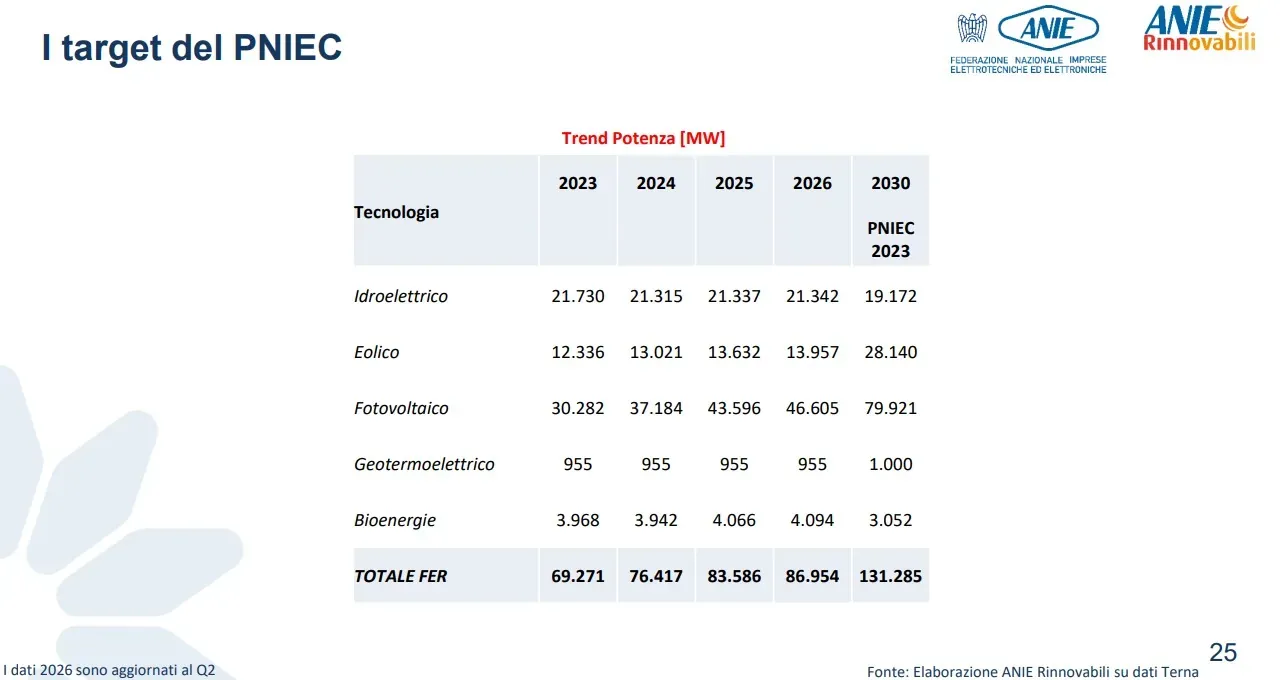
El panorama se vuelve aún más desafiante si se tiene en cuenta el objetivo final: de los aproximadamente 86 GW actuales de capacidad renovable instalada, será necesario llegar a 131 GW para el año 2030. Eso significa añadir unos 44 GW en poco más de cuatro años.
¿El cuello de botella? Las autorizaciones y las conexiones
El problema no se refiere únicamente a la disponibilidad de capital o a la capacidad industrial. ANIE Rinnovabili identifica en los trámites de autorización uno de los principales obstáculos para las inversiones, junto con la incertidumbre normativa y regulatoria.
El presidente Andrea Cristini pide específicamente que se liberen los informes de evaluación del impacto ambiental relacionados con 13 GW de proyectos que actualmente están siendo evaluados por la Presidencia del Consejo.
También está en discusión la reforma anunciada del mecanismo de asignación de capacidad de conexión y la finalización de la definición de las zonas adecuadas, un proceso que ya dura años.
Cada vez más separados los grandes complejos y la generación distribuida
También la composición del crecimiento refleja un sistema con velocidades diferentes. En el sector fotovoltaico, el segmento residencial sigue desacelerándose, con una caída del 20% en los últimos doce meses. Por su parte, el segmento comercial e industrial crece un 8% en el mismo período.
El panorama de las grandes instalaciones es más complejo: el segmento Utility Scale retrocede un 12% respecto al primer trimestre, mientras que el segmento Large Utility Scale registra un aumento interanual del 197% y del 12% en doce meses, también debido a la marcada discontinuidad en los proyectos de gran escala.
La distribución territorial confirma esta polarización. Apulia, Sicilia y Lacio se benefician principalmente de las grandes instalaciones fotovoltaicas e eólicas, mientras que Lombardía y Véneto mantienen una fuerte presencia de instalaciones fotovoltaicas pequeñas y medianas.
Para Italia, el objetivo no es simplemente alcanzar la cifra prevista para 2026. El verdadero desafío es construir una capacidad de autorización, industrial y de red que permita aumentar de forma estable el ritmo de las instalaciones, sin tener que recurrir cada año al margen acumulado anteriormente.
LEA también: Armaroli: «En energía nuclear más anuncios que proyectos: las renovables y los acumuladores son las prioridades» y vea el VIDEO
Artículo anterior
Comienza (22 de septiembre) el bono para estaciones de carga: 80% como subsidio total
Artículo siguiente
Redes eléctricas: la UE puede ahorrar 10,6 mil millones con la carga inteligente