
ACEA insta a la UE a tomar medidas respecto a la fabricación de autobuses, ya que las marcas chinas ocupan el 32 % del mercado de autobuses urbanos eléctricos y el déficit comercial de la UE alcanza los 2.900 millones de euros.
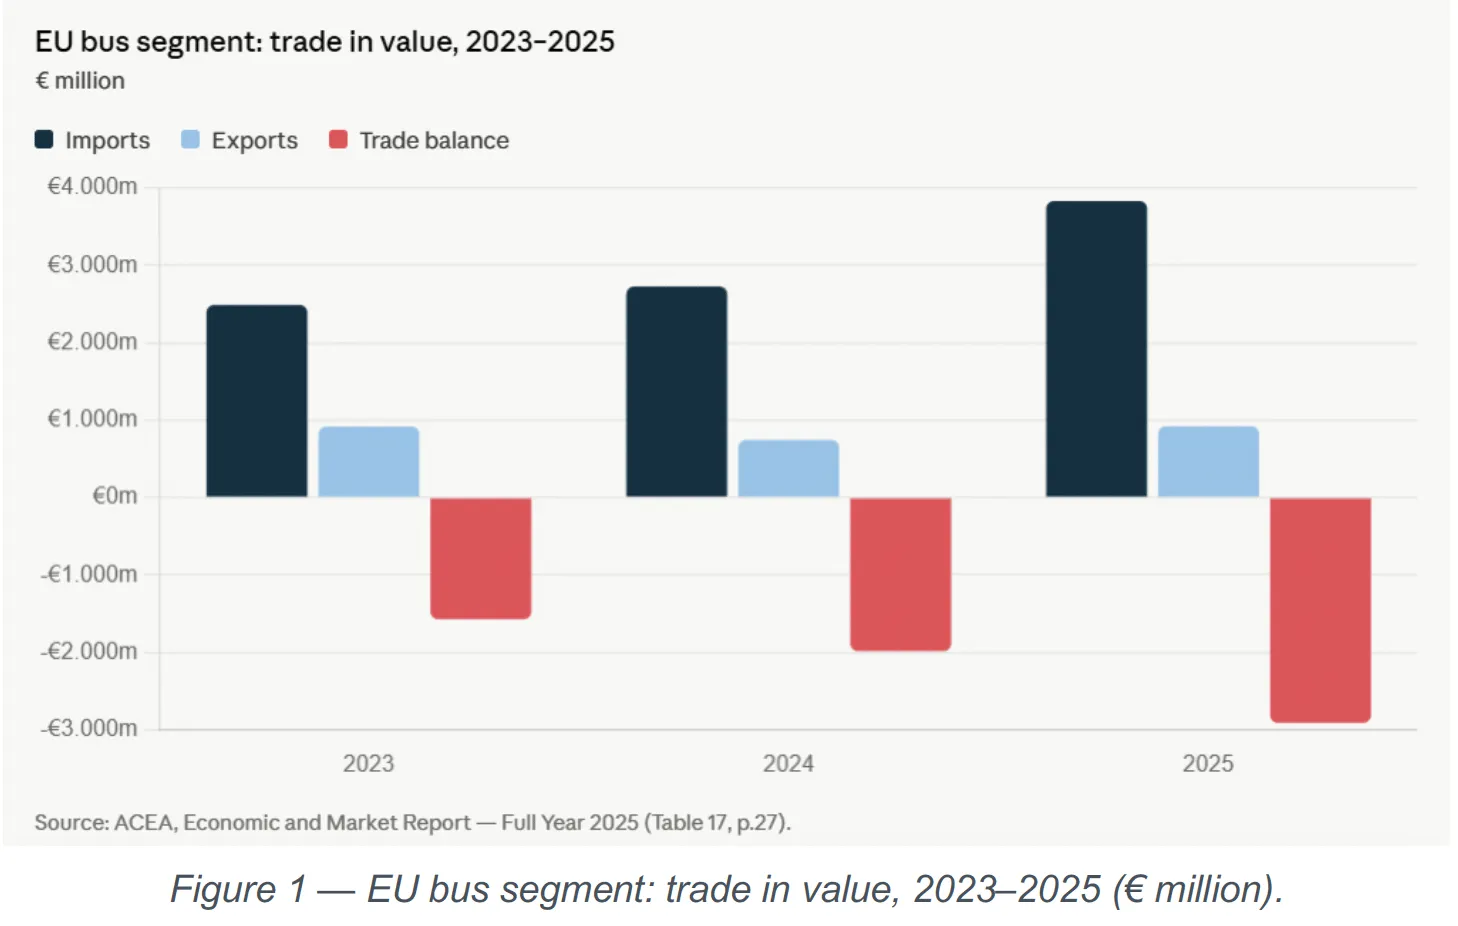
La asociación de fabricantes europeos ACEA pide medidas urgentes de la UE en materia de fabricación de autobuses y contratación pública, ya que las marcas chinas alcanzaron el 32 % del mercado europeo de autobuses urbanos eléctricos en 2025 y el déficit comercial de autobuses de la UE aumentó a 2.900 millones de euros.
En un documento publicado el 21 de octubre de 2026, titulado “Fabricación de autobuses en Europa: se necesita acción urgente”, la Asociación Europea de Fabricantes de Automóviles (ACEA) presenta propuestas relacionadas con la contratación pública, la creación de valor industrial en Europa, la planificación de la producción, la ciberseguridad y la competitividad internacional. La asociación aboga por cambios en la Ley de Acelerador Industrial y en las normas de contratación pública de la UE, con medidas que deben implementarse antes de los importantes contratos de renovación de flotas previstos para antes de 2030.
Según la ACEA, las nuevas matriculaciones de autobuses en la UE aumentaron un 22,7% en la primera mitad de 2026, alcanzando las 22.590 unidades, mientras que aproximadamente el 60% de los autobuses urbanos recién matriculados son eléctricos de batería. La asociación destaca el papel de las adquisiciones públicas y la financiación pública en esta transición, junto con la Directiva de Vehículos Limpios y las normas europeas de CO2.
El documento de posición de ACEA surge en medio de crecientes llamados a establecer criterios de preferencia europea en las adquisiciones de autobuses públicos. En junio de 2026, Beulas, HESS, Solaris Bus & Coach y VDL Bus Group instaron a las instituciones de la UE a introducir requisitos de “Hecho en Europa”, que abarquen actividades industriales más allá del ensamblaje final del vehículo. Al mismo tiempo, la UITP expresó su apoyo al principio de preferencia europea, pero pidió un enfoque gradual y específico que tuviera en cuenta la capacidad de producción, los costos de adquisición, la competencia y los objetivos de descarbonización del transporte público. El debate también se extiende a la iniciativa de la Comisión Europea para revisar la legislación sobre contratación pública, incluyendo la cuestión de la preferencia europea.
Según la asociación, los fabricantes europeos han invertido en capacidad adicional, transformado sus plantas de producción, diversificado a sus proveedores y ampliado la formación de su fuerza laboral.
No obstante, ACEA señala que los fabricantes no pueden comprometer capacidad de producción ni solicitar componentes con plazos de entrega largos para licitaciones que aún no han ganado. La asociación también identifica a los pequeños lotes de producción personalizados y la dependencia de proveedores externos de baterías y componentes como limitaciones persistentes. Sus propuestas incluyen períodos más largos entre la licitación y la entrega, contratos marco con volúmenes comprometidos, pedidos agrupados, especificaciones técnicas estandarizadas y programas de financiación a largo plazo estables.
Documento de posición de la Asociación de Fabricantes Europeos de Automóviles (ACEA): “La fabricación de autobuses en Europa: se necesita acción urgente”
La mayor parte de los aproximadamente 680,000 autobuses en funcionamiento en la UE prestan servicios encargados por las autoridades públicas a través de licitaciones competitivas o contratos de servicio público. En el segmento de autobuses urbanos, la demanda depende exclusivamente de las adquisiciones públicas y la financiación. Los operadores privados que prestan servicios contratados por el sector público suelen estar sujetos a los mismos requisitos de adquisición.
La base industrial de fabricación de autobuses en Europa comprende más de 38 plantas de ensamblaje distribuidas en 12 Estados miembros de la UE, con actividades de producción en Polonia, Francia, Alemania, Italia, España, República Checa, Países Bajos, Bélgica, Portugal, Hungría, Lituania y Rumania. La producción de autobuses en la UE aumentó un 8,9% en 2025. La cadena de valor industrial también incluye la fabricación de chasis, componentes, ingeniería, investigación y desarrollo, software y tecnologías de electrificación.
Los fabricantes chinos controlan el 32 % del mercado europeo de autobuses urbanos eléctricos
ACEA informa que las marcas chinas representaron aproximadamente el 9 % del mercado total de autobuses en la UE en 2025 y el 28 % del segmento de autobuses eléctricos. En el caso de los autobuses urbanos, su participación en el mercado alcanzó el 20 % en general y el 32 % entre los vehículos eléctricos. En comparación, los automóviles de fabricación china representaron el 7 % de las ventas de automóviles de pasajeros en la UE durante el mismo período.
La asociación también señala un aumento en el déficit comercial de autobuses de la UE, que pasó de 1.600 millones de euros en 2023 a 2.900 millones de euros en 2025. El déficit aumentó un 46,8 % solo en 2025, mientras que las importaciones de autobuses desde China superaron por primera vez los 1.000 millones de euros, con un crecimiento interanual de casi el 70 %.
La expansión de las matriculaciones de autobuses eléctricos continuó a principios de 2026. Los autobuses recargables con energía eléctrica representaron el 21,8% del total de matriculaciones de autobuses en la UE en el primer trimestre, frente al 20% del año anterior. Las matriculaciones en esta categoría aumentaron un 36%, incluyendo un incremento del 161,2% en Italia (según el ICCT, la proporción es del 24%).
Según ACEA, los fabricantes europeos compiten con los productores chinos que operan bajo diferentes condiciones industriales y de costos. El documento de posición identifica la integración vertical, los grandes volúmenes de producción nacional, el apoyo estatal, los costos de ingeniería más bajos y las cadenas de suministro integradas de baterías y trenes motrices eléctricos como algunos de los factores que influyen en los costos de fabricación.
La asociación afirma que la construcción de una fábrica equivalente en China puede costar hasta un 60% menos que en Europa. También señala diferencias en el acceso a las celdas de batería, los recursos de ingeniería y los volúmenes de producción.
ACEA aboga por que la creación de valor industrial en Europa se evalúe a lo largo de toda la cadena de valor del vehículo y no únicamente en función del lugar de ensamblaje final. La asociación propone incluir la investigación y el desarrollo, la ingeniería, el software, la integración de los paquetes de baterías y otras actividades manufactureras en el cálculo del valor añadido europeo.
ACEA pide una reforma en las adquisiciones públicas
La contratación pública es un elemento central de las propuestas de ACEA. La asociación señala que las normas vigentes de la UE en materia de contratación ya permiten a los órganos adjudicadores tener en cuenta criterios además del precio de compra del vehículo, pero sostiene que estas disposiciones no se aplican de manera consistente ni efectiva.
Según el documento de posición, el precio sigue siendo determinante en muchos procedimientos de contratación de autobuses, mientras que la contribución de la fabricación, la ingeniería, la investigación y el desarrollo, la innovación y los servicios a largo plazo no se refleja de manera suficiente en las evaluaciones de las licitaciones.
ACEA propone que los criterios de adjudicación no relacionados con el precio se vuelvan obligatorios en las licitaciones de autobuses financiadas con fondos públicos, con una aplicación uniforme en todos los Estados miembros y orientación por parte de la Comisión Europea. La asociación se refiere al proyecto de revisión de las normas de contratación pública publicado el 9 de septiembre de 2026, que incluye disposiciones relativas a objetivos estratégicos, requisitos ambientales, circularidad, consideraciones sociales y etiquetado de productos.
Los criterios propuestos abarcarían el valor añadido europeo, la innovación, la resiliencia, la ciberseguridad, el mantenimiento, la disponibilidad de piezas de repuesto, el desarrollo de software y los servicios durante todo el ciclo de vida del producto.
ACEA también solicita cambios en la Ley del Acelerador Industrial. En particular, la asociación pide que se elimine la opción de exención para los Estados miembros prevista en el artículo 11, apartado 3, lo que permitiría excepciones a las disposiciones propuestas de “Hecho en la UE” cuando los costos de adquisición difieran en más del 25 %.
El documento de posición propone además incluir el valor generado por los OEM en el cálculo del contenido europeo, abarcando la ingeniería, la investigación y desarrollo, el software y la integración de los paquetes de baterías, además del montaje final del vehículo.
En cuanto al consumo energético de los vehículos, ACEA exige que VECTO se convierta en la metodología de referencia única en las licitaciones públicas para autobuses, posiblemente mediante su aplicación obligatoria. La asociación señala que algunas entidades adjudicadoras siguen solicitando datos SORT a pesar del marco VECTO establecido en los Reglamentos (UE) 2017/2400 y (UE) 2024/1610.
Tiempos de entrega de autobuses y planificación de la producción
El documento de posición también aborda los tiempos de entrega y las condiciones bajo las cuales los fabricantes europeos planifican su capacidad de producción.
ACEA identifica varias presiones que afectarán a la industria entre 2020 y 2026, como la pandemia de COVID-19, las interrupciones en la cadena de suministro tras la invasión rusa de Ucrania, la escasez de componentes electrónicos, la implementación de los requisitos GSR II y las entregas concentradas financiadas a través de NextGenerationEU.
Según la asociación, los fabricantes europeos han invertido en capacidad adicional, transformado sus plantas de producción, diversificado a sus proveedores y ampliado la formación de su fuerza laboral.
No obstante, ACEA señala que los fabricantes no pueden comprometer capacidad de producción ni solicitar componentes con plazos de entrega largos basándose en licitaciones que aún no han ganado. La asociación también destaca que los pequeños lotes de producción personalizados y la dependencia de proveedores externos de baterías y componentes siguen siendo limitaciones persistentes.
Sus propuestas incluyen períodos más largos desde la licitación hasta la entrega, contratos marco con volúmenes comprometidos, pedidos agrupados, especificaciones técnicas estandarizadas y programas de financiación a largo plazo estables.
ACEA también aborda la posibilidad de una plataforma a nivel de la UE para agrupar la demanda esperada de autobuses. Aunque reconoce la contribución potencial de una mayor transparencia en el mercado, la asociación afirma que las previsiones no vinculantes por sí solas no ofrecerían la certeza suficiente para que los fabricantes comprometan capacidad de producción adicional.
Ciberseguridad y competitividad internacional incluidas en el documento de posición
ACEA también exige un enfoque europeo coordinado en materia de ciberseguridad y resiliencia de la cadena de suministro en las flotas de transporte público conectado.
El documento menciona avances en Noruega, donde la proporción de autobuses recién registrados provenientes de países sin cooperación en políticas de seguridad aumentó del 0% en 2018 al 65% en 2025. Las autoridades noruegas están realizando consultas sobre directrices de adquisiciones que abarcan la diversificación de proveedores, la seguridad y la resiliencia de la cadena de suministro.
ACEA propone utilizar el Reglamento de la ONU N.º 155 como marco principal para la ciberseguridad automotriz y la gestión de riesgos en la cadena de suministro. También solicita que la revisión del Reglamento (UE) 2019/1242, prevista para el 31 de diciembre de 2027, examine la inclusión de las dependencias digitales y en materia de ciberseguridad en los criterios de seguridad del suministro.
La competitividad internacional es otro área abordada en el documento de posición. ACEA identifica a América Latina, África y Asia como mercados donde los fabricantes europeos de autobuses enfrentan competencia por parte de proveedores chinos en la adquisición de autobuses eléctricos.
La asociación aboga por que se incorporen criterios de contenido europeo, resiliencia y estándares técnicos en los proyectos de movilidad urbana de Global Gateway. Según ACEA, la iniciativa ha movilizado más de 306 mil millones de euros para 2025, frente a una meta de 300 mil millones de euros para el período 2021–2027.
El documento también propone paquetes integrados de financiación para exportaciones que incluyan vehículos, infraestructura de carga, mantenimiento y financiación, además de una coordinación más estrecha con los operadores de transporte público europeos que gestionan concesiones fuera de la UE.
ACEA considera que los próximos 24 meses son cruciales
El momento en que se implementen las medidas regulatorias y de adquisiciones es un elemento central del documento de posición de ACEA.
La asociación afirma que las decisiones de adquisición tomadas antes de 2030 determinarán una parte sustancial del panorama de proveedores de transporte público en Europa durante la década siguiente, incluyendo la producción de vehículos, contratos de mantenimiento, piezas de repuesto, servicios de software y actividades de ingeniería.
ACEA exige que se implementen las disposiciones industriales y de adquisición correspondientes antes de 2030, en lugar de aplicarlas únicamente después de que se hayan adjudicado nuevas rondas de renovación de flotas financiadas con fondos públicos.
En resumen
¿Qué solicita ACEA para la fabricación de autobuses en Europa? Cambios en las normas de adquisición de la UE, criterios de valor añadido europeo, volúmenes predecibles de licitaciones y medidas industriales antes de 2030.
¿Qué porcentaje del mercado europeo de autobuses urbanos eléctricos ocupaban las marcas chinas en 2025? Según la ACEA, estas marcas controlaban el 32 % de los autobuses urbanos eléctricos y el 28 % del segmento total de autobuses eléctricos.
¿Qué propone la ACEA para las adquisiciones de autobuses públicos? Criterios obligatorios no relacionados con el precio que abarcan la creación de valor europeo, la innovación, la resiliencia, la ciberseguridad y los servicios relacionados con el ciclo de vida del vehículo.
¿Cuál fue el déficit comercial de autobuses en la UE en 2025? La ACEA informa de un déficit de 2.9 mil millones de euros, frente a 1.6 mil millones en 2023.
En su sección final, ACEA afirma: “Los pedidos realizados desde ahora hasta 2030 determinarán la estructura de los proveedores del transporte público europeo en la próxima década, junto con los ingresos provenientes de servicios, piezas de repuesto y software, así como las capacidades técnicas que los sustentan. Las medidas que solo entrarán en vigor a partir de 2030 corren el riesgo de aplicarse después de que ya se hayan tomado esas decisiones. Los fabricantes europeos de autobuses no piden estar protegidos de la competencia; solicitan que el dinero público, destinado bajo normas públicas para alcanzar objetivos públicos, se otorgue según criterios que reflejen el valor económico, industrial y estratégico completo que genera en Europa.”