
Xpeng hatte im Q2 2026 einen Umsatz von 19,74 Milliarden Yuan. Die Roboter von Dogotix erhielten 900 Millionen Dollar sowie eine eigene Bewertung.
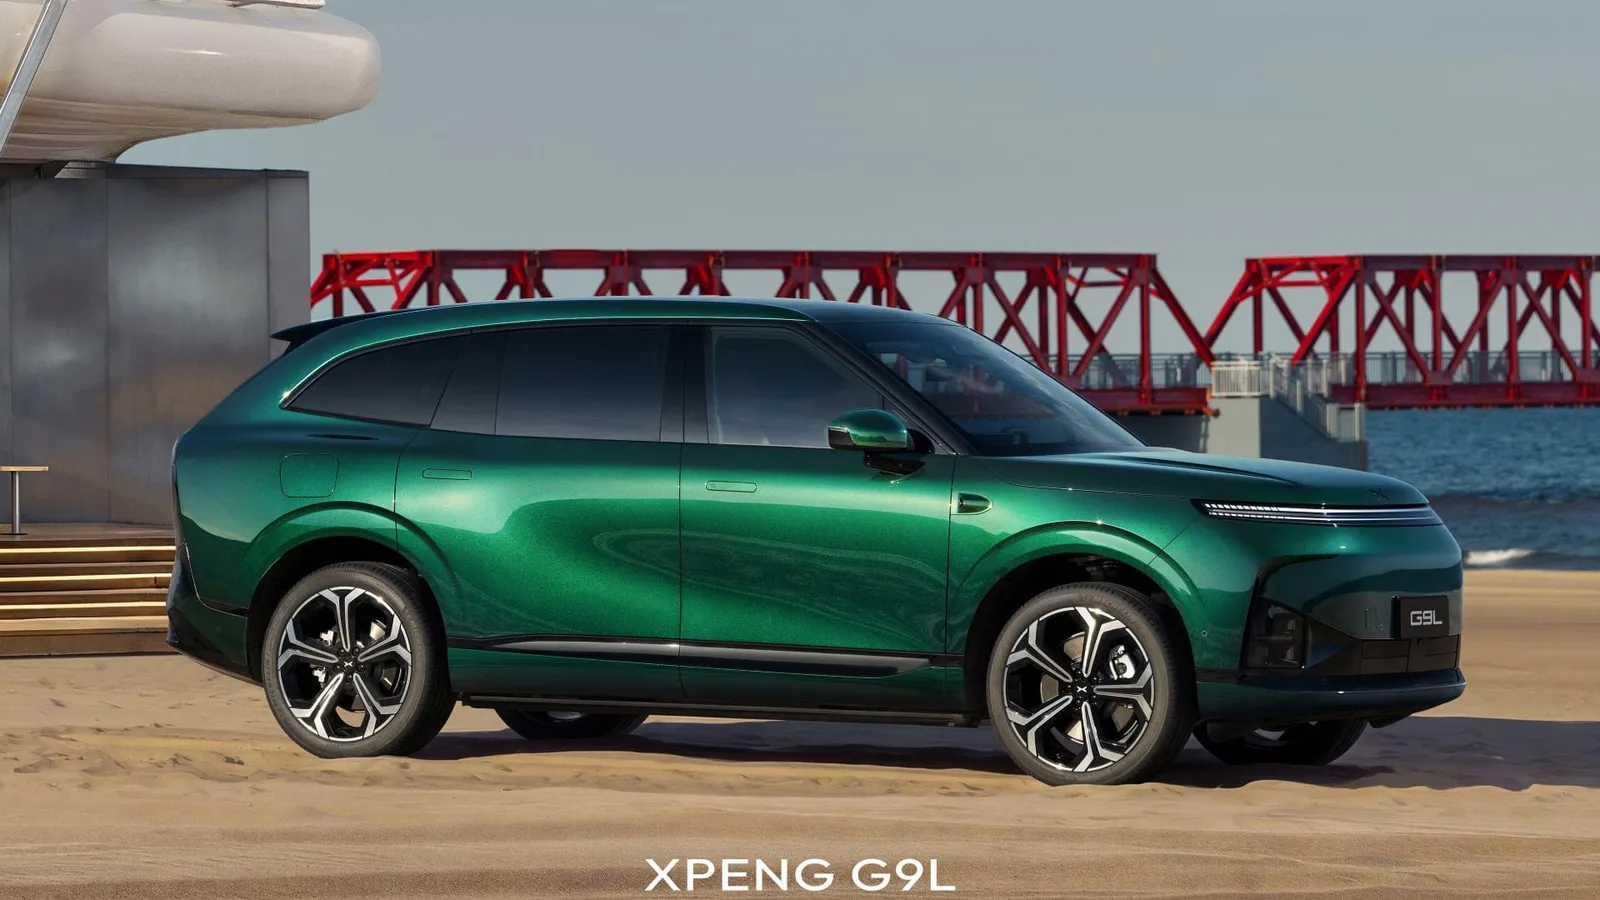
Xpeng schloss das zweite Quartal des Jahres 2026 mit einem Umsatz von 19,74 Milliarden Yuan ab, was je nach Wechselkurs und Umrechnungsmethode etwa 2,5–2,9 Milliarden Euro bzw. Dollar entspricht. Gleichzeitig trennt das Unternehmen den Robotikgeschäftsbereich Dogotix ab, der bei einer Bewertung nach einer Finanzierungsrunde in Höhe von 6,3 Milliarden Dollar über 900 Millionen Dollar einbrachte.
Inhaltsverzeichnis
Ausblenden
Einblenden
Für einen Hersteller von Elektroautos ist diese Nachricht wichtiger als der eigentliche Quartalsergebnis. Auf dem Papier sieht Xpeng immer weniger wie ein gewöhnlicher EV-Hersteller aus und immer mehr wie ein Unternehmen, das gleichzeitig mit Autos, Software und Robotern Geld verdienen will. Allerdings sind die Kosten für diese Transformation bereits sichtbar.
Xpengs Ergebnisse: Der Umsatz steigt, der Verlust ebenfalls
Noch interessanter wird es bei den Marge. Die Bruttomarge der gesamten Gruppe stieg auf 20,7 % von 17,3 % im Vorjahr. Das klingt gut. Allerdings sank die Marge bei den Autos selbst von 14,3 % auf 12,1 %. Xpeng erklärt dies mit einem Generationenwechsel der Modelle sowie höheren Kosten im Zusammenhang mit der Erneuerung des Produktportfolios. Das ist glaubwürdig, bedeutet aber für die Aktionäre dennoch, dass die Autos heute nicht so stark zur Rentabilität beitragen wie eigentlich nötig.
Netto liegt das Unternehmen weiterhin im Minus. Der Nettogewinn für das Quartal betrug 1,34 Milliarden Yuan, gegenüber 480 Millionen Yuan im Vorjahr. Nach Non-GAAP-Maßstäben lag er bei 1,24 Milliarden Yuan. Es gibt also keine Verbesserung auf Ebene des Endergebnisses. Die Marketingkosten, die Kosten für den Ausbau des Vertriebsnetzes sowie die Händlerprovisionen steigen. Dazu kommen noch Forschung und Entwicklungskosten.
Die Ausgaben für Forschung und Entwicklung stiegen um 32,1 % auf 2,91 Milliarden Yuan, während die Vertriebs-, Allgemein- und Verwaltungskosten um 15,2 % auf 2,50 Milliarden Yuan anstiegen. Das sind keine kleinen Zahlen. Xpeng finanziert gleichzeitig neue Autos, eigene KI-Systeme, Autonomiefunktionen sowie Humanoiden. Ambitioniert – aber billig wird es nicht.
Ende Juni verfügte das Unternehmen über 40,48 Milliarden Yuan an Bargeld, Äquivalenten, Depots und kurzfristigen Investitionen. Das bietet zwar eine Pufferzone, ist aber nicht unendlich.
Volkswagen trug mehr zur Marge bei als der Autoverkauf
Der stärkste Teil des Berichts bezieht sich überhaupt nicht auf Autos. Die Einnahmen aus Dienstleistungen und anderen Geschäftsbereichen stiegen im Jahresvergleich um 93,9 % auf 2,70 Milliarden Yuan. Die Marge dieses Segments erreichte sogar 75,1 %, verglichen mit 53,6 % im Vorjahr.
Für dieses Ergebnis ist in erster Linie die technologische Zusammenarbeit mit Volkswagen verantwortlich. Die Deutschen halten etwa 5 % an Xpeng und nutzen dessen Technologien für Fahrzeuge, die für den chinesischen Markt entwickelt werden. Dazu gehört unter anderem der Volkswagen ID.UNYX 08, der auf Xpengs Edward-Plattform basiert, sowie weitere Modelle, die von der gemeinsam entwickelten elektronischen Architektur CEA profitieren.
Kurz gesagt verdient Xpeng heute nicht nur mit dem Verkauf eigener Fahrzeuge, sondern auch mit dem Verkauf von Know-how an einen größeren Partner. Genau das hat die Marge der gesamten Gruppe gesteigert. Für Xpeng ist das eine gute Nachricht, denn es zeigt, dass die Technologie einen echten Wert hat. Für Fahrer in Europa ist es außerdem ein Zeichen dafür, dass der chinesische Hersteller nicht mehr nur als billige Alternative zu Tesla oder Volkswagen gilt. Er beginnt, ein Technologieanbieter für Volkswagen selbst zu werden.
Hinter den Kulissen arbeitet das Unternehmen an weiteren Modellen. Eines der wichtigsten soll die Mona L03 sein, die als Elektroauto für den europäischen Massenmarkt konzipiert ist. Der angekündigte Einstiegspreis beträgt 35.600 Euro. Das klingt für Europa heute vernünftig, doch erst der Markteintritt und die tatsächliche Ausstattung werden zeigen, ob es sich wirklich um einen Konkurrenten zum Model Y und dem chinesischen Vormarsch von BYD handelt oder eher um ein weiteres Auto mit „gut kalkuliertem Preis auf der Präsentation“.
Dogotix und der Roboter IRON. Xpeng will den Schachzug mit Autos wiederholen – nur in Form von Humanoiden
Gleichzeitig mit den Finanzergebnissen kündigte Xpeng eine große Finanzierungsrunde für sein Robotikgeschäft an. Das Unternehmen Dogotix sammelte über 900 Millionen Dollar ein, und sein Wert nach der Runde beträgt 6,3 Milliarden Dollar. Es soll sich um die rekordhohe größte private Finanzierungsrunde im chinesischen Sektor der embodied AI handeln.
Die Struktur der Transaktion ist ziemlich klar definiert. Etwa 600 Millionen Dollar stammen vom externen Kapital, darunter IDG Capital und Gaorong Ventures sowie strategisch gesehen auch Tencent und Alibaba. Weitere 200 Millionen Dollar werden von einem Tochterunternehmen von Xpeng beigesteuert, und etwa 100 Millionen Dollar investieren von der Führungsebene kontrollierte Unternehmen, darunter He Xiaopeng und Brian Gu.
Nach der Transaktion soll Xpeng weiterhin etwa 81,97 Prozent der Anteile an Dogotix halten; bei vollständiger Ausdünnung des Kapitals und Inanspruchnahme zusätzlicher Optionen könnte dieser Anteil auf etwa 68,41 Prozent sinken. Die Kontrolle bleibt somit bestehen, und die Ergebnisse von Dogotix werden weiterhin in den Berichten der Gruppe konsolidiert.
Der Plan ist einfach. Der Robotiksparte soll eine eigene Bewertung sowie ein separates Finanzierungskanal zur Verfügung gestellt werden, damit sie die Bilanz des Automobilgeschäfts nicht stärker belastet, als nötig. Die Investoren haben jedoch eine starke Absicherung erhalten. Sollte Dogotix innerhalb von 7 Jahren nach Abschluss der ersten Finanzierungsrunde keine qualifizierte Börsennotiz einlegen, können sie die Rückkauf des Anteils verlangen. Der Rückkaufspreis soll aus zwei Werten bestehen: den Investitionskosten plus 8 % Zinsen pro Jahr oder 120 % der Investitionskosten plus eventuell ausstehende Dividenden. Das ist hier keine Spielerei mehr – hier muss jemand die Ergebnisse abrechnen.
IRON soll bereits im Jahr 2026 in die Produktion gehen
Der Roboter IRON klingt ehrgeizig. Xpeng gibt 76 Grad Freiheit für den gesamten Körper sowie 21 Grad Freiheit in jeder Hand an. Für die Berechnungen sind drei eigens entwickelte Turing AI-Systeme verantwortlich, die zusammen eine Rechenleistung von 2250 TOPS liefern sollen. Der Roboter soll auf dem lokalen Physical AI-Modell laufen und komplexe Aufgaben ohne Fernsteuerung ausführen.
Dies Letztere ist besonders wichtig, denn in der Welt der Humanoiden macht viel Aufhebens hauptsächlich deshalb Eindruck, weil jemand alles außerhalb des Bildausschnitts steuert. Xpeng betont sehr deutlich die Autonomie der Betriebsweise „auf dem Gerät“. Richtig. Und genauso richtig ist es, dies erst dann überprüfen zu können, wenn IRON außerhalb der Bühne und des Showrooms ankommt.
Dogotix befindet sich derzeit in einer entscheidenden Vorphase vor der Produktion. IRON ist bereits in die kleine Serienproduktionsphase im Werk in Kanton übergegangen, und die Massenproduktionslinie soll bald in Betrieb genommen werden. Das Ziel bleibt unverändert: Massenproduktion bis Ende 2026.
Die ersten Einsätze sollen in den eigenen Geschäften sowie auf den Campusen von Xpeng starten, und ab 2027 soll der Roboter in China sowie auf ausländischen Märkten verkauft werden. Er soll dabei beim Verkaufssupport, bei Produktpräsentationen und bei Serviceaufgaben eingesetzt werden. Das Unternehmen spricht außerdem von einer Produktionskapazität von über 1000 Stück pro Monat und in optimistischeren Angaben sogar von mehreren Tausend Stücken pro Monat, je nach Nachfrage.
Es handelt sich hier immer noch um einen sehr frühen Markt. Auch wenn Xpeng heute der Realisierung einer kommerziellen Produktion näher ist als einige Konkurrenten, darunter Tesla mit dem Optimus, bedeutet das noch nicht, dass der Geschäftsbereich der Humanoiden sofort Geld einbringen wird. Dogotix verzeichnete im Jahr 2025 einen ungeprüften Nettogewinnverlust von 369 Millionen Yuan, nach 87 Millionen Yuan im Vorjahr. Die Kapitalintensität ist enorm.
Was kommt mit Xpeng weiter?
Für das dritte Quartal 2026 prognostiziert das Unternehmen Lieferungen in Höhe von 115.000–121.000 Fahrzeugen sowie Einnahmen von 21,70–23,40 Milliarden Yuan. Nach Juli, in dem 38.027 Fahrzeuge geliefert wurden, bedeutet das, dass im August und September ein Tempo von etwa 38.487–41.487 Fahrzeugen pro Monat beibehalten werden muss.
Das ist machbar, aber ohne großen Spielraum. Xpeng muss jetzt gleichzeitig drei Dinge erreichen: ein stabiles Wachstum des Autoverkaufs, eine sinnvolle Monetarisierung der Zusammenarbeit mit Volkswagen sowie die erste echte Phase der Kommerzialisierung des IRON. Einer dieser Aspekte funktioniert bereits, ein anderer nimmt an Fahrt auf, der dritte ist noch ein teures Projekt.
Bislang ist der konkreteste Teil dieser Geschichte ziemlich überraschend. Xpeng hat seinen Gewinn nicht dadurch verbessert, dass es mit den Autos gute Gewinne erzielt hat, sondern indem es Technologien verkauft und Investoren für Roboter gewinnt. Meine Frage an Sie: Würden Sie heute Aktien eines Unternehmens kaufen, das mehr mit zukünftigen humanoiden Geschäftsmodellen verspricht als mit Gewinnen aus Autos?