
Elektroauto für Unternehmen: Vorteile und Steueraspekte für Profis im Jahr 2026
Der Umweltbonus existiert für Unternehmen nicht mehr. Dennoch bleibt das Elektroauto die vorteilhafte steuerliche Wahl in einer Gesellschaft: reduzierter Sachvorteil, erlassene jährliche Abgaben sowie höhere Abschreibungen. Der vollständige Überblick für 2026.
Elektroauto in einer Gesellschaft: Welche Vorteile gibt es 2026?
Die Kaufzuschüsse für Unternehmen sind stark zurückgegangen. Dennoch hat das Elektroauto weiterhin einen Vorteil in einer Gesellschaft. Der eigentliche Hebel ist nicht mehr der Zuschuss, sondern die Besteuerung. Reduzierter Sachvorteil, Steuerbefreiungen sowie höhere Abschreibungen – all das kommt zusammen.
Der Kontext drängt tatsächlich in diese Richtung. Seit 2025 müssen Unternehmen, die mindestens 100 Leichtfahrzeuge betreiben, einen zunehmenden Anteil an Fahrzeugen mit niedrigen Emissionen (weniger als 50 g/km CO2) in ihrer gesamten Flotte einbeziehen: 18 % im Jahr 2026 gegenüber 15 % im Jahr 2025. Jedes fehlende Fahrzeug führt zu einer jährlichen Anreizsteuer. Für diese großen Flotten wird der Umstieg auf Elektrofahrzeuge somit zu einem wirtschaftlich sinnvollen Schritt.
Kaufzuschüsse im Jahr 2026: Was bleibt
Lassen Sie uns klar sein: Für Firmenfahrzeuge sind die direkten Zuschüsse inzwischen gering geworden. Der Wert liegt nun in der Besteuerung, die weiter unten detailliert wird.
Boni und Umstiegsprämien: Für Unternehmen abgeschafft
Der Umweltbonus existiert seit dem 2. Dezember 2024 nicht mehr für juristische Personen. Die Umweltprämie zur Umrüstung ist auf dieselbe Weise verschwunden. Ein Unternehmen kann sich daher nicht mehr darauf verlassen, um ein Auto zu erhalten.
Die EU-Prämie: reduziert für Privatautos
Energieeinsparzertifikate haben den Bonus ersetzt. Für ein Firmen-Pkw bleibt der Betrag jedoch gering, oft nur einige hundert Euro. Die höheren EU-Prämien richten sich in erster Linie an Privatpersonen und Nutzfahrzeuge.
Lokale Unterstützungsmaßnahmen
Für Privatautos bleiben die lokalen Zuschüsse seltener als für Nutzfahrzeuge. Sie hängen vom Gebiet ab und gehen oft mit Bedingungen einher: Abwrackung eines alten Fahrzeugs, Preisobergrenze oder Geltungsbereich einer Umweltzone. Mehrere „Auto“-Programme sind außerdem weiterhin nur für Privatpersonen vorgesehen, wie beispielsweise in Lyon oder im Großraum Paris. Hier sind die wichtigsten Zuschüsse, die 2026 für Gewerbetreibende zur Verfügung stehen.
Gebiet
Zielgruppe
Zuschuss (Größenordnung 2026)
Region Grand Est
Unternehmen
4 000 € (Pkw oder Nutzfahrzeug < 2,6 t), nicht kumulierbar
Region Provence-Alpes-Côte d’Azur
Mikrounternehmen, KMU
3 000 € (elektrisches Fahrzeug < 2,5 t)
Region Île-de-France
KMU aus dem Großraum Paris (≤ 50 Mitarbeiter)
Fahrzeug mit Obergrenze von 47 000 € Brutto
Eurométropole de Strasbourg
Unternehmen
bis zu 15.000 €, alle Zuschüsse zusammen
Toulouse Métropole
Unternehmen mit weniger als 250 Beschäftigten
4.000 bis 5.000 € (mit Auflösung des Fahrzeugs)
Grand Reims
Unternehmen, die mindestens 50 % ihres Umsatzes in ZFE-m erzielen
3.000 € (Obergrenze von 20.000 € für 5 Fahrzeuge)
Die Beträge sind Schätzungen vom September 2026. Diese Zuschüsse hängen von einem jährlichen Budget ab und ändern sich schnell. Die Antragstellung erfolgt oft vor dem Kauf, unter Vorlage der entsprechenden Unterlagen. Ein einfacher Rat: Prüfen Sie das Programm in Ihrer Region, Ihrem Département und Ihrer Gemeinde. Schließlich sei darauf hingewiesen, dass der CEE-Zuschuss für ein Privatauto weiterhin gering ist – nur etwa 500 €.
Der Sachvorteil, das erste steuerliche Instrument
Wenn ein Arbeitnehmer ein Dienstfahrzeug zu privaten Zwecken nutzt, entsteht ein Sachvorteil. Dieser Sachvorteil fließt in sein steuerpflichtiges Einkommen sowie in die Bemessungsgrundlage für die Beiträge ein. Bei einem Elektrofahrzeug ist die Berechnung deutlich günstiger.
Wie wird der Sachvorteil eines Elektrofahrzeugs berechnet?
Die Pauschalmethode ist am gebräuchlichsten. Sie basiert auf 15 % des Kaufpreises inklusive MwSt. für Fahrzeuge, die jünger als 5 Jahre sind. Ein Elektrofahrzeug mit Umweltbewertung profitiert anschließend von einer Abschlag von 70 %, begrenzt auf 4.641,60 € pro Jahr (Wert für 2026).
Nehmen wir als Beispiel ein Fahrzeug mit einem Kaufpreis von 35.000 € inklusive MwSt. Die Pauschalbemessungsgrundlage beträgt dann 5.250 € pro Jahr. Bei einem mit Umweltbewertung versehenen Elektrofahrzeug führt der 70-%-Abschlag zu einem Betrag von 3.675 €, sodass der Sachvorteil auf 1.575 € pro Jahr sinkt.
Fahrzeug (Kaufpreis 35.000 € inklusive MwSt.)
Abschlag
Jährlicher Sachvorteil
Pro Monat
Thermisch oder hybrid
Keines
5.250 €*
437,50 €
Elektrisch ohne Umweltbewertung
Keines
5.250 €
437,50 €
Elektrisch mit Umweltbewertung
70 % (3.675 €)
1.575 €
131 €
* Exklusive Kraftstoffkosten. Wenn der Arbeitgeber die Kraftstoffkosten übernimmt, werden diese zu den Sachvorteilen hinzugerechnet. Die Beträge gelten für ein Fahrzeug, das ab dem 1. Februar 2025 zur Verfügung gestellt wird. Fahrzeuge, die vor diesem Datum zugeteilt wurden, behalten einen Rabatt von 50 %, begrenzt auf 2.026,30 €, unabhängig von der Umweltbewertung.
Bei zwei Fahrzeugen zum gleichen Preis beträgt die Differenz jährlich 3.675 € am steuerpflichtigen Einkommen des Arbeitnehmers. In der Praxis liegt der Rabatt ebenfalls bei 50 %, begrenzt auf 2.026,30 €, und ist ebenfalls nur für Modelle mit Umweltbewertung vorgesehen.
Ein weiterer Vorteil: Die vom Arbeitgeber bezahlte Elektrizität fällt nicht in die Berechnung. Sowohl der Rabatt als auch die Ausnahme für die Elektrizität gelten bis zum 31. Dezember 2027.
Die Eco-Score-Bedingung
Der 70-%-Rabatt ist nicht automatisch gewährt. Er steht nur Modellen zur Verfügung, die die für den Umweltbonus erforderliche Umweltnote erreichen. Diese Note berücksichtigt den Kohlenstofffußabdruck bei der Herstellung, wodurch insbesondere Autos, die außerhalb Europas produziert werden, benachteiligt sind.
Dieser Kriterium spielt bei der Wahl eines Modells eine entscheidende Rolle. Bei gleicher Preisgestaltung haben zwei Elektroautos für den Arbeitnehmer nicht denselben Kostenfaktor: Das mit einer hohen Eco-Score-Bewertung verfügbare Auto teilt seinen Vorteil in natura durch mehr als drei. Die Unternehmen haben das gut verstanden. Im ersten Halbjahr 2026 waren 82,56 % der von Unternehmen zugelassenen Elektroautos mit einer Eco-Score-Bewertung ausgestattet, im Vergleich zu knapp mehr als der Hälfte im Jahr 2024.
Aufladen am Arbeitsplatz: Keine Sachvorteile
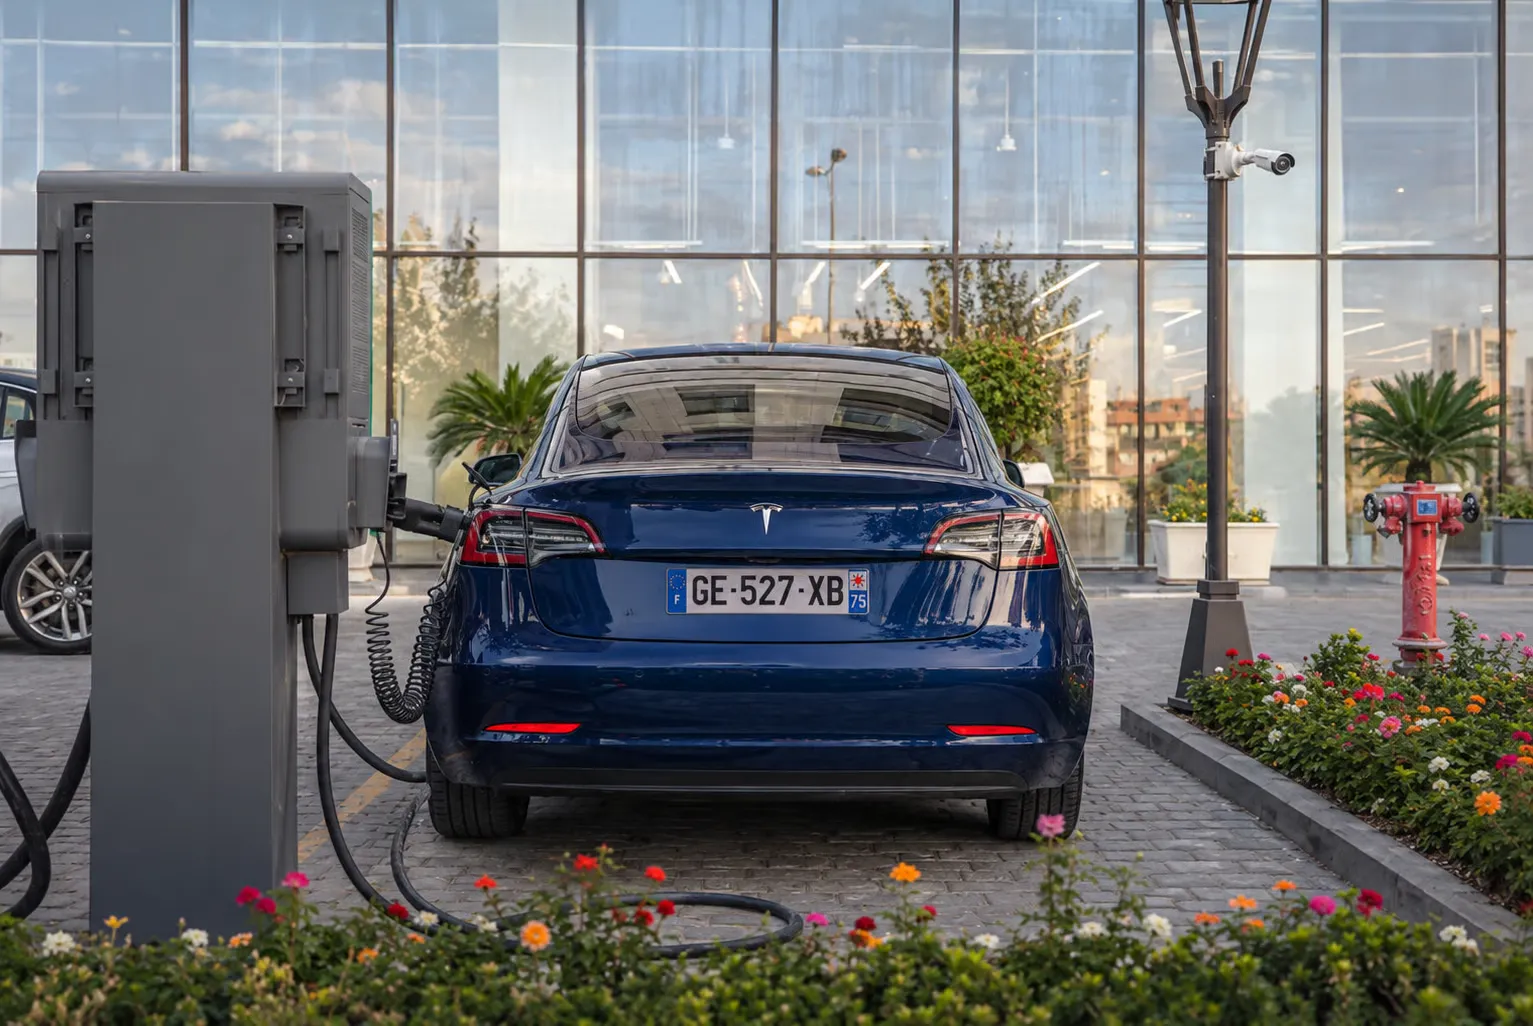
Das Aufladen des Autos im Büro schafft keine Sachvorteile. Diese Regel gilt auch für die Privatfahrzeuge der Angestellten. Sie bleibt bis zum 31. Dezember 2027 in Kraft.
Steuern auf Firmenfahrzeuge: Elektroautos sind befreit
Das ist einer der höchsten Posten bei einem Verbrennungsfahrzeugpark. Bei einem Elektroauto fällt dieser Betrag auf null.
Die beiden jährlichen Steuern, die die TVS ersetzt haben
Die alte TVS wurde durch zwei jährliche Abgaben ersetzt. Die erste bezieht sich auf die CO2-Emissionen. Die zweite betrifft die Luftschadstoffe und hängt vom Alter sowie der Motorisierung ab. Bei einem Verbrennungsfahrzeug erreicht die Gebühr schnell mehrere hundert Euro pro Jahr.
Der Elektrofahrzeug ist befreit, der Hybrid wird eingeholt
Ein 100 % elektrisches Fahrzeug ist von beiden Abgaben befreit. Der Hybrid hingegen verlor seine Befreiung von der CO2-Abgabe seit 2025. Sein steuerlicher Vorteil verringert sich somit im Vergleich zum rein elektrischen Fahrzeug. Für Flotten mit mindestens 100 Fahrzeugen kommt eine dritte Abgabe hinzu: die jährliche Anreizabgabe, die mit dem oben genannten Ziel von 18 % Fahrzeugen mit geringen Emissionen verbunden ist. Jedes elektrische Fahrzeug in der Flotte bringt das Unternehmen diesem Ziel näher und verringert die Gebühr.
Abschreibung und Mehrwertsteuer: Was das Unternehmen absetzen kann
Ausserhalb der Steuern hat ein Elektrofahrzeug einen geringeren Einfluss auf die zu versteuernde Einkommenshöhe. Dabei spielen zwei Mechanismen eine Rolle.
Abschreibungsgrenze nach CO2-Emissionen
Ein Firmenwagen wird innerhalb einer auf die CO2-Emissionen bezogenen Abschreibungsgrenze abgeschrieben. Elektrofahrzeuge profitieren von der höchsten Grenze. Darüber hinaus wird der entsprechende Preisanteil nicht abgezogen.
CO2-Emissionen
Abschreibungsgrenze
Weniger als 20 g/km (Elektrofahrzeuge)
30 000 €
20 bis 49 g/km
20 300 €
50 bis 160 g/km
18 300 €
Mehr als 160 g/km
9 900 €
Der Unterschied spricht für sich: 30 000 € für ein Elektrofahrzeug gegenüber 9 900 € für ein stark emittierendes Verbrennungsfahrzeug.
Die Batterie wird separat abgeschrieben
Die Batterie kann gesondert abgeschrieben werden, sofern der Preis darauf in der Rechnung angegeben ist. Dieser Anteil entfällt dann von der Fahrzeugabschreibungsgrenze. Dadurch verbessert sich die Gesamtabzugsfähigkeit.
Umsatzsteuer: Die Beschränkung bei Privatautos
Das ist die Schwäche des Autos im Vergleich zum Nutzfahrzeug. Die Umsatzsteuer bei dem Kauf eines Privatautos ist nicht rückerstattbar, außer bei bestimmten Tätigkeiten wie Taxifahren, VTC-Diensten oder Mietwagen. Die Umsatzsteuer auf das Ladeelektrizität hingegen kann rückerstattet werden.
Kauf, Miete oder Entschädigung?
Dem Unternehmen stehen drei Optionen mit unterschiedlichen steuerlichen Auswirkungen zur Verfügung.
Kauf, Leasing oder Mietkauf
Beim Kauf amortisiert das Unternehmen das Fahrzeug bis zur Höchstgrenze. Bei Langzeitmietverträgen oder Leasingverträgen werden die Mietzahlungen abgezogen. Der Anteil der Amortisation, der die Höchstgrenze überschreitet, muss jedoch erneut eingerechnet werden. Um die verschiedenen Modelle zu vergleichen, siehe den Vergleich für Elektro-Leasing für Fachkräfte.
Die Kilometerentschädigung – eine Alternative
Fehlt ein Firmenfahrzeug, kann der Angestellte sein eigenes Auto nutzen. In diesem Fall zahlt das Unternehmen ihm eine Kilometerentschädigung. Eine gute Nachricht für Elektroautos: Der Satz wird um 20 % erhöht. Diese Option vermeidet den Sachvorteil, überträgt aber die Nutzung auf den Angestellten.
Wie viel kostet eigentlich ein Elektro-Firmenauto wirklich?
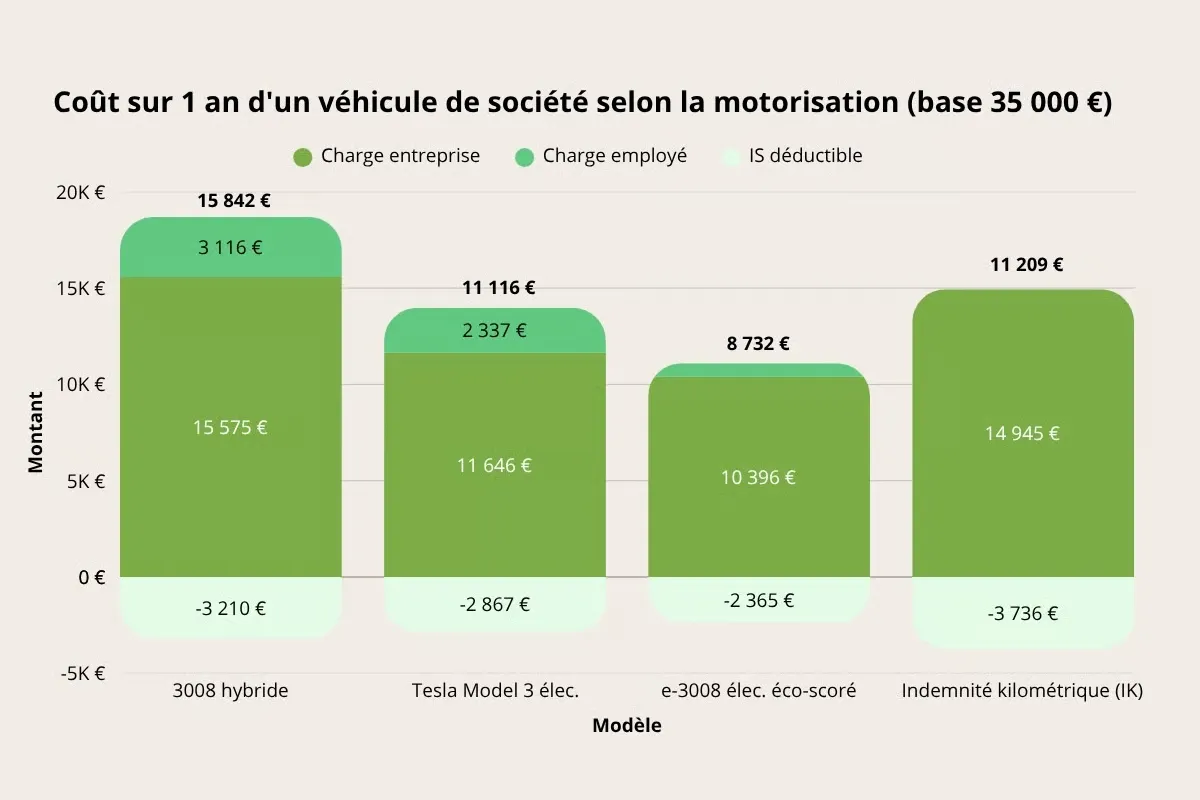
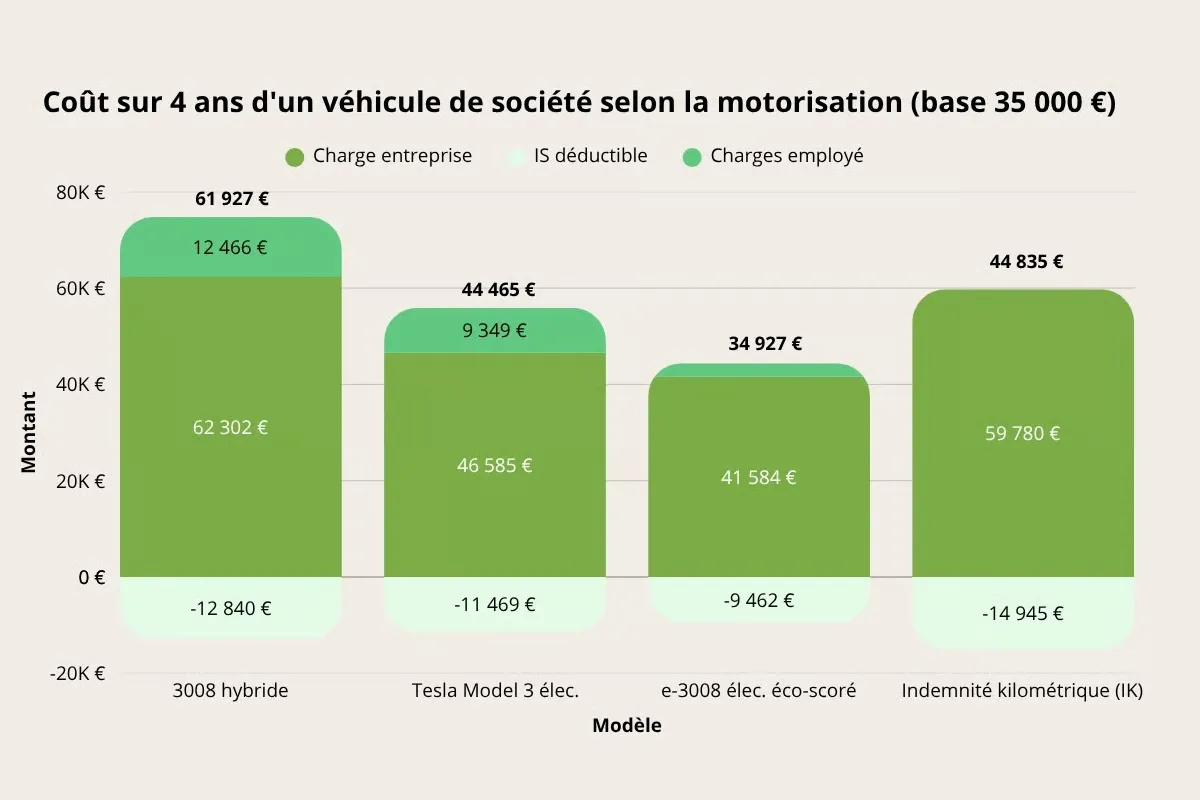
Die beste Methode zur Entscheidungsfindung bleibt die Gesamtkostenberechnung. Hier ist ein Vergleich zur Veranschaulichung auf der Grundlage von 35.000 €. Dabei werden die Unternehmenskosten, der Sachvorteil für den Mitarbeiter sowie die Ersparnis durch die Körperschaftsteuer zusammengezählt.
Lösung (Grundlage: 35.000 €)
Jährliche Kosten
Kosten über 4 Jahre
Peugeot 3008 Hybrid
15.842 €
61.927 €
Tesla Model 3 Elektroauto
11.116 €
44.465 €
Peugeot e-3008 Elektrofahrzeug mit Eco-Score
8 732 €
34 927 €
Kilometerpauschale
11 209 €
44 835 €
Werte von 2C Consulting
Das Elektrofahrzeug mit Eco-Score ist am günstigsten. Im Vergleich zum Hybrid beträgt der Unterschied über vier Jahre fast 27 000 €. Der Unterschied zwischen den beiden Elektrofahrzeugen ergibt sich aus dem Eco-Score. Die e-3008, die für einen Steuerrabatt von 70 % in Frage kommt, verringert den wirtschaftlichen Vorteil für den Arbeitnehmer erheblich.
Diese Zahlen dienen nur als Beispiel und müssen je nach Modell, Preis und Nutzung angepasst werden. Doch die Logik gilt in den meisten Fällen. Für Nutzfahrzeuge siehe auch unseren Artikel zu Zuschüssen und Steuervorteilen für Elektro-Nutzfahrzeuge.
Was sich 2026 für Unternehmen geändert hat
Der Bonus ist für juristische Personen verschwunden. Der Vorteil in Naturalien wurde reformiert, zugunsten von umweltfreundlichen Elektrofahrzeugen. Hybride Fahrzeuge hingegen verlieren bei den Steuern an Bedeutung. Die Logik ist klar: Das rein elektrische Fahrzeug erhält nun alle Vorteile.
Häufig gestellte Fragen
Wie wird der Vorteil in Naturalien für ein Elektroauto berechnet?
Es wird 15 % des Bruttopreises für Fahrzeuge unter 5 Jahren angewendet. Ein qualifiziertes Elektroauto profitiert anschließend von einer Erleichterung von 70 %, begrenzt auf 4.641,60 € pro Jahr.
Muss ein Firmenelektroauto TVS zahlen?
Nein. Ein 100 % elektrisches Fahrzeug ist von den beiden jährlichen Steuern befreit, die die TVS ersetzt haben.
Kann man die Mehrwertsteuer für ein Firmenelektroauto zurückfordern?
Nicht bei dem Kauf eines Privatautos, außer für Tätigkeiten wie Taxifahren oder Vermietung. Die Mehrwertsteuer auf das Ladeelektrizität hingegen kann rückerstattet werden.
Welcher Bonus für ein Unternehmen im Jahr 2026?
Es gibt keinen Umweltbonus. Er wurde Ende 2024 für juristische Personen abgeschafft. Verbleiben die reduzierte EWR-Prämie sowie einige lokale Zuschüsse.
Was ist der Öko-Score?
Es handelt sich um die Umweltbewertung, die den Bonus bestimmt. Sie steht in einer offiziellen Liste und schließt bestimmte außerhalb Europas hergestellte Modelle aus. Sie führt zu einer 70-prozentigen Reduzierung des Sachvorteils.