
V2G sollte dem Nutzer 720 Euro pro Jahr einbringen. Derzeit haben geschlossene Systeme sowie Mängel bei den Zählern Vorteile.
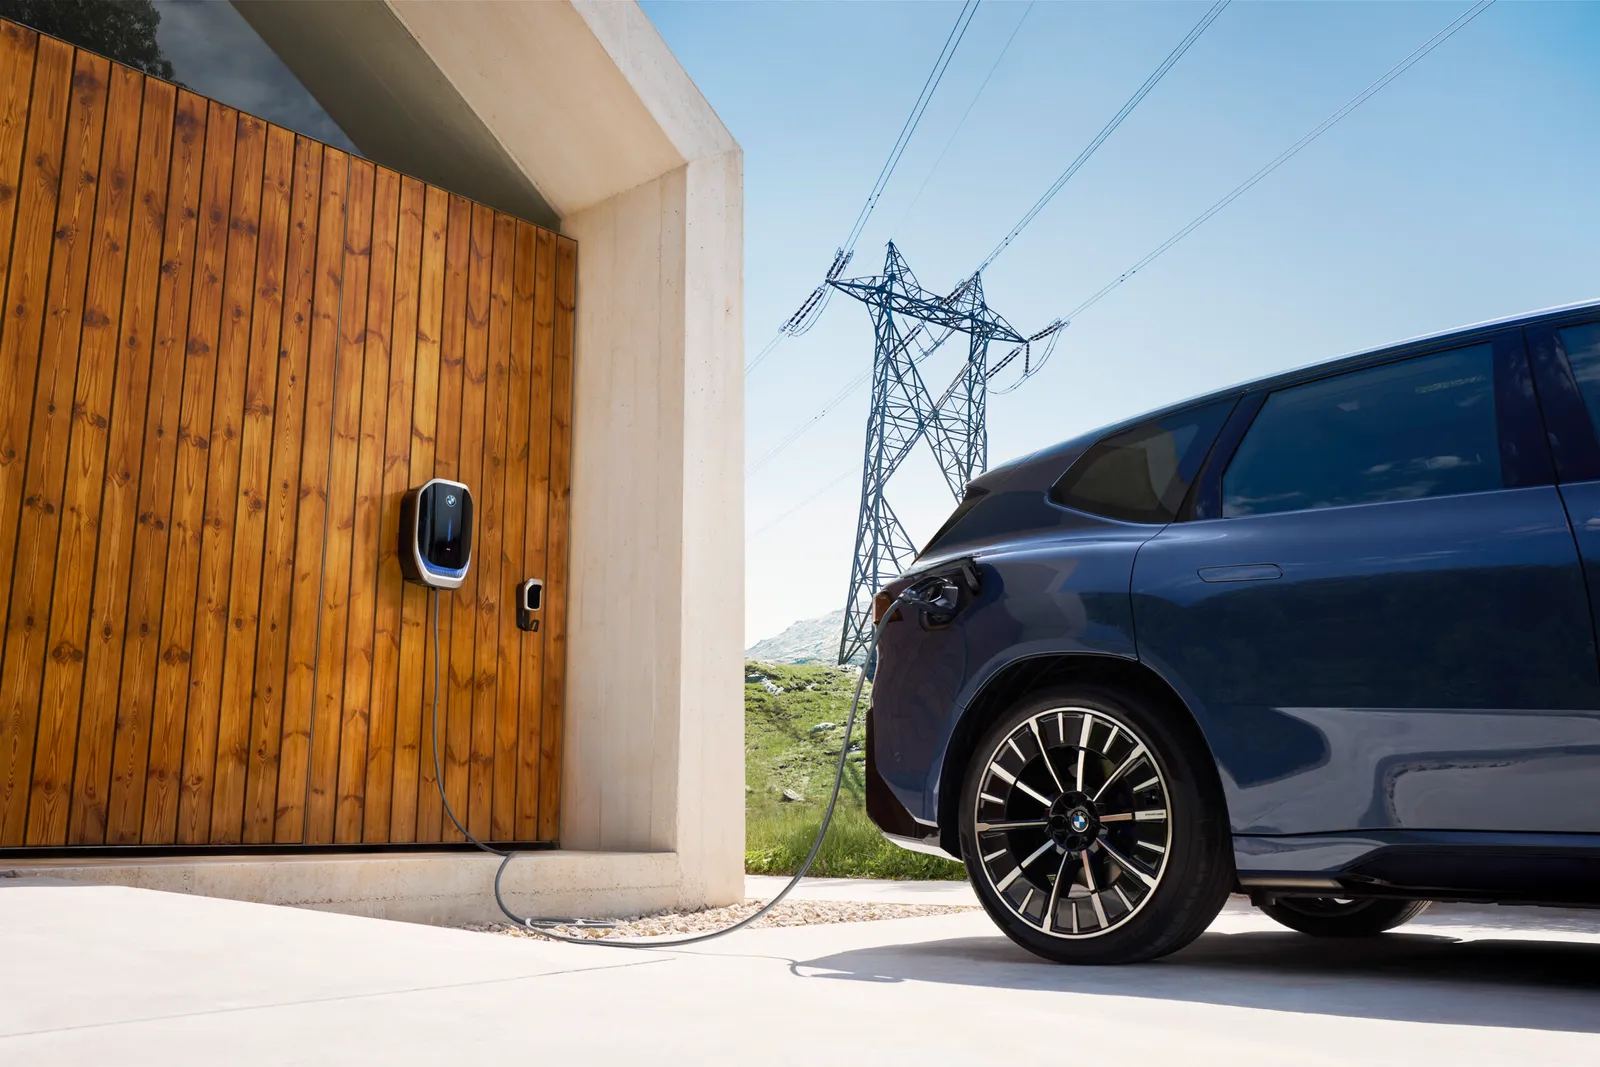
Die bidirektionale Ladefunktion taucht wieder in den Ankündigungen von Herstellern und Energieunternehmen auf, doch zwischen dem Versprechen und der Umsetzung besteht weiterhin eine große Lücke. In Deutschland sprachen BMW und E.ON von 720 Euro pro Jahr für den Besitzer eines iX3, falls das Auto als Energiespeicher genutzt würde, doch solche Angebote gibt es im praktischen Einsatz immer noch nur sehr wenige.
Inhaltsverzeichnis
Ausblenden
Einblenden
Für EV-Fahrer ist das nicht mehr eine Frage der Machbarkeit, sondern davon, „wann es ohne Umstände mit Wallbox, Tarif und Anbieter funktionieren wird“.
720 Euro klingen gut, aber V2G ist immer noch kein Massenprodukt
Das Konzept scheint auf dem Papier einfach. Das Auto lädt sich auf, wenn der Strom günstig ist, und gibt Energie an das Haus oder das Netz ab, wenn die Preise steigen. BMW und E.ON rechneten damit, dass ein iX3-Besitzer 0,24 Euro pro Stunde für die Verbindung an eine bidirektionale Wallbox erhalten könnte, was insgesamt 720 Euro pro Jahr ergibt.
Das Problem ist, dass solche Implementierungen kaum sichtbar sind. Es geht nicht um einen Mangel an Technologien im Auto selbst, denn die Antriebsbatterie erfüllt genau das, wofür sie konzipiert wurde: Sie nimmt Energie auf und gibt sie wieder ab. Das Problem beginnt höher, also bei der Kommunikation des Autos mit dem Lader, dem Zähler, dem Energieversorger und dem Netzbetreiber.
Markus Hackmann von P3 Group nennt mehrere gleichzeitige Hindernisse. Erstens die zerstreute Standardisierung. Zweitens zu wenige intelligente Zähler. Drittens das Garantierisiko für die Hersteller. Viertens wenig skalierbare Geschäftsmodelle abgesehen von einzelnen, geschlossenen Projekten. Kurz gesagt: Die Technologie existiert, doch ein Massenprodukt fehlt weiterhin.
Ein gutes Beispiel sind Deutschland. Laut der Bundesnetzagentur soll der Anteil intelligenter Messsysteme dort nur 5,5 Prozent betragen. Das ist ein sehr niedriger Wert für einen Markt, der gerne von der Energiewende spricht.
Volkswagen will V2G – doch selbst innerhalb der Gruppe gibt es keine Einheitlichkeit
In der Volkswagen-Gruppe wird das Thema bereits seit längerem vorangetrieben – und nicht nur auf Präsentationsebene. Es wird gesagt, dass die Fahrzeuge des Konzerns, einschließlich zukünftiger kleiner Elektrofahrzeuge von der Klasse Polo bis zur Skoda Epiq, für V2G vorbereitet werden. Neben den Ambitionen ist jedoch auch Chaos zu erkennen.
Elli sammelt Interessenten für ein Angebot mit dem Versprechen eines Einkommens von bis zu 720 Euro pro Jahr. Gleichzeitig kommuniziert Skoda ihr Produkt Moon. Zwei Unternehmen derselben Gruppe spielen auf demselben Feld – das sieht nicht wie ein reifes, einheitliches Ökosystem aus.
Hinter den Kulissen tut sich viel. Ambibox hat eine Wallbox DC entwickelt, die von Nebula hergestellt wird – einem Unternehmen von CATL – und die in den Projekten von Skoda und Moon eingesetzt wird. EcoG entwickelt Software für diesen Segment. The Mobility House fördert seit Jahren das V2G-Verfahren, wobei Herbert Diess offen die starren Strukturen der Netzbetreiber kritisiert. Es gibt also das nötige Know-how – doch allein Wissen und Hardware reichen noch nicht aus, um den Markt zu erschließen.
Dazu kommt noch das alte, wenig attraktive Problem der Netzgebühren und Vorschriften. Wenn die Energie beim Laden sowie beim Zurückgeben ins Netz doppelt berechnet wird, gerät die Wirtschaftlichkeit schnell aus den Fugen.
Das größte Problem sind geschlossene Ökosysteme
Heutzutage erfordert V2G oft ein bestimmtes Set an Komponenten: das richtige Auto, die richtige Wallbox, die richtige Tarifstruktur sowie der richtige Energiepartner. Für den Kunden bedeutet das eine Art „Lock-in“. Anstelle von Wahlmöglichkeiten erhält er ein Paket, aus dem es schwer ist, wieder herauszukommen.
Das ist es, was die multilaterale Interoperabilität ändern soll. Die IEA Task 53 arbeitet daran, dass das System der beiden Richtungen des Ladevorgangs zwischen mehreren Marktakteuren funktioniert – und nicht nur innerhalb eines einzelnen Unternehmens. Heute bleiben im europäischen ISO 15118-20 im dynamischen Modus 57 von 186 Parametern optional. Das ist viel – zu viel, wenn jemand eine Skalierung anstrebt.
Zum Vergleich haben China das GB/T, und Japan zeigt seit Jahren mit CHAdeMO, dass Standardisierung einfach praktischer sein kann. Europa befindet sich noch in der Phase des Feinschliffens der Regeln.
Hier tritt auch AFIR in Erscheinung, also die unionsweite Verordnung für Infrastrukturen alternativer Kraftstoffe, die teilweise rechtliche Rahmenbedingungen schaffen kann. Doch allein die unionsweiten Vorschriften ersetzen keine Zähler, keine Integration und kein sinnvolles Angebot für den Kunden.
Wer gewinnt zuerst und was bedeutet das für Polen
Am einfachsten lässt sich ein Geschäft dort aufbauen, wo große Energiemengen und eine vorhersehbare Arbeitszeitvorstellung vorhanden sind. Deshalb können die tatsächlichen ersten Nutznießer von V2G Firmenflotten, der Transport- und Logistiksektor sein – und nicht private Fahrer, die mal vor ihrer Wohnung und mal vor dem Büro parken.
Auch zu Hause schläft der Wettbewerb nicht. Stationäre Energiespeicher werden schnell günstiger. Beispielsweise bietet Ankersolix ein Plug-and-Play-Set mit einer Kapazität von 5 kWh für 1599 Euro oder 10 kWh für 2698 Euro an. Bei einem Wechselkurs von etwa 4,3 Złoty pro Euro sind das rund 6,9 Tausend Złoty bzw. 11,6 Tausend Złoty. Das sind Beträge, die noch vor einem Jahr wie ein Fehler im Preisverzeichnis geklungen hätten.
In Polen existiert das Thema eher in Form von Pilotprojekten und Ankündigungen als auf einem fertigen Markt für Kowalski. Anbieter wie GreenWay, Orlen Charge, Tauron oder Ekoen konzentrieren sich derzeit hauptsächlich auf das klassische Laden und nicht auf großflächiges V2G für Privatkunden. Sollte dieser Markt bei uns weiter ausgebaut werden, dann wohl zunächst in Zusammenhang mit Häusern mit Photovoltaikanlagen, Firmenflotten sowie maßgeschneiderten Angeboten für bestimmte Partner. Fürs Erste mag das ausreichen, aber von einem offenen Markt würde ich noch nicht sprechen.
V2G ist nicht verschwunden, wird aber vom Niveau eines Präsentationsdiapositivs zu einer langweiligen Aufgabe mit Standards, Zählern und Abrechnungen herabgestuft. Was denken Sie – wird in Polen ein Auto als Energiespeicher schneller angenommen oder doch eher ein klassischer Hausespeicher neben der Photovoltaikanlage?