
Elektrisches Nutzfahrzeug: Welche Unterstützungen für Fachleute im Jahr 2026?
Der Umweltbonus sowie die Umrüstprämie existieren für Profis nicht mehr. Der Kauf eines elektrischen Nutzfahrzeugs wird jedoch 2026 weiter unterstützt: CEE-Prämie, lokale Zuschüsse und vorteilhafte Steuergestaltung. Hier erhalten Sie einen Überblick über diese Maßnahmen.
Zuschüsse für den Kauf eines elektrischen Nutzfahrzeugs, die 2026 noch in Anspruch genommen werden können
Jawohl, ein Profi kann 2026 weiterhin die Kosten für ein elektrisches Nutzfahrzeug senken. Drei Instrumente sind weiterhin verfügbar: die CEE-Prämie, lokale Zuschüsse sowie die Umrüstprämie. Oft kommen sie zusätzlich zu den unten aufgeführten steuerlichen Vorteilen hinzu.
Die CEE-Prämie – das wichtigste nationale Instrument
Die CEE-Zuschusszahlung hat den Bonus für Profis ersetzt. Sie wird nicht vom Staat ausgezahlt. Die Energieversorger finanzieren sie im Rahmen der Energieeinsparzertifikate.
Das Programm gilt für neue Leichtkraftwagen der Kategorie N1. Einige Fahrzeuge der Kategorie N2 sind ebenfalls einbezogen, mit einer Gewichtsauflage bis zu 3,5 Tonnen. Drei Vorgehensweisen berechtigen zur Zuschusszahlung: Kauf, Langzeitmiete (LLD oder LOA von mindestens 24 Monaten) sowie Umbau.
Seit dem Erlass vom 18. Mai 2026 hängt der Betrag vom Gewicht des Fahrzeugs ab. Für Modelle, die im Europäischen Wirtschaftsraum hergestellt wurden und auf der Liste der ADEME stehen, gibt es einen Zusatzbonus. Bei größeren Fahrzeugen beträgt der Zuschuss bis zu etwa 9.500 € (indikativer Betrag aus September 2026).
Profil
Programm
Indikativer Betrag 2026
Unternehmen (juristische Person)
EEA-Prämie für Nutzfahrzeuge
bis zu etwa 9.500 € (große Modelle, die in der EEA hergestellt werden)
Einzelfirmeninhaber
„Coup de pouce“-Prämie
je nach Einkommen, mit Kilometerzuschlag für berufliche Fahrten ab dem 1. September 2026
Die Beträge sind nur Richtwerte. Sie variieren je nach Anbieter und Marktpreis der Zertifikate. Am besten sind mehrere Angebote vor der Unterzeichnung zu vergleichen. Die Prämie ist nicht umsatzsteuerpflichtig und wird in der Regel direkt von der Rechnung abgezogen.
Lokale Zuschüsse
Viele Gemeinden unterstützen den Umstieg auf Elektrofahrzeuge. Regionen, Departements und Metropolen finanzieren den Austausch von Firmenflotten. Diese Zuschüsse hängen vom jeweiligen Gebiet ab und werden oft mit der EEA-Prämie kombiniert. Es ist notwendig, die jeweiligen Kombinationsgrenzen zu prüfen.
Gebiet
Zielgruppe
Hilfe (Größenordnung 2026)
Region Provence-Alpes-Côte d’Azur
Einzelfirmen, KMU
bis zu 15.000 €
Stadt Paris
Unternehmen mit weniger als 50 Mitarbeitern
33 % des Nettopreises, Obergrenze 6.000 €
Métropole du Grand Paris
KMU
bis zu 6.000 €
Métropole de Lyon
Berufstätige
bis zu 5.000 € (leichter Nutzfahrzeug)
Aix-Marseille-Provence
Ersatz eines thermischen Nutzfahrzeugs
1.000 bis 3.000 €
Grenoble, Toulouse, Straßburg
Berufstätige
1.500 bis 3.000 € (variiert)
Die Beträge sind Größenordnungen aus dem September 2026. Diese Zuschüsse hängen von einem jährlichen Budget ab und ändern sich schnell. Die Anfrage wird in der Regel vor dem Kauf eingereicht, unter Vorlage der entsprechenden Unterlagen. Ein einfacher Rat: Prüfen Sie das Programm in Ihrer Region, Ihrem Département und Ihrer Gemeinde. Um das für Ihre Tätigkeit geeignete Modell zu finden, sehen Sie sich auch den Kaufleitfaden für Elektrofahrzeuge an.
Und die Gebiete mit geringen Emissionen?
Die ZFE bleiben 2026 in Kraft. Das Parlament hatte im Frühjahr ihre Abschaffung beschlossen. Doch der Verfassungsrat kassierte diese Maßnahme am 21. Mai 2026 aus prozeduralen Gründen.
Etwa zwanzig Großstädte setzen daher weiterhin Beschränkungen gemäß der Crit’Air-Klassifizierung durch. Elektro-Transporter dürfen dort unbegrenzt fahren. Das Thema wird jedoch weiter diskutiert, wobei neue Gesetzentwürfe vorliegen. Es ist ratsam, vor jedem Kauf die Regeln der jeweiligen Großstadt einzuhalten.
Zuschuss für den Elektro-Retrofit
Durch den Retrofit wird ein Verbrennungsmotor in einen Elektromotor umgewandelt. Rechtssubjekte bleiben unter der Voraussetzung für den Zuschuss qualifiziert, wenn sie die Umwandlung in einen Elektromotor wählen. Ein Retrofit auf einen wiederaufladbaren Hybrid macht Unternehmen hingegen nicht berechtigt, den Zuschuss zu erhalten.
Für leichte Transporter deckt die Unterstützung 40 Prozent des Kaufpreises ab. Sie ist je nach Fahrzeugklasse auf 4.000, 6.000 oder 8.000 € begrenzt. Der zertifizierte Fachbetrieb überweist den Zuschuss im Voraus und zieht ihn von der Rechnung ab. Natürliche Personen unterliegen weiterhin einem Einkommenslimit.
Die Besteuerung – das eigentliche Wirtschaftsmittel des VUL
Die direkten Zuschüsse sind zurückgegangen. Die Besteuerung übernimmt nun als wichtigstes Instrument die Rolle. Bei einem Nutzfahrzeug ist sie sogar vorteilhafter als bei einem PKW. Drei Vorteile addieren sich, ohne dass es ein abschreckendes Limit gibt.
Eine zu 100 % rückerstattbare Umsatzsteuer
Ein Unternehmen kann die Umsatzsteuer bei dem Kauf eines Nutzfahrzeugs zurückfordern. Dadurch entfallen sofort 20 % des Preises. Ein Privat-PKW gewährt dieses Recht nicht, es sei denn in besonderen Fällen.
Auch die Umsatzsteuer auf das Ladeelektrizität kann rückerstattet werden. Die Steuer für die Wartung ist ebenfalls absetzbar. Der Unterschied zu einem Pkw ist deutlich.
Ein Amortisationslimit ohne Obergrenze
Bei einem Pkw ist die Amortisation je nach CO2-Ausstoß begrenzt (Artikel 39-4 des CGI). Das Limit beträgt 30.000 € für ein Elektromodell, 18.300 € bei 50 bis 160 g/km und 9.900 € darüber hinaus.
Ein N1-Fahrzeug ist von dieser Obergrenze befreit. Der Anschaffungspreis wird in der Regel innerhalb von vier bis fünf Jahren vollständig abgeschrieben. Die Mieten bei LLD, LOA oder Leasing können zu 100 % abgezogen werden. Auch der separat berechnete Akku wird außerhalb dieser Obergrenze abgeschrieben.
Befreiung von den jährlichen Steuern für Firmenfahrzeuge
Die alte TVS wurde durch zwei jährliche Steuern ersetzt – eine auf CO2 und eine auf Schadstoffe. Sie gelten für Pkw. N1-Fahrzeuge fallen unabhängig von der Antriebsart nicht unter diese Regelung.
Ein elektrisches Nutzfahrzeug genießt somit zwei Schutzmechanismen: es fällt nicht unter diese Steuern und ist zudem aufgrund der Null-Emissionen befreit. Bei herkömmlichen Pkw erreichen diese Steuern schnell mehrere hundert Euro pro Jahr und Fahrzeug.
Die Falle der VP-Derivate
Ein VP-Ableger ist ein N1, der einem Auto ähnelt und oft zwei Sitze sowie einen flachen Boden hat. Auf dem Papier behält er die Eigenschaften eines Nutzfahrzeugs bei. Die Behörden überwachen jedoch die tatsächliche Nutzung des Fahrzeugs.
Eine Nutzung, die einer von Autos ähnelt, kann zu einer Neubewertung führen. Das Unternehmen verliert dann die Befreiung und muss wieder das Abschreibungslimit einhalten. Der entscheidende Punkt bleibt der Nachweis der beruflichen Nutzung. Fünf Sitze sind weiterhin möglich, sofern es nicht mehr als zwei Sitzreihen gibt.
Aufladen: Eine Ladestation als Vorteil für das Unternehmen
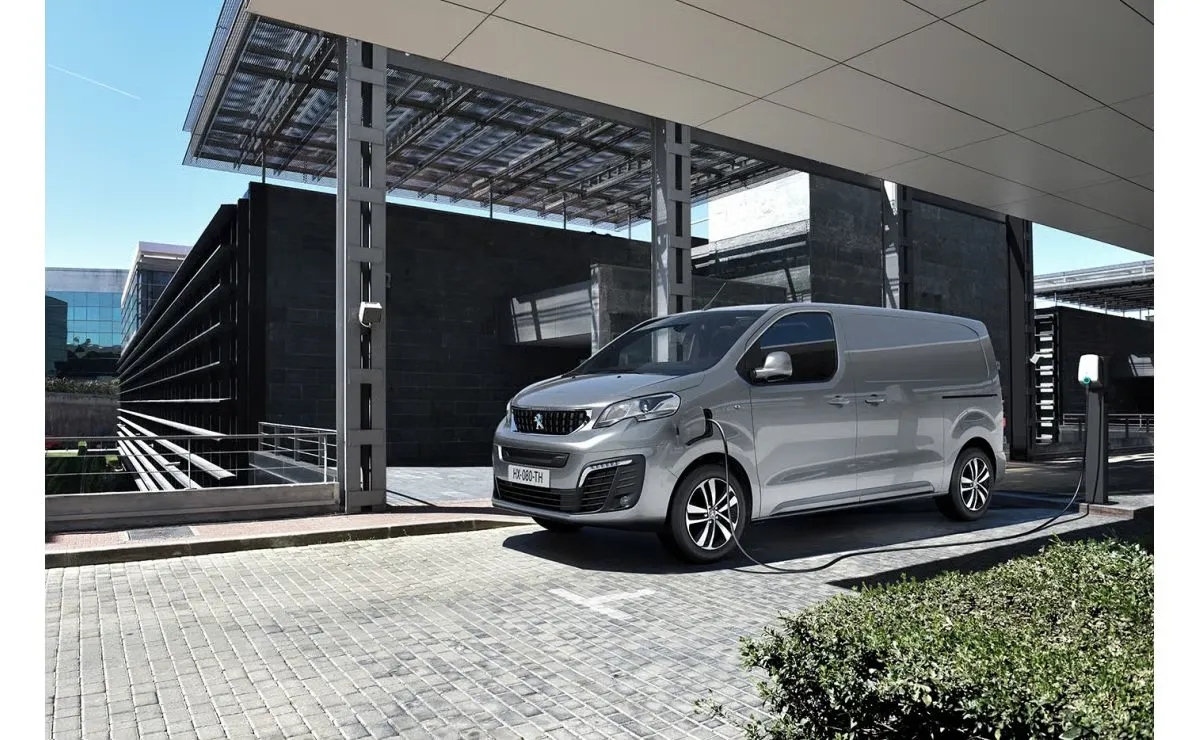
Die Aufladung eines Nutzfahrzeugs erfolgt oft nachts im Depot. In diesem Fall wird die Ladesäule zu einer Komponente, die in das Projekt integriert werden muss. Ihre steuerliche Behandlung bleibt vorteilhaft, auch wenn die Zuschüsse zurückgegangen sind.
Abschreibbare Ladesäule, rückzahlbare Umsatzsteuer
Eine am Standort installierte Ladesäule gilt als Anlagegut. Sie wird über ihre Nutzungsdauer abgeschrieben. Die darauf entfallende Umsatzsteuer kann für berufliche Zwecke rückgefordert werden.
Bei einigen Geräten besteht im Rahmen der Energiewende Anspruch auf eine beschleunigte Abschreibung. Die Installation muss durch einen zertifizierten IRVE-Fachmann erfolgen – das ist eine Voraussetzung für die Berechtigung zu Zuschüssen.
Zukunft 2026: Eine für Leichtfahrzeugflotten seltener werdende Unterstützung
Das Programm Advenir hat seine Unterstützungen erheblich eingeschränkt. Die Flottenstationen auf privaten Parkplätzen werden seit 2023 nicht mehr finanziert. Die Prämien für Fachleute aus der Automobilbranche sind zum 1. Januar 2026 verschwunden.
Advenir richtet sich nun hauptsächlich an Schwerelastkraftwagen und gemeinsame Projekte in Eigentümergemeinschaften. Für eine Station eines Handwerkers lohnt es sich, eher nach lokalen Zuschüssen und Abschreibungen zu suchen. Wissenswert: Bis zum 31. Dezember 2027 bringt das Aufladen am Arbeitsplatz zu privaten Zwecken keinen Sachvorteil mit sich.
Einen Elektro-Fahrzeug kaufen oder mieten?
Der Fachmann hat drei Möglichkeiten: Kauf, Leasing mit Anschaffungskostenrückerstattung (LLD) und Leasing ohne Anschaffungskostenrückerstattung (LOA). Beim Kauf amortisiert das Unternehmen das Fahrzeug und kann die Mehrwertsteuer zurückholen. Beim Mieten können die Mietkosten abgesetzt werden, wobei für ein Nutzfahrzeug kein Obergrenze gilt.
Die LLD vereinfacht die Verwaltung und verbessert die Liquidität. Die LOA bietet am Ende des Vertrags eine Kaufoption. Die CEE-Prämie gilt übrigens auch für die Miete ab 24 Monaten. Um die verschiedenen Modelle zu vergleichen, siehe den Vergleich für Elektro-Leasing für Gewerbebetriebe.
Wie viel spart ein Handwerker tatsächlich?
Die Berechnung erfolgt netto, da der Gewerbetreibende die Umsatzsteuer zurückerhält. Nehmen wir einen kompakten Lieferwagen mit einer jährlichen Fahrleistung von 20.000 km über 4 Jahre. Die Kaufpreise dienen als Annahme; die Energiekosten basieren auf den Werten von September 2026.
Der Kontext spielt bei der Berechnung eine große Rolle. Im September 2026 liegt der Durchschnittspreis für Diesel bei 2,40 € pro Liter – ein Rekord. Im Vergleich dazu liegt der Preis für Elektrizität bei etwa 0,20 € pro kWh. Der Kostendifferenz beim Gebrauch wird dadurch erheblich.
Kostenposten (netto)
Elektro-Lieferwagen
Diesel-Lieferwagen
Kaufpreis netto (Annahme)
35 000 €
28 000 €
CEE-Zuschlag
− 5 000 €
—
Nettokaufpreis
30 000 €
28 000 €
Energiekosten über 4 Jahre (80 000 km)
etwa 2 670 €
etwa 10 400 €
Instandhaltungskosten über 4 Jahre
etwa 2 000 €
etwa 4 000 €
Gesamtkosten über 4 Jahre
etwa 34 670 €
etwa 42 400 €
Der Unterschied beträgt über vier Jahre fast 7 700 € zugunsten des Elektrofahrzeugs. Beide Fahrzeuge sind von der MwSt. befreit und haben keine Abschreibungsgrenzen. Der Unterschied entsteht daher durch den CEE-Zuschlag und vor allem durch die Energiekosten. Eine lokale Unterstützung würde den Unterschied noch vergrößern.
Diese Berechnung berücksichtigt weder den Zutritt zu Umweltzonen noch den Wiederverkaufswert. Sie dient lediglich als Orientierung und muss je nach Modell, Kilometerstand und Region angepasst werden. Vor Ort bestätigen Fachleute den Nutzen dieses Wechsels. Lesen Sie auch: Die Erfahrungen von Hervé, der auf den Kangoo E-Tech umgestiegen ist, sowie die eines Handwerkers, der mit seinem Elektro-Fahrzeug 500.000 Kilometer fahren möchte.
Zuschüsse für Elektro-Fahrzeuge: Was 2026 wegfiel
Der Umweltbonus existiert seit dem 2. Dezember 2024 nicht mehr für juristische Personen. Ebenso wurde der Umrüstungszuschuss für Unternehmen abgeschafft. Nur die Nachrüstung erhält weiterhin einen speziellen Zuschuss.
Diese Abschaffungen erklären den Wandel in der Strategie. Steuern und der CEE-Zuschuss werden zu den wichtigsten Mitteln zur Kostensenkung. Ein Elektro-Fahrzeug wird somit auf andere Weise unterstützt als zuvor.
Häufig gestellte Fragen
Kann man noch den Umweltbonus für einen Geschäftswagen erhalten?
Nein. Der Bonus wurde für juristische Personen am 2. Dezember 2024 abgeschafft. Die UEM-Rabattprämie hat ihn als nationale Unterstützung ersetzt.
Welche Unterstützung gibt es für Selbstständige?
Ein Einzelunternehmer kann die Prämie „Coup de pouce“ beantragen. Ihr Betrag hängt vom Einkommen und der beruflichen Kilometerleistung ab.
Kann die Umsatzsteuer auf einen Elektro-Geschäftswagen rückerstattet werden?
Ja, zu 100 % bei dem Kauf. Auch die Umsatzsteuer auf Strom und Wartung kann rückerstattet werden.
Muss man für einen Elektro-Geschäftswagen Kfz-Steuern zahlen?
Nein. Geschäftswagen der Klasse N1 fallen weiterhin nicht unter diese Steuern. Ein elektrisches Modell ist ohnehin befreit.
Wird die Umrüstung eines Geschäftswagens unterstützt?
Ja. Die Prämie für die Elektro-Umrüstung deckt 40 % des Preises ab. Sie ist je nach Fahrzeugklasse begrenzt.