
Der ICE-Kollaps setzt sich fort – Bericht über die EV-Verkäufe in China im Juli (44-%-Anteil an BEVs)
Unterstützen Sie die Arbeit von CleanTechnica durch eine Substack-Abonnement, auf Patreon oder über Stripe. Helfen Sie uns dabei, trotz der Herausforderungen durch KI zur Inhaltsextraktion, antisoziale Medien, Inflation und andere Hindernisse wöchentlich hochwertige, originelle Inhalte zu veröffentlichen.
Die Verkäufe von Benzinmodellen sind im Juli um 44 % eingebrochen!
Hohe Benzinpreise sowie eine endlose Welle neuer Elektrofahrzeuge haben dazu geführt, dass der Marktanteil von Elektrofahrzeugen im Juli einen Rekord erreicht hat – wobei Fahrzeuge mit Verbrennungsmotor einen Rekordwert von 65 % ausmachen!
Auch wenn in der Vergangenheit dank starken Verkaufszahlen von Elektrofahrzeugen ein Rekordmarktanteil erreicht werden konnte, ist dieser Rekord diesmal auf einen erheblichen Rückgang bei Fahrzeugen mit Verbrennungsmotor zurückzuführen. Der Gesamtmarkt sank im Jahresvergleich um 21 % auf etwa 1,5 Millionen Verkäufe. Fahrzeuge mit Verbrennungsmotor standen im Mittelpunkt dieser Störung, wobei reine Benzinmodelle den größten Teil des Verkaufsrückgangs verursachten (-44 % im Jahresvergleich). Überraschenderweise sanken die Verkäufe von Hybriden nur um 4 %, weniger als bei Plug-in-Hybriden (PHEVs), deren Verkäufe im Juli um 21 % zurückgingen, sowie bei Fahrzeugen mit erweiterter Reichweite (EREVs), deren Verkäufe um 17 % sanken.
Trotz der oben beschriebenen düsteren Entwicklung gab es immer noch Grund zur Hoffnung. Und was könnte das sein? Reine Elektrofahrzeuge. Trotz geringerer Anreize stiegen die Verkäufe von reinen Elektrofahrzeugen im Jahresvergleich um 6 % auf 647.000 Einheiten. Damit erreichten sie in China einen Rekordmarktanteil von 44 %!
Durch die Einbeziehung von PHEVs (21 % Anteil) stieg der Prozentsatz im Juli auf einen Rekordwert von 65 % – alle in China verkauften Autos hatten somit einen Anschluss! Im Vergleich zu vor einem Jahr bedeutet das eine Steigerung des Anteils um 11 %. Im Juli 2025 lag der Anteil der Fahrzeuge mit Anschluss noch bei 54 % … Wenn dieser Trend anhält, wird der chinesische Markt vor 2030 vollständig elektrifiziert sein und vor 2035 zu 100 % aus BEVs bestehen!
Dieses hervorragende Ergebnis ließ den Anteil im Jahr 2026 auf 56 % steigen – bereits 2 % über dem Gesamtergebnis von 2025. Allein die BEVs machten 37 % aus (gegenüber 33 % im Jahr 2025).
Bei diesem Tempo erwarte ich, dass der endgültige Anteil an Elektrofahrzeugen in China im Jahr 2026 bei etwa 60 % liegen wird, wobei die BEVs allein bereits über der 40-%-Marke liegen werden. Und wenn der größte Automobilmarkt der Welt so weit elektrifiziert ist … dann steckt die Verbrennungsmotoren-Industrie in ernsthaften Schwierigkeiten.
(Das bedeutet, dass das Investieren von Geld in Forschung und Entwicklung für ICE-Technologie heute Geld zum Fenster hinausgeworfen wird, da nicht genug Zeit bleibt, um die Investitionskosten zurückzuzahlen.)
Eine weitere interessante Statistik ist, dass sich das Verhältnis zwischen reinen Elektrofahrzeugen und Plug-in-Hybriden zugunsten von BEVs verschiebt. Zu Beginn des Jahres profitierten PHEV-Fahrzeuge von dem Rückgang der Nachfrage nach BEVs aufgrund von Anreizen, doch reine Elektrofahrzeuge kommen nun mit voller Kraft zurück. Im Juli lag das Verhältnis bei 68 % gegenüber 32 % zugunsten der BEVs, wobei im Durchschnitt für das Jahr 2026 ein Verhältnis von 66 %/34 % erwartet wird.
Historisch gesehen ist dies der höchste Anteil an BEVs seit 2023 und ein Schritt in Richtung des Verhältnisses von 80 % zu 20 % aus den ersten Jahren auf dem chinesischen EV-Markt. Da PHEV-Fahrzeuge Ende dieses Jahres ihre Anreize verlieren, könnte 2027 das erste Jahr seit 2022 sein, in dem wieder ein solches Verkaufsverhältnis zu beobachten ist.
Eine weitere veränderte Entwicklung in der chinesischen Automobilindustrie ist die wachsende Bedeutung von Exporten für lokale OEMs. Allein im Juli wurden über eine halbe Million Fahrzeuge exportiert, was einem Anstieg von 148 % im Vergleich zum Vorjahr entspricht. Der Anteil der Elektrofahrzeuge an diesen Exporten folgt eng dem Inlandsmarkt – 59 % im Juli gegenüber 45 % im Juli 2025.
Wegen dieser erheblichen monatlichen Exportmengen an Elektrofahrzeugen chinesischer Hersteller haben die traditionellen OEMs nicht nur Schwierigkeiten auf dem weltweit größten Markt in China, sondern werden auch anderswo unter Druck gesetzt. Es ist daher reine Wunschdenkerei zu glauben, sie könnten den chinesischen „Tsunami“ durch das Beibehalten ihrer Verbrennungsmotormodelle in Märkten außerhalb Chinas abwehren.
Ein sekundärer Effekt dieses Exportdrucks ist, dass da die chinesischen Exporte ebenfalls stark elektrifiziert sind – bei etwa der Hälfte des Volumens – auch die Exportmärkte durch den allmählichen Marktanteil der chinesischen OEMs elektrifiziert werden.
Auch in der Gesamtrangliste ist der Niedergang von ICE-Fahrzeugen sichtbar. In den ersten Monaten des Jahres belegten ICE-Modelle die Spitzenplätze, doch nach den Ereignissen im Mai und Juni gibt es im Juli erneut eine Top-10-Liste ausschließlich von Elektrofahrzeugen auf dem Gesamtmarkt – davon sind sieben reine Elektromodelle!
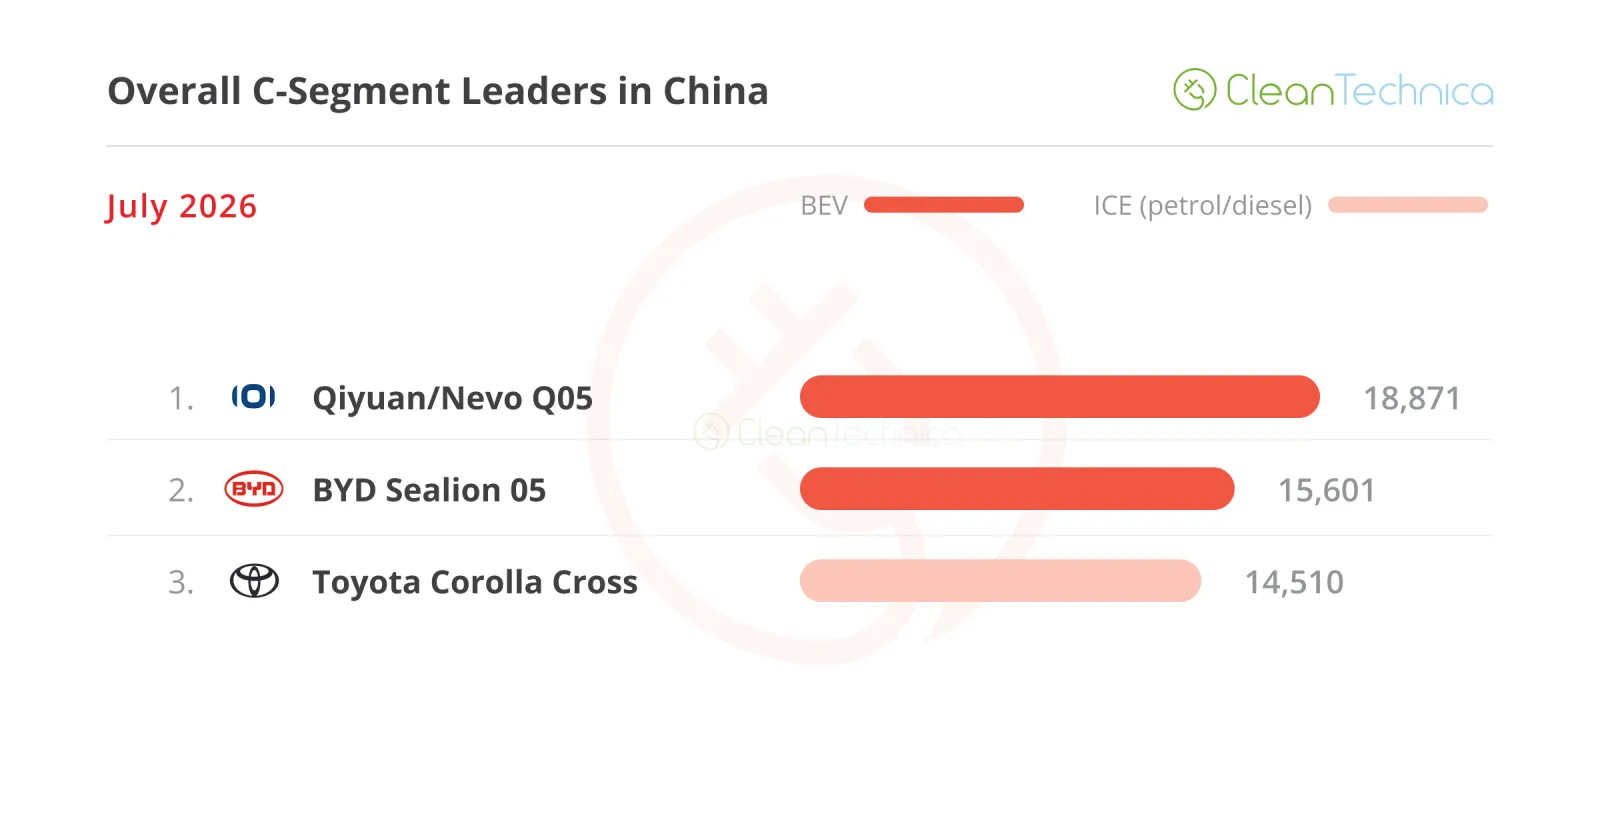
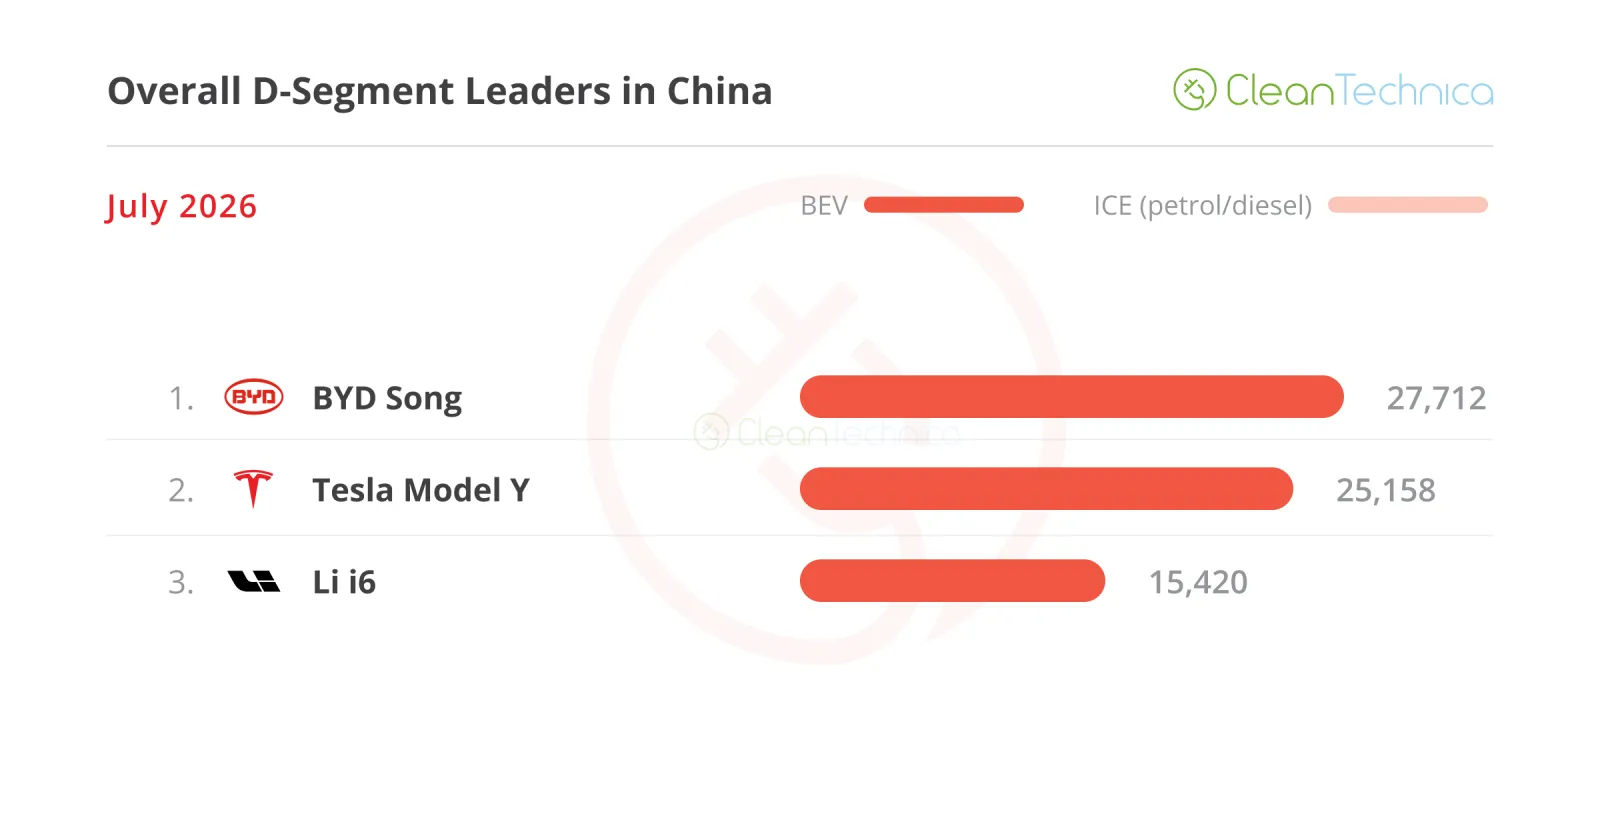
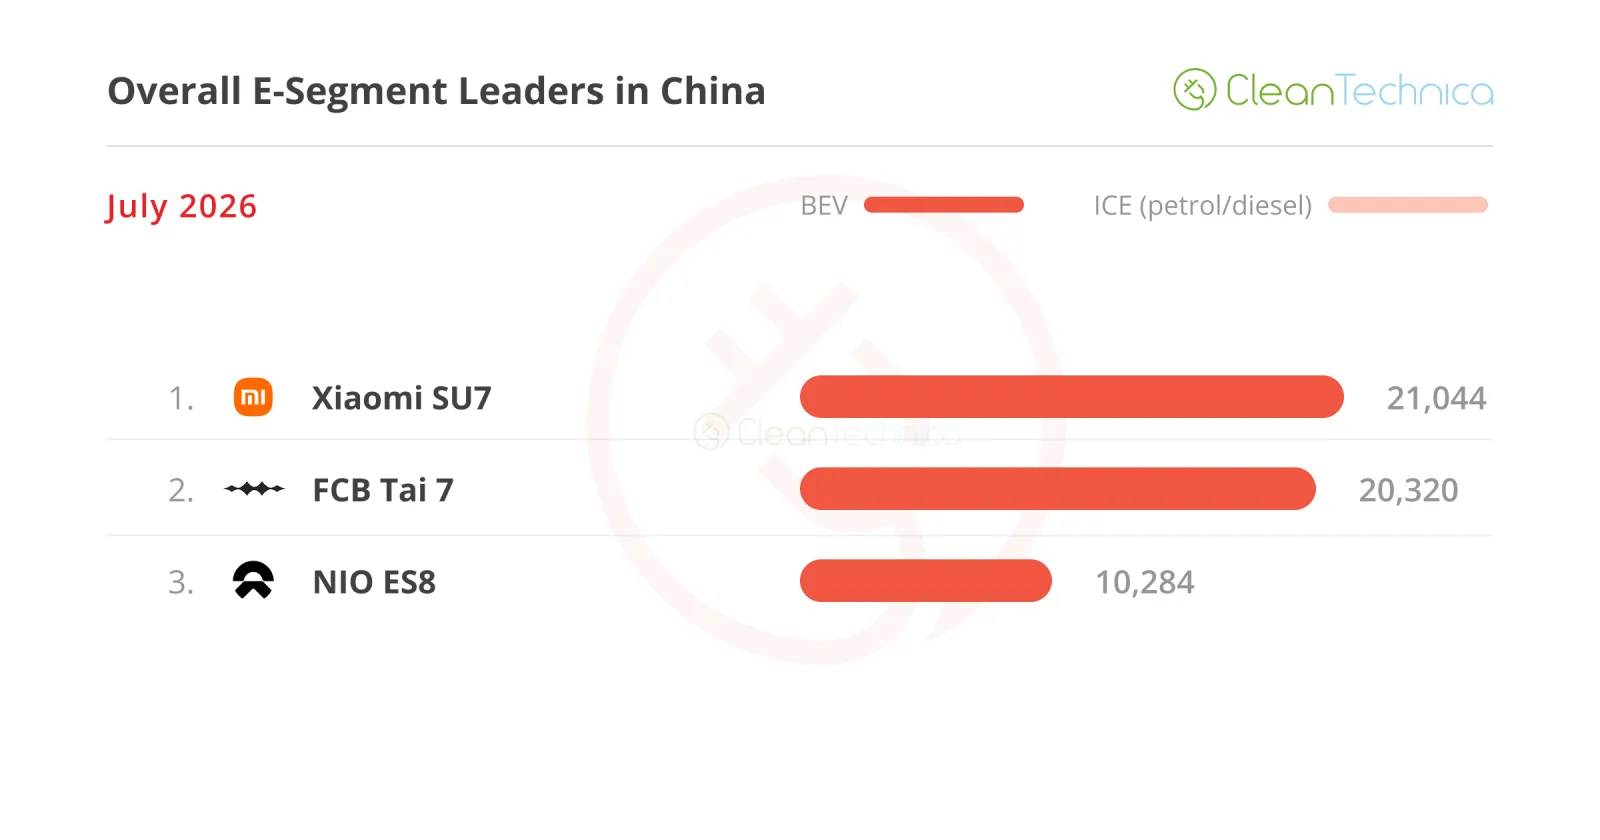
Betrachtet man die Bestseller in verschiedenen Größenkategorien, ist der Wandel hin zu Elektrofahrzeugen ebenfalls deutlich erkennbar. Mit Ausnahme des C-Segments hatten alle anderen Größenkategorien ausschließlich Fahrzeuge mit Antriebssystemen der Plug-in-Klasse, wobei nur vier Modelle keine reinen Elektrofahrzeuge waren.
Ein kurzer Blick auf die fünf Größenkategorien zeigt, dass der Qiyuan/Nevo Q05 Crossover in der Kompaktklasse überraschend an die Spitze geführt hat. Eine weitere Überraschung ist der einzige Vertreter mit Verbrennungsmotor von Toyota – in diesem Fall die Corolla Cross –, die Ende Juli den dritten Platz belegte.
Markentreue zählt immer noch, oder, Toyota?
Die Frage ist – wie lange noch? Ich glaube, es ist nur eine Frage der Zeit, bis Modelle wie die MG 4 oder Xpengs Mona-EVs (die Mo3 sowie das kommende L03) die letzten Vertreter der Verbrennungsmotoren vom kompakten Podium verdrängen werden.
In der Kategorie der Vollgrößen-Fahrzeuge ist es dem NIO ES8 gelungen, den Xiaomi YU7 vom Podium zu halten. Doch mit dem aufsteigenden Leapmotor D19, der etwa 200 Stück hinter dem großen NIO liegt, könnte es hier im August zu einer Überraschung kommen….
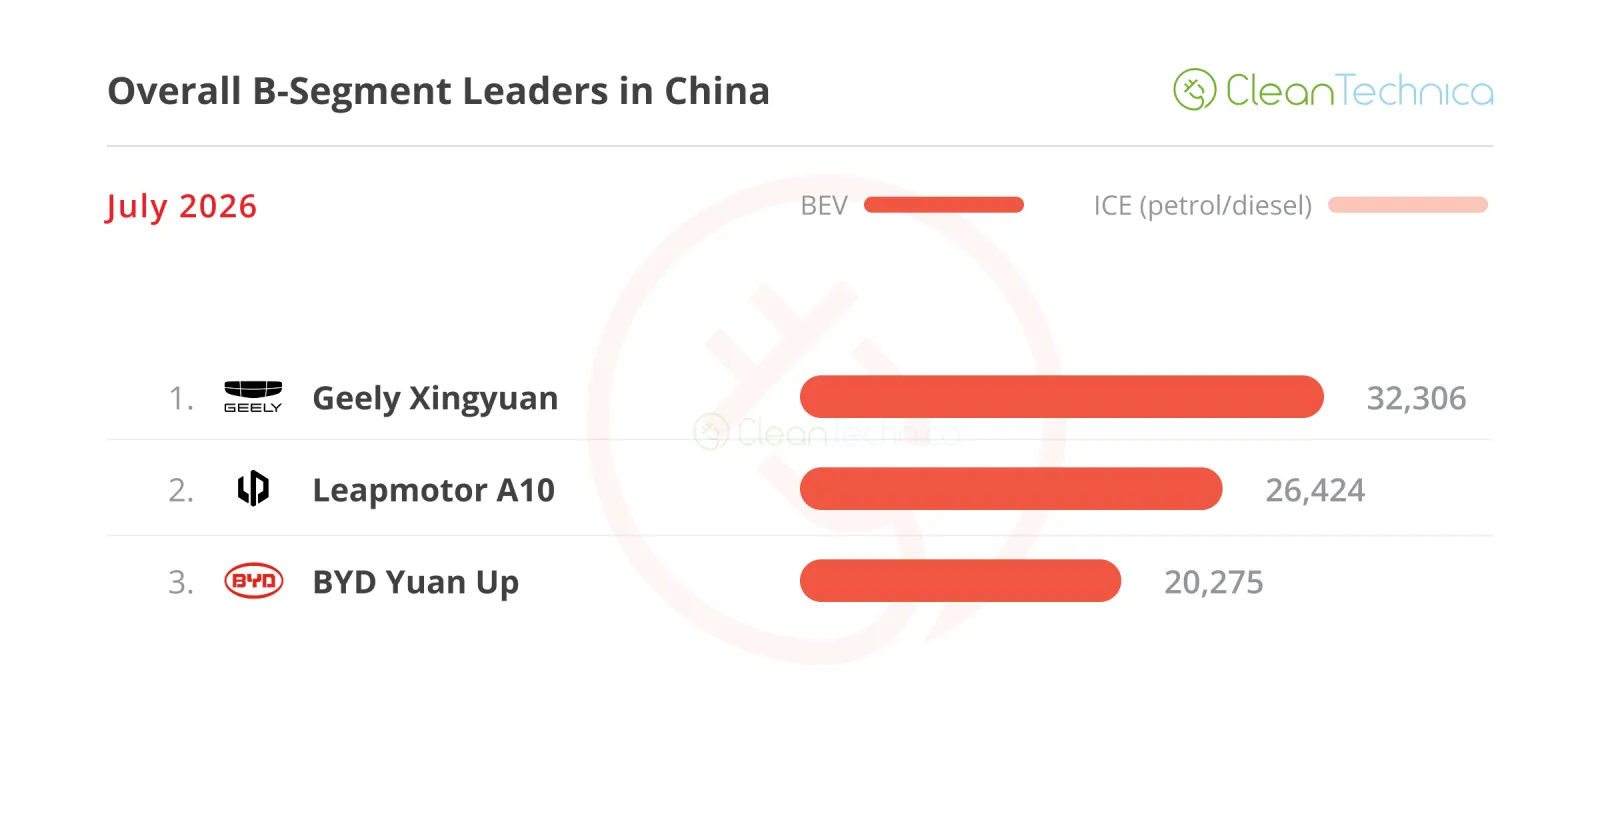
Zwei Anmerkungen zu den beiden kleinsten Kategorien: Der B-Segment hat seinen bisher besten Aufschwung, da Hersteller versuchen, das Konzept des Geely Xingyuan nachzuahmen. Bisher ist es noch niemandem gelungen, ihm nahezukommen, doch Leapmotor könnte auf dem richtigen Weg sein, da die Produktion seines neuen A10-Crossovers weiter steigt. Zudem hat Leapmotor mit dem B-Segment noch nicht fertig, denn der A05-Hatchback, ein echter Konkurrent zum Geely Xingyuan, soll bald auf den Markt kommen. Mit dem ebenfalls bald erscheinenden BYD Seagull der neuen Generation, das gezielt darauf abzielt, den Geely Xingyuan zu übertreffen, ist die Subkompaktkategorie nun das Hotste im chinesischen EV-Markt.
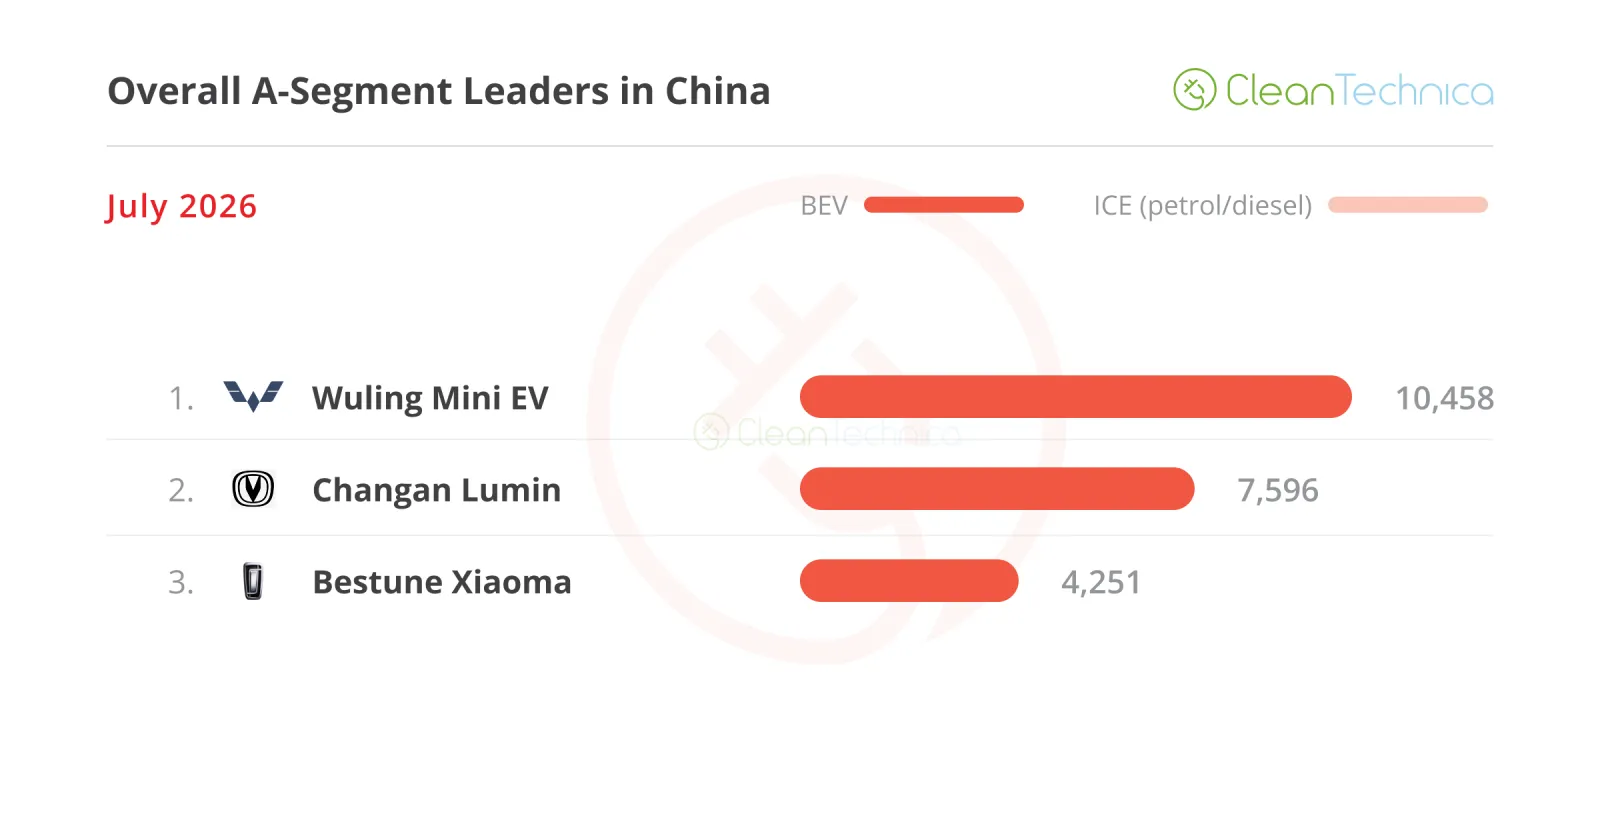
Was Stadtautos angeht, werden die Verkäufe durch den im Jahresbeginn erfolgten Kürzung der Subventionen beeinflusst, wodurch sich die Kategorie langsam von den enttäuschenden Ergebnissen der ersten Monate erholt. Während der Wuling Mini EV weiterhin der einzige bedeutende Anbieter ist, hat der Changan Lumin im Juli 7.596 Einheiten abgesetzt – den besten Wert des Jahres – und damit die Silbermedaille in dieser Kategorie gewonnen, wobei er Bestunes Xiaoma sowie Geelys Panda übertraf. Doch was die Kategorie wirklich brauchte, waren neue Modelle. Wie wäre es mit dem BYD Racco?…
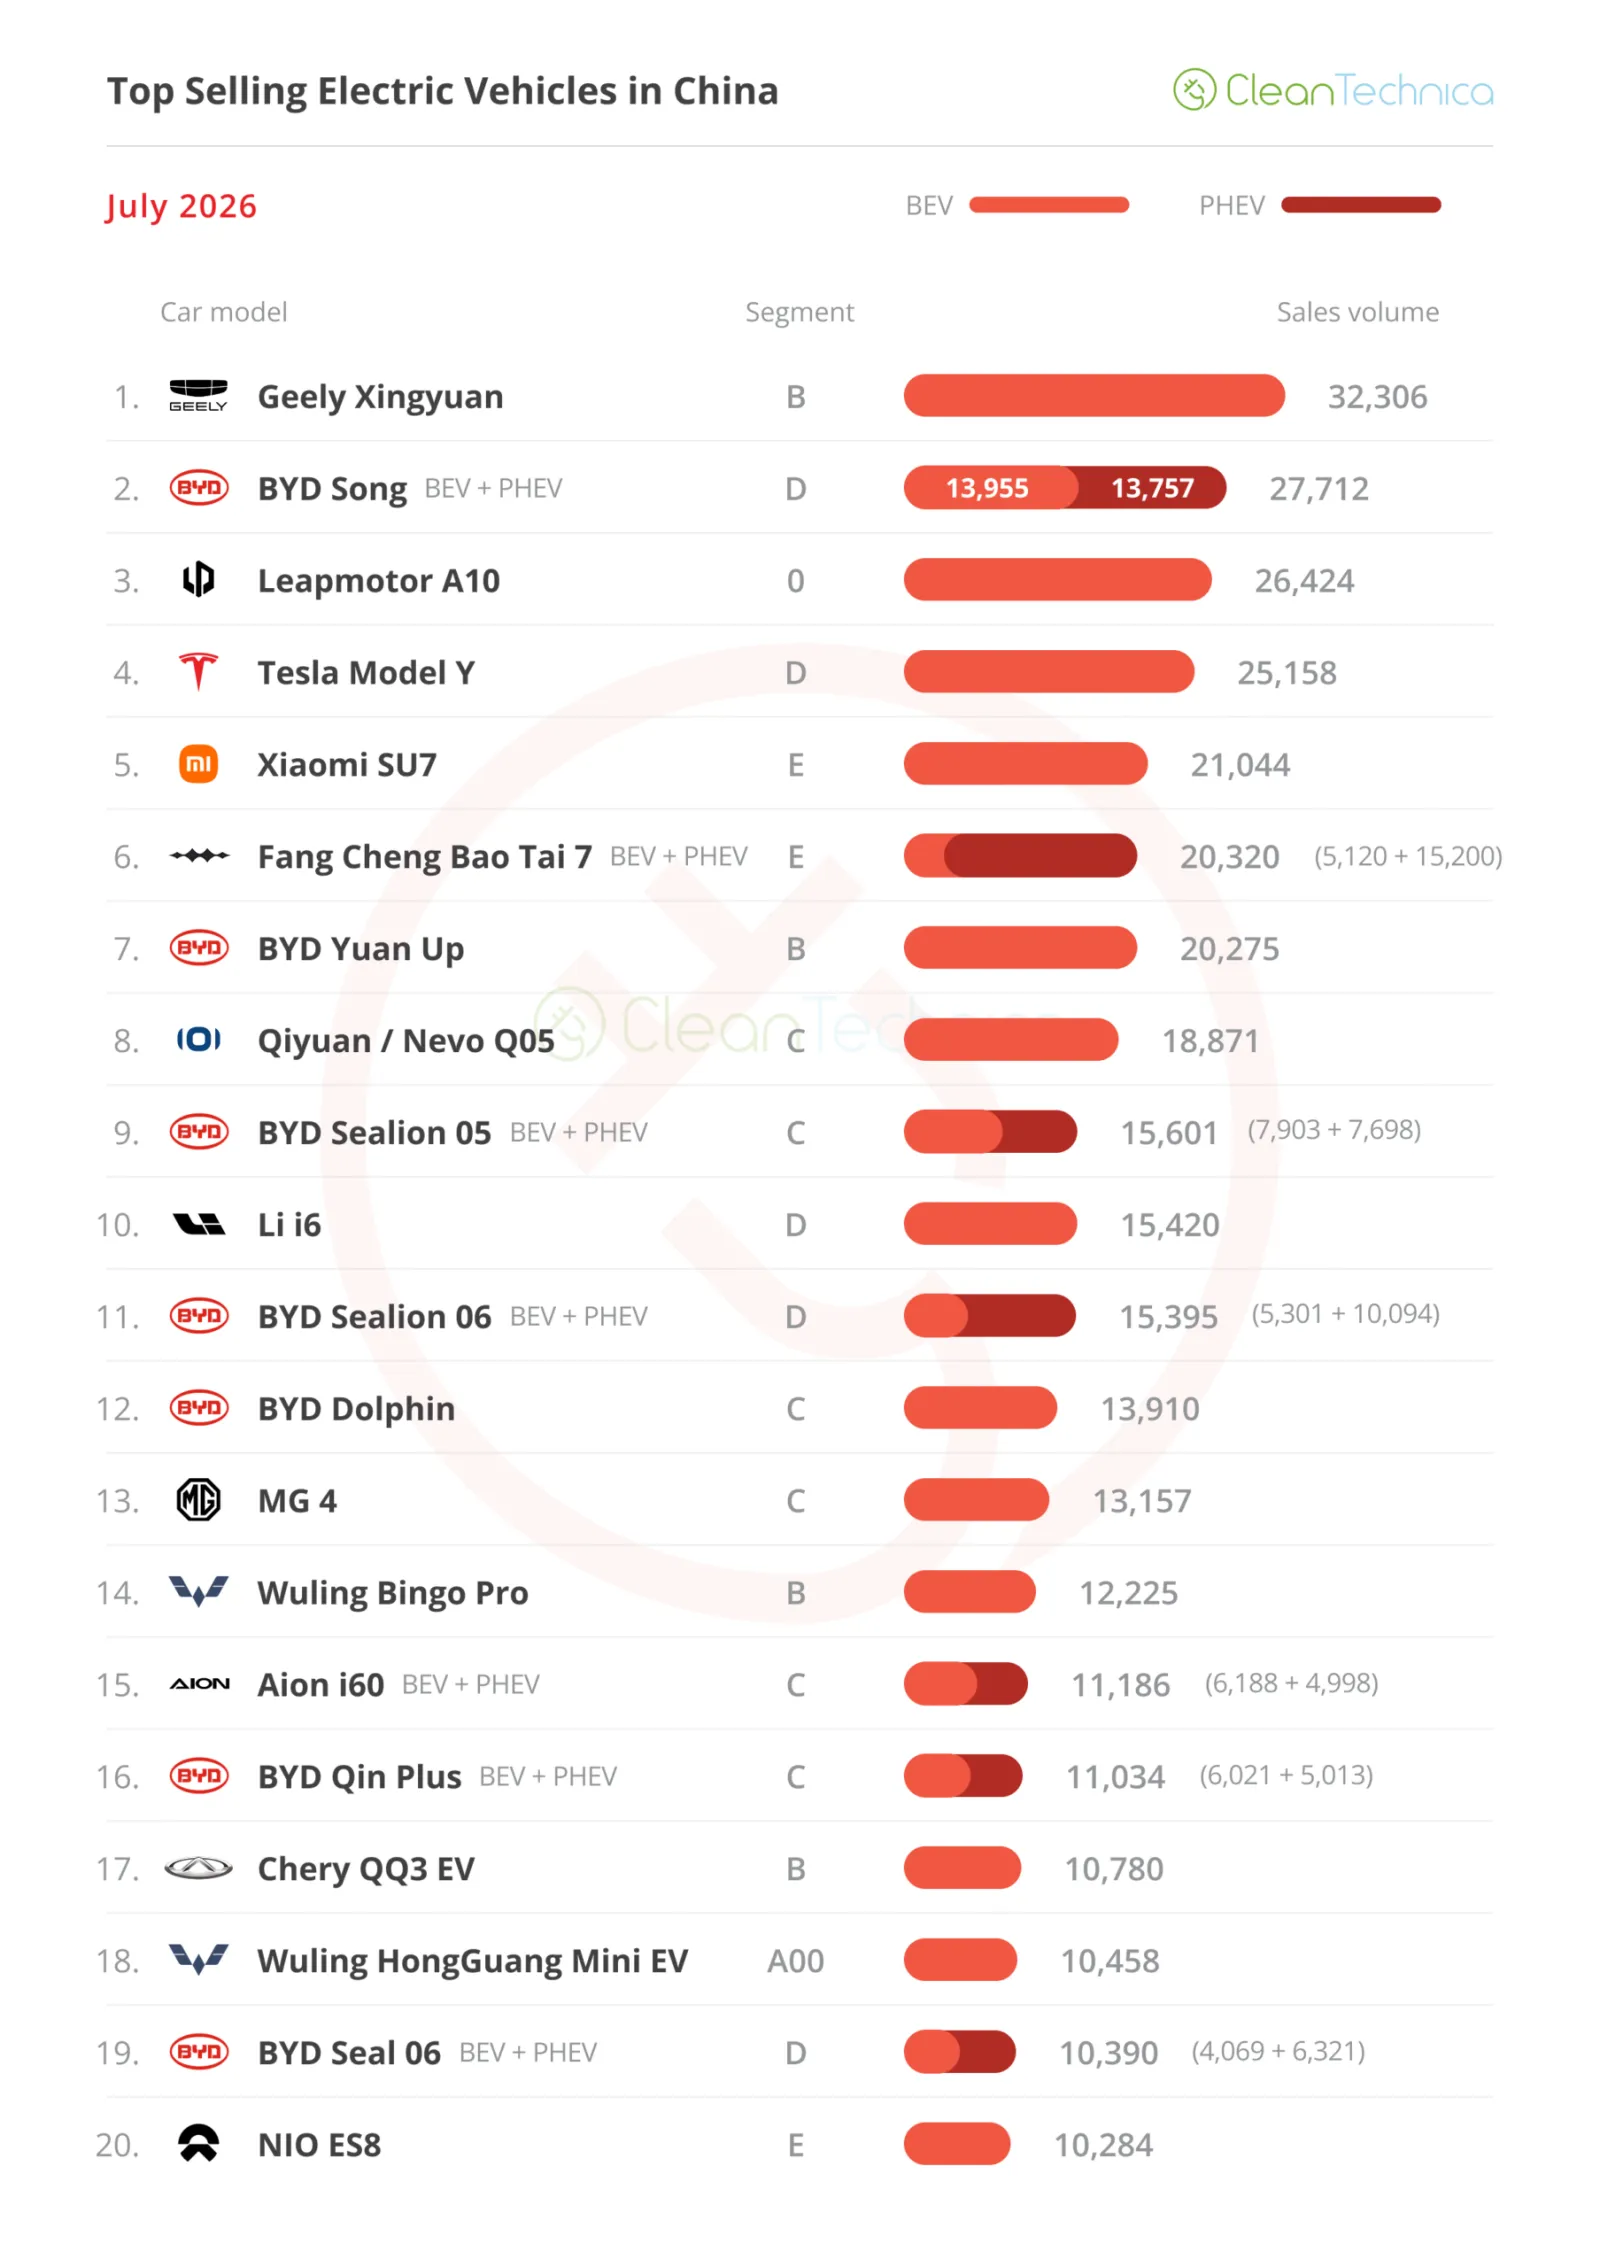
Hier finden Sie weitere Informationen und Kommentare zu den meistverkauften Elektromodellen im Juli:
#1 — Geely Xingyuan
Ein BYD Dolphin zum Preis eines BYD Seagull (10.000 US-Dollar). Dies war ein internes Memo von Geely, um die Formel für den Geely Xingyuan bei der Entwicklung seines Flaggschiff-Modells zu beschreiben. Mit dem interessanten Namen – Xingyuan bedeutet „einen Wunsch an einen Stern richten“ – scheint Geely seinen Wunsch in Erfüllung gehen lassen zu haben. Der kleine Kombi hat dem Hersteller aus Hangzhou den so begehrten Titel des Bestsellermodells eingebracht. Im Juli gewann das Geely-Modell aufgrund von 32.306 Neuzulassungen erneut einen Bestseller-Titel, was jedoch einem Rückgang um 27 Prozent im Vergleich zu Juli 2025 entsprach. Ein Beweis dafür, dass der Wettbewerb in China niemals schläft: Geelys Kombi muss nun mit den Konkurrenten aus dem B-Segment von Leapmotor, nämlich dem A10 und A05, dem neugebauten Wuling Bingo, Cherys neuen QQ3 sowie nicht zu vergessen dem BYD Yuan Up und vor allem dem neugebauten BYD Seagull konkurrieren, das nur ein Ziel hat – die Krone des Xingyuan zu stehlen.
#2 – BYD Song (BEV+PHEV)
BYDs Mittelklasse-SUV befindet sich in einer Übergangsphase, was man deutlich erkennen kann. Dank der zunehmenden Produktion des neuen Ultra-Fahrzeugs belegte BYDs Starmodell den zweiten Platz mit 27.712 registrierten Fahrzeugen, wodurch der Rückgang des Umsatzes im Vergleich zum Vorjahr auf nur 7 % beschränkt blieb. Sobald die neue Generation vollständig in Produktion ist, wird das Song-Modell erneut ein ernsthafter Konkurrent für die Wettbewerber sein. Die neue Ultra-Generation verfügt über Lidar sowie eine DC-Ladefunktion mit 1.500 kW – und diese beiden Features sind noch nicht einmal die beeindruckendsten Aspekte des Modells! Der Preis ist es vielmehr. Mit der 76-kWh-Batterie beginnt der Preis bei 152.000 Yuan (oder 22.000 US-Dollar), während die 83-kWh-Version bis zu 180.000 Yuan (oder 26.000 US-Dollar) kostet. Zum Vergleich startet das Tesla Model Y in China bei 259.000 Yuan (38.250 US-Dollar)…. Man kann erwarten, dass das Song-Modell in der zweiten Hälfte des Jahres eine zweite Blütezeit erlebt – und obwohl es schwierig sein dürfte, das Tesla Model Y von der zweiten Position zu verdrängen, bleibt die letzte Position unverändert.
Ein Podiumsplatz sollte in diesem Jahr möglich sein. Und vielleicht Gold im Jahr 2027?#3 — Leapmotor A10
Es läuft weiterhin gut für die Start-up-Marke, wobei ihr neues Modell A10 verspricht, zum Star in einer bereits starken Produktlinie zu werden. Dank 26.424 Registrierungen steigert der kleine Crossover kontinuierlich seine Produktion und erreicht bereits auf dem Weg dorthin seinen ersten Podiumsplatz. Das Modell zeichnet sich wie üblich durch einen guten Preis-Leistungs-Verhältnis aus und kostet lediglich 66.000 Yuan (10.000 Dollar). Darüber hinaus verleiht der A10 durch ein Design, das auf das übliche weiße Standarddesign von Leapmotor verzichtet und stattdessen etwas Persönlicheres bietet – vor allem dank der vorderen und hinteren Lichter sowie des „schwebenden Dach-Effekts“ – eine fast eigenständige Ausstrahlung. Man fragt sich, wie hoch der Crossover bei Fahrgeschwindigkeit noch liegen wird. Podiumsplatz möglich?
#4 — Tesla Model Y
Die Version mit verlängerter Radstandlänge, kreativ als „L“ bezeichnet, trägt dazu bei, die Verkaufszahlen des Model Y in China zu steigern. Dennoch betrugen die Auslieferungen im Juli 25.158 Einheiten – ein Rückgang von 18 Prozent im Vergleich zu Juli 2025. Die Version mit langem Radstand erweist sich als große Hilfe für den US-Produkten und hält die Verkäufe des Model Y aufrecht, doch neue Varianten können nur begrenzt helfen. Während die meisten direkten Konkurrenten auf 800-V-Plattformen umsteigen und neue Funktionen hinzufügen, wirkt das bereits sechs Jahre alte Model Y etwas veraltet. Dennoch hat der Tesla-Crossover weiterhin genügend Nachfrage, um ihm in diesem Jahr einen Podiumsplatz zu sichern. Im nächsten Jahr? Das ist eher unwahrscheinlich.
#5 – Xiaomi SU7
Der König der Limousinen. Es geht weiterhin gut um dieses sportliche Modell – das neue EV-Modell schafft es erneut in die Top 5 mit 21.044 registrierten Fahrzeugen. Dank umfangreicher Technologie, hervorragendem Komfort und einem sportlichen Charakter zeigt der Erfolg des SU7, dass es in der Limousinenkategorie immer noch Leben gibt. Man muss sie nur attraktiv gestalten … Schließlich können Limousinen in einer Welt voller langweiliger Crossovers und SUVs das sein, was Cabrios und Sportwagen vor einigen Jahrzehnten waren – attraktivere Fahrzeugoptionen für Menschen, denen familienfreundlichere Modelle zu langweilig erscheinen.
Betrachtet man den Rest der Bestsellerliste, war der Höhepunkt in der oberen Hälfte das Fang Cheng Bao Tai 7, das dank 20.320 registrierten Fahrzeugen dieses Jahr sein bestes Ergebnis erzielte, während der Li Auto i6 mit 15.420 registrierten Fahrzeugen in einen langsameren Monat fiel und auf Platz 10 landete.
In der zweiten Hälfte der Rangliste wurde es interessanter. Der GAC Aion i60 schaffte es aufgrund von 11.186 registrierten Fahrzeugen in die Rangliste – ein neuer Rekord für einen kompakten Crossover. Auch der neue Chery QQ3 EV gehörte weiterhin zu den Rekordhaltern und belegte mit 10.780 registrierten Fahrzeugen den 17. Platz in den Top 20. Chery hegt große Hoffnungen für dieses neue Modell, da das Unternehmen hofft, mit seinem kleinen Kombi den Erfolg des Geely Xinguyan nachahmen zu können.
Eine abschließende Bemerkung zum BYD Seal 06, Platz 19 im Juli: nicht wegen seines Verkaufsergebnisses an sich – schließlich sind 10.390 Auslieferungen kein besonders starkes Ergebnis für ein Fahrzeug dieser Mittelklasse – sondern weil mehr als 1.500 Exemplare den Kombiwagen-Körperbau hatten, was einen nicht unerheblichen Anteil seiner Verkäufe ausmacht und weiteren Beweis dafür liefert, dass Kombiwagen in China zunehmend an Bedeutung gewinnen, einem Markt, der bis vor Kurzem bestenfalls zweitrangig war. Da auch andere Kombiwagen ein mäßiges Erfolgserlebnis haben (NIO ET5, Zeekr 7 GT…), lässt sich hoffen, dass Kombiwagen in Zukunft von der Erschöpfung angesichts der aktuellen SUV-/Crossover-Mode sowie vom zunehmenden Angebot neuer Modelle profitieren werden.
Ausserhalb der Top 20 verdienen einige Modelle eine Erwähnung.
In der Kategorie der Landyachten hatten sowohl Leapmotor als auch Xpeng ihre eigenen Ansätze zum Thema, steigerten die Produktion und erreichten relevante Stückzahlen. Der D19 von Leapmotor erzielte das erste Ergebnis mit fünf Ziffern (10.043 Registrierungen), was darauf hindeutet, dass ein Eindringen in die Top 20 bald möglich sein sollte, während der Range Rover GX von Xpeng
7.016 Einheiten ausgeliefert wurde.
In der unteren Kategorie hatte der BYD Yuan Plus den besten Monat seit letzten September mit 9.246 Registrierungen – und das allein dank der neuen Generation dieses kompakten Crossovers, die ihm dabei helfen sollte, wieder in die Top 20 vorzudringen.
Betrachtet man die Rangliste von 2026, bleibt das Podium unverändert. Sofern nichts Unerwartetes passiert, sollte es bis zum Jahresende so bleiben: Der kleine Geely wiederholt seinen Sieg von 2025, der Model Y kehrt nach seinem Bronzemedaillengewinn im Jahr 2025 wieder auf den zweiten Platz zurück, und der BYD Song kommt nach einem einjährigen Ausfall erneut auf das Podium.
Unter den Plätzen auf dem Podium zeigten zwei BYD-Modelle einen Aufwärtstrend. Der BYD Yuan Up stieg auf den 7. Platz auf, während im unteren Teil der Tabelle der BYD Seal 06 dank eines enttäuschenden Monats für den AITO M7 (nur 4.500 Einheiten) einen Platz auf den 17. Platz vorrückte.
Die wichtigsten Neuigkeiten liegen jedoch woanders. Der „Climber of the Month“ war das kürzlich vorgestellte Leapmotor A10, das von Platz 19 im Juni neun Plätze auf den aktuellen 10. Platz sprang. Da dieser kleine Crossover weiter an Popularität gewinnt, würde es mich nicht überraschen, wenn er bald den 7. Platz erreicht.
Auch Changan hatte einen guten Monat: Sein Mainstream-Modell Qiyuan Q05 rückte um einen Platz auf den 11. Platz vor, während sein gehobeneres Modell Deepal S05 den Ranking-Liste auf Platz 20 erreichte.
„Hey, ich sehe den Tesla Model 3 nicht auf der Liste!“ Und Ihre Augen täuschen Sie nicht – der US-Sedan befindet sich nicht unter den Top 20, denn im Juli fiel er auf Platz 21 zurück, etwa 400 Stück hinter dem auf Platz 20 liegenden Deepal S05. Sicherlich wird er wieder in die Liste aufgenommen, falls nicht im August, dann sicherlich im September, und zwar dank seines üblichen Spitzenwerts am Quartalsende. Aber…
Das ist die neue Realität des Model 3. Nachdem es 2020 den Titel des meistverkauften Elektrofahrzeugs in China gewonnen hatte – das erste ausländische Modell, dem das gelang – und im folgenden Jahr den 3. Platz belegte, verzeichnet dieses Mittelklassemodell seitdem einen langsamen, aber stetigen Rückgang. Sein Ziel ist nun lediglich noch, in den Top 20 zu bleiben.
In diesem Juli wurden nur 2.091 Exemplare ausgeliefert, was einem Rückgang von 78%(!) im Vergleich zum Vorjahr entspricht. Obwohl es mehrere Erklärungen für diesen Rückgang gibt, erlebt das Model Y, das derzeit auf dem zweiten Platz steht, keinen ähnlichen Verkaufsrückgang. Es handelt sich dabei um ein älteres Modell, das zudem in der Kategorie der Limousinen angesiedelt ist, die insgesamt von der Begeisterung für Crossovers/SUVs betroffen sind. In den Top 20 finden sich 12 Crossover/SUVs, gegenüber vier Kombis und vier Limousinen.
Trotzdem wird erst beim Vergleich dieser Limousinen mit dem Tesla Model 3 der eigentliche Grund klar, warum das US-Modell zurückfällt:
Tesla kann weder im Preiswettbewerb bestehen, da die Konkurrenten zu halbem Preis verkaufen, noch kann es weiterhin im Wertwettbewerb mithalten, da die Xiaomi-Limousine für etwa denselben Preis ein besseres – und ich würde sogar sagen, attraktiveres – Angebot darstellt.
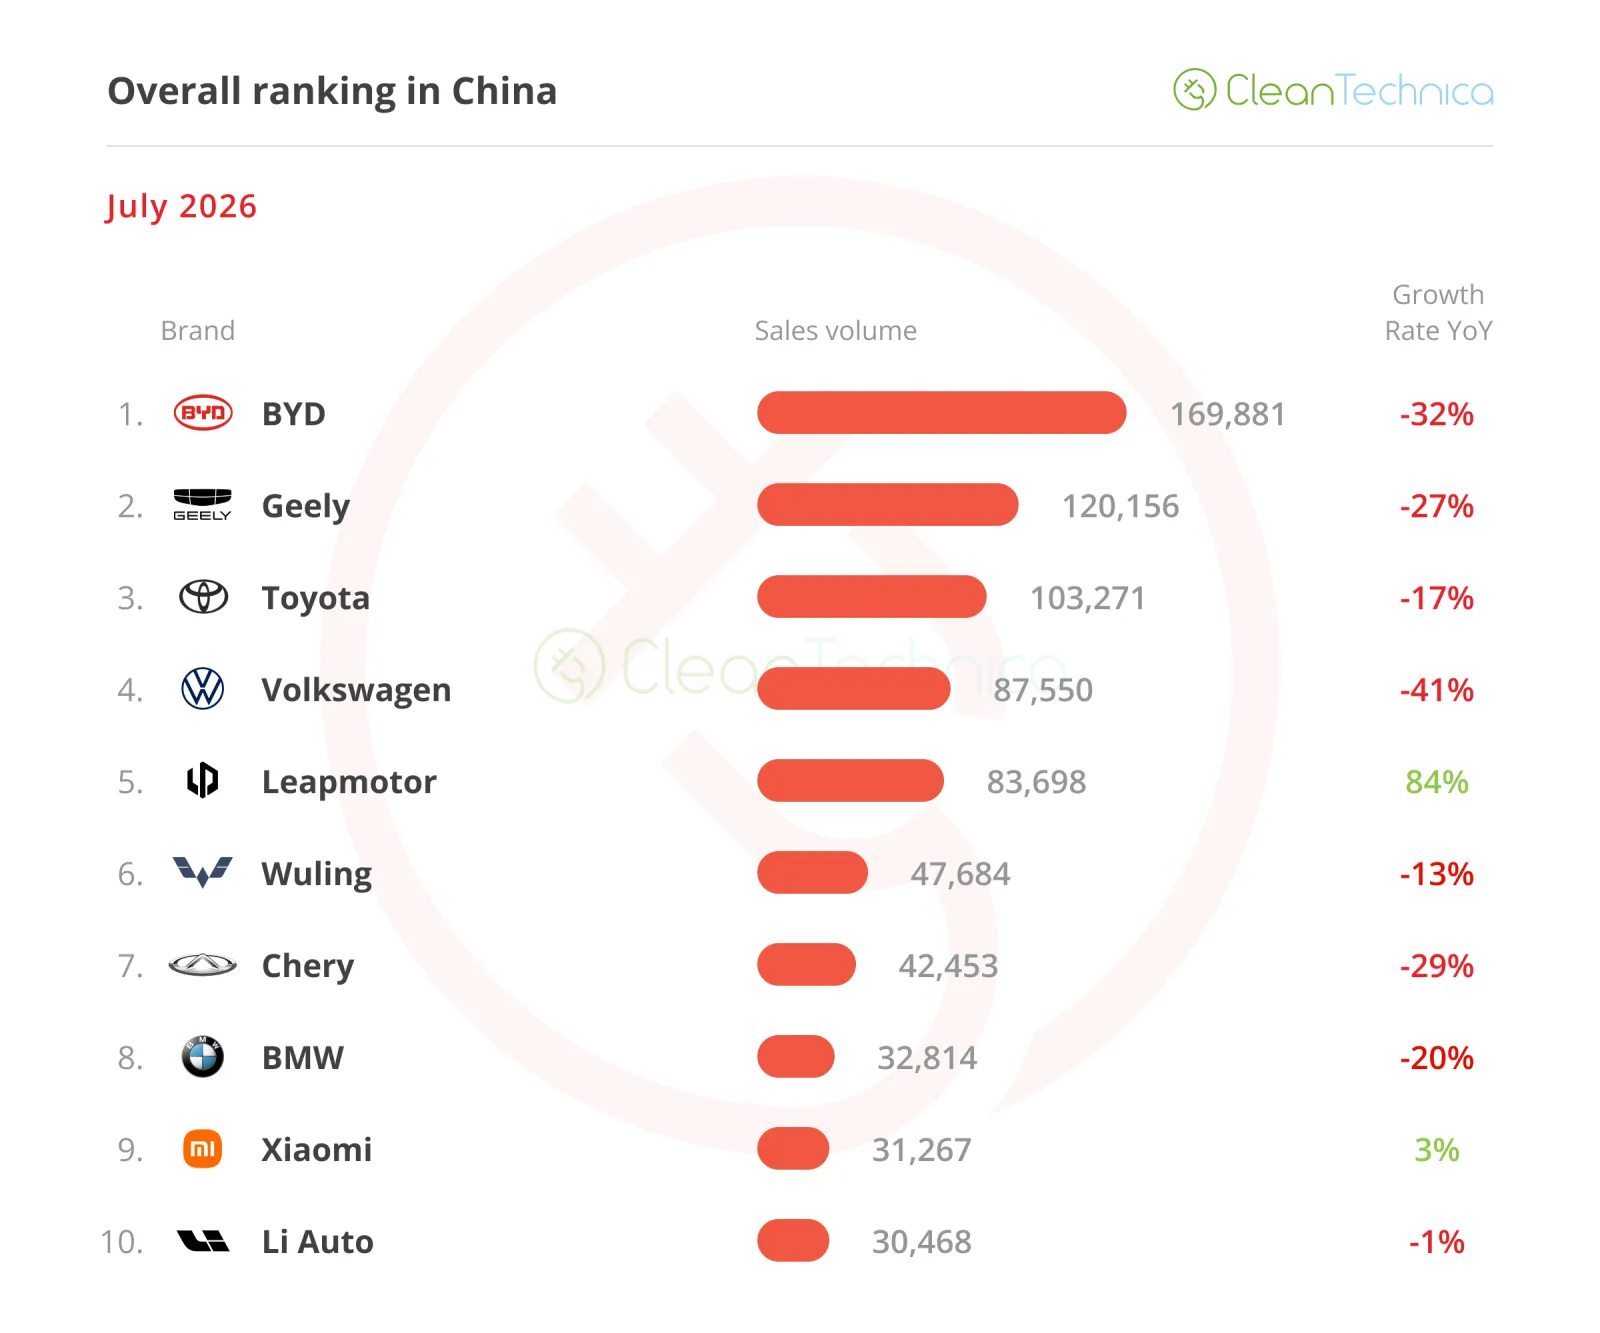
Betrachtet man die Gesamtrangliste der Hersteller, herrscht überwiegend Rote Zonen. Alle verlieren an Verkäufen – und das in großem Umfang. Toyotas Rückgang von 17 % könnte als Erfolg angesehen werden, wenn man den 32 %-Rückgang von BYD, den 27 %-Rückgang von Geely sowie den katastrophalen 41%-Rückgang des einst mächtigen Volkswagen betrachtet, der nun nur noch auf dem vierten Platz liegt.
Wenn also die großen Player an Boden verlieren, wer gewinnt dann?
Antwort: Start-ups. Insbesondere Leapmotor. Das Startup aus Hangzhou verzeichnete einen erstaunlichen Jahreszuwachs von 84 % und erreichte 83.698 Neuzulassungen, was am Monatsende bedeutet, dass es weniger als 4.000 Einheiten hinter Volkswagen lag…
Durch die Einführung zahlreicher neuer Modelle (A10 und D19 in Produktion, neue Modelle A05, D99 usw.) ist mit weiter steigenden Verkäufen zu rechnen. Dadurch sind nicht nur die Positionen von VW und Toyota gefährdet, da sie sich an die neuen Marktbedingungen anpassen müssen, sondern sogar das einflussreiche Geely könnte von Leapmotor bedroht werden.
Ich meine, es reicht schon aus, wenn LP mit den Modellen A10 und A05 anfängt, relevante Verkäufe vom Geely Xingyuan abzuziehen, und schon könnte Geely seine Silbermedaille verlieren – an Leapmotor …
Schauen wir uns die Positionen unter den Top 10 an: Weitere Marken verzeichnen steigende Verkäufe, wie zum Beispiel Zeekr auf Platz 16. Geelys Premium-Sparte verzeichnete ein Wachstum von 75 % im Jahresvergleich und erreichte 26.000 verkaufte Einheiten. Auf Platz 12 finden wir eine weitere Premium-Marke – diesmal BYDs Fang Cheng Bao – mit einem Anstieg von 109 % im Jahresvergleich auf 29.000 Einheiten. Qiyuan/Nevo liegt hingegen auf Platz 14 mit 28.000 verkauften Einheiten, was einem Zuwachs von 108 % im Vergleich zum gleichen Zeitraum des Jahres 2025 entspricht.
Andererseits gibt es viele ausländische Hersteller in einer sehr schlechten Lage – am überraschendsten ist dabei Honda, das im Juli nur auf Platz 18 lag und seine Verkäufe im Jahresvergleich um 44 % auf 25.000 Einheiten einbüßte – das sind nur ein Viertel der Verkäufe des Erzrivalen Toyota im selben Monat.
Dann gibt es noch General Motors. Nachdem bestätigt wurde, dass Chevrolet China verlässt, befindet sich auch Buick in einer schwierigen Lage – seine Verkäufe sanken im Juli im Jahresvergleich um 37 % auf etwa 23.000 Einheiten.
Aber viele weitere Marken sind ebenfalls auf dem Weg nach draußen. Im Juli verkaufte Ford nur 3.800 Einheiten, was einem Rückgang von 61 % im Jahresvergleich entspricht. Im gleichen Zeitraum verkaufte Lincoln 1.500 Einheiten, was einem Rückgang von 49 % im Jahresvergleich entspricht, während sowohl Peugeot als auch Citroën weniger als 1.000 Einheiten verkauften – etwa die Hälfte dessen, was sie vor einem Jahr verkauft hatten.
Kurz gesagt: Der chinesische Automarkt ist derzeit ein Markt mit zwei unterschiedlichen Szenarien – einem schrumpfenden Markt für Verbrennungsmotoren, in dem ausländische Hersteller weiterhin die Mehrheit halten, und einem zunehmend wichtigeren Elektrofahrzeugmarkt, auf dem lokale Marken die Vorherrschaft haben.
Betrachtet man die Rangliste der Automarken, gibt es viele Neuigkeiten. Der Spitzenreiter BYD behält seine Führungsposition (17,1 %), während der Zweitplatzierte Geely weiter an Boden verliert (7,2 %, nach 7,4 % zuvor).
Das bedeutet, dass Leapmotor mit einem Anstieg von 6,1 Prozent (plus 0,6 Prozent) nun weniger als 1 Prozent hinter Geely liegt – es wird also nicht überraschen, wenn die Startup-Marke in ein paar Monaten zum neuen Silbermedaillengewinner wird.
In der Zwischenzeit Tesla (4,7 Prozent, minus 0,4 Prozent)
kam nur knapp
bei Rang 4 aus, wobei Wuling mit 4,7 Prozent bedrohlich im Rückspiegel zu sehen ist. Dennoch wird Tesla voraussichtlich den 4. Platz halten, da der Höchstwert im September ihm helfen sollte, Abstand zu Wuling zu gewinnen.
#6 Li Auto (4,1 Prozent) und #7 Xiaomi liegen weiterhin weit hinter dem Modell von SAIC – daher sollten die Top 5 in den kommenden Monaten unverändert bleiben.
Was OEMs, Automobilgruppen und Allianzen betrifft, führt BYD mit einem Marktanteil von 21,4 Prozent, was im Juli um 0,3 Prozent gestiegen ist. Der Marktführer profitiert vom anhaltenden Erfolg von Fang Cheng Bao sowie von einem starken Monat für Denza.
In der Zwischenzeit verlor Geely, das auf Platz 2 liegt, 0,2 Prozent Marktanteil und fiel auf 12,1 Prozent, behielt aber weiterhin den zweiten Platz.
SAIC auf Platz 3 verlor aufgrund eines schwachen Monats bei Wuling 8,1 Prozent und blieb dennoch auf dem letzten Platz des Podiums, während Changan auf Platz 4 stabil bei 6,7 Prozent (ein Rückgang von 0,1 Prozent) bleibt.
Trotzdem könnte Leapmotor auf Platz 5 (6,1 Prozent, ein Anstieg von 0,6 Prozent) bald eine Bedrohung für Changan auf Platz 4 – und vielleicht sogar später im Jahr für SAIC auf Platz 3 – darstellen.
Dank eines fokussierten, zugleich umfassenden Modellportfolios, das alles von Stadtautos bis zu Full-Size-Fahrzeugen abdeckt, ohne in die komplizierten Strukturen von BYD zu verfallen – bei dem es für eine einzige Kategorie mehrere Modelle gibt (Beispiel: Mittelklasse-Sedan BEV-Kategorie: BYD e7, Qin L EV, Seal 06 EV, Seal) – wird Leapmotor zu einem ernsthaften Wettbewerber.
Bei diesem Tempo wäre ich nicht überrascht, wenn Leapmotor in ein paar Jahren (2030?) zu einem größeren Automobilhersteller als Tesla wird … weltweit.