
Der Smartphone-Moment in der Busbranche
Unterstützt von Autonomous Systems
Der nächste Stadtbus ist ein Smartbus. Europäische Hersteller sind am besten geeignet, ihn zu definieren.
Ein Hügel außerhalb von Siegen
Am 18. März 1895 um 6:25 Uhr morgens wurde die welt erste Motorbuslinie zwischen Siegen, Netphen und Deuz eröffnet. Das Fahrzeug war ein Benz Landauer. Es hatte acht Sitze, einen Einzylindermotor mit fünf Pferdestärken und vor sich fünfzehn Kilometer schlechter Straßen. Auf dem steilsten Hügel mussten die Passagiere aussteigen und schieben. Der Motor fiel oft aus, weshalb ein Mechaniker jedes Mal mit Ersatzteilen aus Mannheim kam.
So erfand Europa den Bus. Alles begann auf einer ruhigen Provinzstraße mit den geringsten Anforderungen, und erst später erreichte er die Städte, nachdem das Fahrzeug das Recht darauf erworben hatte. Ein Jahrhundert europäischer Führung entstand aus dieser einen Gewohnheit: Den Schritt tun, der heute funktioniert, daraus lernen und ihn für den nächsten Schritt nutzen. Europa braucht das wieder.
Europa baute den Markt auf. Schauen Sie sich nun an, wer ihn versorgt.
Fangen wir mit den guten Nachrichten an. Im ersten Halbjahr 2026 registrierte Europa 8.141 batterieelektrische Busse – das sind 49 Prozent mehr als im gleichen Zeitraum des Vorjahres. Schon nach sechs Monaten erreichte Europa fast 69 Prozent des Gesamtbestands von 2025. Batterieelektrische Fahrzeuge machen mittlerweile 61,2 Prozent des europäischen Stadtbusmarktes aus. Im Jahr 2015 lag die Gesamtzahl für das ganze Jahr bei 101 Fahrzeugen.
Dieses Wachstum wurde absichtlich gefördert. Europäische Städte legten die Ziele fest. Europäisches Steuergeld übernahm das Risiko. Europäische Hersteller kümmerten sich um die Herausforderungen bei der Umstellung auf ein komplettes Antriebssystem. Der Markt existiert, weil Europa ihn geschaffen hat.
Betrachten wir nun denselben Markt aus einer anderen Perspektive.
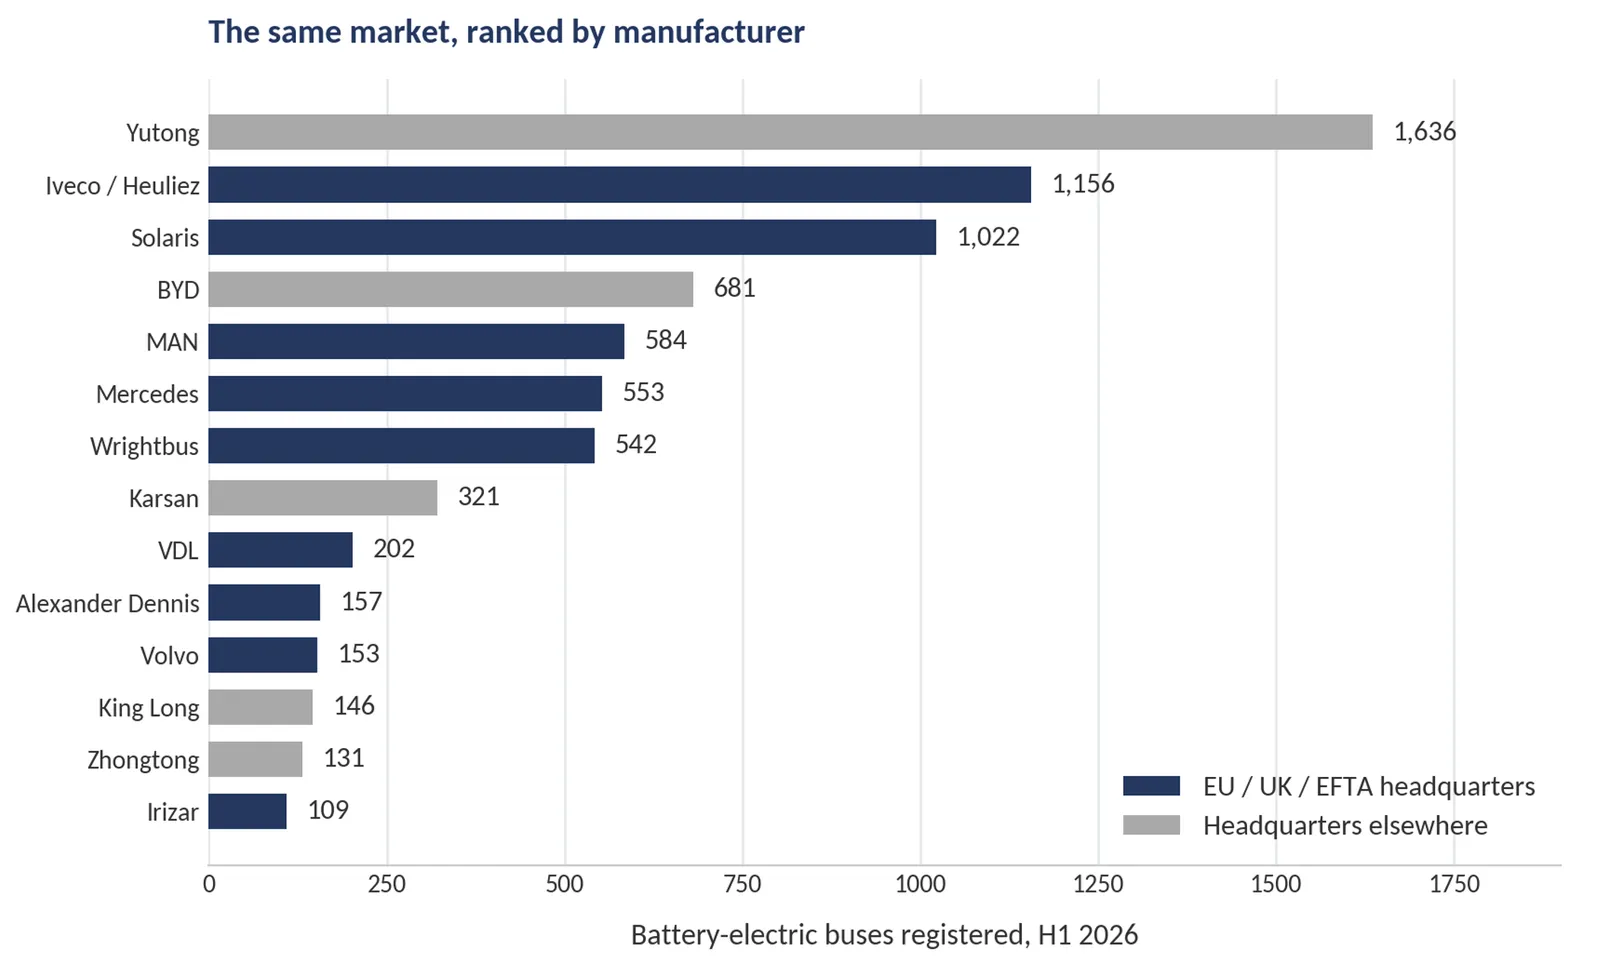
Mehrere europäische Hersteller schneiden gut ab. Iveco belegt den zweiten Platz. Solaris registrierte in den ersten sechs Monaten des Jahres 2026 mehr elektrische Busse als im gesamten Jahr 2025 und führt den europäischen Wasserstoffsektor mit großem Vorsprung an.
Gleichzeitig ist Yutong bereits zum zweiten Jahr in Folge der größte Lieferant von Elektrobussen nach Europa. Sein Anteil stieg von 14,0 % im Jahr 2024 auf 15,5 % im Jahr 2025 und betrug in der ersten Hälfte von 2026 etwa einen Bus aus fünf. Yutong verfolgt in einem Markt, der genau das belohnt, eine sehr erfolgreiche Strategie zur Kostenführerschaft.
Der Druck auf europäische Hersteller ist real. In Kontinentaleuropa sank der Anteil der EU-Hersteller bei der Registrierung von Elektrostadtbussen von 80 % im Jahr 2018 auf 64 % im Jahr 2025. Im gleichen Zeitraum stieg der Anteil chinesischer Hersteller von 20 % auf 31 %.
Der Markt wuchs schnell – Europas Anteil daran hielt nicht Schritt.
Was in der Telefonindustrie geschah
Gegen das Jahr 2000 war Nokia der größte Telefonhersteller der Welt. Europa hatte außerdem die Richtlinien vorgegeben: GSM, das im 19. Jahrhundert in Europa entwickelte Mobilfunkstandard, den der größte Teil der Welt anschließend übernahm. Mit Nokia unter dessen eigenen Bedingungen zu konkurrieren, galt als nahezu hoffnungslos. Auf dem Höhepunkt kontrollierte Nokia rund 40 Prozent des weltweiten Mobilfunkmarktes. Alles, was ein Marktführer benötigt, hatte Nokia.
Dann definierte Apple die Kategorie neu und der Smartphone wurde geboren. Das iPhone kam 2007 auf den Markt und kostete mehr als ein Nokia-Telefon. Es handelte sich um ein anderes Produkt – einen Taschenrechner, der zufällig auch Anrufe tätigen konnte. Die Kunden hörten auf, Telefone zu kaufen, und begannen stattdessen etwas anderes zu erwerben. Nokias Vorteile in Bezug auf Produktionsvolumen und Kosten boten keinen Schutz mehr. Sechs Jahre später verkaufte Nokia sein Handygeschäft an Microsoft für 5,44 Milliarden Euro – das waren etwa 2 Prozent des Unternehmenswertes auf seinem Höhepunkt.
Nokia hatte den Vorteil durch große Stückzahlen und niedrige Kosten. Beides half nicht, als sich die Kategorie änderte.
Jetzt auf Busse übertragen
In der Kategorie der Elektrobusse sind die Marktführer bereits klar definiert. Yutong führt seit zwei Jahren in der europäischen Rangliste, lieferte 2025 weltweit 49.518 Busse aus und hält etwa ein Drittel des chinesischen Marktes. Genau diese Größenordnung entscheidet über einen Preiskrieg.
Das ist Nokias Position – und sie ist stark. Der Wettbewerb nach den eigenen Regeln dieser Kategorie – Einzelpreis, Stückzahl, Kosten pro Kilometer – begünstigt denjenigen, der bereits am größten ist. Europa folgt derzeit diesen Regeln und wird die größten Bushersteller der Welt bei Standardprodukten nicht übertreffen können.
Es gibt jedoch eine weitere Möglichkeit. Europa kann definieren, was ein Stadtbus ist. Der neue Bus hat bereits einen Namen: der Smartbus – ein selbstfahrender Bus.
Warum der Smartbus eine andere Art von Wettbewerb ist
Die Elektrifizierung bedeutete einen Wechsel der Komponenten: Eine Batterie statt eines Tanks, ein Motor statt eines Motors, ein Ladegerät statt einer Pumpe. Solche Komponenten können gekauft, eingebaut und zu Waren gemacht werden. Sobald jeder dieselben Komponenten kaufen kann, ist der Gewinner derjenige, der sie am günstigsten und in größter Stückzahl zusammenbaut. So ist es auch geschehen.
Ein Smartbus bedeutet hingegen einen Systemwechsel. Das Fahrzeug ist der einfachere Teil. Was man tatsächlich verkaufen muss, sind Beweise: klare Nachweise dafür, dass ein dreizehn Tonnen schweres Fahrzeug unter Softwaresteuerung sich in einem definierten Raum ordnungsgemäß verhält, sowie eine verantwortliche Partei, die eingreift, wenn das nicht der Fall ist. Solche Beweise müssen über Jahre hinweg entwickelt, eingesetzt, gemessen und verteidigt werden.
Nichts davon muss erfunden werden. Europa hat bereits die Regeln festgelegt, und ein Smartbus bewegt sich entsprechend voran.
In der Depots, auf privatem Gelände, kann ein Fahrzeug gemäß der Maschinenverordnung ohne Typzulassung für öffentliche Straßen auf den Markt kommen. Auf öffentlichen Straßen gilt die reguläre Fahrzeugroute: Typzulassung nach der Verordnung (EU) 2018/858 sowie der Allgemeinen Sicherheitsverordnung (EU) 2019/2144, wobei das Antriebssystem nach der Durchführungsverordnung (EU) 2022/1426 zugelassen werden muss. ISO 22737, der Standard für das automatisierte Fahren bei niedrigen Geschwindigkeiten, umfasst die Technologie selbst.
Hinter all diesen Regeln stehen vier Fragen, die jeder Betreiber einem Anbieter für Fahrzeugautonomie stellen sollte:
Wer ist verantwortlich, wenn das Fahrzeug unerwartetes Verhalten zeigt?
Wo werden die Betriebsdaten gespeichert, und wer hat Zugang dazu?
Wer kann das Fahrzeug anhalten, von wo aus und wie schnell?
Kann all das einem Prüfer gezeigt werden?
Wenn das Produkt der Beweis ist, wird die regulatorische Relevanz zum Produkt selbst. Es ist weitaus einfacher, diese Fragen in einer vor dem Ausschreibungsverfahren verfassten Spezifikation zu beantworten als in einer danach herausgegebenen Erklärung. Ein Kriterium schützt einen Betreiber sowie den Lieferanten, der es erfüllen kann, weitaus länger als ein Preis.
Gibt es den Smartbus wirklich?
Wenn Menschen das Wort Autonomie hören, stellen sie sich einen fahrerlosen Bus im Verkehr vor. Genau dieses Bild ist der Grund, warum diese Chance noch besteht.
Autonome Busse werden in Europa bereits seit über einem Jahrzehnt vorgeführt. Jeder, der diese Demonstrationen gesehen hat, stellt eine berechtigte Frage: Ist der Smartbus eine echte kommerzielle Chance oder nur ein weiteres Pilotprojekt? Die Antwort hängt vollständig davon ab, wo der Bus fährt.
Der Betrieb eines Smartbusses auf einer öffentlichen Straße ist tatsächlich sehr schwierig. Die Herausforderungen liegen in der Physik sowie in den Haftungsfragen. Bei Geschwindigkeiten von bis zu 50 km/h, wenn Passagiere stehen, hat das Fahrzeug bei Problemen nur sehr wenige sichere Optionen. Starkes Bremsen ist oft die falsche Lösung. Deshalb bleibt ein Sicherheitsfahrer an Bord, wodurch die Verantwortung auf diese Person übergeht. Das ist zwar gute Ingenieurskunst, aber aus wirtschaftlicher Sicht äußerst nachteilig. Man zahlt gleichzeitig für einen Fahrer und für die Technologie.
Ein Bus mit Sicherheitsfahrer ist nicht autonom – er ist einfach nur ein teurere Bus.
MANs MINGA-Projekt in München zeigt dieselbe ingenieurtechnische Realität. Ein Konsortium aus 16 Partnern unter der Leitung der Stadt München hat einen Lion’s City 12 E automatisiert. Der Münchner Betreiber MVG plant, diesen Herbst mit einem Pilotbetrieb zu beginnen, bei dem eine geschlossene Gruppe von Testnutzern sowie ein Sicherheitsfahrer an Bord sind. MAN beabsichtigt, innerhalb des nächsten Jahrzehnts einen vollautomatisierten Bus der Stufe 4 auf den Markt zu bringen. Das ist ein kompetenter Konzern, der eine fundierte ingenieurtechnische Entscheidung trifft – auf einer öffentlichen Straße dauert es schließlich Jahre, bis ausreichende Beweise und Genehmigungen vorliegen.
Die gleiche Technologie, die für Depots vorgesehen ist, muss nicht warten. Es handelt sich dabei um Autonomie vorrangig im Depot: Man beginnt dort, wo die Geschwindigkeit gering ist, der Standort privat ist und bereits ein wirtschaftlicher Nutzen gegeben ist.
Im Depot funktionieren die Zahlen bereits
Ändern Sie drei Dinge, und das gesamte Problem ändert sich mit ihnen. Reduzieren Sie die Geschwindigkeit auf 10 km/h. Nehmen Sie die Passagiere heraus. Stellen Sie einen Zaun um den Bereich.
In einem Depot werden Situationen, die auf öffentlichen Straßen kritisch sind, handhabbar. Das Fahrzeug hat Zeit und Puffer. Der Betriebsbereich ist definiert, kartiert und privat. Die Strecke zur Einsatzstelle ist kurz, denn ein privater Standort unterliegt anderen Vorschriften als eine öffentliche Straße. Alles, was die Straßenautonomie zu einer Frage für 2030 macht, macht die Depotautonomie zu einer Frage für 2026.
Auch für das Depot gibt es bereits einen wirtschaftlichen Grund.
In europäischen Depots, in denen Betriebsbewertungen durchgeführt wurden (mehr dazu hier → Smart Depot 2026 Report), dauert das manuelle Schieben der Fahrzeuge – Parken, Annähern an Lader, Positionierung für die Reinigung, Vorbereitung auf Abfahrt – je nach Anlageaufbau, Fahrzeugbestand und Schichtorganisation zwischen 10 und mehr als 35 Minuten pro Fahrzeug pro Tag. Bei MZA Warsaw betrug die Dauer 35 Minuten, und allein die eingesparte Fahrerzeit wurde über einen zwölfjährigen Lebenszyklus auf mehr als 88.000 Euro pro Fahrzeug geschätzt.
In einer Depots mit 100 Bussen entsprechen bereits 25 Minuten pro Fahrzeug fast 42 Fahrerstunden pro Tag. Über ein Jahr gesehen sind das etwa 15.000 Stunden – was neun bis elf Vollzeitfahrer erfordert, wenn Urlaubs- und Krankheitszeiten berücksichtigt werden. Solche Stellen existieren bereits heute, und die Fahrer verbringen ihre Zeit damit, Busse innerhalb eines Zauns zu bewegen.
Vergleicht man das mit dem Fahrermangel, den alle europäischen Betreiber haben, wird deutlich: Mehr als 40 Prozent der Bus- und Reisebusfahrer in Europa sind über 55 Jahre alt, und weniger als 3 Prozent sind unter 25. Die Pensionierungen sind bereits geplant. In jeder Vorstellung der nächsten Dekade wird es im europäischen öffentlichen Verkehr an Fahrern mangeln. Die einzige verbleibende Möglichkeit ist zu bestimmen, womit diese Fahrer ihre Zeit verbringen.
Ein Smartbus ist dasselbe Fahrzeug, das der Betreiber bereits ausgewählt hat, und ist mit einem autonomen Fahrsystem ausgestattet, das innerhalb des Depots unter ferngesteuertem Überwachungssystem funktioniert und außerhalb davon abgeschaltet wird. Kein neues Depot. Keine neue Infrastruktur. Der regulatorische Weg ist innerhalb des Depots kürzer, und jeder Schritt liefert den Nachweis, der den nächsten rechtfertigt.
Es handelt sich dabei um eine Evolution statt einer Revolution – das ist die einzige Geschwindigkeit, die öffentliche Beschaffungen verkraften können. Ein Betreiber kann mit einem Bus anfangen, um die Machbarkeit zu beweisen, mit zehn Bussen, um zu zeigen, dass sich das Konzept skalieren lässt, und mit hundert Bussen im Rahmen der Flottenerneuerung.
Betreiber befinden sich bereits auf diesem Weg. Bewertungen von Depots wurden mit MZA Warsaw, TMB Barcelona, Bernmobil und anderen durchgeführt, um festzulegen, wie die Autonomie den Betrieb in Depots und Flotten verändern würde sowie wo sie den Anforderungen an Gesundheit und Sicherheit entspricht. PKM Gliwice ist noch einen Schritt weiter gegangen und hat eine technische Validierung in seinem eigenen Depot durchgeführt.
In Bern, im Depot Eigerplatz von Bernmobil – einem vollständig abgeschlossenen Mehrfachstockwerksgelände im Stadtzentrum, in dem täglich 12- und 18-Meter-Busse in enge Parkplätze einparken – wurde die Bereitschaft für Smartbus-Technologien geprüft. Laut der Bewertung liegt die Amortisationszeit bei etwa 4,9 Jahren für eine Flotte von 100 Bussen; jährlich werden schätzungsweise mehr als 9.000 Fahrerstunden eingespart, was über fünf Vollzeitstellen entspricht. Zudem wurde festgestellt, dass aufgrund der Privatbesitzstruktur keine Homologierung für autonome Manöver auf öffentlichen Straßen erforderlich ist.
Welche Auswirkungen hat das auf das Geschäft europäischer OEMs?
Der wirtschaftliche Aspekt bezieht sich auf Gewinnmargen und Wettbewerbsposition. Europäische Bushersteller haben bereits zuvor für Innovationen bezahlt, die sich nicht industrialisieren ließen – solche Projekte endeten meist schlecht. Der Argumentationsgrund hier ist enger gefasst, aber stärker als reine Begeisterung.
Das verändert das, was man verkauft. Ein herkömmlicher Stadtbus wird bei einer Ausschreibung anhand von Preis und Spezifikationen verglichen. Ein Smartbus ist ein Fahrzeug zusammen mit einem System, das vor der Lieferung integriert und zertifiziert werden muss sowie anschließend solange überwacht und aktualisiert wird, wie der Bus im Einsatz ist. Sein Sicherheitsnachweis muss während des gesamten Lebenszyklus des Fahrzeugs gültig bleiben. Eine Angebotsunterlage für einen Smartbus muss daher zeigen, wie das System während dieses gesamten Lebenszyklus unterstützt wird.
Das verändert die Marge. Ein gewöhnlicher Bus wird nach dem günstigsten vergleichbaren Bus in der Ausschreibung bewertet. Ein Smartbus ist ein anderes Produkt und erzielt daher einen anderen Preis. Differenzierung ist der einzige zuverlässige Weg, in einem marktgetriebenen Umfeld mit Preisdruck eine Marge zu sichern.
Das verändert die Art und Weise, wie Ausschreibungen entschieden werden. Sobald ein Anbieter die Bereitschaft für Depothautonomie in die Spezifikationen aufnimmt – Funktionalitäten wie Steuerung per Kabel, definierte Schnittstellen, nachgewiesene Sicherheitsmerkmale sowie EU-konforme Datenspeicherung – entscheidet der Preis nicht mehr allein über das Ergebnis. Anbieter, die darauf antworten können, bleiben im Wettbewerb; diejenigen, die es nicht können, werden aussortiert.
Das kann bereits jetzt beginnen. Dadurch unterscheidet sich der Smartbus von allen anderen Konzepten für die Mobilität der Zukunft. Er funktioniert innerhalb des geltenden Rechts und der heutigen Technologie. Schon ab dem ersten Betriebstag fließt die eingesparte Fahrerzeit wieder in den regulären Betrieb zurück.
Zwei Vorschläge der EU könnten europäischen Busherstellern helfen. Der Industrial Accelerator Act, der im März 2026 vorgestellt wurde, würde vorschreiben, dass elektrische Fahrzeuge für den öffentlichen Einsatz in der EU montiert werden müssen, wobei mindestens 70 % der Komponenten außerhalb der Batterie aus der EU stammen müssen. Der Public Procurement Act, der am 9. September 2026 von der Kommission verabschiedet wurde, würde das beste Preis-Leistungs-Verhältnis zum Standard für die Vergabe von Aufträgen machen und es öffentlichen Käufern ermöglichen, europäische Angebote vorzuziehen. Beide sind noch Vorschläge und werden im Verhandlungsprozess geändert. Im September veröffentlichten Solaris, HESS und VDL ein gemeinsames White Paper, in dem sie nach europäischen Inhaltsvorgaben und qualitätsbasierten Vergabekriterien rufen sowie die Frage aufwerfen, wer die Kontrolle über Fahrzeugdaten hat. Politische Maßnahmen können die Chancen für europäische Produkte verbessern. Der smartbus ist eines dieser Produkte.
Warum tun dann die Marktführer das nicht zuerst?
Sie tun das bereits. Yutong demonstriert seit Jahren unbemannte Terminalbetriebsabläufe. An seinem Standort in Zhengzhou positionieren sich autonome Busse zum Aufladen des Pantographen und parken anschließend selbstständig. In Jinan parkt ein selbstfahrender Bus an einem Lader, wo ein Roboterarm ihn in etwa vierzig Sekunden anschließt. China verfügt über eine weitaus größere Anzahl an inländischen Depots, aus denen es lernen kann, und lernt dabei schnell.
Die entscheidende Frage in Europa ist eine andere. Ein europäischer Betreiber kann die Autonomie der Depots nicht allein aufgrund der Betriebszeiten erwerben. Er muss etwas kaufen, das er vor seinen eigenen Behörden verteidigen kann:
Einen Zulassungsweg über die europäische Konformitätsbewertung, untermauert durch dokumentierte Belege.
Betriebsdaten, die gemäß europäischem Recht dort aufbewahrt werden, wo der Betreiber darauf verweisen kann.
Eine haftungsbewusste Partei innerhalb des europäischen Rechtssystems, falls das Fahrzeug unerwartetes Verhalten zeigt.
Beweise in einer Form, die von europäischen Prüfern und Regulierungsbehörden akzeptiert wird.
Beweise, die in einem Lager in Zhengzhou gesammelt werden, sind für europäische Behörden nicht übertragbar. Deshalb stellt die Möglichkeit für europäische Hersteller einen Vorteil in Bezug auf Regulierungen und Rechenschaftspflichten dar und nicht einen technologischen. Ein Sicherheitsnachweis, der innerhalb des europäischen Systems erstellt wird und bei dem der Betreiber nachweisen kann, die Kontrolle über seine eigene Flotte zu haben, kann nicht von außen importiert werden.
Europas nächste Champions
Europa eröffnete die erste Buslinie auf einer schlechten Straße außerhalb von Siegen mit einem Fahrzeug, das den Hügel nicht bewältigen konnte. Europa definierte den modernen Niederflurbus und legte Fahrzeugemissionsstandards fest, die von anderen Märkten übernommen wurden. Die Ingenieurskunst war schon immer hier vorhanden.
Europa sollte die nächste Transformation definieren. Der Bus, den Europa im Jahr 2035 verkauft, sollte ein anderer Bus sein: einer, der sich selbst bewegt, aufzeichnet, was er getan hat, und dafür zur Rechenschaft gezogen werden kann.
Der andere Bus ist der Smartbus. Und er beginnt dort, wo der erste begann: an einem kleinen Ort, bei geringer Geschwindigkeit, Schritt für Schritt.
Die Zukunft fährt nicht mit einem gewöhnlichen Bus.
Quellen und Anmerkungen
- Weißbuch der europäischen Bushersteller (HESS, Solaris, VDL), September 2026
- Marktdaten: DVV Media Group, European Bus Data (Bericht Q2 2026 sowie Jahresbericht 2025), wie von Sustainable Bus berichtet. Busse mit einer zulässigen Gesamtmasse von über 8 t, ohne Straßenbahnen; EU27 plus UK, Island, Norwegen und Schweiz.
