
Prognose für die Gewinnentwicklung von Tesla (TSLA) im 3. Quartal 2026: stabile Umsätze, sinkende Gewinne
Tesla wird morgen, am 21. Oktober, nach Schließung des Marktes, die Finanzergebnisse für das dritte Quartal 2026 veröffentlichen. Die Ergebniskonferenz folgt um 17:30 Uhr ET.
Wall Street erwartet, dass der Umsatz unverändert bleibt und der Gewinn pro Aktie im Vergleich zum Vorjahr um 10 Prozent sinkt, obwohl Tesla bereits mit mehr als 24.000 Fahrzeugen die eigene Lieferprognose übertroffen hat.
Tesla-Lieferungen und Energiedeckung im Q3 2026
Wir haben bereits die Zahlen zum Absatzvolumen. Tesla lieferte im dritten Quartal 486.532 Fahrzeuge aus, was einem Rückgang von 2,1 Prozent gegenüber dem Rekordwert von 497.099 Fahrzeugen im Q3 2025 entspricht, aber immer noch deutlich über der von 24 Analysten geschätzten Zahl von 461.974 Fahrzeugen liegt.
In diesem Quartal wurden nur 464.391 Fahrzeuge hergestellt. Tesla lieferte somit 22.141 mehr Autos aus, als es produziert hatte – bereits das zweite Quartal in Folge, in dem das Unternehmen sein Lager abbaut, nachdem es im Q1 etwa 50.000 überzählige Fahrzeuge hergestellt hatte.
Tesla bleibt weiterhin ein Unternehmen, das hauptsächlich zwei Fahrzeugmodelle anbietet. Model 3 und Model Y machten 478.237 der ausgelieferten Fahrzeuge aus, während die „anderen Modelle“ (Cybertruck, Semi sowie die verbleibenden Exemplare von Model S und X) im Vergleich zum Vorjahr um 48 % auf 8.295 Stück zurückgingen.
Der Energiespeicherbereich war die Schwachstelle. Tesla setzte 13,7 GWh ein, was einem Anstieg von 9,6 % gegenüber den 12,5 GWh im Vorjahr entspricht – doch das liegt weit unter den von Analysten erwarteten etwa 15,9 GWh und auch unter dem Rekordwert von 14,2 GWh, den das Unternehmen im Q4 2025 erreicht hatte.
Einnahmen von Tesla im Q3 2026
Der Konsens an der Wall Street geht von Einnahmen in Höhe von 28,06 Milliarden Dollar aus, wobei die Schätzungen von Estimize etwas optimistischer mit 28,36 Milliarden Dollar liegen. In jedem Fall bleibt dies auf dem Niveau der von Tesla im Q3 2025 gemeldeten 28,1 Milliarden Dollar. Die Schätzungen an der Wall Street reichen von 25,1 Milliarden bis 30,6 Milliarden Dollar.
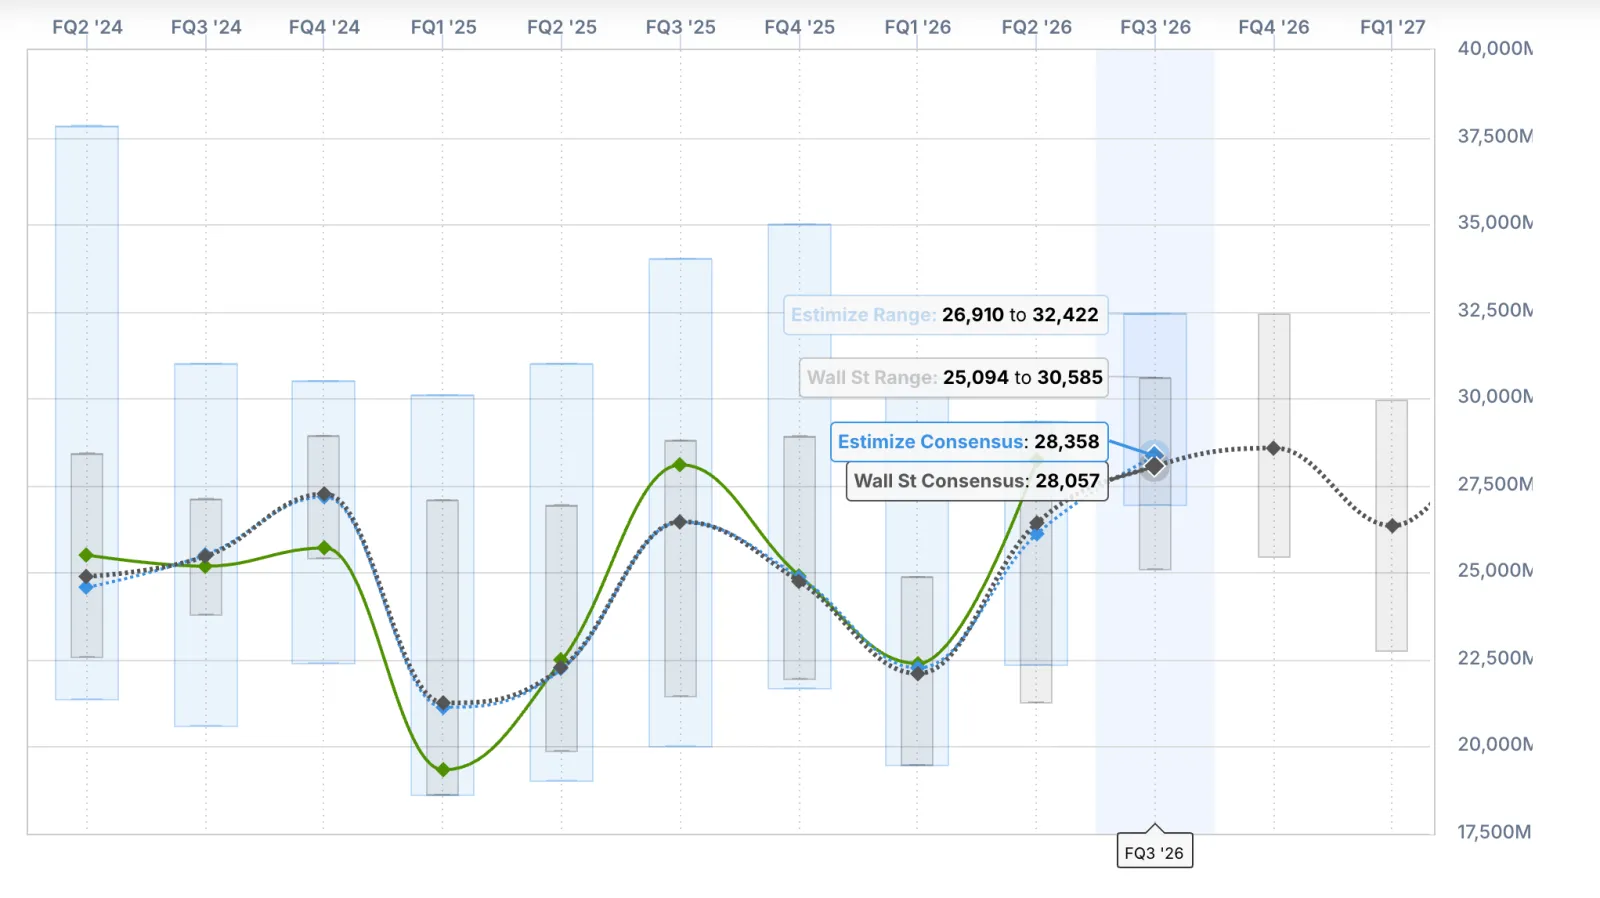
Ein konstantes Niveau ist nicht so schlimm, wie es klingt. Das Q3 2025 wurde durch US-Käufer in die Höhe getrieben, die versuchten, vor Ablauf des föderalen Steuergutschrifs von 7.500 Dollar am 30. September 2025 dieses zu erhalten; daher wären gleichbleibende Einnahmen ohne dieses Gutschrift ein solides Ergebnis.
Aber schauen Sie sich das zeitliche Bild an. Tesla erzielte im Q2 2026 Einnahmen in Höhe von 28,24 Milliarden Dollar bei 480.126 Auslieferungen und einer Speicherkapazität von 13,5 GWh. Im Q3 waren sowohl die Auslieferungen als auch die Speicherkapazität höher, doch Wall Street prognostiziert etwas geringere Einnahmen – Estimize schätzt lediglich einen Zuwachs von etwa 120 Millionen Dollar, was darauf hindeutet, dass in beiden Prognosen niedrigere Durchschnittsverkaufspreise berücksichtigt werden.
Teslas Gewinne im Q3 2026
Analysten erwarten einen non-GAAP-Ertrag pro Aktie von 0,45 Dollar, was einem Rückgang um 10 Prozent gegenüber 0,50 Dollar im Q3 2025 entspricht. Der Konsens bei Estimize liegt etwas höher bei 0,48 Dollar, während die Schätzungen von Wall Street zwischen 0,30 und 0,70 Dollar liegen.
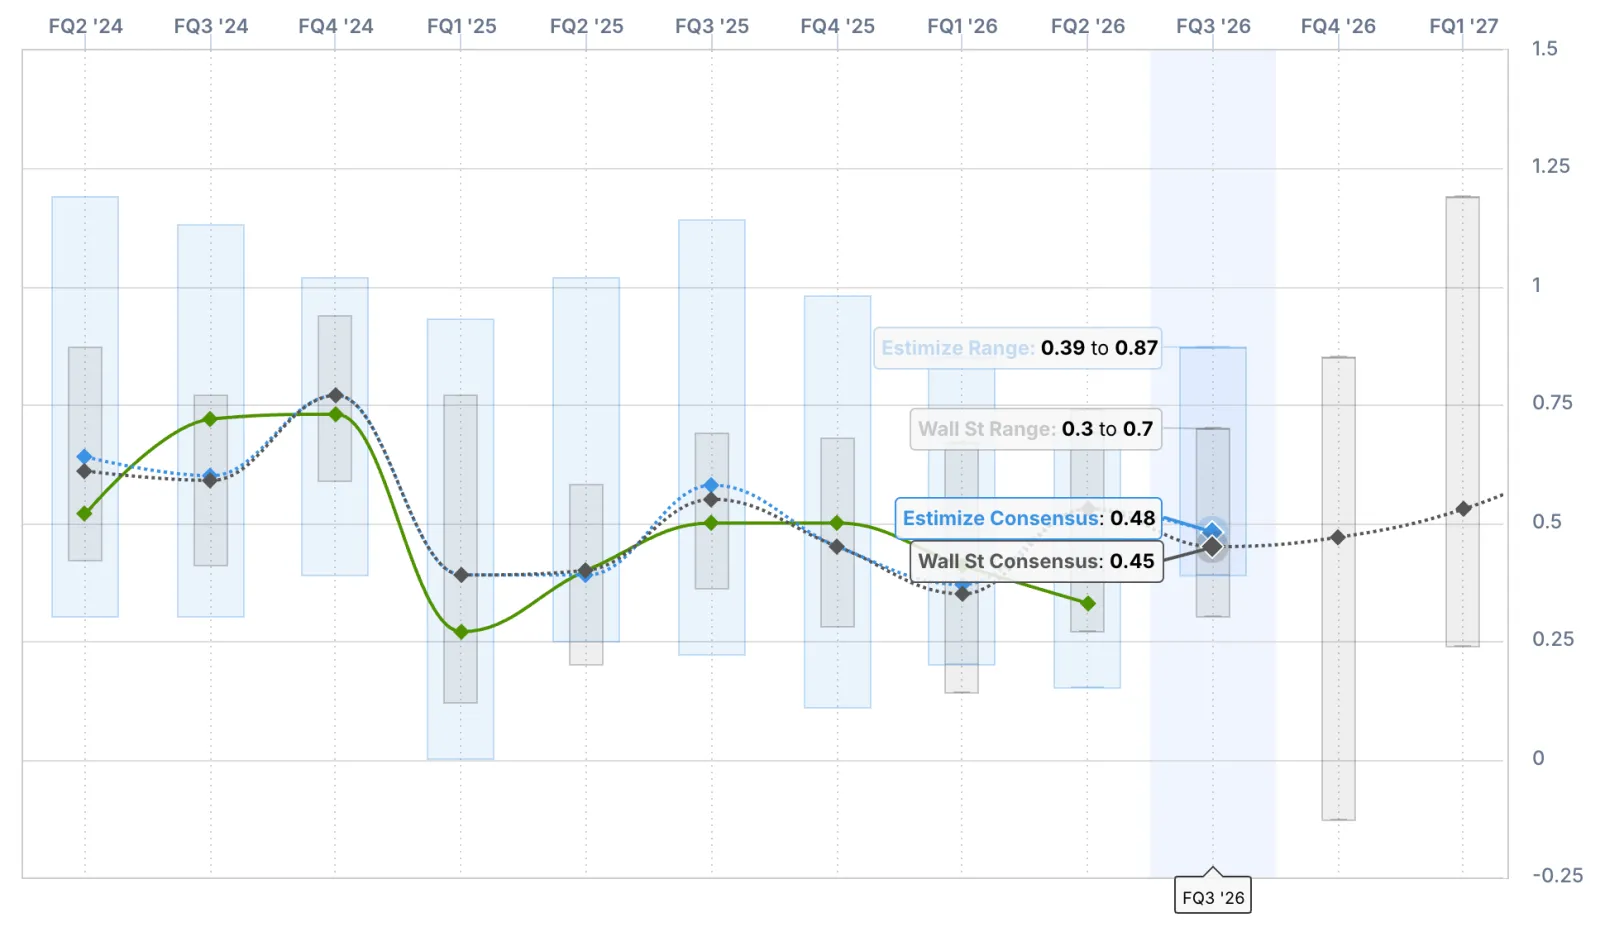
Nehmen Sie diese Zahl mit Vorsicht. Im zweiten Quartal lag Teslas Wert bei 0,33 Dollar, während die durchschnittliche Prognose bei 0,53 Dollar lag, da sein Betriebsmargen auf 1,4 % fiel. Der Betriebsertrag sank um 57 % auf 398 Millionen Dollar, während die Betriebskosten um 47 % auf 4,35 Milliarden Dollar stiegen.
Tesla hat in zwei der letzten vier Quartale die von den Anlegern erwarteten EPS-Werte verfehlt. Zudem ist sein EPS in fünf der letzten sieben Quartale im Vergleich zum Vorjahr gesunken.
Die Zahl, auf die wir zuerst achten werden, ist der Bruttomargen im Automobilgeschäft ohne regulatorische Erleichterungen. Sie fiel im zweiten Quartal auf 16,3 % vom 19,2 % im ersten Quartal. Tesla führte dies auf eine Minderung der Garantiekosten um 230 Millionen Dollar sowie auf Zollerleichterungen zurück, die das erste Quartal unterstützten, sich aber nicht wiederholten.
Auch regulatorische Erleichterungen werden das Unternehmen nicht retten. Im zweiten Quartal brachten sie nur 146 Millionen Dollar ein, was einem Rückgang von 67 % im Vergleich zum Vorjahr entspricht. Da die Automobilhersteller nicht mehr mit bundesweiten CAFE-Strafen konfrontiert sind, schrumpft dieser Nettogewinn weiter.
Dann gibt es noch das Bargeld. Tesla verbrauchte im zweiten Quartal 1,09 Milliarden Dollar an freiem Cashflow, da die Kapitalkosten auf mehr als 5,8 Milliarden Dollar stiegen und das Management mit weiteren Kapitalkosten in Höhe von über 25 Milliarden Dollar für 2026 rechnet, wobei der Großteil der Ausgaben in die zweite Hälfte des Jahres fällt. Ein weiteres Quartal mit negativem freiem Cashflow wäre nicht überraschend.
Auch der Energiesektor ist einen Blick wert. Der Speichergeschäftsbereich erzielte im zweiten Quartal eine Bruttomarge von 20,4 %, und Tesla geht davon aus, langfristig einen Wert im niedrigen bis mittleren Bereich von 20 % zu erreichen. Da die Implantate im dritten Quartal um mehr als 2 GWh unter den Schätzungen lagen, wird der Energiesektor kaum ausgleichen können.
Teslas Say Technologies Q&A für den Anruf endet heute um 16 Uhr ET. Es wurden 832 Fragen von etwa 2.860 Teilnehmern eingereicht, die 3,85 Millionen Aktien vertreten.
Das sind mehr Personen als im vorherigen Quartal (etwa 1.710), aber weniger als die Hälfte der Aktien, die im zweiten Quartal bei 8,6 Millionen lagen.
Hier sind die wichtigsten Fragen nach der Anzahl der vertretenen Aktien geordnet:
„Wie wird die Cybercab-Flotte außerhalb von Austin ausgebaut, und welcher regulatorische Weg liegt außerhalb von Texas vor angesichts der offenen Sicherheitsprüfung durch die NHTSA?“ (980 Stimmen, 1,2 Millionen Teile)
„Wann können wir mit FSD ohne Überwachung in Kundenfahrzeugen rechnen?“ (1.200 Stimmen, 1,1 Millionen Teile)
„Wann wird der CyberCab zum Kauf/Erwerb für Kunden verfügbar sein?“ (1.100 Stimmen, 952.900 Teile)
„Wie hoch sind die Betriebskosten pro bezogener Robotaxi-Meile und wie vergleichen sie sich mit dem Zielwert von dreißig Cent?“ (435 Stimmen, 694.900 Teile)
Wann werden die Besitzer von HW3 erfahren, ob sie ein kostenloses Hardware-Upgrade für FSD ohne Überwachung erhalten (557 Stimmen, 652.900 Teile)
„Wie hoch ist die Kosten pro Optimus-Einheit und wie sieht der erste zahlende Kunde aus?“ (699 Stimmen, 643.600 Teile)
Electreks Einschätzung
Die Automobilbranche stagniert. Die Lieferzahlen liegen bislang im Jahresvergleich bei 8,8 % im Plus und betragen 1.324.681 Einheiten – ein echter Aufschwung nach zwei Jahren des Rückgangs. Doch das dritte Quartal lag unter dem Niveau des Vorjahres, und Tesla verkauft weiterhin fast nichts außer dem Model 3 und dem Model Y.
Daher kommt es im Quartal auf die Marge sowie die Ausgaben an. Wenn die Marge nach Abzug der Kredite bei etwa 16 % bleibt und die Betriebskosten nicht weiter um mehr als 40 % pro Jahr steigen, war das Versäumnis im zweiten Quartal ein Einzelfall. Andernfalls gibt Tesla in diesem Jahr mehr als 25 Milliarden Dollar für KI, Optimus, Cybercab und Chips aus, während sein Kerngeschäft auf operativer Ebene kaum die Kosten deckt. Das ist ein Automobilhersteller, der aus einem schrumpfenden Gewinnpool eine sehr teure Investition finanziert.
Und den Aktionären ist das meist egal. Schauen Sie sich die Fragen an: Cybercab, FSD, Optimus, HW3. Die wichtigste Frage zur Konsumproduktlinie von Tesla war ein Antrag auf einen Van.
Sie sind völlig verwirrt und warten darauf, dass zweifelhafte neue Produkte Geld einbringen, während ihre Ertragsquellen aufhören zu wachsen – etwas, das völlig vermeidbar gewesen wäre, wenn Musk das ganze Unternehmen nicht viel zu früh auf Autonomie gesetzt hätte.