
T&E-Analyse: Ausreichende europäische Batteriezellen bis 2030
In einer Analyse der von der EU geplanten Anforderungen an lokalen Inhalt bei Batterien kam T&E zu dem Schluss, dass bis 2030 eine ausreichende Anzahl an „Made in EU“-Batteriezellen verfügbar sein wird. Dies steht im Widerspruch zu den aktuellen Behauptungen der Automobilindustrie.
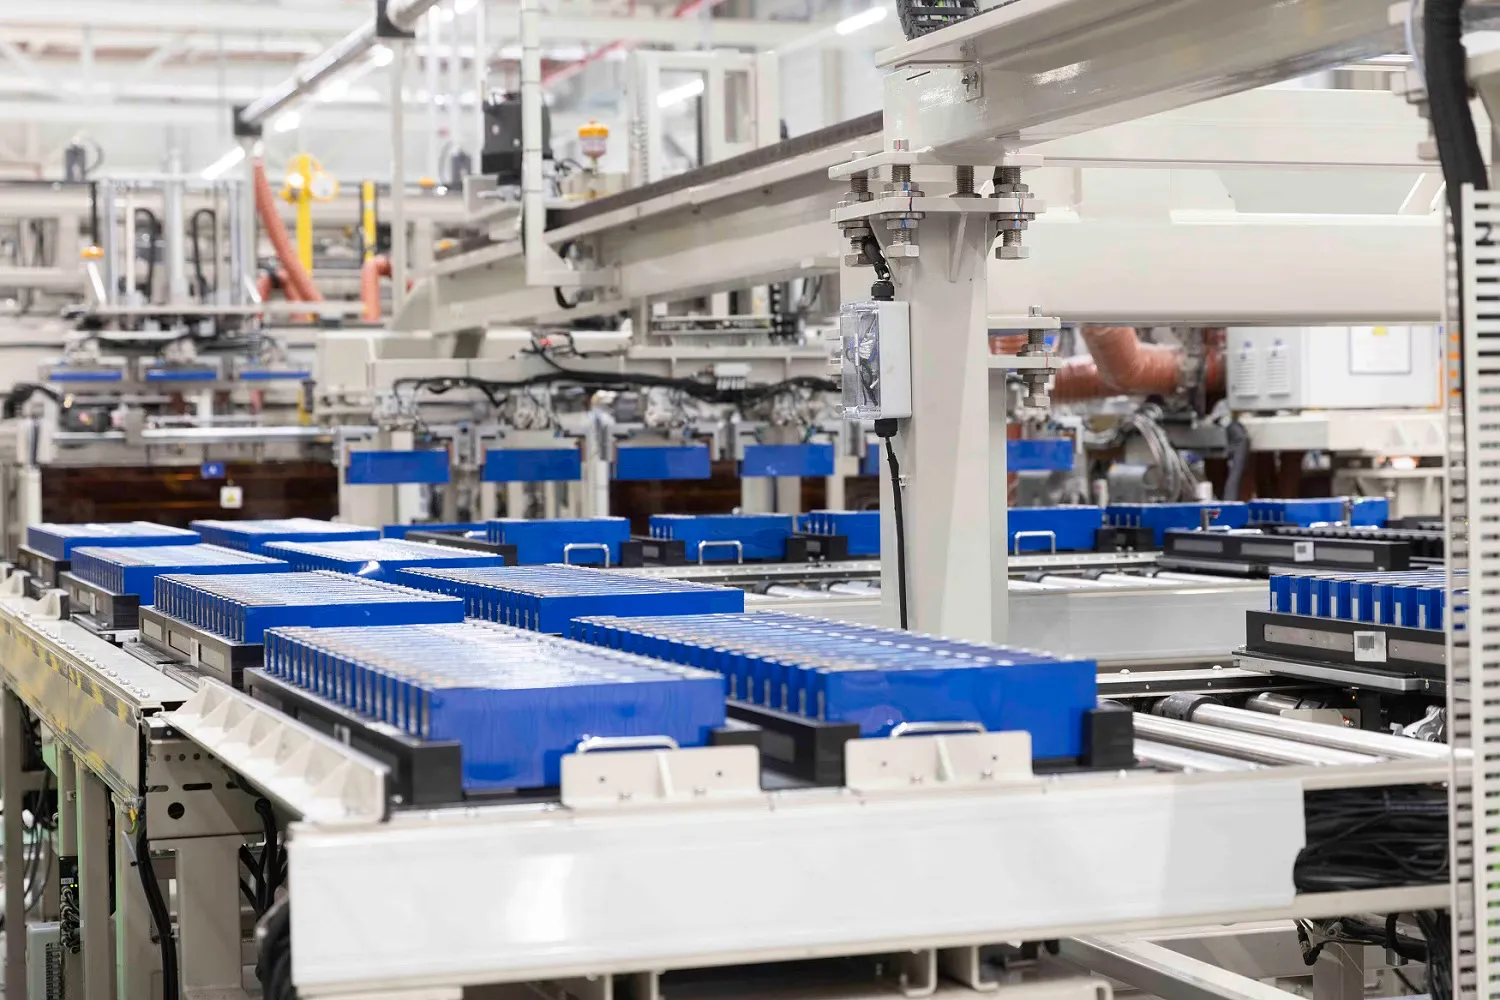
Blick in die Batteriefabrik von CATL in Arnstadt
Bild: CATL
Seit Monaten diskutieren die EU und ihre Mitgliedstaaten Entwürfe für das im März vorgestellte „Industrial Accelerator Act“ (IAA), dessen Ziel es ist, die Produktion und Wettbewerbsfähigkeit innerhalb der Europäischen Union zu stärken. Diese Maßnahmen betreffen auch die Automobil- und Batterieindustrie: Die Europäische Kommission plant beispielsweise die Einführung sogenannter Bestimmungen zum lokalen Inhalt, die bei öffentlichen Ausschreibungen und Finanzierungsprogrammen Fahrzeuge mit dem Etikett „Made in EU“ – also solche, die innerhalb der EU hergestellt werden – bevorzugen würden.
Für Antriebsbatterien in Elektrofahrzeugen sind außerdem spezielle Bedingungen für die lokale Wertschöpfung in der EU vorgesehen. Dies hat kürzlich erhebliche Bedenken hervorgerufen, da der Verband europäischer Automobilhersteller (ACEA) eine Studie veröffentlicht hat, die untersucht, ob die europäische Batteriezulieferkette den Anforderungen des Gesetzespakets gerecht werden kann. Das Ergebnis: ein erheblicher Unterschied. ACEA argumentiert, dass es eine Zeitverzögerung gibt: Ein neuer Batteriebetrieb kann von der Ankündigung bis zur vollständigen industriellen Produktion fast ein Jahrzehnt dauern. Selbst heute gestartete Projekte könnten erst um das Jahr 2035 ihre volle Kapazität erreichen. ACEA fordert daher mehr Zeit sowie eine schrittweise Einführung von Anforderungen an lokale Inhalte, insbesondere für Batteriezellen und Kathodenaktivstoffe.
Europäische Batteriezellproduktion soll bis 2030 die Nachfrage decken
Doch der Think Tank Transport & Environment (T&E) hat nun seine eigene Studie vorgelegt, in der festgestellt wird, dass bis 2030 ausreichend Batteriezellen mit dem Vermerk „Made in EU“ verfügbar sein werden. T&E betont selbst, dass diese Analyse den jüngsten Behauptungen der Automobilindustrie – insbesondere denen von ACEA – widerspricht.
Laut der Studie wird die europäische Zellproduktion bereits bis 2027 ausreichen, um den Bedarf an subventionierten Firmenfahrzeugen sowie einen erheblichen Anteil an subventionierten Privatautos vollständig zu decken. Bis 2030 könnten beide Segmente mit ausreichend europäischen Batteriezellen versorgt werden – vorausgesetzt, auch Projekte mit mittlerer Umsetzungs Wahrscheinlichkeit werden realisiert. Allerdings wurden ein Viertel der seit 2022 angekündigten Zellkapazitäten storniert oder aufgeschoben. Deutschland ist besonders betroffen, da laut T&E sein Projektplan für 2035 um die Hälfte reduziert wurde. Die Organisation nennt Beispiele wie das Projekt ACC in Kaiserslautern sowie die Schließung von Cellforce durch Porsche. Andererseits konnte das VW-Tochterunternehmen PowerCo im Dezember 2025 seine erste Zellfabrik in Salzgitter eröffnen, die nach voller Inbetriebnahme die lokale Wertschöpfung in der Batteriezulieferkette erheblich steigern wird.
Bemerkenswert ist außerdem die Eigentumsstruktur der europäischen Zellproduktion: Laut T&E gehört mehr als 85 Prozent der aktiven Produktionskapazitäten nicht-europäischen Unternehmen, wobei südkoreanische Hersteller 72 Prozent der Produktion ausmachen. Zu diesen südkoreanischen Herstellern gehören voraussichtlich LG Energy Solution, Samsung SDI und SK On, die jeweils Zellfabriken in Polen und Ungarn betreiben. Ein weiterer großer Zellhersteller ist der chinesische Batteriegigant CATL, dessen Fabrik in Arnstadt bei Erfurt sowie seine zweite europäische Fabrik in Debrecen in Ungarn existieren, wobei diese kürzlich mit der Testproduktion begonnen hat.
Für die Anforderungen von „Made in EU“ ist der Produktionsort und nicht das Herkunftsland des Herstellers entscheidend. Mit anderen Worten trägt auch die Ansiedlung asiatischer Hersteller von Batteriezellen in der EU dazu bei, die Kriterien für lokalen Inhalt zu erfüllen, da die lokale Produktion innerhalb der EU der entscheidende Faktor ist.
„Seit dem Zusammenbruch von Northvolt gibt es in Deutschland erheblichen Skeptizismus darüber, ob es möglich ist, eine inländische Batterieindustrie aufzubauen. Doch unsere Daten zeigen, dass Deutschland bereits eine wichtige Position im europäischen Batterieökosystem einnimmt und großes Potenzial besitzt. Wenn Berlin über die Zukunft der deutschen Industrie diskutiert, liegt der Fokus oft auf Produkten der Vergangenheit wie dem Verbrennungsmotor. Es ist an der Zeit, den Fokus auf Industrien der Zukunft wie die Batterieindustrie zu verlagern. Die Unterstützung eines wirksamen Industrieebeschleunigungsgesetzes wäre hier ein wichtiger Schritt“, sagte Susanne Goetz, Seniorberaterin für E-Mobilität bei T&E Germany.
Xavier Sol, Leiter für nachhaltige Investitionen und Batterien bei T&E, fügte hinzu: „Die letzten Jahre haben gezeigt, dass sich leider eine starke europäische Batterie-Wertschöpfungskette nicht von selbst entwickeln wird – der Wettbewerb aus Asien ist einfach zu groß. Ohne kluge Vorgaben auf der Nachfrageseite für in Europa hergestellte Batteriekomponenten riskiert Europa seinen Platz im Wettlauf um saubere Technologien. Der Aufbau einer sicheren, lokalen Wertschöpfungskette kann die Versorgungssicherheit gewährleisten, Arbeitsplätze schaffen und wirtschaftliche Widerstandsfähigkeit fördern.“
T&E weist größere Lücken bei den Vorstufenmaterialien auf. Bei dem aktiven Kathodenmaterial (CAM) wurden zwar für 2030 eine jährliche europäische Kapazität von 529.000 Tonnen angekündigt, doch nach Berücksichtigung der Umsetzungs wahrscheinlichkeit der Projekte bleiben nur etwa 177.000 Tonnen übrig. Die Unsicherheit ist bei pCAM (Vorstufenmaterial für Kathoden) noch größer: Von den angekündigten Projekten mit einer Gesamtkapazität von 552,6 GWh Zelläquivalent hält T&E nur 217,9 GWh für bis 2030 realisierbar. Die Organisation plädiert daher dafür, die im Industry Accelerator Act vorgesehenen Anforderungen an Zellen und CAM beizubehalten und zusätzlich ab 2032 Mindestquoten für pCAM sowie aktives Anodenmaterial einzuführen.
