
SNE Research: Chinesische OEMs dominieren zunehmend den globalen Markt für EV-Batterien
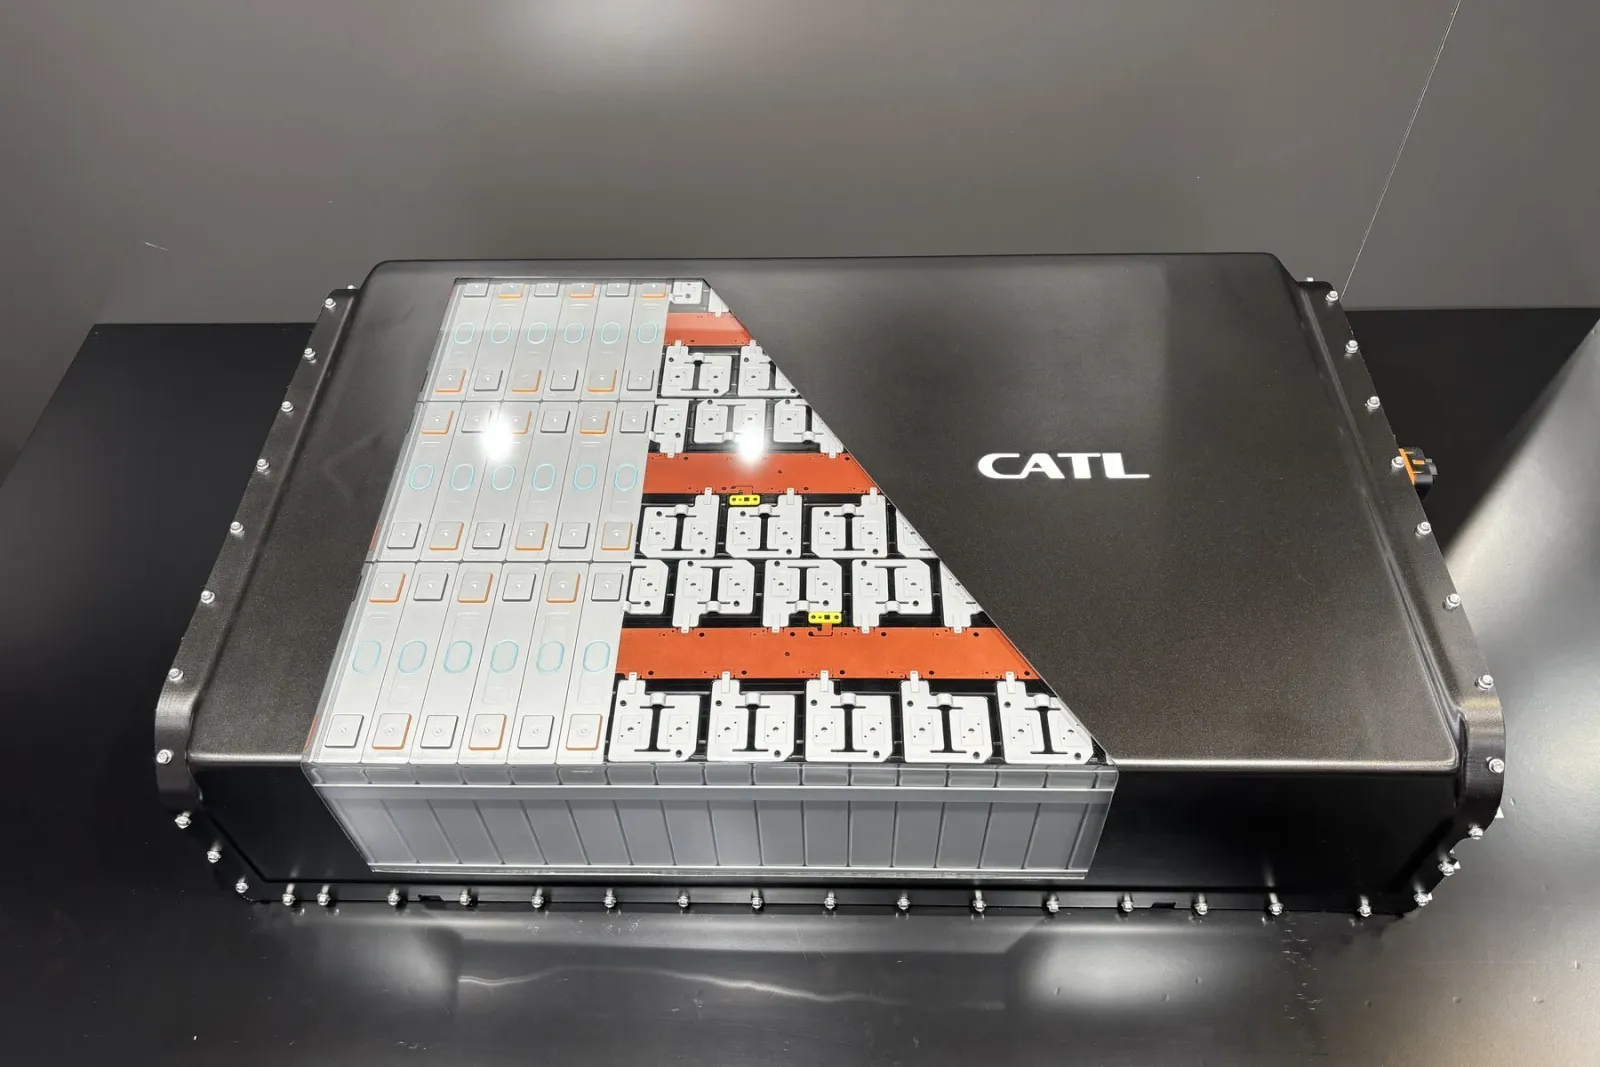
In den ersten neun Monaten dieses Jahres eroberten chinesische Hersteller mehr als die Hälfte des Batteriemarkts für Elektro- und Hybridfahrzeuge außerhalb Chinas – während koreanische und japanische Lieferanten an Boden verloren. Das geht aus einer neuen Analyse von SNE Research hervor.
Bild: Cora Werwitzke
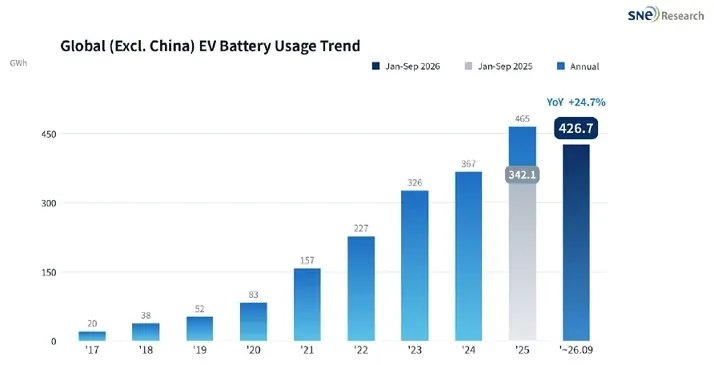
Die südkoreanische Marktforschungsfirma SNE Research hat die Dynamik sowie die Verteilung der Marktanteile auf dem EV-Batteriemarkt außerhalb Chinas analysiert. Das wichtigste Ergebnis: Die Gesamtkapazität dieser Batterien stieg von Januar bis September auf 426,7 GWh. Der Markt wuchs damit im Vergleich zum gleichen Zeitraum des Vorjahres um 24,7 Prozent. Die klaren Gewinner sind chinesische Batteriehersteller.
Laut SNE Research stieg der gemeinsame Marktanteil der sechs chinesischen Unternehmen, darunter [CATL, BYD, Gotion, SVOLT, CALB und EVE], um 13,3 Prozent von 43,1 auf 56,4 Prozent und überstieg damit die Hälfte des Nicht-China-Marktes. Allein CATL und BYD machen 44,5 Prozent des Marktes aus. Im gleichen Zeitraum im Jahr 2023 lag dieser Wert noch bei 36,7 Prozent.
SNE Research hat insbesondere den Verkauf von Batterien für batterieelektrische Fahrzeuge (BEVs), Plug-in-Hybride (PHEVs) sowie andere Hybride analysiert und darauf hingewiesen, dass sich die Nachfrage regional unterschiedlich entwickelt hat. Die koreanischen Analysten weisen darauf hin, dass die Nachfrage in Europa und Asien die anhaltende Schwäche in Nordamerika ausglich. Interessanterweise scheint auch China selbst an Schwung zu verlieren. Während SNE Research für den weltweiten Markt ohne China ein Wachstum von 24,7 Prozent ausweist, beträgt das Wachstum inklusive China nur 19,7 Prozent. Insgesamt verlangsamt sich somit der Aufwärtstrend in der Volksrepublik.
Die folgenden Zahlen stehen den Herstellern selbst zur Verfügung: Die drei koreanischen Hersteller – LG Energy Solution, SK On und Samsung SDI – leisteten von Januar bis September weltweit (ohne China) insgesamt 113,0 GWh, was einem Rückgang von 13,5 Prozent im Vergleich zum Vorjahr entspricht. Ihr gemeinsamer Marktanteil sank deutlich um 11,7 Prozentpunkte, von 38,2 Prozent auf 26,5 Prozent. Laut SNE Research brach insbesondere das Geschäft in Nordamerika ein, wo die installierte Batteriekapazität des Trios fast halbierte sich von 56,1 auf 28,1 GWh. In Europa gab es hingegen einen leichten Anstieg (von 58,7 auf 63,0 GWh), genauso wie in Asien (von 13,1 auf 17,5 GWh).
Aber nehmen wir es Schritt für Schritt. Nach den ersten neun Monaten führt CATL erneut die Rangliste an. Außerhalb Chinas erreichte das Unternehmen ein Volumen von 143,7 GWh, was genau einem Drittel des Marktes entspricht. Im Vergleich zum Vorjahr wuchs CATL um 47 Prozent. Sein Marktanteil stieg um 5,1 Prozentpunkte auf 33,7 Prozent. Für Europa zeigen die Statistiken von SNE Research einen Anstieg um 35 Prozent von 71,5 auf 96,8 GWh, während er in Asien auf 27,1 GWh verdoppelt wurde.
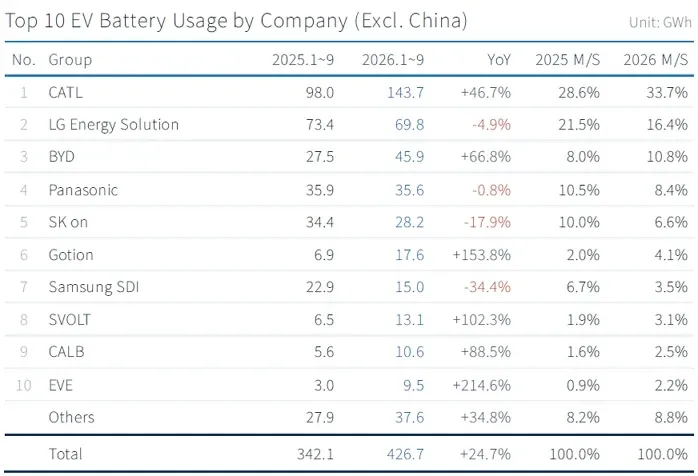
Laut den Analysten belegt LG Energy Solution mit 69,8 GWh (minus 4,9 Prozent im Jahresvergleich) weiterhin den zweiten Platz. Sein Geschäft in Europa und Asien entwickelte sich positiv: In Europa stieg es um 13 Prozent auf 38,6 GWh, in Asien um 49 Prozent auf 11,1 GWh. Dies reichte jedoch nicht aus, um den starken Rückgang in Nordamerika auszugleichen (minus 45 Prozent im Jahresvergleich, von 29,9 auf 16,5 GWh). LGES Marktanteil sank deutlich um 5,1 Prozentpunkte, von 21,5 Prozent auf 16,4 Prozent.
Auf dem dritten Platz liegt BYD mit 45,9 GWh (plus 67 Prozent im Jahresvergleich). Der Marktanteil des Unternehmens stieg von 8,0 Prozent auf 10,8 Prozent. Laut SNE Research verteilte sich dieses Wachstum auf Europa (17,4 GWh, plus 67 Prozent im Jahresvergleich), Asien (14,8 GWh, plus 41 Prozent im Jahresvergleich) und Südamerika (7,1 GWh, plus 136 Prozent im Jahresvergleich).
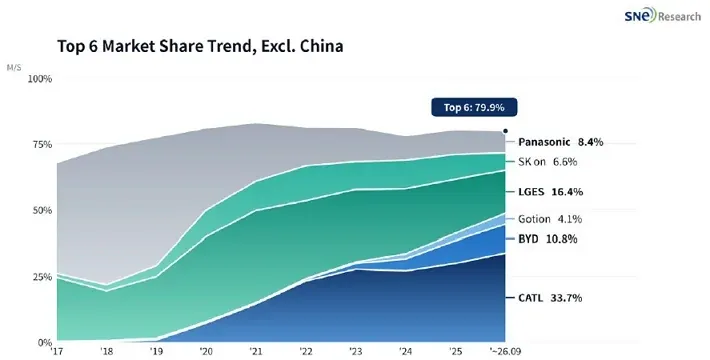
Panasonic belegt nach den ersten neun Monaten des Jahres den vierten Platz mit 35,6 GWh (minus 0,8 Prozent im Jahresvergleich). „Teslas Absatzzahlen in Nordamerika trugen zu den guten Ergebnissen bei, doch das Wachstum blieb weit hinter dem der Nicht-China-Märkte zurück“, so die Autoren. Panasonic’s Marktanteil sank um 2,1 Prozentpunkte auf 8,4 Prozent. Wenn man weiter zurückblickt, zeigt das Beispiel von Panasonic besonders gut, wie sehr sich der Markt in den letzten Jahren verändert hat:
Unterdessen verzeichnete SK On auf dem fünften Platz erhebliche Verluste, wobei sein Produktionsvolumen auf 28,2 GWh zurückging (minus 18 Prozent im Jahresvergleich). Sein Marktanteil fiel von 10,0 Prozent auf 6,6 Prozent. „Das Unternehmen liefert Batterien unter anderem an die Hyundai Motor Group, Ford, Volkswagen und Mercedes-Benz, doch deren Verwendung sank in Nordamerika um 46,7 Prozent und in Europa um 2,2 Prozent“, heißt es in der Studie.
VW-Partner Gotion wuchs um 153,8 Prozent auf 17,6 GWh und überholte damit Samsung SDI, das auf den siebten Platz rückte. Samsung SDI erzielte lediglich 15,0 GWh (minus 34,4 Prozent im Jahresvergleich) – den stärksten Rückgang unter den Top 10. Sein Marktanteil sank von 6,7 Prozent auf 3,5 Prozent. Während die Verkäufe in Europa bei 9,4 GWh stabil blieben, erlebte Samsung SDI in Nordamerika einen Einbruch (minus 66 Prozent im Jahresvergleich, von 12,0 auf 4,1 GWh).
Die Top 10 werden durch drei chinesische Zulieferer zweiter Reihe abgerundet – nämlich SVOLT, CALB und EVE Energy. SVOLT wuchs um 102 Prozent auf 13,1 GWh, CALB um 88,5 Prozent auf 10,6 GWh, und EVE Energy verzeichnete einen enormen Anstieg von 215 Prozent auf 9,5 GWh.
Zusammenfassend lässt sich feststellen, dass die drei koreanischen Hersteller sowie Panasonic jeweils Marktanteile auf dem weltweiten Markt außerhalb Chinas abgeben mussten, während die sechs genannten chinesischen Unternehmen ihr Volumen in Europa konsequent und schnell ausweiteten. Ein wichtiger Faktor hier ist die Zellchemie: „Der Anteil von LFP am Nicht-China-Markt stieg um 11,9 Prozent von 15,8 Prozent auf 27,7 Prozent – was denselben Trend widerspiegelt. In Nordamerika“, so die Forschungsanalysten von SNE. Dies liegt daran, dass vor allem chinesische Hersteller in der LFP-Technologie führend sind. In Europa nimmt die Verwendung von LFP zu – „hauptsächlich in Einsteigermodellen, wodurch die Preiswettbewerbsfähigkeit ein entscheidendes Kriterium bei der Auswahl von Lieferanten wird“, fügten sie hinzu.
Basierend auf den Daten sind die Autoren der Studie der Ansicht, dass regionale politische Rahmenbedingungen sowie die Diversifizierung der Nachfrage maßgeblich die Wettbewerbsfähigkeit der Lieferanten bestimmen werden. Einige Hersteller wechseln zunehmend auf Batterien für stationäre Speicherung, um eine größere Diversifizierung zu erreichen – insbesondere in Nordamerika. Was Europa betrifft, so halten die Analysten das Auto-Paket sowie die damit verbundenen Anreize durch die sogenannte Abschaffung der Verbrennungsmotoren sowie mögliche „Made-in-Europe“-Vorschriften für entscheidende Einflussfaktoren.