
SNE Research: China-OEMs dominieren zunehmend Weltmarkt für E-Auto-Batterien
In den ersten neun Monaten des Jahres sicherten sich chinesische Hersteller mehr als die Hälfte des Batteriemarkts für Elektro- und Hybridfahrzeuge außerhalb Chinas. Koreanische und japanische Anbieter verlieren allesamt an Boden. Das geht aus einer neuen Analyse von SNE Research hervor.
Bild: Cora Werwitzke
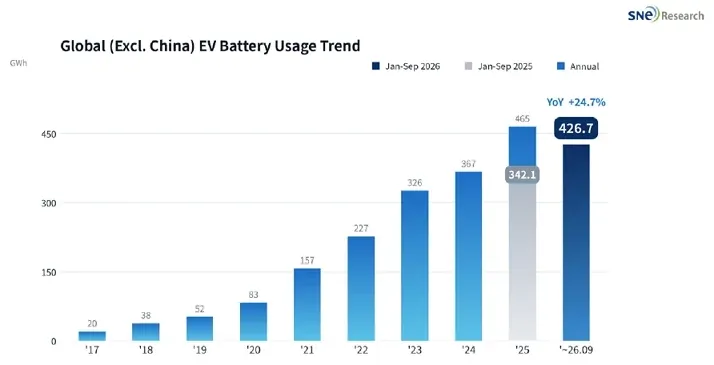
Des koreanischen Marktforschungsunternehmen SNE Research hat die Dynamiken und die Anteilsverteilung im E-Auto-Batteriemarkt außerhalb Chinas unter die Lupe genommen. Haupterkenntnis: Die Gesamtkapazität dieser Akkus kletterte im Zeitraum Januar bis September auf 426,7 GWh. Der Markt ist somit gegenüber dem analogen Vorjahreszeitraum um 24,7 Prozent gewachsen. Profiteure sind klar die chinesischen Batteriehersteller.
„CATL, BYD, Gotion High-Tech, Svolt, CALB und Eve Energy eroberten zusammen einen Anteil von 56,4 Prozent an diesem Auslandsmarkt, was einem Anstieg von über 13,3 Prozentpunkten im Vergleich zum Vorjahreszeitraum entspricht“, schreibt SNE Research. Allein CATL und BYD vereinen 44,5 Prozent des Marktes auf sich. Im Vergleichszeitraum 2025 waren es noch 36,7 Prozent.
Untersucht hat SNE Research konkret den Absatz von Batterien für Elekrofahrzeuge, Plug-in-Hybride und sonstige Hybride. Regional hat sich die Nachfrage dabei unterschiedlich entwickelt. Die koreanischen Analysten konstatieren, dass die Nachfrage in Europa und Asien die anhaltende Schwäche in Nordamerika ausgleichen konnte. Interessant ist, dass China selbst offenbar ebenfalls schwächelt. Denn während SNE Research den Weltmarkt ein Wachstum um 24,7% bescheinigt, liegt der Zuwachs unter Einbeziehung Chinas nur bei 19,7 Prozent. Die Volksrepublik bremst also die Gesamtdynamik.
Zu den Herstellern selbst liegen folgende Werte vor: Die drei koreanischen Hersteller LG Energy Solution, SK On und Samsung SDI trugen von Januar bis September weltweit (exklusive China) 113,0 GWh bei – ein Rückgang um 13,5 Prozent gegenüber dem Vorjahreszeitraum. Ihr gemeinsamer Marktanteil sank um satte 11,7 Prozentpunkte von 38,2 auf 26,5 Prozent. Laut SNE Research bröckelte vor allem das Geschäft in Nordamerika, wo sich die installierte Batteriekapazität des Trios von 56,1 auf 28,1 GWh nahezu halbierte. In Europa ging es hingegen etwas aufwärts (von 58,7 auf 63,0 GWh), ebenso in Asien (von 13,1 auf 17,5 GWh).
Doch der Reihe nach. Das Ranking führt nach den ersten neun Monaten einmal mehr CATL an. Der Konzern erreichte außerhalb Chinas ein Volumen von 143,7 GWh, was exakt einem Drittel des Markts entspricht. Gegenüber dem Vorjahr legte CATL dabei um 47 Prozent zu. Der Marktanteil wuchs um 5,1 Prozentpunkte auf 33,7 Prozent. Für Europa weist die SNE-Research-Statistik einen Anstieg um 35 Prozent von 71,5 auf 96,8 GWh aus, in Asien verdoppelte sich das Volumen auf 27,1 GWh.
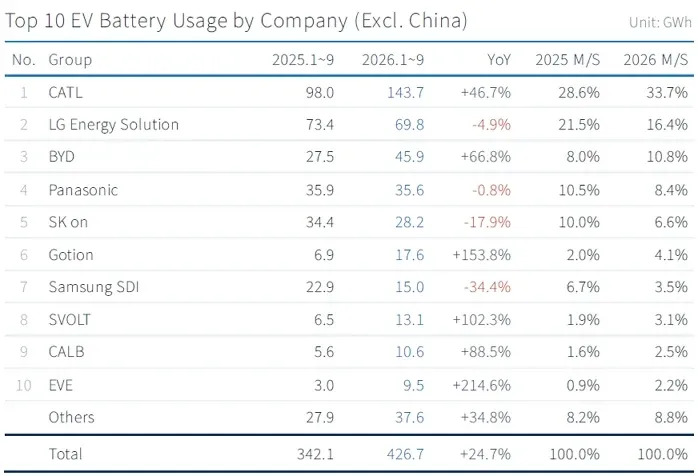
Platz zwei behauptet den Analysten zufolge LG Energy Solution mit 69,8 GWh (-4,9% YoY). Das Europa-und Asien-Geschäft entwickelte sich dabei positiv. In Europa ging es um 13 Prozent aufwärts auf 38,6 GWh, in Asien um 49 Prozent auf 11,1 GWh. Damit war allerdings der starke Rückgang in Nordamerika nicht zu kompensieren (-45 % YoY von 29,9 auf 16,5 GWh). Der Marktanteil von LGES sank angesichts des gewachsenen Kuchens deutlich um 5,1 Prozentpunkte von 21,5 auf 16,4 Prozent.
Weiter geht’s mit BYD – mit 45,9 GWh (+67% YoY) auf Platz drei. Der Marktanteil des Unternehmens wuchs von 8,0 auf 10,8 Prozent. Das Wachstum verteilte sich dabei laut SNE Research auf Europa (17,4 GWh, +67% YoY), Asien (14,8 GWh, +41% YoY) und Südamerika (7,1 GWh, +136% YoY).
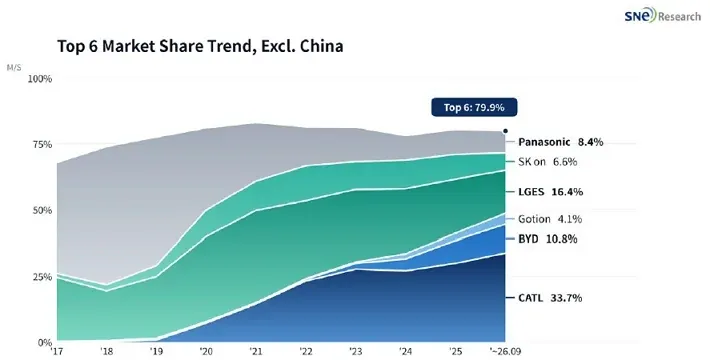
Panasonic belegt nach den ersten neun Monaten des Jahres im Ranking mit 35,6 GWh den vierten Platz (-0,8 % YoY). „Zwar stützten die Liefermengen für Tesla in Nordamerika das Ergebnis, doch das Wachstum blieb deutlich hinter der Entwicklung auf dem Markt außerhalb Chinas zurück“, kommentieren die Autoren. Panasonics Marktanteil sank um 2,1 Prozentpunkte auf 8,4 Prozent. Schaut man etwas weiter zurück, wird am Beispiel von Panasonic besonders deutlich, wie sehr sich der Markt in den vergangenen Jahren verändert hat:
Deutliche Einbußen verzeichnet unterdessen Anbieter SK Onauf Platz fünf, dessen Volumen auf 28,2 GWh (-18% YoY) absackte. Der Marktanteil rauschte entsprechend von 10,0 auf 6,6 Prozent herab. „Das Unternehmen beliefert unter anderem die Hyundai Motor Group, Ford, Volkswagen und Mercedes-Benz mit Batterien. Dennoch ging der Einsatz in Nordamerika um 46,7 % und in Europa um 2,2 % zurück“, heißt es in der Studie.
VW-Partner Gotion legte derweil um 153,8 Prozent auf 17,6 GWh zu und überholte damit Hersteller Samsung SDI, der auf Platz sieben rutschte. Samsung SDI verzeichnete nur 15,0 GWh (-34,4% YoY) – der stärkste Einbruch unter den Top-10. Der Marktanteil sank von 6,7 auf 3,5 Prozent. Während der Absatz in Europa mit 9,4 GWh auf dem Niveau des Vorjahres blieb, verzeichnete Samsung SDI in Nordamerika einen Debakel (-66% YoY von 12,0 auf 4,1 GWh).
Die Top-10 voll machen drei chinesische Anbieter der zweiten Reihe – im Einzelnen SVOLT, CALB und EVE Energy. SVOLT wuchs um 102 Prozent auf 13,1 GWh, CALB um 88,5 Prozent auf 10,6 GWh und EVE Energy erzielte ein enormes Plus von 215% auf 9,5 GWh.
Als Resümee lässt sich also festhalten, dass die drei koreanischen Hersteller sowie Panasonic auf dem Weltmarkt exklusive China jeweils Marktanteile abgeben mussten, während die sechs genannten chinesischen Unternehmen ihr Volumen in Europa druchgängig und zügig ausbauen. Ein großer Faktor ist dabei die Zellchemie: „Der Anstieg des LFP-Anteils am Markt außerhalb Chinas um 11,9 Prozentpunkte von 15,8 auf 27,7 Prozent spiegelt denselben Trend wider“, betonen die Analysten. Denn es sind vor allem chinesische Hersteller, die bei der LFP-Technologie vorweggehen. Speziell in Europa nehme die Verbreitung von LFP zu – „vor allem in Einstiegsmodellen, wodurch die Preiswettbewerbsfähigkeit zu einem entscheidenden Kriterium bei der Lieferantenauswahl wird“, kommentiert SNE Research.
Die Studienmacher gewähren auf Basis der Daten auch einen Ausblick: Aus ihrer Sicht werden vor allem regionale politische Rahmenbedingungen und die Diversifizierung der Nachfrage die Wettbewerbsfähigkeit der Zulieferer bestimmen. So stellen einige Hersteller inzwischen vermehrt auf Batterien für stationäre Speicher um, um eine höhere Diversifizierung zu erreichen – vor allem in Nordamerika. Mit Blick auf Europa halten die Analysten u.a. das Auto-Paket und die damit einhergehende Lockung des sogenannten Verbrenner-Aus sowie potenzielle „Made-in-Europe“-Regeln für einen entscheidenden Einflussfaktor.