
Bereit für Skalierung: Europa wird genügend Zellen haben, um die Nachfrage zu decken und seine inländische Batterie-Wertschöpfungskette auszubauen
Unterstützen Sie die Arbeit von CleanTechnica durch eine Substack-Abonnement, auf Patreon oder über Stripe. Helfen Sie uns dabei, trotz der Herausforderungen durch KI zur Inhaltsextraktion, antisoziale Medien, Inflation und andere Hindernisse wöchentlich hochwertige, originelle Inhalte zu veröffentlichen.
Vorgaben für alle Batteriekomponenten, die in der EU hergestellt werden müssen, würden die Nachfrage nach Batteriezellen sowie Investitionen in die Zwischenproduktion sichern.
Eine neue Analyse zur Machbarkeit der Anforderungen an Batteriezellen und Kathoden¹ zeigt, dass bis 2030 ausreichende Mengen an in der EU hergestellten Batteriezellen für den Anwendungsbereich des IAA verfügbar sein werden – einschließlich von Firmen- und Privat-E-Autos, die unter Subventions- oder Steuerprogrammen fallen. Da die Verhandlungen zum Industrial Accelerator Act (IAA) eine entscheidende Phase erreichen, steht die Analyse von T&E im direkten Widerspruch zu jüngsten Behauptungen der Automobilindustrie, wonach die Kriterien für lokale Herstellung zu anspruchsvoll seien.
Europa hat die strategische Chance, eine inländische Batterieindustrie aufzubauen. Die Ausweitung des EU-Batterisektors ist jedoch stark von einer sicheren Nachfrage abhängig. Sofortige, gezielte Unterstützung ist entscheidend, um mit dem Zustrom chinesischer Batterieimporte konkurrieren zu können, auf die praktisch keine Zölle anfallen. Anforderungen an einen lokalen Anteil bei Zellen und Kathodenaktivstoffen könnten dazu führen, dass die Batterienachfrage in der EU bis 2027 im Vergleich zum aktuellen Niveau um weitere 34 % steigt.
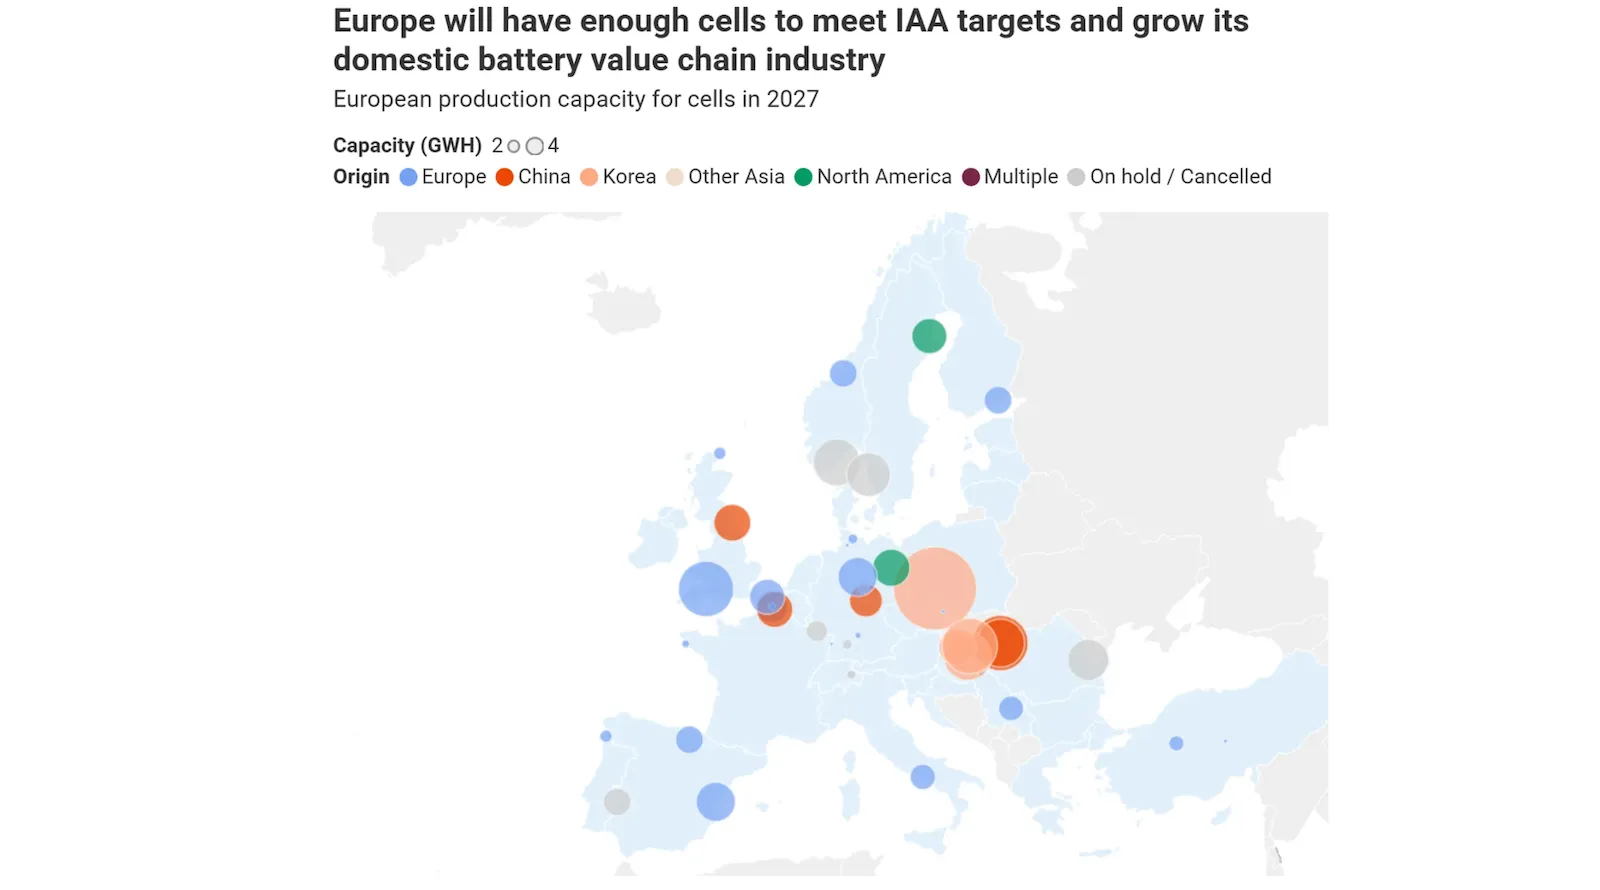
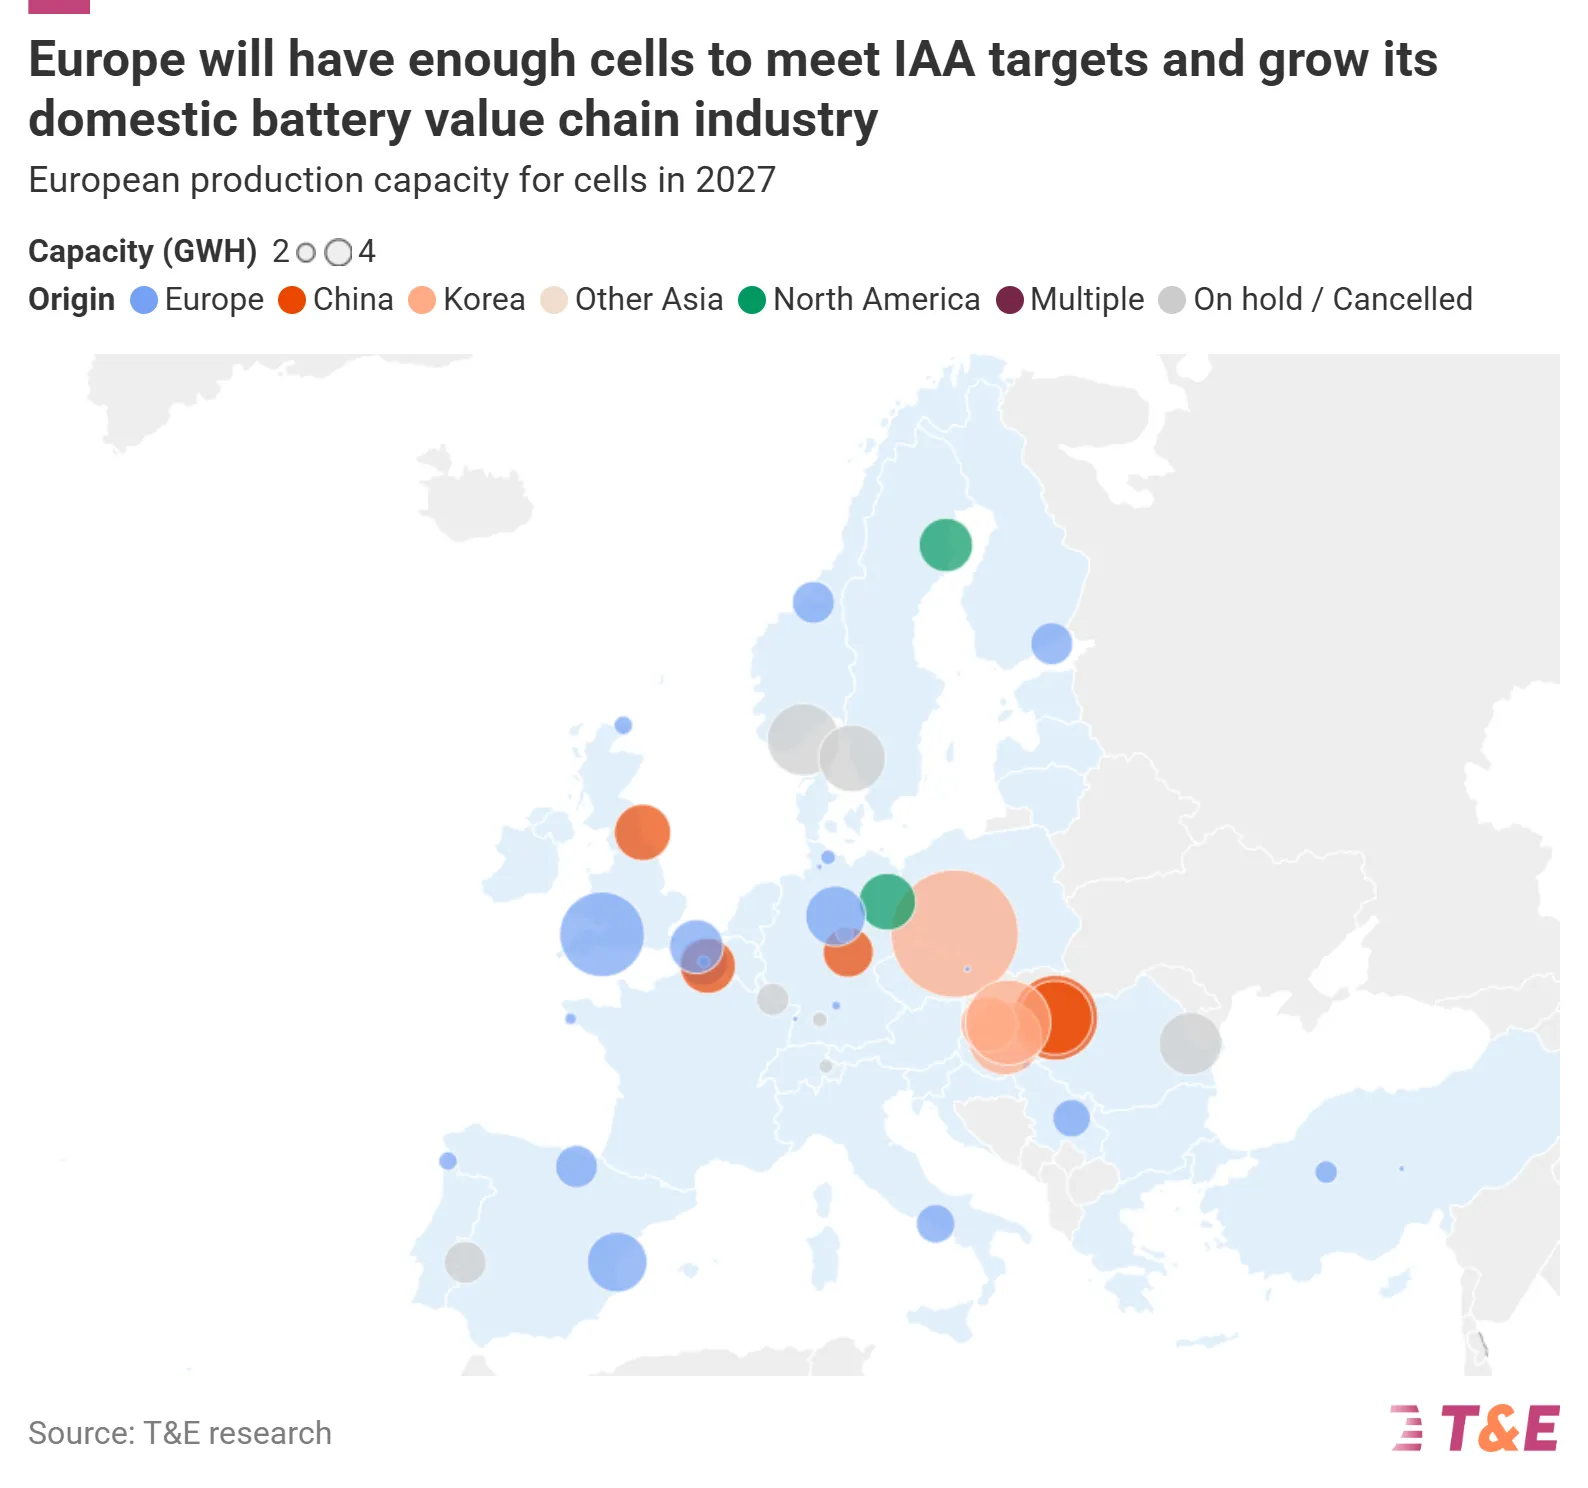
Laut der Analyse von T&E kann die EU ausreichend Zellen liefern, um alle in der EU hergestellten Elektrofahrzeuge zu versorgen, die unter den Geltungsbereich der IAA fallen – also Firmen- und Privatautos, die öffentliche Unterstützung erhalten – vorausgesetzt, alle Projekte werden umgesetzt, einschließlich jener mit mittlerer Wahrscheinlichkeit von Erfolg.
Xavier Sol, Leiter für nachhaltige Investitionen und Batterien bei T&E, sagte: „Die Zukunft der industriellen Wettbewerbsfähigkeit Europas hängt von einer einfachen Frage ab: Werden hochwertige Arbeitsplätze in der sauberen Technologie nach Europa kommen oder in Asien bleiben? Eine starke lokale Batterie-Wertschöpfungskette kann strategische Unabhängigkeit schaffen und während einer schwierigen Phase für den Automobilsektor der EU Arbeitsplätze sichern. Doch um dieses Potenzial zu entfalten und private Investitionen zu entrisiken, ist ein starkes politisches Signal über die IAA erforderlich.“
Das Engpassproblem in der europäischen Batteriezulieferkette sind die Zwischenkomponenten: Kathodenaktivstoffe (CAM) und ihre Vorläuferstoffe (pCAM). Diese werden entlang der Produktionskette in Zellen zusammengefügt. China dominiert die weltweite Produktion von pCAM und CAM für Lithium-Ionen-Batterien und kontrolliert je nach Chemie bis zu 90 % der weltweiten Produktionskapazitäten – bei LFP sogar noch mehr, nämlich 95 %. Die Batterieindustrie in der EU hat weiterhin Schwierigkeiten mit klaren Abnahmeverpflichtungen sowie zusätzlichen Investitionen in Anlagen für CAM und pCAM.
Eine neue T&E-Karte, die die Produktionskapazitäten für Zellen sowie pCAM/CAM auf dem Kontinent verfolgt, zeigt, was auf dem Spiel steht und wie groß das Potenzial in Europa tatsächlich ist. CAM- und pCAM-Anlagen benötigen umfangreiche, stabile Abnahmeverträge mit europäischen Zellherstellern, die wiederum von einem starken und vorhersagbaren EV-Markt abhängen. Die CAM-Anforderungen für Firmenfahrzeuge auf der IAA sind erfüllbar, doch zusätzliche Kapazitäten sind erforderlich, um den Bedarf an Privatfahrzeugen zu decken. Ebenso sollte auf der IAA ein Mindeststandard von „Made-in-EU“ für pCAM zusammen mit zuverlässigen Partnern eingeführt werden, da dies der am stärksten gefährdete Abschnitt der europäischen Wertschöpfungskette ist.
„Die letzten Jahre haben gezeigt, dass sich leider eine starke europäische Batteriewertschöpfungskette nicht von selbst entwickeln wird – der Wettbewerb aus Asien ist einfach zu groß. Ohne kluge Vorgaben auf der Nachfrageseite für in Europa hergestellte Batteriekomponenten riskiert Europa seinen Platz im Wettlauf um saubere Technologien. Der Aufbau einer sicheren, lokalen Wertschöpfungskette kann die Versorgungssicherheit gewährleisten, Arbeitsplätze schaffen und wirtschaftliche Widerstandsfähigkeit fördern“, fasst Sol zusammen.
Vor Inkrafttreten der IAA steht Europas „Made in Europe“-Agenda vor ihrer ersten echten Glaubwürdigkeitsprüfung durch die Vorgaben zum lokalen Anteil bei Elektrofahrzeugen im EU-UK-Handels- und Kooperationsabkommen, das im Januar in Kraft treten soll. Die Automobilhersteller setzen sich jedoch erneut für eine Verzögerung in letzter Minute ein. „Made in EU“ hängt von der Glaubwürdigkeit der EU-Vorschriften ab. Da diese nun auf die Probe gestellt werden, muss die EU standhaft bleiben.
¹ Nach dem derzeitigen Vorschlag der Kommission müssten Batteriekomponenten für Firmenfahrzeuge in der EU hergestellt werden, während private, subventionierte Autos mit Partnern aus Freihandelsabkommen hergestellt werden könnten. Zu den wichtigsten Annahmen der Umwelt- und Energieanalyse gehören: Die IAA umfasst leichte Elektrofahrzeuge (einschließlich Lieferwagen), die EU-Batterieproduktion umfasst LFP- und NMC-Projekte, das Verhältnis zwischen privaten und firmeneigenen Kanälen bleibt unverändert wie heute, und die Nachfrage nach Batterien umfasst bereits Elektrofahrzeuge, die EU-Batterien verwenden, sowie zusätzliche Batterierückverlagerungen für qualifizierte in der EU montierte Elektrofahrzeuge. Die Annahmen bezüglich des Produktionsausbaus sind freiwillig pessimistisch gestaltet.
