
NIO hat den dritten Gewinnquartal in Folge erzielt. Die Marge bleibt auf dem gleichen Niveau, die Kosten drücken weiter nach unten.
Am 1. September veröffentlichte NIO die Ergebnisse für das Q2 2026 und zeigte zum dritten Mal in Folge einen positiven Non-GAAP-Resultat. Das Unternehmen erzielte einen Non-GAAP-Nettogewinn von 26 Mio. RMB sowie einen Non-GAAP-Operinggewinn von 207 Mio. RMB bei einem Umsatz von 32,14 Mrd. RMB. Für den Markt ist heute wichtiger als die Frage „Hat es wieder Verluste gemacht?“, ob NIO in der Lage ist, seine Margen zu halten und Skaleneffekte zu erzielen.
Im Q2 lieferte der chinesische Hersteller 107.658 Autos aus, was einem Anstieg von +49,4 Prozent im Jahresvergleich und +29 Prozent im Quartalsvergleich entspricht. Der Umsatz aus dem Autoverkauf stieg auf 29,06 Mrd. RMB, was einem Anstieg von +80,1 Prozent im Jahresvergleich entspricht. Die Marge pro Fahrzeug lag bei 18,5 Prozent – nur 0,3 Prozentpunkte niedriger als im Q1, aber bereits 8,2 Prozentpunkte höher als im Vorjahr. Das ist ein Niveau, das viele junge EV-Marken in China noch nicht erreicht haben, da viele von ihnen unter 15 Prozent Marge liegen.
ONVO wächst schneller als die Marke NIO und verändert die Verkaufsstruktur
In Q2 waren es 60.945 Fahrzeuge der Hauptmarke NIO, 29.124 von ONVO und 17.589 von Firefly. Die Anteile lagen dabei bei jeweils 56,6 Prozent, 27,1 Prozent und 16,3 Prozent. Im Vorquartal waren es 70,1 Prozent, 16,0 Prozent und 13,9 Prozent.
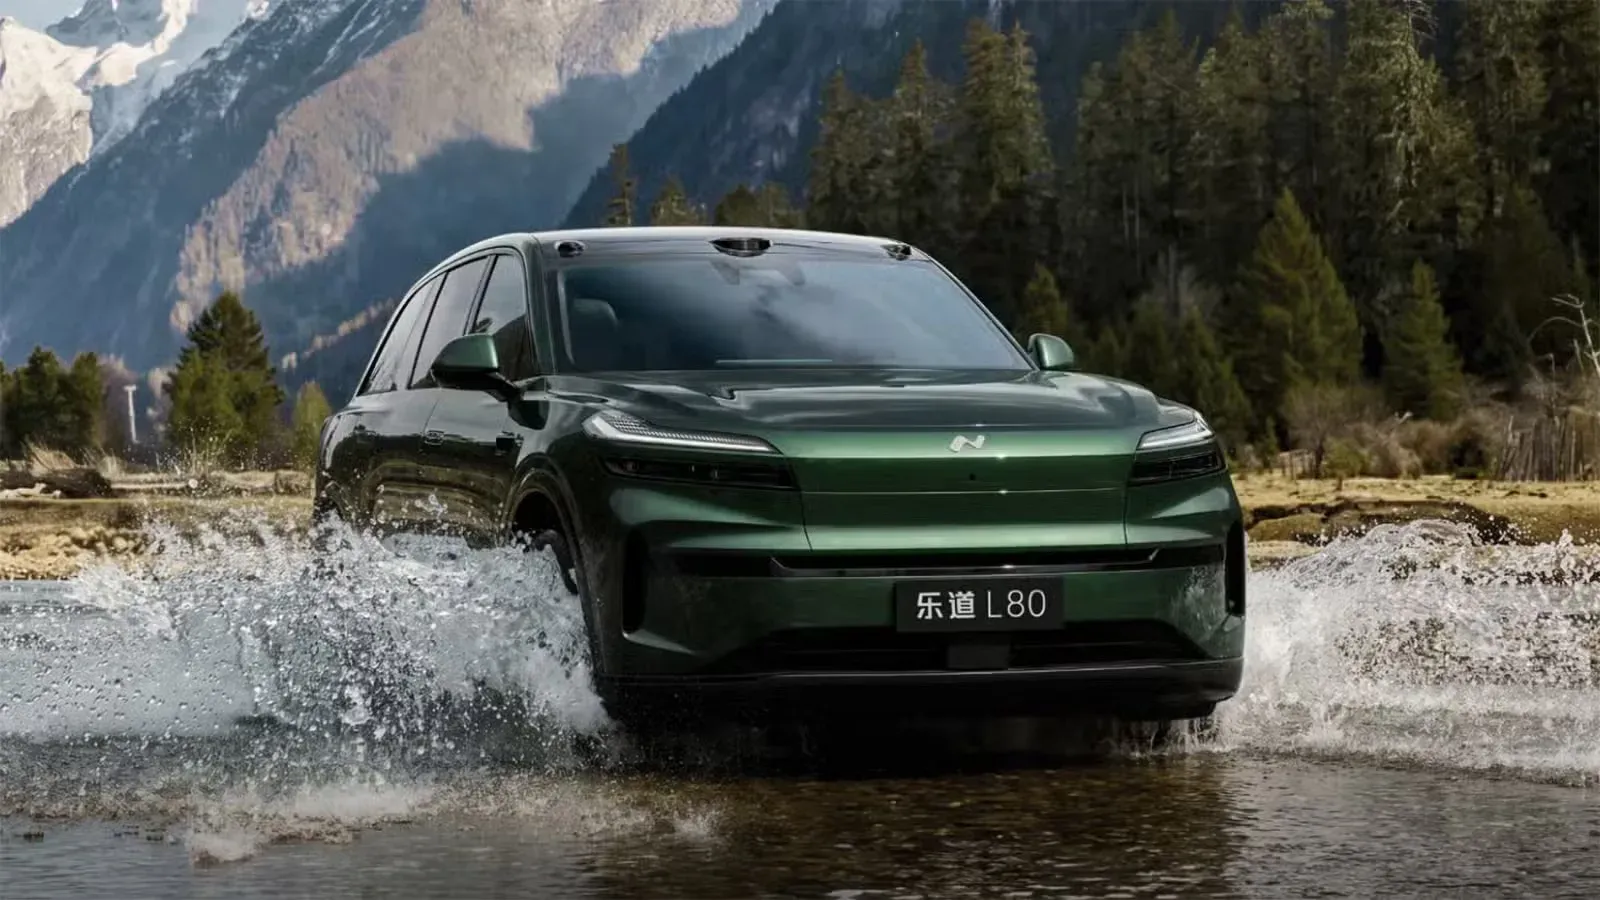
Der Wandel ist deutlich sichtbar. ONVO wächst schnell, und damit ändert sich auch das Verkaufsprofil. Das übt in der Regel Druck auf die Marge aus, da die Hauptmarke NIO einen höheren Preis hat. Gleichzeitig war der Rückgang der Marge minimal. Das deutet darauf hin, dass ONVO, insbesondere die Modelle L80 und L90, besser verdient, als ursprünglich angenommen.
Das Problem liegt woanders. Trotz eines positiven Non-GAAP-Ergebnisses verzeichnete das Unternehmen weiterhin einen operativen Verlust von 347 Millionen RMB nach GAAP-Standard sowie einen Nettogewinnverlust von 528 Millionen RMB nach GAAP-Standard. Kurz gesagt: Die Fahrzeuge beginnen, Gewinn zu erzielen, doch die Organisation kostet weiterhin zu viel.
Forschung und Entwicklung sowie Verkäufe wachsen zu schnell – Q3 verspricht keinen Sprung
Die Ausgaben für Forschung und Entwicklung betrugen im Q2 2,14 Mrd. RMB, was einem Rückgang von -28,7 Prozent im Jahresvergleich entspricht, aber gleichzeitig einem Anstieg von +13,8 Prozent im Quartalsvergleich. Noch stärker gestiegen sind die Vertriebskosten sowie die allgemeinen und administrativen Kosten. SG&A beliefen sich auf 4,425 Mrd. RMB, was einem Anstieg von +11,6 Prozent im Jahresvergleich und +26,5 Prozent im Quartalsvergleich entspricht. Das ist schneller als das jährliche Wachstum der Gesamteinnahmen, das bei 25,9 Prozent lag. Schlecht.
Dazu kamen noch die Rohstoffkosten. Stanley Qu sagte, dass der Preis eines Autos im Vergleich zum Ende 2025 um etwa 14 Tausend RMB pro Stück gestiegen sei und im zweiten Halbjahr weitere 2-3 Tausend RMB pro Auto zunehmen werde. Das Ziel für die Marge im Q3 und Q4 ist ein Niveau „ungefähr dem des Q2 entsprechend“, also rund 18 Prozent.
Die Prognose für das Q3 ist vorsichtig. NIO strebt 108.000 bis 111.000 Auslieferungen sowie Einnahmen von 33,285 bis 34,051 Milliarden RMB an. Das bedeutet nur 0,3 bis 3,1 Prozent mehr Autos als im Q2 und 3,6 bis 6,0 Prozent mehr Einnahmen. Ohne neue Modelle setzt das Unternehmen in diesem Quartal eher auf eine bessere Produktmix und effizienteres Kostensenkung als auf einen Anstieg des Volumens.
William Li fügte ein weiteres, produktbezogeneres Thema hinzu. Im Jahr 2027 soll sich NIO auf die Erneuerung der „5566“-Modellreihe konzentrieren, während ONVO ein neues Modell von „strategischer Bedeutung“ erhalten soll. Es wurde nicht explizit gesagt, ob es sich um das angekündigte Limousinenmodell handelt. Firefly soll weiterhin eine Marke mit nur einem Modell bleiben. Li verglich ihre Positionierung mit dem iPhone, also spezielle Editionen und Updates anstelle einer Aufspaltung des Angebots. Er fügte außerdem hinzu, dass die Bekanntheit von ONVO derzeit ungefähr auf dem Niveau ist, das NIO vor 5 bis 6 Jahren hatte. Das Unternehmen möchte dies durch integrierte Shops, Marketingmaßnahmen und Angebote für Familien verbessern.
Ursprünglich sollte NIO bereits in der Erntephase sein. Die Frage ist nicht, ob das Unternehmen 100.000 Autos pro Quartal verkaufen kann, sondern ob es auf 150.000–200.000 Fahrzeuge kommen kann, ohne dass das Netzwerk zur Batterietausch und das Konzept der drei Marken erneut zu einem Hindernis werden. Wie bewerten Sie die Chancen – wird ONVO dieses Wachstum schaffen, oder ist es noch zu früh für solchen Optimismus?
Newsletter LovEV
Möchten Sie mehr solcher Inhalte?
Tragen Sie sich ein – wir senden Ihnen einen Wochenüberblick, sobald der Newsletter startet.