
Die SMR-Kernreaktoren versprachen eine Revolution, doch die Realität sieht ganz anders aus.
Die Kernenergie sorgt erneut für Schlagzeilen, und immer mehr Regierungen sprechen von neuen Kraftwerken, Reaktoren neuer Generation sowie kleinen modularen Reaktoren als einem der Wege, um die Stromversorgung in den kommenden Jahrzehnten zu sichern. Theoretisch versprechen diese letztgenannten Reaktoren kleinere Anlagen, einfachere Bauweisen sowie die Möglichkeit, einen großen Teil ihrer Komponenten modular herzustellen.
Doch wenn man sich ansieht, was tatsächlich vor Ort geschieht, wirkt das Bild deutlich weniger spektakulär. Der neue World Nuclear Industry Status Report 2026 zeigt, dass modulare Reaktoren noch weit davon entfernt sind, die angekündigte Verbreitung zu erreichen, während andere Energieverfahren ihr Erzeugungsvolumen in weitaus höherem Tempo ausbauen.
Der fortschrittlichste Fall in den westlichen Ländern findet sich in Kanada, wo Ontario Power Generation den ersten kommerziell verfügbaren kleinen modularen Reaktor baut, der an das Netz des G7 angeschlossen wird. Es handelt sich um den BWRX-300 von GE Vernova und Hitachi im Rahmen des Darlington-Nuklearprojekts. Der Bau der ersten Anlage ist bereits im Gange, und das Ziel ist es, dass sie vor Ende dieses Jahrzehnts in Betrieb genommen wird.
Doch gerade dieses Projekt hilft dabei, das Problem zu verstehen. Die Entwicklung der SMR macht Fortschritte – allerdings viel langsamer, als die Begeisterung um diese Technologie vermuten ließ. In der Zwischenzeit wächst die Solarenergie in einem Tempo, das sie in mehreren wichtigen Indikatoren der Kernenergie übertrifft.
SMR werden größer und verlieren einen Teil ihres Vorteils
Der Energieökonom Stephen Thomas, emeritierter Professor an der Universität Greenwich und Mitarbeiter des WNISR, hat die Situation der kleinen modularen Reaktoren analysiert und festgestellt, dass es zwar einige im Entwicklungsstadium befindliche Projekte gibt, aber keine umfassende kommerzielle Einführung. Mitte 2026 gab es weltweit 411 in Betrieb befindliche Kernreaktoren sowie 73 im Bau, doch das bedeutet nicht, dass es eine entsprechende Ausweitung der SMR gibt.
Eine der ursprünglichen Versprechen der SMR bestand gerade in ihrer geringen Größe. Als das Konzept an Popularität gewann, wurde üblicherweise von Reaktoren mit einer Leistung zwischen 30 und 300 MW gesprochen. Das Problem ist, dass viele der derzeit entwickelten Designs, die kommerzielle Aufträge anstreben, bereits über 300 MW liegen und somit der Größe anderer großer Stromerzeugungsanlagen nahekommen.
Das verändert die Situation erheblich. Wenn ein Reaktor nicht mehr wirklich klein ist, verliert er auch einen Teil der Vorteile, die man ihm in Bezug auf Fertigung, Transport, Standortwahl und Bau zugetraut hatte. Zudem benötigt er weiterhin eine komplexe Infrastruktur sowie regulatorische Anforderungen, wie sie für Kernkraftanlagen üblich sind.
Die Kosten sind eine weitere große Frage. Die Branche verteidigt seit Jahren die Ansicht, dass die Herstellung kleinerer Reaktoren sowie die Wiederholung von Designs durch Skaleneffekte zu Kostensenkungen führen könnte. Damit diese Theorie jedoch funktioniert, fehlt genau das, was derzeit noch nicht in großem Maßstab existiert: eine wiederholte Produktion vieler identischer Reaktoren.
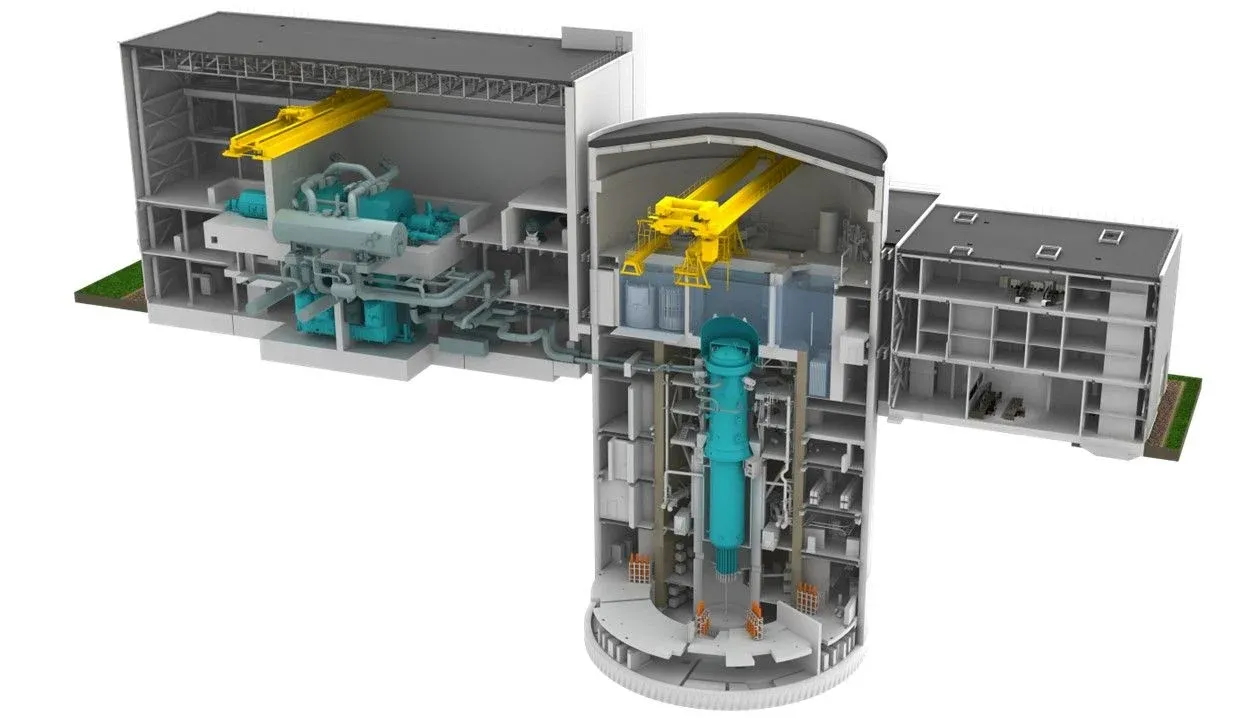
Ebenso wurde eine höhere inhärente Sicherheit sowie die Möglichkeit verteidigt, diese Kraftwerke an Orten zu installieren, an denen ein herkömmlicher Reaktor zu groß wäre. Doch in Wirklichkeit benötigen SMR weiterhin umfangreiche Vorbereitungsarbeiten und große Hilfsanlagen. Zudem wird es mit zunehmender Größe schwieriger, die Vorstellung aufrechtzuerhalten, dass sie praktisch überall platziert werden können.
Ein weiterer umstrittener Punkt sind die Abfälle. Der WNISR 2026 fasst Untersuchungen zusammen, wonach einige SMR-Designs mehr radioaktive Abfälle pro erzeugter Elektrizitätseinheit hervorbringen könnten als die aktuellen Großreaktoren. Das bedeutet nicht, dass alle Designs notwendigerweise das gleiche Verhalten zeigen, doch es stellt einen weiteren der mit dieser Technologie verbundenen Vorteile in Frage.
Darlingtons Projekt ist auf jeden Fall eine bedeutende Ausnahme angesichts des Mangels an kommerziellen Anlagen im Westen. Ontario Power Generation hat bereits mit dem Bau des ersten BWRX-300 begonnen und wird im Jahr 2026 grundlegende Arbeiten wie die Einrichtung der riesigen Fundamente für das Reaktorgebäude abschließen, die 35 Meter tief unter der Erde liegen. Die erste Anlage wird eine Leistung von 300 MW haben und voraussichtlich in der Lage sein, etwa 300.000 Haushalte mit Strom zu versorgen.
Ontarios Plan sieht vier BWRX-300-Anlagen vor, die zusammen 1.200 MW leisten würden. Die erste soll noch vor Ende des Jahres 2030 an das Netz angeschlossen werden, wobei jedoch weiterhin die entsprechenden Bau-, Inbetriebnahm- und Genehmigungsphasen abgeschlossen werden müssen.
Das Problem für die Atomindustrie ist, dass sie Zeit benötigt, um zu beweisen, dass diese Reaktoren zu den versprochenen Kosten und in den versprochenen Zeitrahmen hergestellt und eingesetzt werden können. Und diese Zeit arbeitet zu Gunsten anderer Technologien, die bereits in hoher Geschwindigkeit wachsen.
Die Zukunft wird erneuerbar sein – oder gar nicht
Im Jahr 2025 trat eine besonders bedeutende Veränderung ein. Laut den von WNISR 2026 gesammelten Daten erzeugte die Solarenergie weltweit zum ersten Mal mehr Strom als die Atomenergie. Die Kernkraftproduktion erreichte mit 2.703 TWh einen Rekord, stieg aber nur um 1,1 Prozent im Vergleich zu 2024, während die Solarenergieerzeugung um etwa 30 Prozent zunahm.
Der Unterschied fällt umso deutlicher ins Auge, wenn man die jüngste Entwicklung betrachtet. Das Wachstum im Kernenergiebereich im Jahr 2025 wurde vor allem von China angetrieben, wo die Erzeugung um 7,6 % stieg. Außerhalb Chinas sank die Kernenergieproduktion um 0,2 %. Die Solarenergie hingegen konnte weltweit deutlich schneller zulegen.
Das Ergebnis ist, dass die Kernenergie heute 8,8 % der weltweiten Stromerzeugung ausmacht – das niedrigste Niveau seit etwa 45 Jahren. Im Jahr 1996 lag dieser Anteil noch bei 17,5 %. Das bedeutet, obwohl die absolute Menge an Kernenergieerzeugung ein neues Maximum erreicht hat, sinkt ihr relativer Anteil im weltweiten Stromsystem weiterhin.
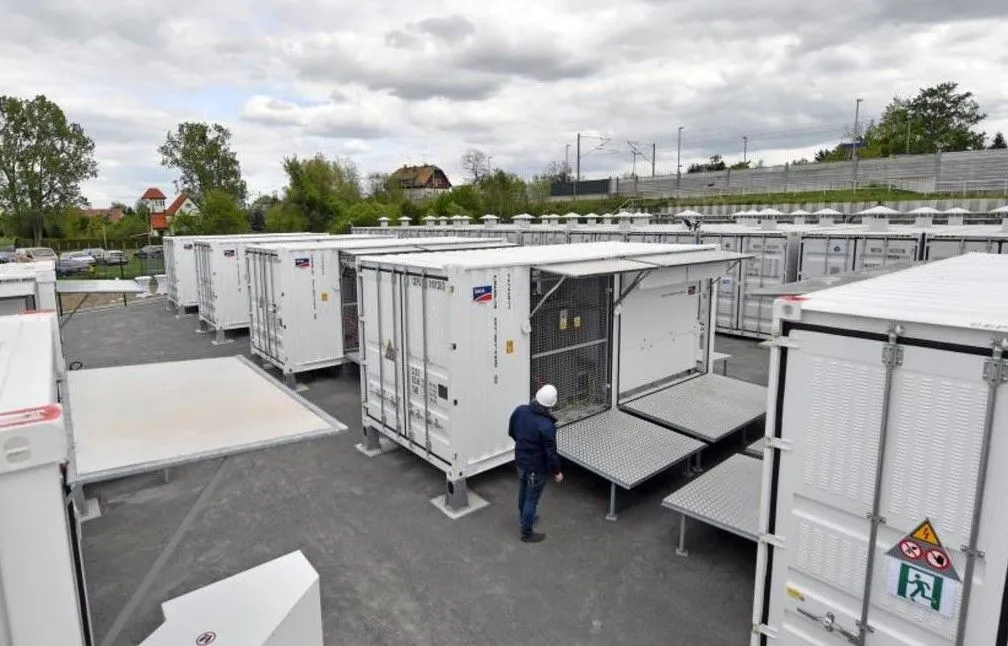
Und es geht nicht nur um Solarenergie. Die Kombination aus Solarenergie und Windenergie erzeugt bereits weltweit mehr als das Doppelte an Elektrizität wie die Kernenergie, während die Speicherung mit Batterien rasant wächst und begonnen hat, die Art und Weise zu verändern, wie elektrische Netze, die von erneuerbaren Quellen dominiert werden, gesteuert werden.
Das erklärt auch, warum sich einige traditionelle Argumente zugunsten der Kernenergie ändern. Einer ihrer großen Vorteile ist, dass sie unabhängig von den Wetterbedingungen kontinuierlich und zuverlässig Elektrizität erzeugen kann. Doch die Kombination aus Solarenergie, Windenergie und Speicherung ermöglicht es, immer mehr Stunden des Bedarfs mit einer Infrastruktur zu decken, die viel schneller installiert werden kann.
Diese Entwicklung bedeutet nicht, dass die Kernenergie verschwinden wird. Tatsächlich ist die Anzahl der im Bau befindlichen Reaktoren gestiegen und erreichte Mitte 2026 die Zahl von 73 Einheiten, verglichen mit 65 im Vorjahr. Das Problem liegt darin, wo sie gebaut werden: 37 dieser 73 Reaktoren befinden sich in China, während Russland sowohl innerhalb als auch außerhalb seiner Grenzen eine führende Position einnimmt.
Zusätzlich wurden im Jahr 2025 vier Reaktoren an das Stromnetz angeschlossen und sieben stillgelegt. Das bedeutet, dass es erstmals seit 2021 ein negatives Jahresbilanz für die Anzahl der Reaktoren gab. Die Gesamtleistung kann steigen, da neue Reaktoren in der Regel größer sind als die stillgelegten, doch diese Zahlen zeigen, dass das Wachstum der Reaktorflotte nicht gleichmäßig ist.
Auch der Preis der fossilen Brennstoffe spielt eine wichtige Rolle. Länder wie Italien, Schweden oder Belgien betrachten erneut die Kernenergie als Möglichkeit, ihre Abhängigkeit von Öl und Gas zu verringern und eine stabile Stromerzeugung in den kommenden Jahrzehnten sicherzustellen.
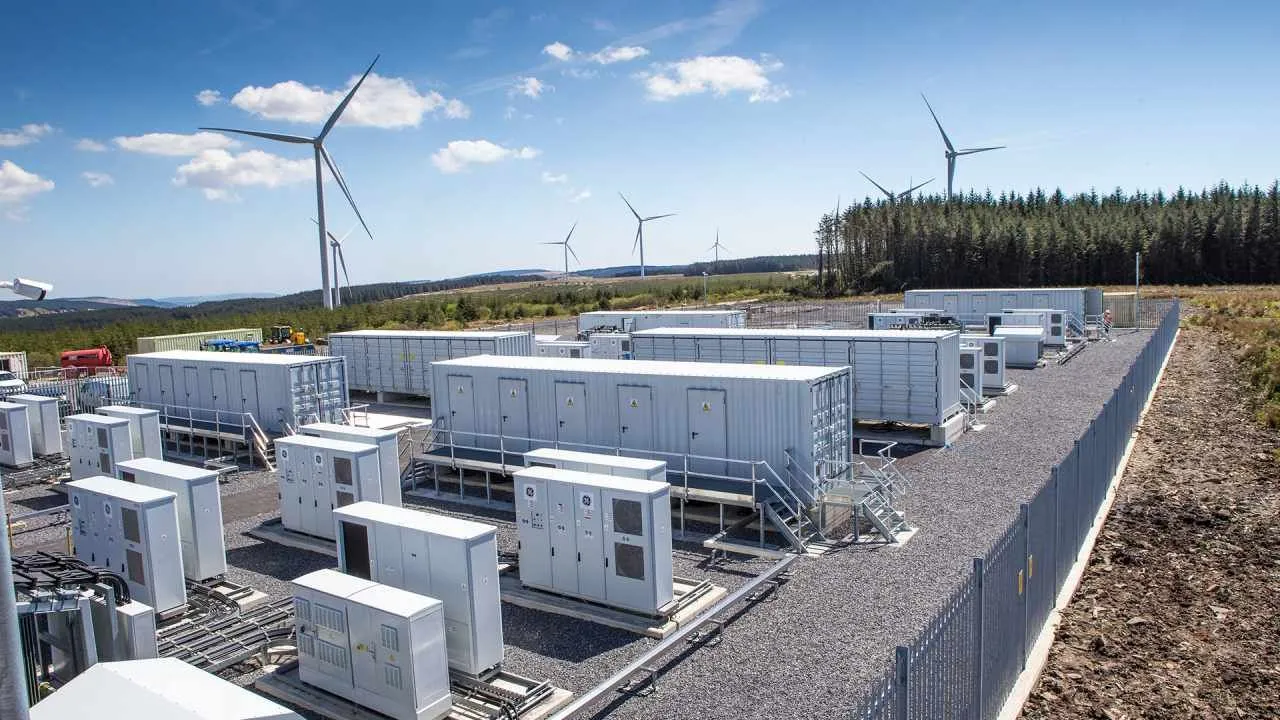
Doch das Auftreten immer günstigerer Speichersysteme bringt eine Variable mit sich, die vor einigen Jahren weitaus weniger Bedeutung hatte. Batterien können mit großen Solar- oder Windkraftanlagen kombiniert werden und es ermöglichen, einen Teil der in den Stunden mit höchster Erzeugung produzierten Elektrizität später zu nutzen, wodurch der Bedarf an herkömmlichen Kraftwerken zur Deckung bestimmter Spitzenlasten verringert wird.
In Kanada zeigt sich durch die eigentliche Entwicklung der SMR zudem, dass die ursprünglich vorgesehenen Anwendungen schwer umzusetzen sind. Es wurden drei Hauptanwendungsbereiche identifiziert: die Erzeugung von Strom für das Netz, die Versorgung der Schwerindustrie mit Strom und Wärme sowie die Versorgung abgelegener Gemeinden. Laut der von WNISR wiedergegebenen Analyse von Stephen Thomas ist jedoch die Option, die tatsächlich vorankommt, hauptsächlich die Anbindung an das Stromnetz.
In Saskatchewan wurde sogar erneut über die Nutzung größerer Kernreaktoren nachgedacht, während New Brunswick offenbar an Schwung in seinen Plänen im Zusammenhang mit SMR verloren hat. Derzeit bleibt Darlington das westliche Projekt, das am deutlichsten von Ankündigungen zu tatsächlicher Bauausführung übergegangen ist.
Allgemeine Zahlen helfen dabei, alles in den richtigen Kontext zu rücken. Im Jahr 2025 erreichte die weltweite Kernenergieerzeugung 2.703 TWh, was einem Anstieg von 1,1 Prozent gegenüber dem Vorjahr entspricht, wobei China für das Wachstum verantwortlich war. Die Kernenergie trug 8,8 Prozent zum weltweiten Strombedarf bei, verglichen mit 17,5 Prozent im Jahr 1996.
Mitte 2026 waren 411 Reaktoren in Betrieb, während weitere 73 im Bau waren. Von diesen letzten befanden sich 37 in China. Russland war an 29 im Bau befindlichen Projekten beteiligt, davon 22 außerhalb seines Territoriums – was zeigt, inwieweit die aktuelle Entwicklung der Kernenergie auf wenige Länder konzentriert ist.
Auch das Alter der Flotte trägt nicht dazu bei. Der weltweite Durchschnitt liegt bei etwa 33 Jahren, und rund zwei Drittel der Reaktoren sind 31 Jahre oder älter. In den Vereinigten Staaten, wo sich eine der größten Atomflotten der Welt befindet, liegt das Durchschnittsalter bei fast 45 Jahren.
Die Schlussfolgerung aus den Daten ist nicht, dass die Atomkraft verschwindet, sondern dass ihr Wachstum viel langsamer ist als das der erneuerbaren Energien. SMR könnten letztendlich ihren Platz finden, müssen aber noch beweisen, dass die Versprechen bezüglich geringerer Kosten, schnellerer Bauzeit und modularer Fertigung von den Entwürfen und Pilotprojekten in eine Industrie übertragen werden können, die sie in großen Mengen herstellen kann.
In der Zwischenzeit wartet die Solarenergie nicht. Im Jahr 2025 stieg ihre Erzeugung um etwa 600 TWh an und erreichte weltweit fast 2.700 TWh, wodurch sie erstmals die Kernenergie in Bezug auf die erzeugte Elektrizität überholte.
Darin liegt vermutlich die größte Herausforderung für SMR: Sie konkurrieren nicht nur mit großen, herkömmlichen Kernkraftwerken. Sie müssen sich auch gegen Technologien durchsetzen, die ihre Kosten senken, ihre Produktion erhöhen und sich in einem Tempo ausbreiten, das die Kernenergieindustrie noch nicht erreichen konnte.
