
Die chinesischen Elektroautos tragen keine Schuld am möglichen Untergang von SEAT: Es gibt einen internen Konflikt, der bereits seit mehreren Jahren andauert.
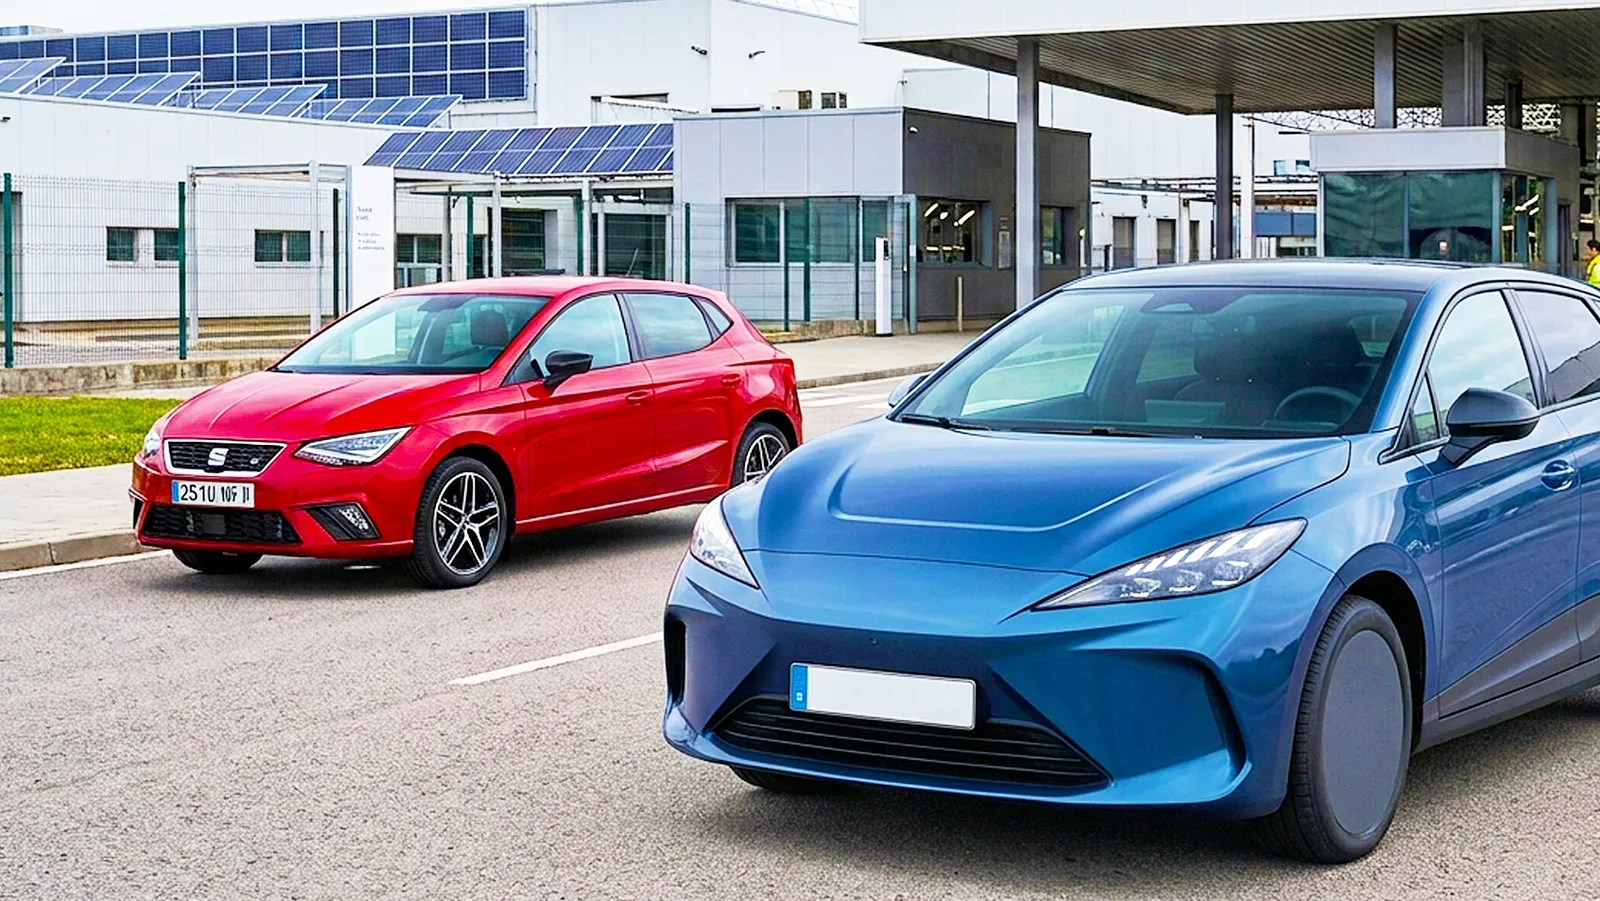
Die Entwicklung von SEAT, CUPRA und Škoda ermöglicht es, eine dieser Geschichten zu erzählen, die auf den ersten Blick einfach erscheinen: Eine Marke wächst stark, eine andere verliert an Bedeutung und eine dritte wird zu einem der wichtigsten Akteure auf dem europäischen Markt. Doch hinter den Zahlen verbirgt sich eine weitaus komplexere Realität.
Die drei Marken gehören derselben Gruppe an und teilen zunehmend Ressourcen, Technologien sowie industrielle Strukturen. Gleichzeitig konkurrieren sie um Käufer, die sich in ähnlichen Marktsegmenten befinden können. Das Ergebnis ist eine Paradoxie: Volkswagen benötigt, dass seine Marken sich beim Verbraucher abheben, während gleichzeitig die Synergien zwischen ihnen unter dieser kommerziellen Schicht gesteigert werden.
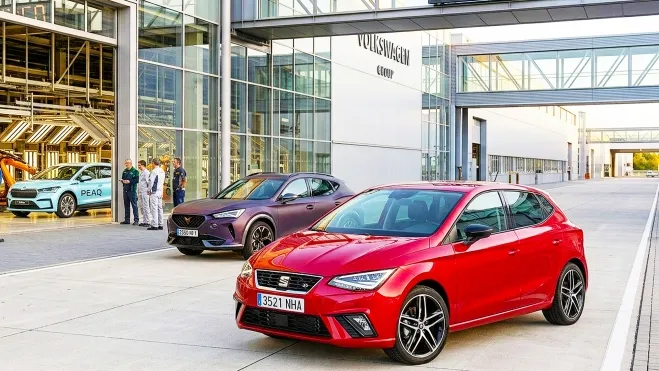
CUPRA hat bereits das Gleichgewicht innerhalb von SEAT S.A. verändert.
Die Ergebnisse für 2025 stellen den besten Ausgangspunkt für SEAT S.A. dar – das Unternehmen, das sowohl SEAT als auch CUPRA umfasst – lieferte weltweit 586.300 Fahrzeuge aus, was einem Anstieg von 5,1 % gegenüber 2024 und dem besten Ergebnis in der Unternehmensgeschichte entspricht.
Doch die interne Verteilung hat sich grundlegend geändert. CUPRA erreichte 328.800 Einheiten, was einem Anstieg von 32,5 % entspricht, während SEAT 257.400 Fahrzeuge auslieferte, was einem Rückgang von 17 % entspricht. Mit anderen Worten: CUPRA übertraf erstmals SEAT hinsichtlich des jährlichen Absatzvolumens.
Der Unterschied von 71.400 Fahrzeugen ist auffällig, doch es wäre falsch, ihn automatisch als Kundenwechsel von SEAT zu CUPRA zu interpretieren. Die Lieferdaten geben nicht an, woher jeder Käufer stammt. Sie ermöglichen jedoch eine weitere Schlussfolgerung: CUPRA ist aufgrund des Liefervolumens zur wichtigsten Marke von SEAT S.A. geworden.
Auch in der gesamten Verkaufsentwicklung ist dieser Wandel erkennbar. CUPRA feierte im Jahr 2025 den Verkauf seines ersten Millionenfahrzeugs seit seiner Gründung als eigenständige Marke im Jahr 2018. Der Formentor war mit 104.400 Einheiten das meistverkaufte Modell, während der Terramar im ersten vollen Jahr 66.000 Fahrzeuge absetzen konnte.
Doch das Wachstum hörte nicht dort auf. Laut Volkswagen erreichte CUPRA im ersten Halbjahr 2026 erneut einen Rekord mit 170.100 verkauften Fahrzeugen.
Der Schlüssel liegt nicht nur darin, mehr zu verkaufen, sondern auch anders zu verkaufen
Der Erfolg von CUPRA weist eine offensichtliche kommerzielle Dimension auf, doch es gibt auch eine Aspekt der Positionierung. Die Marke entstand 2018 und hat sich um Konzepte wie Design, Sportlichkeit sowie ein emotionaleres Image eine eigene Identität geschaffen. Ihr Modellangebot hat sich schrittweise erweitert und umfasst nun auch Elektromodelle. Da es keine Vorgeschichte gibt, abgesehen davon, dass es die sportlichste Ausstattungslinie der SEAT-Fahrzeuge war, liegt ihre Marktposition auf Entscheidung der Volkswagen-Gruppe zwischen Audi und Volkswagen.
Im Jahr 2025 machten die Batterieelektrofahrzeuge 24,2 % der CUPRA-Verkäufe aus, wobei 43.700 Einheiten des Born und 36.000 Einheiten des Tavascan verkauft wurden.
SEAT verfolgt in der Zwischenzeit einen anderen Weg. Im Jahr 2025 wurden weniger Fahrzeuge verkauft, doch es wurden die neuen Ibiza und Arona vorgestellt, wobei diese Erneuerung als neues Kapitel für die Marke in Verbindung mit ihrer Ausrichtung auf zugängliche Mobilität definiert wurde.
Dies ermöglicht es, von einer Segmentierung innerhalb derselben Gruppe zu sprechen, aber nicht von einer Substitution. Dass CUPRA wächst, während SEAT zurückgeht, beweist nicht, dass Volkswagen beschlossen hat, SEAT zu beseitigen, noch dass alle Kunden, die SEAT verlassen, bei CUPRA landen.
Tatsächlich zeigt die Tätigkeit von SEAT, dass die Marke weiterhin eine klare Rolle in der Strategie der Gruppe einnimmt. Das Unternehmen vertreibt weiterhin Modelle wie Ibiza, Arona und León und hat die ersten beiden kürzlich erneuert.
Škoda bringt eine dritte Variable ein
SEAT findet bisher nicht richtig seinen Platz auf dem Markt. Im Jahr 2.000 beendete Volkswagen den Kaufprozess von Škoda und wurde zum 100-%-Eigentümer von Škoda Auto.
Was Preis und Positionierung angeht, besetzt Škoda einen strategisch ähnlichen Markt wie SEAT, welches im Wettbewerb gegen das starke Wachstum der tschechischen Marke unterliegt.
Škoda lieferte im Jahr 2025 1.043.900 Fahrzeuge aus, was einem Anstieg von 12,7 % gegenüber dem Vorjahr entspricht. In Europa (UE27+4) erreichte das Unternehmen 836.200 Fahrzeuge, ein Plus von 9,9 %, und wurde damit erstmals zur drittmeistverkauften Automarke auf diesem Markt.
Auch die tschechische Marke macht bei der Elektrifizierung starken Fortschritte. Im Jahr 2025 wurden 174.900 batterieelektrische Fahrzeuge ausgeliefert, was einem Anstieg von 119,8 % entspricht, sowie 43.800 Plug-in-Hybride, was einem Anstieg von 108,6 % entspricht. In Europa machten Fahrzeuge mit einer Art steuerbaren Antriebsart 25,7 % der Auslieferungen aus. Diese Zahlen zeigen, dass Škoda an Bedeutung gewinnt – doch nicht, dass dieser Wachstum auf Kosten von SEAT erfolgt.
Volkswagen erwog, SEAT zum „Alfa Romeo“ der Gruppe zu machen, doch obwohl das Unternehmen 1950 gegründet wurde und eine entscheidende Rolle bei der Motorisierung Spaniens spielte, war seine Entwicklung über Jahrzehnte stärker auf die Produktion von Massenautos und die Verbreitung des Autos ausgerichtet als auf die Schaffung eines sportlichen und luxuriösen Images.
Zusätzlich gibt es einen geschäftlichen Grund, der der spanischen Marke beim Erobern des internationalen Marktes nicht zugutekommt. SEAT bedeutet auf Englisch „Sitz“, ein Name, der sich in einem Markt, in dem Marketing so wichtig ist, nur schwer durchsetzen lässt.
Die Paradoxie: Sie konkurrieren oben und kooperieren unten
Volkswagen stärkt die sogenannte Brand Group Core, die die Volumenmarken des Konzerns umfasst und eine verstärkte interne Zusammenarbeit anstrebt. Ziel ist es, Skaleneffekte zu nutzen, ohne dass die Marken exakt das gleiche Produkt anbieten müssen.
Die neue Familie kleiner Elektrofahrzeuge ist ein besonders klares Beispiel dafür. Volkswagen, CUPRA und Škoda haben auf der elektrischen Plattform MEB+ vier Modelle entwickelt: Volkswagen ID. Polo, CUPRA Raval und Škoda Epiq.
Der Volkswagen-Konzern betont, dass die Modelle eine gemeinsame Plattform, Technologien sowie bestimmte Lösungen teilen, doch jede Marke ihren eigenen Charakter und ihr eigenes Positionierung beibehält.
Die Industriestrategie ist ebenso aufschlussreich. Im Jahr 2026 begann die Produktion des Škoda Epiq im Werk von Volkswagen Navarra, während der CUPRA Raval und der Volkswagen ID. Polo in Martorell hergestellt werden. Die Gruppe begründet diese Entscheidungen ausdrücklich mit Synergien und einer flexiblen Nutzung der Produktionskapazitäten.
Das bedeutet: Derselbe Konzern kann technologisch verwandte Fahrzeuge in gemeinsamen Anlagen herstellen und gleichzeitig versuchen, den Verbraucher dazu zu bringen, sie als unterschiedliche Produkte wahrzunehmen. Der Marketing wird somit zu einem Industriewerkzeug und ist nicht mehr nur eine Frage der Werbung.
Falls zwei Autos verwandte Technologien nutzen, Komponenten teilen oder sogar eine gemeinsame Plattform haben, gewinnt die Markendifferenzierung an Bedeutung. Der Hersteller muss dem Kunden erklären, warum er das eine oder andere Modell wählen sollte.
Daran gewinnen die Identitäten von SEAT, CUPRA und Škoda an strategischer Bedeutung.
CUPRA hat gezeigt, dass es mit einer eigenen Identität schnell wachsen kann. Škoda hat eine starke Position mit hohem Absatzvolumen in Europa etabliert. Und SEAT behält eine zugänglichere Position bei, während es Teile seines Produktportfolios erneuert.
Es gibt keine öffentlichen Daten, die darauf hindeuten würden, dass Volkswagen einen Konflikt zwischen seinen drei Marken inszeniert hat. Es gibt jedoch Hinweise darauf, dass er nach etwas Anspruchsvollerm strebt: Dass mehrere Marken zunehmend Technologien und Infrastrukturen teilen, ohne dabei auf den Wettbewerb auf dem Markt zu verzichten.
Die wahre Herausforderung für SEAT
Möglicherweise ist die wichtigste Frage nicht, warum CUPRA SEAT überholt hat und Škoda den Wettbewerb auf dem Massenmarkt für sich entschieden hat, sondern was diese Veränderung für ihre Zukunft bedeutet.
CUPRA muss den Anreiz beibehalten, der ihr Wachstum vorangetrieben hat, ohne ihre Besonderheiten zu verwässern, während sie ihr Volumen ausweitet und zunehmend Technologien mit anderen Marken teilt. Škoda steht vor einer weiteren Herausforderung: weiter zu wachsen, ohne den von ihr geschaffenen eigenen Raum zu verlieren, während sie technologisch ihren Schwestermarken näherkommt.
SEAT wiederum musste zeigen, dass sein Wertversprechen innerhalb einer Gruppe mit immer stärkeren Alternativen weiterhin attraktiv genug ist.
Die Daten allein reichen nicht aus, um von einem siegreichen Marken und zwei Verlierern zu sprechen. Was sie zeigen, ist etwas anderes: Die interne Struktur der Volkswagen-Gruppe verändert sich.
CUPRA ist bereits die größte der beiden Marken von SEAT S.A. was die Auslieferungszahlen angeht; Škoda hat eine historische Position in Europa erreicht; SEAT erneuert seine Produkte; und Volkswagen vertieft die industrielle und technologische Zusammenarbeit zwischen allen Marken.
Der Wettbewerb besteht daher nicht unbedingt darin, dass eine Marke verschwindet, damit eine andere wächst. Es geht vielmehr darum, dem Verbraucher unterschiedliche Gründe zu geben, jede dieser Marken zu kaufen – selbst wenn hinter ihren Logos eine immer stärker gemeinsame industrielle Struktur steht.