
Chinesische Elektro-Lkw drohen damit, bis 2030 25 Prozent des europäischen Marktes zu übernehmen.
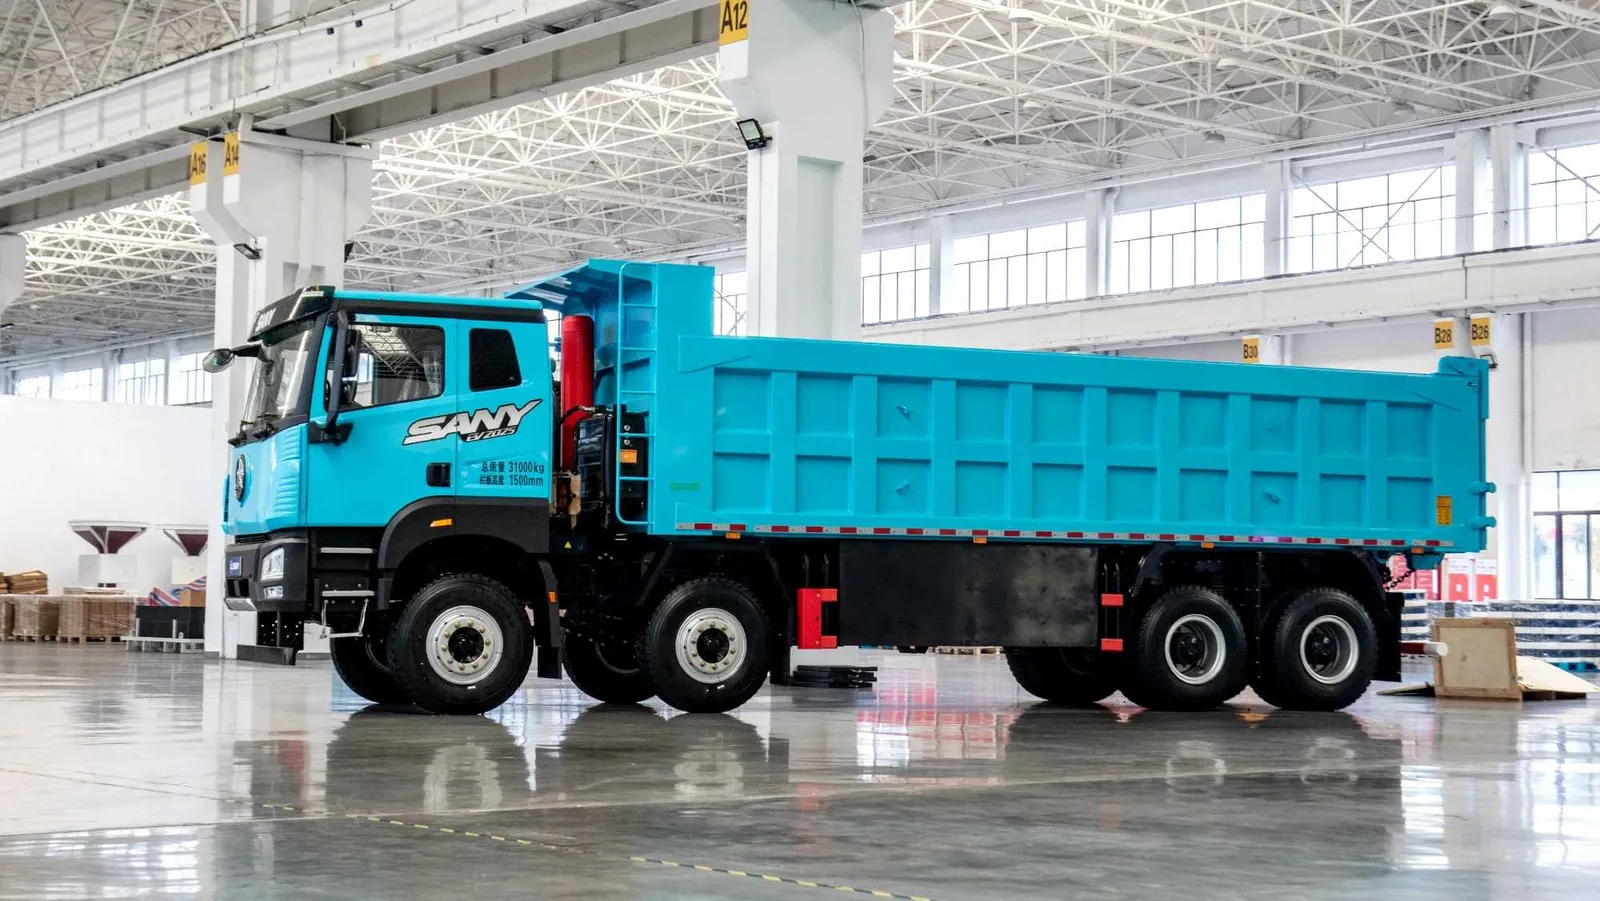
Die europäischen Lkw-Hersteller stehen bei ihrem Übergang zur elektrischen Mobilität vor einer neuen Herausforderung: Eine Analyse von Transport & Environment (T&E) warnt davor, dass chinesische und amerikanische Marken bis 2030 bis zu ein Viertel des europäischen Marktes für schwere Elektro-Lkw übernehmen könnten, falls die europäischen Hersteller ihren Elektrifizierungsprozess nicht beschleunigen.
Der europäische Markt für schwere Fahrzeuge umfasst jährlich etwa 245.000 Einheiten und ist hauptsächlich von Herstellern wie Daimler Truck, Traton (Mutterkonzern von Marken wie Scania und MAN), Iveco, DAF sowie Volvo Group geprägt. Lkw mit null Emissionen machten im Jahr 2025 5,6 % der Verkäufe aus – das Doppelte im Vergleich zum Vorjahr – und in diesem Kontext verstärken die Hersteller aus China und den USA ihre Präsenz in Europa.

Die neuen Konkurrenten klopfen an die Tür
Chinesische Unternehmen wie Sany, Sinotruk, SuperPanther, FAW Trucks und Foton bereiten ihren Markteintritt oder ihre Expansion auf dem gemeinsamen Markt vor, wobei besonderes Augenmerk auf elektrischen Modellen liegt. Chinas umfangreiche Erfahrung in der Entwicklung und Vermarktung dieser Fahrzeugtypen könnte ihnen einen zusätzlichen Vorteil gegenüber den europäischen Konkurrenten verschaffen. Hinzu kommt Tesla, das Pläne angekündigt hat, seinen Elektrolastwagen Semi in Europa einzuführen.
Das Problem ist, dass der Vorteil dieser neuen Wettbewerber nicht nur technologischer, sondern auch wirtschaftlicher Natur wäre. Die Studie von T&E schätzt, dass ein chinesischer Elektro-Lkw die Gesamtbetriebskosten im Vergleich zu einem vergleichbaren europäischen Modell um bis zu 12 % senken könnte. Für ein deutsches Transportunternehmen würde sich dies beispielsweise in Kosten von 0,55 Euro pro Kilometer gegenüber 0,63 Euro für ein europäisches Fahrzeug einschließlich Restwert auswirken. Über einen Zeitraum von fünf Jahren könnte die Ersparnis 43.000 Euro erreichen.
Dieses Problem ist besonders bedeutsam in einem Sektor, der durch sehr geringe Gewinnmargen gekennzeichnet ist, die in der Regel zwischen 1,5 % und 2 % liegen. Unter diesen Bedingungen kann eine Reduzierung der Gesamteigentumskosten um mehr als 10 % zu einem entscheidenden Faktor bei der Erneuerung einer Flotte werden. Zudem behauptet T&E, dass die neuen Elektromodelle in Bezug auf wesentliche Aspekte des Gütertransports wie Reichweite, Ladezeiten, Ladefähigkeit und Energieeffizienz mit europäischen Fahrzeugen konkurrieren können.
Stef Cornelis, Leiter für Gütertransport und Flotten bei T&E, erklärt: „Es gibt bereits wettbewerbsfähige chinesische und amerikanische Lkw-Modelle auf dem europäischen Markt, und viele weitere sind kurz davor einzutreffen. Es ist ein entscheidender Moment für den europäischen Straßentransportsektor, der von den Entwicklungen in der Automobilindustrie lernen sollte. Wenn man jetzt das Tempo der Elektrifizierung verlangsamt, geben wir den amerikanischen und chinesischen Konkurrenten die Chance, einen bedeutenden Marktanteil sowohl in Europa als auch weltweit zu erlangen.“
Noch gibt es keinen Grund zur Panik
Trotzdem sollten die Prognosen vorsichtig interpretiert werden, da ein Teil der Analyse auf Preisen, technischen Spezifikationen und Geschäftszielen von Modellen beruht, die noch nicht auf den europäischen Markt gelangt sind oder deren endgültige Informationen noch nicht bekannt sind. Der Fall des Tesla Semi ist ein klares Beispiel, denn seine Eigenschaften und sein Preis für Europa sind noch nicht bekannt.
Daher sollte man die Warnung von T&E als Hinweis betrachten, denn die Organisation ist der Ansicht, dass Europa vor einer begrenzten Chance steht, seine Führungsposition in der Branche der Schwerlastfahrzeuge zu bewahren. Die Lockerung der Emissionsreduktionsziele könnte die Elektrifizierung verlangsamen und gleichzeitig den Zutritt ausländischer Wettbewerber erleichtern. Im Gegensatz dazu glaubt sie, dass eine ehrgeizige Klimaregulierung sowie eine beschleunigte Umstellung Innovationen fördern und es europäischen Herstellern ermöglichen, ihre Position zu verteidigen.
„Der Wettbewerb wird den Logistikunternehmen und Verbrauchern zugutekommen, doch der Übergang bietet nur begrenzte Möglichkeiten dafür, dass etablierte europäische Anbieter ihre Führungsposition behalten können. Während sie zwischen Verbrennungstechnologien und elektrischen Antrieben zögern und versuchen, die CO2-Emissionsziele für Lkw zu senken, haben neue Akteure voll und ganz auf die Elektrifizierung gesetzt“, schließt Cornelis ab.