
Ausnutzung der IAA zur Schaffung der Batteriewertkette Europas
Unterstützen Sie die Arbeit von CleanTechnica durch eine Substack-Abonnement, auf Patreon oder über Stripe. Helfen Sie uns dabei, trotz der Herausforderungen durch KI zur Inhaltsextraktion, antisoziale Medien, Inflation und andere Hindernisse wöchentlich hochwertige, originelle Inhalte zu veröffentlichen.
Warum Anreize für Batterien im Industrial Accelerator Act (IAA) unerlässlich und realisierbar sind.
Die Batteriewertschöpfungskette in Europa hat in den letzten Jahren mehrere Rückschläge erlitten. Dennoch startet sie nicht von vorne. Der Industrial Accelerator Act (IAA) muss den nötigen Anstoß liefern, um Projekte zu verwirklichen und auszubauen. T&E zeigt auf, wie die im IAA vorgesehenen Anreize sowohl notwendig als auch umsetzbar sind.
T&E hat sich mit der Machbarkeit der Ziele des IAA befasst sowie eine genaue Betrachtung der Studie von Mobility Globa vorgenommen (in Auftrag gegeben von ACEA), die einen „Batterielücke“ von 150 GWh bis 2028 prognostiziert.
Ein Viertel der im Jahr 2022 angekündigten Batteriezellkapazitäten in der EU wurde bereits storniert oder aufgeschoben. Besonders besorgniserregend ist die Situation in Deutschland, da dort die Zahl der geplanten Projekte bis 2035 um die Hälfte zurückgegangen ist.
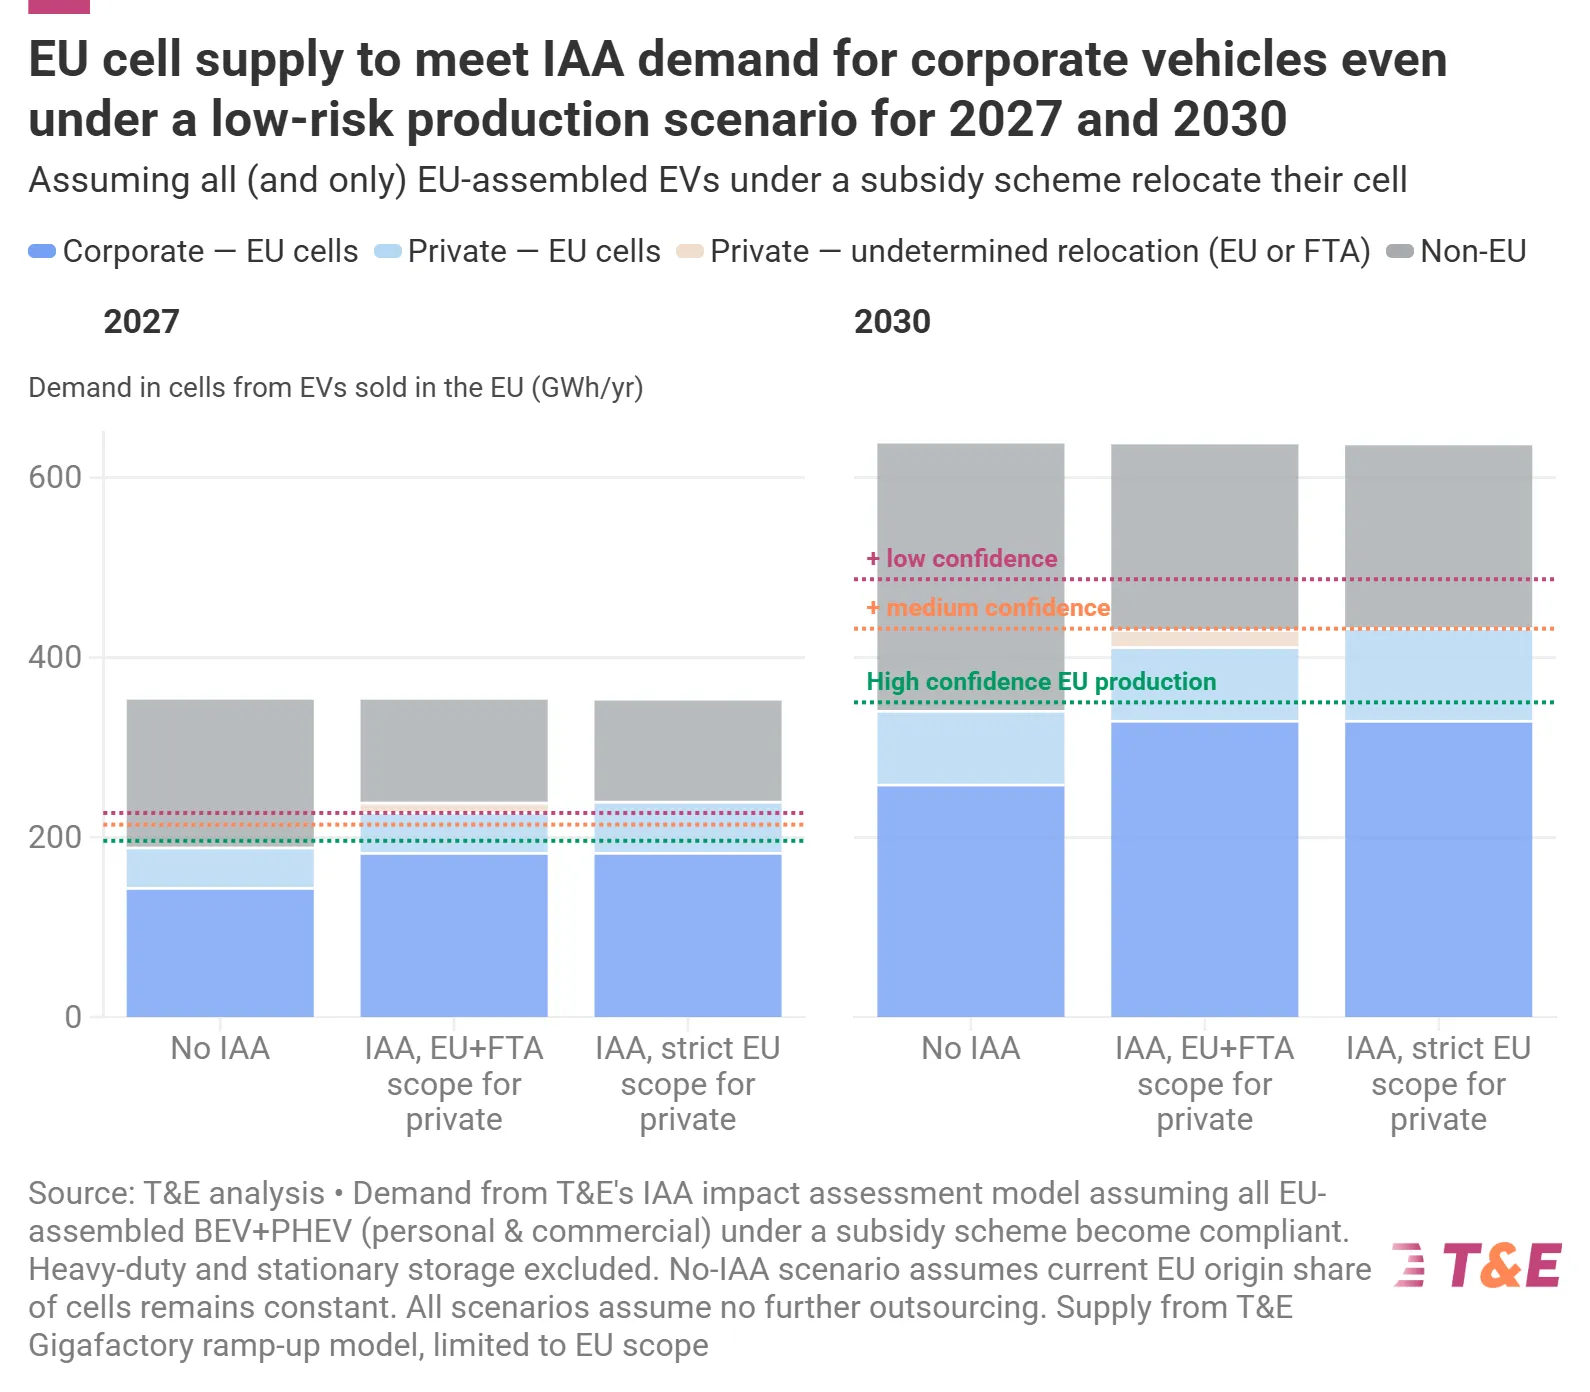
Die Zellproduktion in der EU kann bis 2027 die Nachfrage nach Firmenfahrzeugen decken. Bis 2030 kann allein die EU-Zellproduktion Fahrzeuge versorgen, die für Unterstützungsprogramme in Frage kommen (sowohl Firmen- als auch Privatfahrzeuge).
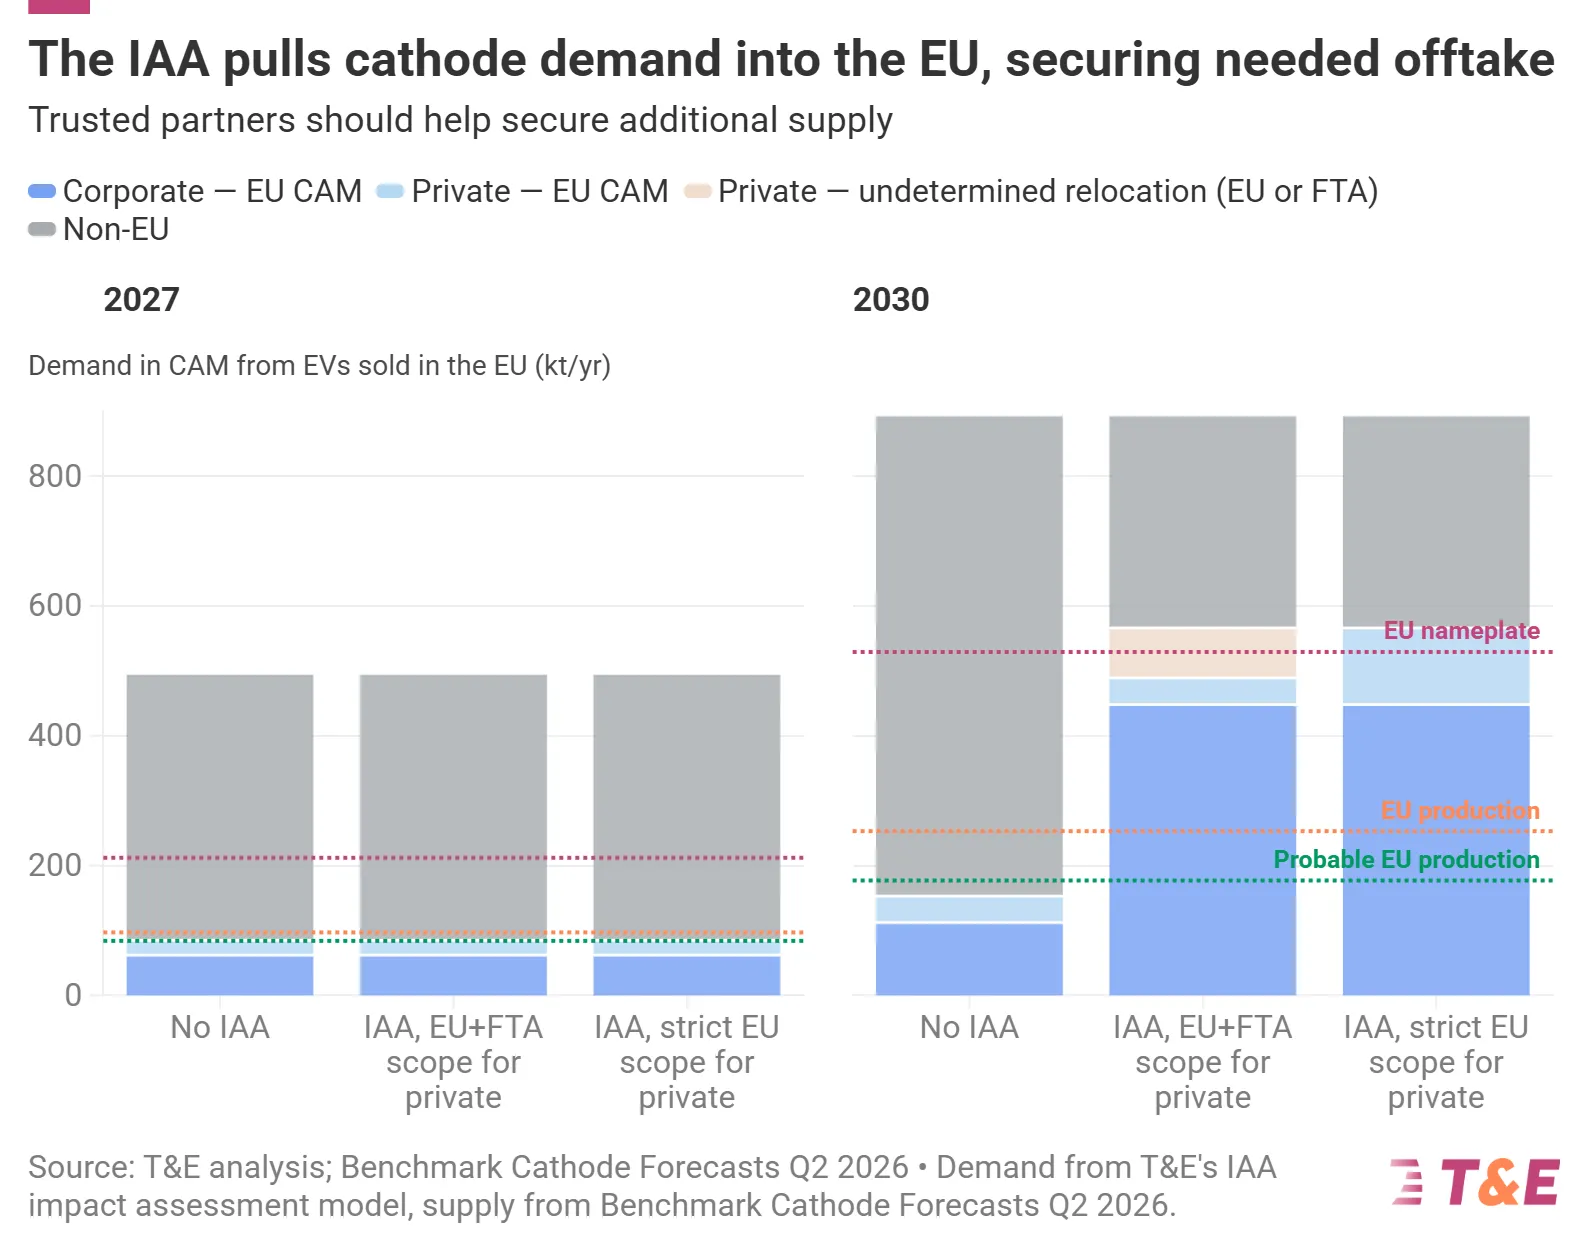
Die Nachfrage nach Kathoden kann zumindest bei Firmenfahrzeugen mit angekündigter Kapazität bis 2030 gedeckt werden. Die IAA wird eine stabile Nachfrage schaffen und die Umsetzung der Projekte vorantreiben.
T&E hat ACEAs Angaben analysiert und grundlegende methodische Mängel in den Argumenten der Branche festgestellt – was zu einer überpessimistischen Einschätzung der Batteriezellkapazitäten in Europa sowie zu Kostensteigerungen durch die Verlagerung der Batterie-Wertschöpfungskette ins Inland führt.
T&E stellte fest, dass ein Viertel der seit 2022 angekündigten Kapazitäten storniert oder aufgeschoben wurde. Deutschland ist besonders betroffen, da seine Projektpläne bis 2035 um die Hälfte zurückgegangen sind. Derzeit machen nicht-europäische Unternehmen, hauptsächlich südkoreanische Hersteller, mehr als 72 Prozent der aktiven Batteriezellproduktion auf dem Kontinent aus.
Europa startet jedoch nicht von Null aus. Mehr als die Hälfte der Zellen in Elektrofahrzeugen, die heute auf dem EU-Markt verkauft werden, ist bereits „Made in EU“. Europas Batterie-Wertschöpfungskette spezialisiert sich auf NMC-Chemien sowie auf LFP. Obwohl Europa bei LFP-Batterien noch zurückliegt, ist das Potenzial dort erheblich: Europa ist auf dem Weg, bis 2030 mehr als 100 GWh an LFP-Batterien zu produzieren, und könnte bei Umsetzung aller geplanten Projekte sogar 140 GWh erreichen.
Bis 2027 würde allein die EU ausreichend Batteriezellen haben, um Unternehmens-E-Autos zu betreiben (basierend auf der tatsächlich erwarteten Leistung, nicht auf der Nennkapazität). Einen erheblichen Teil der Nachfrage durch subventionierte Privatautos kann ebenfalls durch lokale Batteriezellproduktion gedeckt werden. Im Jahr 2030 kann die Nachfrage nach Unternehmens- und Privatautos vollständig durch die bestehende Batteriezellproduktion befriedigt werden.
Zur Produktion von Kathodenaktivmaterialien (CAM) stellt T&E fest, dass China ohne weitere Maßnahmen im Jahr 2035 weiterhin über 80 % der weltweiten Produktion behalten könnte, wobei nur 3 % der globalen Kathodenproduktion in Europa angesiedelt wäre. Trotz Chinas Dominanz im weltweiten Angebot entstehen in Europa mehrere Kathodencluster für LFP und NMC. Die Analyse von T&E zeigt, dass die Nachfrage nach Kathoden zumindest für Unternehmensfahrzeuge mit angekündigter Kapazität gedeckt werden kann. Um jedoch auch das Angebot für CAM in subventionierten Privatfahrzeugen sicherzustellen, sollten vertrauenswürdige Partner wie Kanada und Südkorea in den Betrachtungskreis aufgenommen werden. Die Verschiebung der CAM-Anforderungen ist äußerst kontraproduktiv, da dadurch lokale CAM-Projekte daran gehindert werden könnten, sich weiter zu entwickeln.
Die T&E-Analyse zeigt eine noch schwächere Verbindung in Europas Batteriezulieferkette auf: das Vorprodukt CAM (pCAM). Trotz seiner strategischen Bedeutung sowie seiner Rolle bei der Sicherstellung von Abnahmemöglichkeiten für EU-Verarbeiter und Recycler sind Mindestschwelle für pCAM bisher noch nicht Teil der IAA. Von allen bis 2030 angekündigten pCAM-Kapazitäten (552,6 GWh) sind nur 217,9 GWh weiterhin auf Kurs.
T&E prüfte auch die Behauptungen der Branche
Die von Automobilherstellern vorgeschlagenen Flexibilitäten – sogenannte Fleet-Booster-Vorschläge – würden die Wirksamkeit der IAA erheblich untergraben, da es derzeit mit minimalen strategischen Anpassungen möglich ist, die abgeschwächten IAA-Anforderungen durch einen 70-prozentigen Fleet-Booster-Faktor zu erfüllen. Die Verschiebung der Vorgaben für Zellen und CAM würde die entscheidenden Anreize für Projekte in diesen Bereichen beseitigen.
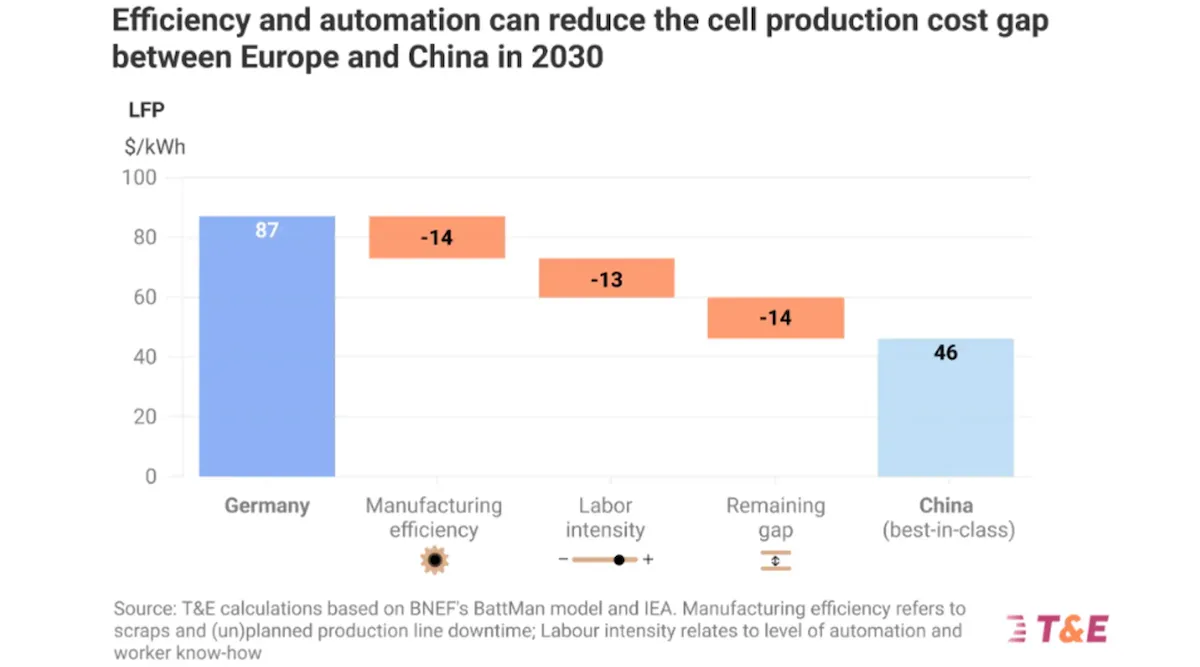
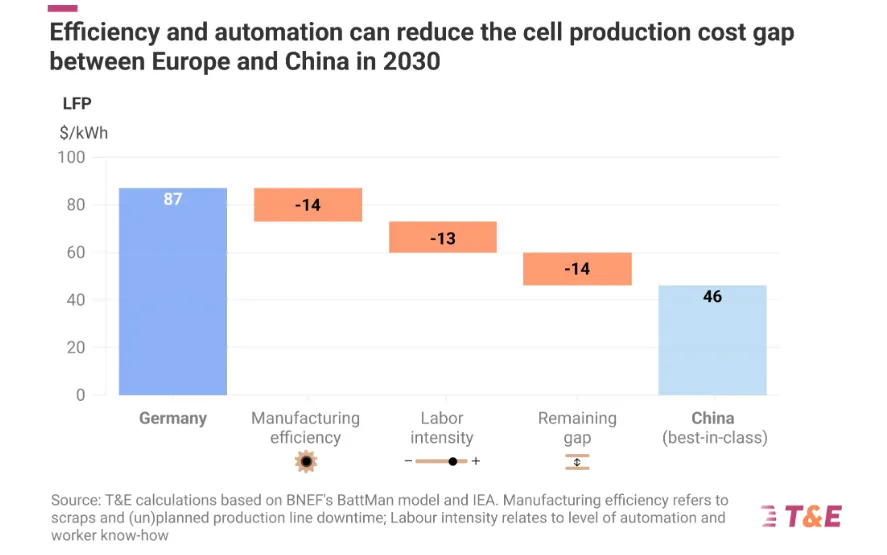
Die von ACEA für 2028 auf 150 GWh geschätzte „Batteriemangel/Lücke“ ist überhöht und beruht auf restriktiven Buchhaltungsannahmen. Diese Lücke stellt tatsächlich keinen Mangel an physischer Kapazität dar, sondern ist vielmehr eine wirtschaftliche Entscheidung der Hersteller. Durch Abzug der in in der EU montierten Autos exportierten Batteriezellen sowie Ausschluss von Zellen, die nicht mit den lokalen Montageanlagen übereinstimmen, unterschätzt die Mobility Global-Studie die tatsächliche Fertigungskapazität in der EU. Zudem wird die Nachfrage nach Fahrzeugen auf der IAA überbewertet. Ebenso sind die von den Automobilherstellern prognostizierten Kostensteigerungen durch in der EU hergestellte Batterien übertrieben. Die Kostensteigerungen werden begrenzt bleiben, da die Kostendifferenzen nicht statisch sind und im Laufe der Zeit abnehmen werden, je mehr die europäische Batterieproduktion skaliert. T&E schätzt, dass der Kostendifferenz zwischen EU- und chinesischen Batteriezellen bis 2030 um 70 Prozent sinken wird, was lediglich einen Zuschlag von 500 Euro zum Preis eines durchschnittlichen Elektrofahrzeugs bedeutet.
Es ist entscheidend, eine lokale Nachfrage zu schaffen, da Unternehmen aus dem Bereich saubere Technologien wie Batteriehersteller sowie andere Komponentenproduzenten durch das sogenannte Todestal gehen – die Phase vom Pilotbetrieb zur Serienproduktion – in der aufgrund der Optimierung der industriellen Prozesse hohe Ausschussraten auftreten. Die IAA kann diesen Unternehmen helfen, zu überleben und die Abhängigkeit von China zu verringern, indem sie eine zusätzliche Nachfrage nach inländischen Anbietern schafft.
Wichtige Empfehlungen
Bewahren Sie die Zellanforderungen für 2027–2028 bei. Artikel 13 (strenger EU-Geltungsbereich für Firmenfahrzeuge) sollte in seiner aktuellen Form beibehalten werden, da er sicherstellt, dass der überwiegende Teil des Marktes (60 % der Elektrofahrzeuge) in der EU hergestellt wird. Alternativ kann ein Ansatz mit vertrauenswürdigen Partnern unter strengen Zulassungskriterien für Privat- und Firmenfahrzeuge angewandt werden.
Bewahren Sie die CAM-Anforderungen für 2030 bei und erweitern Sie den Geltungsbereich um vertrauenswürdige Partner. EU-weite CAM-Projekte werden ohne weitere Nachfragesignale nicht überleben.
Fügen Sie für Zwischenkomponenten ein Mindestmaß fest: 20 % für pCAM und 10 % für aktives Anodenmaterial (AAM) bis 2032, wobei dies mit vertrauenswürdigen Partnern erreicht werden soll. Aus Resilienz- und Strategiegründen ist es dringend notwendig, inländische Fähigkeiten im Bereich der Zwischenkomponenten aufzubauen, um sich von China abzunehmen. Dies sollte auch ein Mindestmaß von 20 % für Lithium, Nickel, Kobalt und Graphit beinhalten.
Man sollte strenge Kriterien dafür festlegen, was als zuverlässiger Partner gilt, um Risiken durch Umgehungsmaßnahmen zu verringern. Eine Voraussetzung sollte sein, Projekte in Drittländern auszuschließen, die von einem Land betrieben werden, das mehr als 40 % der weltweiten Fertigungskapazitäten besitzt.
Ab 2029/2030 sollten Batterien in kleinen Elektrofahrzeugen verpflichtend „Made-in-EU“ sein, da Europas LFP-Kapazitäten ausreichen werden, um diesen Marktsegment zu bedienen.
Der Vorschlag des OEMs, einen 70-prozentigen Compliance-Standard für die gesamte Flotte zuzulassen, sollte abgelehnt werden, da er die entscheidenden Anreize entzieht, die notwendig sind, um Risiken bei Zellen- und CAM-Projekten zu verringern. Damit die IAA wirksam ist, muss sie endgültige Investitionsentscheidungen ermöglichen.
Artikel von T&E. Von Franziska Grüning, Leiterin für Rohstoffe, Brüssel (EU)
Lesen Sie den Überblick. Lesen Sie auch die Reaktion von T&E auf die Studie der ACEA.
