
Die Situation bei Volkswagen ist weitaus schlimmer als erwartet.
Volkswagen präsentiert erneut Geschäftszahlen, die nur wenig Raum für Optimismus lassen. Das deutsche Unternehmen muss sich mit einer besonders schwierigen Kombination auseinandersetzen: Probleme in China, Preisdruck sowie eine Umstrukturierung, die seine Ergebnisse beeinträchtigt, während es versucht, wieder wettbewerbsfähig zu werden. Die Situation ist ernst, doch um ihr Ausmaß zu verstehen, sollte man die Verschlechterung des Geschäfts von den buchhalterischen Anpassungen trennen, die zu den Verlusten geführt haben.
Das Unternehmen schloss das dritte Quartal 2026 mit operativen Verlusten von 5.860 Millionen Euro ab, verglichen mit 1.299 Millionen im gleichen Zeitraum des Vorjahres. Das Ergebnis ist deutlich schlechter als erwartet: Analysten hatten mit Verlusten von etwa 2.600 Millionen Euro gerechnet. Auch der Umsatz blieb hinter den Erwartungen zurück und sank um 6,3 % auf 75.277 Millionen Euro.
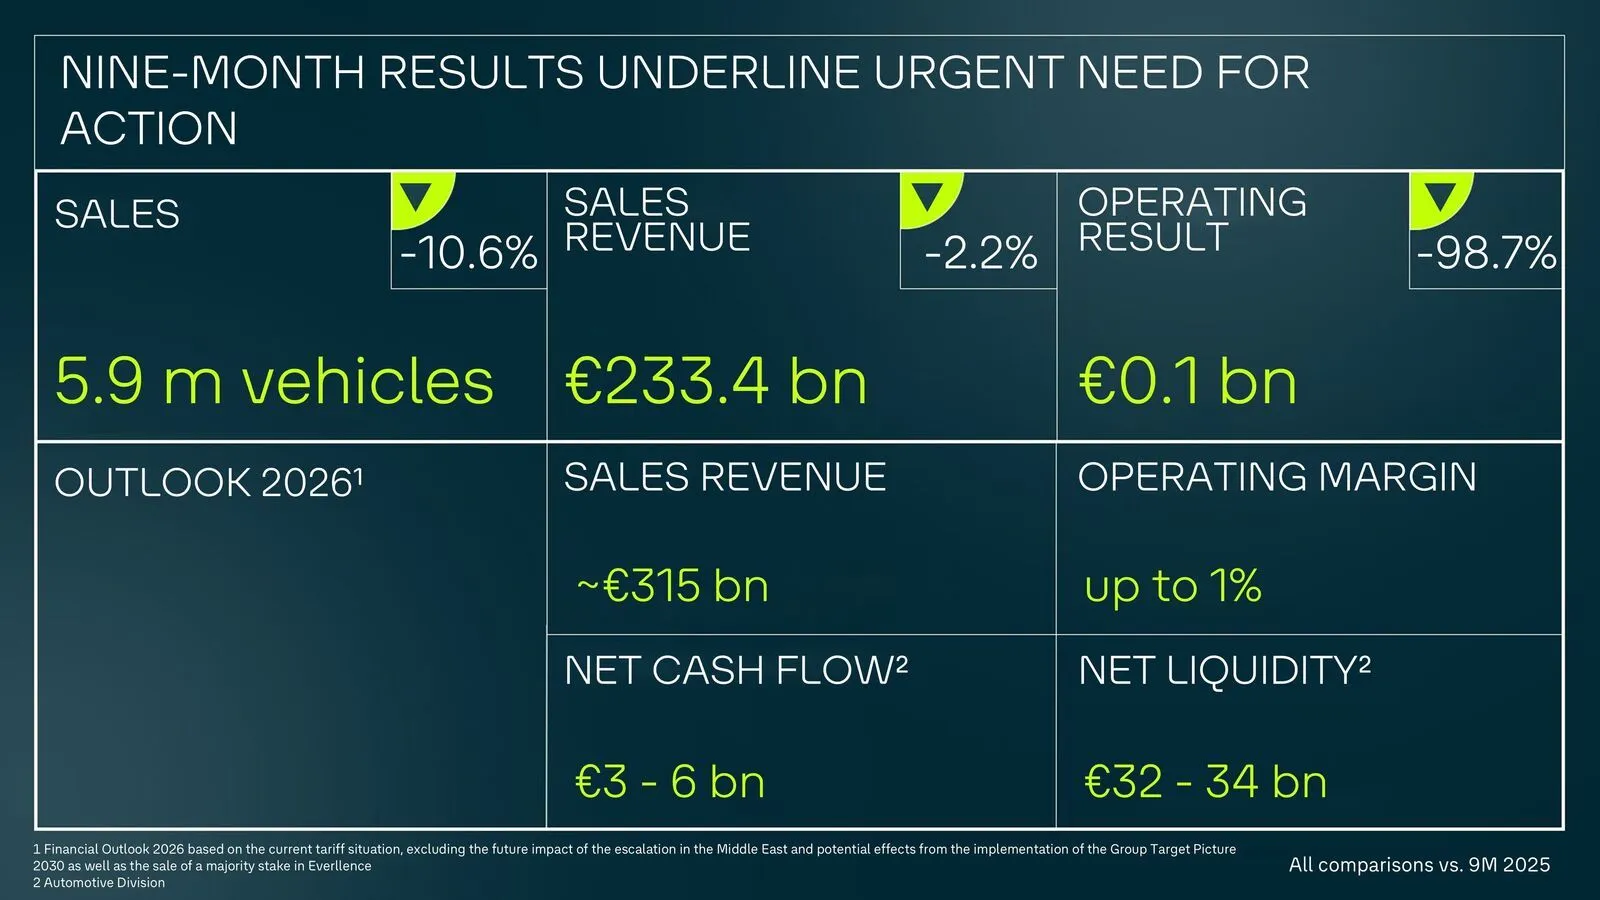
Der Quartalsverlust hat im Wesentlichen den im Rest des Geschäftsjahres angesammelten operativen Gewinn aufgefressen. Von Januar bis September sank dieser auf 71 Millionen Euro, was einem Rückgang von 98,7 Prozent im Vergleich zum Vorjahr entspricht. Wenn man sich den nach Steuern erzielten Gewinn ansieht, ist das Ergebnis für diese neun Monate bereits deutlich negativ: Verluste in Höhe von 2.720 Millionen Euro gegenüber einem Gewinn von 3.405 Millionen Euro im Vorjahr.
Ein großer Teil des Rückgangs ist auf 8.700 Millionen Euro an außergewöhnlichen Posten zurückzuführen, wovon 7.800 Millionen im dritten Quartal anfielen. Besonders hervorzuheben ist eine buchhalterische Abschreibung in Höhe von 6.400 Millionen im Zusammenhang mit dem Geschäftskapital von Porsche, sowie Anpassungen an Vermögenswerten in China und Kosten im Zusammenhang mit dem geplanten Verkauf von Volkswagen Osnabrück. Nicht alle diese Auswirkungen bedeuten einen sofortigen Geldabfluss, spiegeln aber eine Herabstufung des Wertes bestimmter Geschäftsbereiche wider.
Nun führt das Weglassen dieser außergewöhnlichen Posten ebenfalls nicht zu besonders günstigen Bilanzen. Der bereinigte Betriebsgewinn in den ersten neun Monaten liegt bei 3,8 Prozent – ein Ertragsniveau, das der Finanzchef selbst, Arno Antlitz, als unzureichend betrachtet, um weiterhin kräftig zu investieren. Volkswagen muss neue Produkte und Technologien finanzieren, während es gleichzeitig versucht, eine immer belastendere Kostenstruktur zu reduzieren.
China wechselt von Gewinnbringung zu zunehmendem Druck
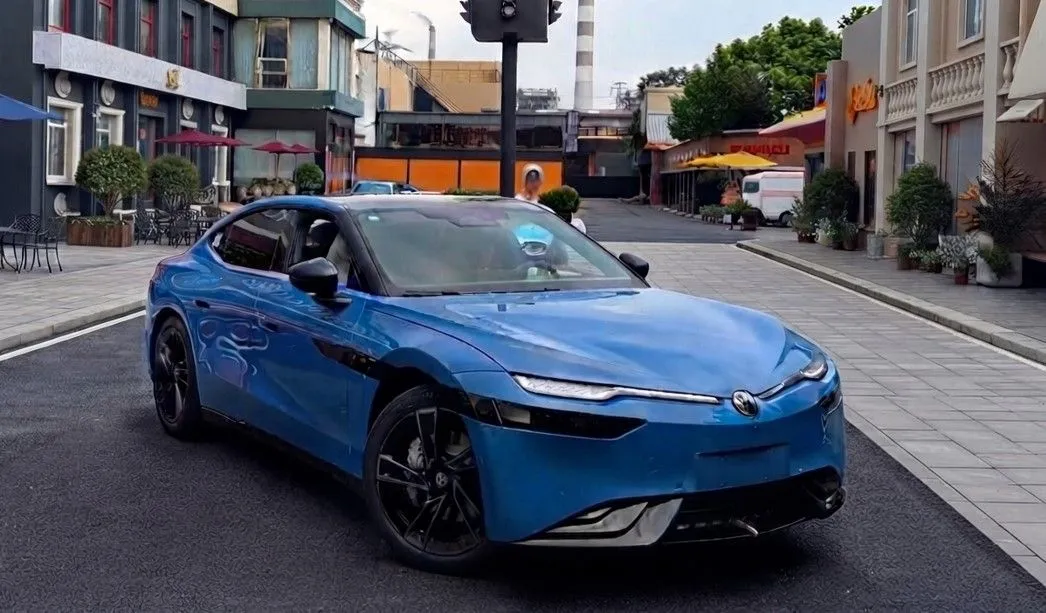
Jahrelang war China einer der wichtigsten wirtschaftlichen Unterstützer des Konzerns. Nun haben lokale Konkurrenz, die langsame Erweiterung des Elektroportfolios sowie eine schlechter werdende Marktlage die Situation verändert. Der Anteil von Volkswagen am operativen Ergebnis seiner chinesischen Joint Ventures führte bis September zu Verlusten in Höhe von 113 Millionen Euro, nachdem im Vorjahr noch ein Gewinn von 744 Millionen Euro erzielt worden war.
Das Problem beschränkt sich auch nicht auf den chinesischen Markt. Experten weisen außerdem auf US-Zölle sowie einen zunehmend intensiveren Wettbewerb in Europa als weitere Faktoren hin, die die Rentabilität verringern. Volkswagen muss seine Verkäufe verteidigen und Preise anpassen, während es sein Angebot umstrukturiert – eine Kombination, die weniger Spielraum lässt, um Fehler oder Verzögerungen auszugleichen.
In diesem Zusammenhang taucht ein interessanter Widerspruch bei der Umstellung auf Elektrofahrzeuge auf. Laut dem Konzern machen Elektroautos 40 Prozent seines Auftragsportfolios in Europa aus, erzielen aber derzeit geringere Gewinne als Verbrennungsmotormodelle. Die Nachfrage existiert bereits; die Herausforderung besteht darin, diese Fahrzeuge mit ausreichender Rentabilität herzustellen und zu verkaufen. Die Verwechslung beider Aspekte würde zu einer falschen Diagnose des Problems führen.
Oliver Blumes Lösung besteht in einer tiefgreifenden Umstrukturierung. Reuters berichtete über einen Plan zur Reduzierung von 100.000 Arbeitsplätzen im gesamten Konzern sowie über die mögliche Schließung von bis zu vier deutschen Fabriken. Es handelt sich um Maßnahmen, die auf starken Widerstand seitens der Gewerkschaften stoßen und deren Umsetzung zu einem umfangreichen Arbeitskonflikt führen könnte. Die möglichen Schließungen sollten vorerst nicht für real gehalten werden.
Das Unternehmen möchte außerdem sein Produktportfolio vereinfachen, die Gesamtkosten senken und die industrielle Effizienz steigern. Für das Jahr 2026 behält es eine Prognose eines operativen Gewinns von bis zu 1% bei, was weit unter dem ursprünglichen Ziel von 4% bis 5,5% liegt. Bei einer so geringen Rentabilität kann jedes weitere Problem erhebliche Auswirkungen auf die Jahresabschlusszahlen haben.
Volkswagen setzt weiterhin auf seine Umstrukturierung sowie auf Allianzen wie die mit Xpeng, um wieder an Boden zu gewinnen. Doch alleinige Kostensenkungen garantieren nicht, dass die Kunden zurückkehren. Der Konzern muss diese Veränderung in wettbewerbsfähige Autos hinsichtlich Preis, Technologie und Effizienz umsetzen – und das, während der Markt weiter voranschreitet und die Konkurrenten nicht untätig bleiben.
Und all das zu einem Zeitpunkt, an dem die chinesischen Unternehmen in Europa weiter expandieren – sie erweitern ihre Geschäftsnetzwerke und steigern sogar ihre Produktionskapazitäten innerhalb der EU, was die Wirkung möglicher, verzweifelter Handelsbarrieren, die Deutschland einführen könnte, um den Rückgang einzudämmen, einschränkt.