
Benzin und Diesel halten ihre Rekordpreise, während das Öl erneut durch den Öresund fährt: Was geht da vor?
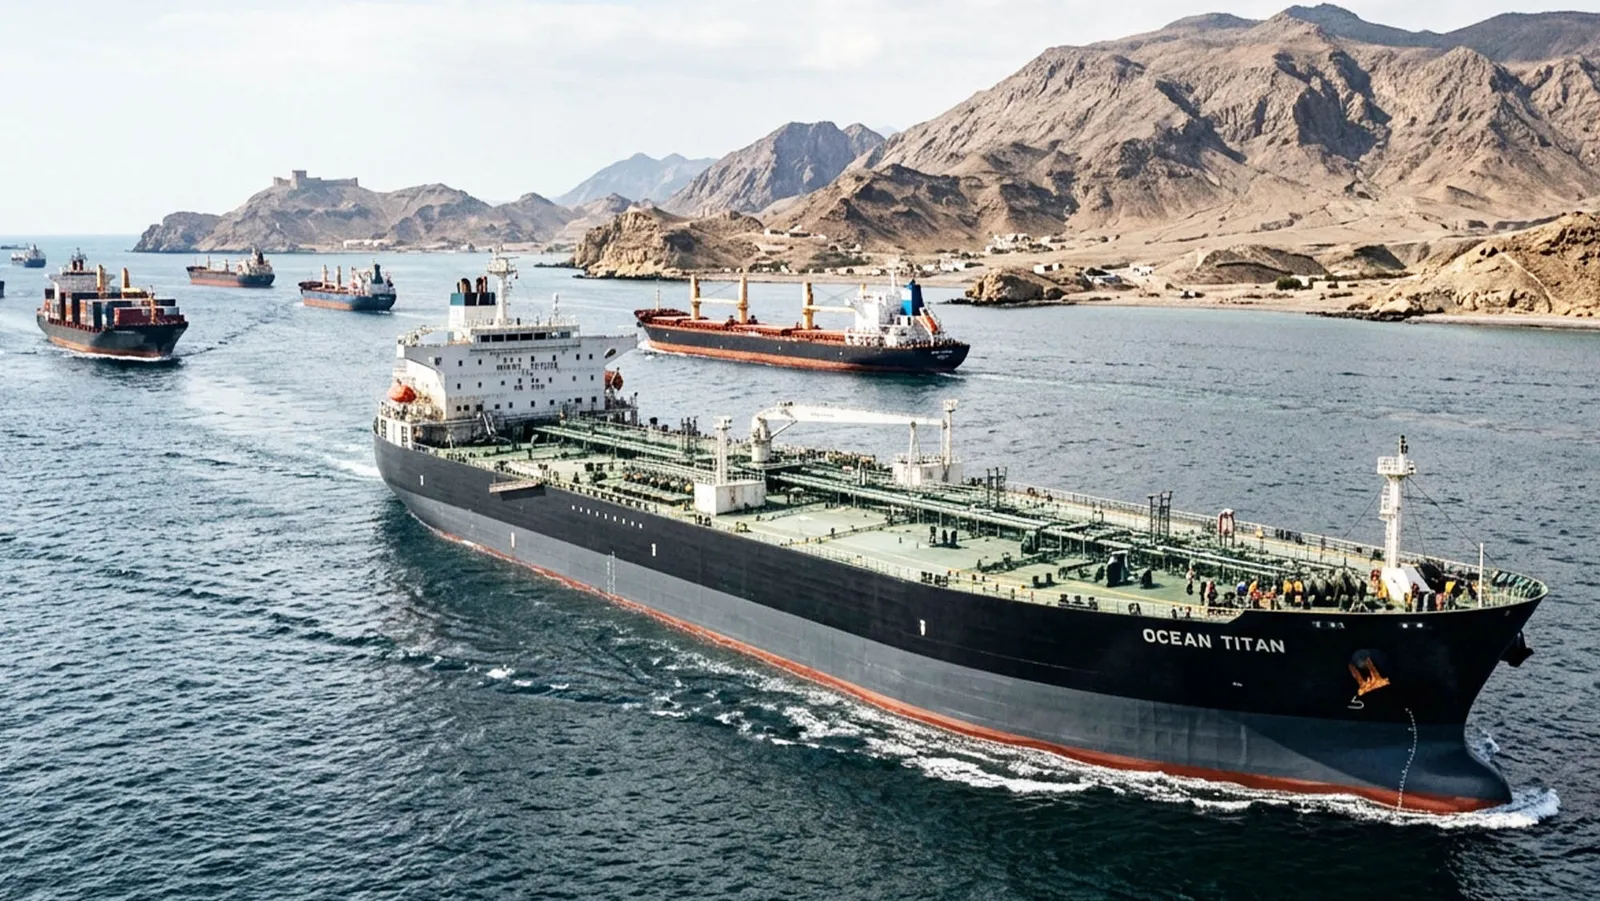
Öl fließt wieder in großen Mengen durch die Straße von Hormus, doch die Wiederherstellung des Seeverkehrs bringt der Energiemärkte keine Beruhigung. Der Brent-Ölpreis, der in Europa als Referenz dient, liegt bei etwa 106–107 Dollar, während Transportprobleme mit Rohöl, sinkende Reserven sowie Probleme in den Raffinerien die Lieferkosten hoch halten.
Die scheinbare Widersprüchlichkeit hat eine Erklärung: Dass mehr Öl verfügbar ist, bedeutet nicht, dass es schnell und zu einem wettbewerbsfähigen Preis bei den Raffinerien ankommt, die es benötigen.
Hormus erholt das Verkehrsaufkommen, doch der Markt bleibt unter Druck
Der Krieg zwischen den Vereinigten Staaten und dem Iran hat die Handelsrouten verändert, Energieinfrastrukturen beschädigt und einen großen Teil der Reserven aufgebraucht, die dazu dienten, Unterbrechungen abzufedern.
Die Daten für September zeigen eine deutliche Erholung der Exporte der Produzenten im Persischen Golf. Laut dem Internationalen Energieagentur (IEA) stiegen die Rohölexporte um 4,4 Millionen Barrel pro Tag auf 13,9 Millionen Barrel. Dieser Wert entspricht mehr als 75 Prozent der Werte vor dem Krieg.
Auch das Volumen des Öls, das durch die Straße von Hormus transportiert wird, ist gestiegen: Es erhöhte sich um 3,7 Millionen Barrel pro Tag auf 10,9 Millionen Barrel. Gleichzeitig erhöhte Saudi-Arabien den Durchfluss seines Ost-West-Pipelines, der es ermöglicht, Öl ohne Durchquerung der Straße von Hormus zu transportieren, auf 5,6 Millionen Barrel pro Tag.
Die Erholung breitete sich auf den gesamten Markt aus. Das weltweite Angebot stieg im September um 2,5 Millionen Barrel pro Tag auf 102,3 Millionen. Diese Fortschritte reichen jedoch nicht aus, um eine stabile Versorgung zu gewährleisten – insbesondere solange die Gefahr neuer Angriffe auf Öltanker und Energieanlagen besteht.
Durch die Entwicklung der Kurse lässt sich verstehen, warum ein Anstieg des Rohöls nicht automatisch zu niedrigeren Preisen führt. Seit Anfang September war der Brent auf dem Futures-Markt um etwa 13 Prozent gestiegen und lag damit nahe bei 107 Dollar pro Barrel.
Die Situation ist auf dem physischen Markt noch komplizierter, wo Öllieferungen für die tatsächliche Lieferung gehandelt werden. Der North Sea Dated-Preis hatte sich um 43 Prozent erhöht und lag bei etwa 134 Dollar pro Barrel, während einige Sorten aus der Nordsee sogar 160 Dollar erreichten.
Dieser Unterschied ist von entscheidender Bedeutung. Der Preis der Futures spiegelt die Markterwartungen wider, während der Preis für physisches Rohöl auch von der unmittelbaren Verfügbarkeit der Lieferungen, deren Standort sowie den Transportbeschränkungen abhängt.
Daher besteht das Problem nicht nur darin, ausreichend Öl zu produzieren, sondern auch darin, es dort und zur richtigen Zeit verfügbar zu haben.
Öltanker und Raffinerien treiben die Kraftstoffkosten in die Höhe
Der Seetransport ist zu einem der größten Hindernisse für eine Normalisierung der Preise geworden. Die Frachtkosten für Öltanker haben aufgrund von Navigationsrisiken, teureren Versicherungen und einem Mangel an verfügbaren Schiffen Rekordwerte erreicht.
Diese zusätzlichen Kosten erhöhen den Preis des Öls, das die Raffinerien kaufen müssen, und verringern ihre Gewinnmargen. Wenn bestimmte Anlagen unrentabel werden oder ihre Aktivitäten einschränken müssen, kann auch die Produktion von Benzin und Diesel leiden.
Die OPEC prognostiziert, dass die weltweite Raffinerietätigkeit im Oktober auf 81,3 Millionen Barrel pro Tag sinken wird, bevor sie bis zum Jahresende wieder auf 84,6 Millionen ansteigt. Allerdings hängt diese Erholung davon ab, ob sich die Versorgungs- und Sicherheitsbedingungen verbessern.
Das Problem ist insbesondere für Europa und Asien relevant, da diese große Mengen an Rohöl und Erdölerzeugnissen importieren müssen. Wenn der Transport weiterhin teuer bleibt und die Raffinerien nicht normal arbeiten können, kann der Kraftstoffpreis hoch bleiben, selbst wenn der Ölfluss durch den Hormus zunimmt.
Die Ölreserven sind auf einem Tiefstand
Eine weitere große Schwäche des Marktes ist die Erschöpfung der Bestände. Die beobachteten weltweiten Reserven sanken im September um weitere zehn Millionen Barrel. Seit Ende Februar beträgt der gesamte Rückgang 509 Millionen Barrel, was einem Durchschnitt von etwa 2,4 Millionen Barrel pro Tag entspricht.
Zusätzlich befinden sich die weltweiten Lagerbestände seit mindestens 2016 nahe ihren niedrigsten Werten. Das bedeutet, dass ein Teil des Öls, das wieder auf den Markt kommt, dazu verwendet werden muss, die Reserven aufzufüllen, anstatt ausschließlich den aktuellen Verbrauch zu decken.
Auch die Erholung der Exporte hat sich nicht gleichmäßig auf alle Produkte ausgewirkt. Die Lieferungen von raffinierten Brennstoffen aus dem Nahen Osten stiegen im September auf 1,9 Millionen Barrel pro Tag, verglichen mit 4,7 Millionen vor dem Krieg. Flüssiger Erdgas erreichte 670.000 Barrel pro Tag, was weit unter den 1,5 Millionen vor dem Konflikt liegt.
Im Fall von Diesel sank die weltweite Verfügbarkeit im zweiten Quartal um 1,5 Millionen Barrel pro Tag und im dritten Quartal um 1,7 Millionen im Vergleich zum Vorjahr.
Wann werden Benzin und Diesel billiger?
Die Erholung des Verkehrs durch den Ormuz-Kanal ist ein günstiger Faktor, garantiert aber keinen sofortigen Preissenkung in den Tankstellen. Der endgültige Preis hängt außerdem von den Kursen der raffinierten Kraftstoffe, den Transportkosten, dem Wechselkurs zwischen Dollar und Euro, den Vertriebsmargen sowie den Steuern ab.
Die IEA prognostiziert, dass das weltweite Ölangebot im Jahr 2026 durchschnittlich 100,7 Millionen Barrel pro Tag betragen wird, während die Nachfrage bei 102,4 Millionen liegen soll. Für 2027 erwartet sie eine Erholung der Produktion und der Lagerbestände, wobei die Entwicklung von der regionalen Sicherheit sowie der Normalisierung der Exporte abhängen wird.
Für den Moment bleibt der Markt anfällig für weitere Preiserhöhungen, falls eine weitere Lieferroute unterbrochen wird oder es zu neuen Angriffen auf Energieinfrastrukturen kommt. Der Markt hat seine Energiesicherheit noch nicht wiedererlangt, und solange die Reserven weiterhin auf einem Minimalniveau liegen, die Öltanker außergewöhnliche Tarife verlangen und die Raffinerien mit Versorgungsproblemen konfrontiert sind, werden Benzin und Diesel weiterhin einer Belastung ausgesetzt sein, die allein durch die Wiederöffnung der Meerenge nicht beseitigt werden kann.