
Benzin könnte das nächste Problem für Europa sein: Die Raffinerien ändern bereits ihre Produktion.
Der Ölmarkt gibt erneut ein Alarmzeichen ab – und dieses Mal liegt das Problem nicht nur am Diesel. Die Raffinerien konzentrieren ihre Bemühungen zunehmend auf die Produktion von Kerosin, das in der aktuellen Situation viel rentabler ist, während das Angebot an Benzin zurückgeht. Für Europa, das weiterhin stark von Energieimporten abhängt, kann diese Entwicklung in den kommenden Monaten erhebliche Folgen haben.
Die Situation tritt außerdem in einem besonders delikaten Moment ein. Laut den Daten von Goldman Sachs ist der Preis für Diesel in die Höhe geschnellt, die Gasreserven bleiben in mehreren Ländern ein Problem und auch die Kosten für Elektrizität steigen in einigen der wichtigsten europäischen Märkte. Hinzu kommt eine weiter eingeschränkte weltweite Raffineriekapazität, da Anlagen in Russland und einigen Golfstaaten durch Angriffe betroffen sind. Der Markt spricht noch nicht von einer neuen Energiekrise, doch die Anzeichen ähneln zunehmend denen früherer Episoden.
Das Problem ist, dass die Raffinerien keine unbegrenzten Mengen jedes Kraftstoffs produzieren können. Wenn es einen erheblichen Unterschied zwischen den Gewinnen durch Diesel und Benzin gibt, haben die Anlagen, die in der Lage sind, ihre Produktion anzupassen, einen klaren Anreiz, mehr Diesel herzustellen. Und genau das geschieht derzeit.
Laut dem Bericht erzielen die Raffinerien für jeden Barrel Öl, der in Diesel umgewandelt wird, etwa 100 Dollar – das sind rund 30 Dollar mehr als bei der Umwandlung desselben Barrels in Benzin. Bei einem solchen Unterschied sendet der Markt den Unternehmen ein sehr klares Signal: Die Produktion von Diesel ist weitaus rentabler.
Die Analysten von Goldman Sachs haben aus genau diesem Grund ihre Haltung zu beiden Kraftstoffarten geändert. Sie sind der Ansicht, dass Benzin nun eine größere Aufwärtstendenz haben könnte, und empfehlen ihren Kunden daher, Positionen in Futures auf diesen Kraftstoff zu eröffnen. Der Grund ist einfach: Die Produktion von Benzin beginnt gerade abzunehmen, während die Raffinerien Diesel priorisieren.
Die neuesten Daten, über die die Analysten verfügen, zeigen bereits einen Rückgang der weltweiten Benzinproduktion um 2 Prozent im Jahresvergleich in den letzten Monaten – das entspricht etwa 1,3 Millionen Fässern pro Tag weniger. Es handelt sich um einen Rückgang, der auf dem Papier noch als beherrschbar erscheinen mag, doch er erhält eine andere Dimension, wenn er in einem Markt stattfindet, der bereits unter dem Druck geopolitischer Konflikte steht.
Der Konflikt zwischen den Vereinigten Staaten und dem Iran sowie der Krieg zwischen Russland und der Ukraine beeinträchtigen gleichzeitig die Öllieferungen, den Betrieb der Raffinerien und den Transport von Energieprodukten. Im Fall Russlands hat Ukraine zudem mehrere Raffinerieanlagen angegriffen, wodurch eine ohnehin schon unter Druck stehende Kapazität weiter reduziert wurde.
In den Vereinigten Staaten ist die Situation besonders auffällig. Die Diesel-Futures-Kontrakte haben Rekordwerte erreicht, und der Durchschnittspreis dieses Kraftstoffs an den Tankstellen liegt ebenfalls auf historischen Höchstständen. Der Anstieg der raffinierten Produkte ist weitaus größer als der des Rohöls selbst, was darauf hindeutet, dass das Problem sich vom Rohöl auf den Verarbeitungs- und Verteilungsprozess der Kraftstoffe verlagert.
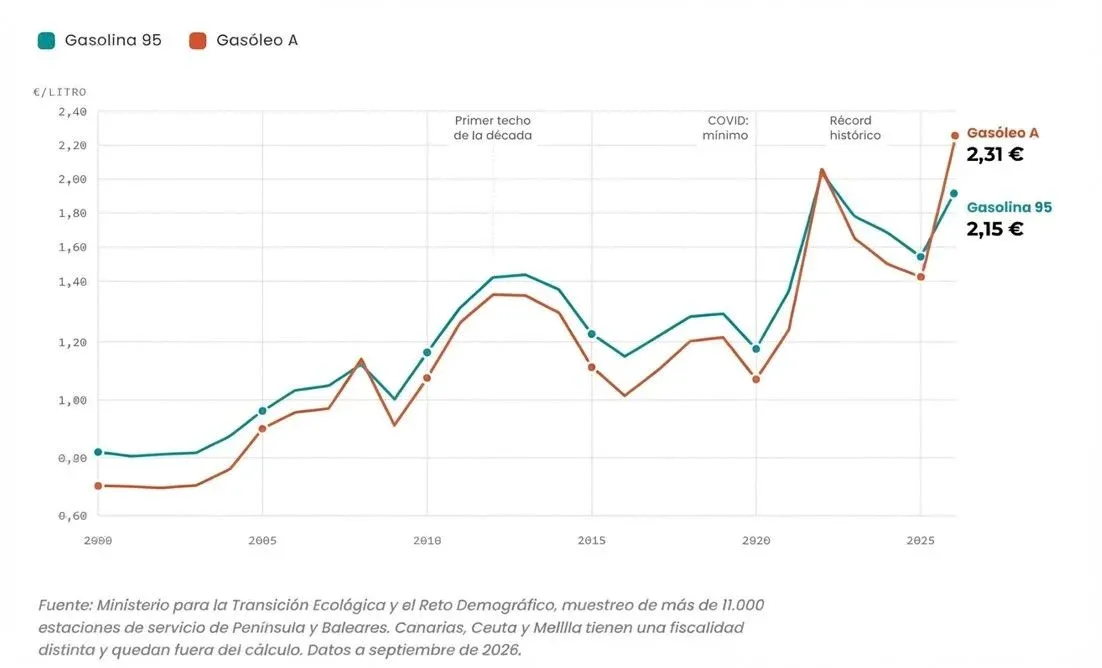
Auch Spanien bleibt nicht unberührt. Tatsächlich könnte der Benzinpreis, falls sich die Situation weiter verschlechtert, stärker steigen als der Dieselpreis und damit einen Preisdifferenz wiederherstellen, der jahrelang dem Diesel zugutekam. Die spanische Steuerpolitik hat traditionell den Diesel unterhalb des Benzins gehalten, doch eine Versorgungskrise kann diese Beziehung vorübergehend verändern.
Das Problem beschränkt sich auch nicht auf Autos. Global Petroleum Advisers warnte bereits vor einigen Tagen vor einer ähnlichen Situation auf dem Markt für Bunkeröl, das in der Schifffahrt verwendet wird. Die Raffinerien geben dem Diesel sowie anderen mit höheren Gewinnen verbundenen Raffinerieprodukten Vorrang, während geopolitische Spannungen die Öllieferungen und den Seeverkehr erschweren.
Dies könnte letztendlich auch die Kosten für den Warentransport beeinflussen. Wenn sich die Kosten für das von Schiffen verwendete Treibstoff erhöhen, überträgt sich ein Teil dieses Anstiegs auf die Kosten für den Transport von Produkten weltweit. In einer noch anhaltend hohen Inflationslage wäre ein weiterer Anstieg der Energiekosten besonders belastend für die europäischen Volkswirtschaften.
Die Analysten von Goldman Sachs weisen außerdem darauf hin, dass die US-Raffinerien ihre höchsten Verarbeitungsraten seit 22 Jahren erreichen und einen erheblichen Teil dieser Kapazität für die Produktion von Diesel einsetzen. Der Grund dafür ist das steigende internationale Verbrauchsniveau, das maßgeblich durch die beiden Kriegskonflikte angetrieben wird.
Dies verringert die Menge an Benzin, die auf dem US-Markt verfügbar ist. Und obwohl der Diesel weiterhin teurer werden könnte, geht Goldman Sachs davon aus, dass das Benzin nun ein größeres Anstiegspotenzial aufweist – gerade weil sein Angebot schrumpft.
Das Benzin in Europa wird weiter steigen
Goldman Sachs hat damit seine Strategie für die Kraftstoffmärkte geändert. Die Bank hat eine frühere Transaktion, die auf dem Unterschied zwischen Dieselverträgen beruhte, abgeschlossen und setzt nun auf europäisches Benzin mit Blick auf Mitte 2027. Ihre Ansicht ist, dass sich die hohen Dieselpreise letztendlich auch auf das Benzin übertragen werden.
Die Bank ist zudem der Ansicht, dass der Preis für europäisches Benzin stärker steigen könnte als der für amerikanisches. Eines der Risiken, die sie berücksichtigt, ist eine mögliche Beschränkung der Exporte von raffinierten Produkten aus den Vereinigten Staaten. Sollte dies eintreten, müsste Europa um eine bereits unter starkem Druck stehende weltweite Versorgung noch heftiger konkurrieren.
Und hier zeigt sich eines der großen strukturellen Probleme des Kontinents. Europa muss einen erheblichen Teil der Energie, die es verbraucht, importieren und kann seine eigene Öl- und Gasproduktion bei Störungen auf den internationalen Märkten nicht sofort erhöhen.
Die Situation hat sich weiter verschärft, nachdem Saudi Aramco mitgeteilt hat, dass es im Oktober kein Öl mehr an europäische Raffinerien liefern wird. Diese Entscheidung folgt auf den Angriff iranisch unterstützter Milizen auf ein Ölpipeline-System in Saudi-Arabien – eine strategische Infrastruktur, die dem weltweit größten Ölexporteur ermöglicht, seine Lieferungen aufrechtzuerhalten, selbst wenn der Verkehr durch die Straße von Hormus beeinträchtigt ist.
Die potenziellen Auswirkungen sind erheblich, denn jedes Barrel, das nicht mehr nach Europa gelangt, muss an einem anderen Ort beschafft werden. Orlen, das größte Ölunternehmen Osteuropas, hatte bereits nach der Invasion der Ukraine auf saudisches Öl zurückgegriffen, um russisches Rohöl zu ersetzen. Nun erkennt seine Führung an, dass es neue Lieferanten finden muss.
Aber die weltweite Ölindustrie kann ihre Produktion nicht über Nacht erhöhen. Wenn beispielsweise ein europäisches Unternehmen anfängt, mehr Rohöl aus Brasilien zu kaufen, muss es mit anderen Käufern um dieselben Fässer konkurrieren. Das kann zu einem Anstieg der Preise führen, der schließlich die Raffinerien und anschließend die Tankstellen erreicht.
Genau diese Art von Abhängigkeit macht Europa besonders anfällig. Es geht nicht nur darum, wie teuer das Öl ist, sondern auch darum, inwieweit der Kontinent sicherstellen kann, weiterhin Zugang dazu zu haben, wenn der Weltmarkt unter Spannungen steht.
Bloomberg erwägt sogar die Möglichkeit, dass die Verantwortlichen der Europäischen Union sich zusammensetzen müssen, um zu besprechen, wie man mit einem neuen Anstieg der Energiespannungen umgeht. Es handelt sich dabei um eine Möglichkeit, keine bestätigte Krise, doch sie zeigt, inwieweit sich die Situation im Vergleich zu vor wenigen Monaten verschlechtert hat.
Die Situation bringt erneut eine Frage auf den Tisch, die Europa seit Jahren zu lösen versucht. Die Abhängigkeit von Russland bei der Energieversorgung hat sich nach der Invasion der Ukraine als enormes Risiko erwiesen. Die Abhängigkeit vom Nahen Osten stellt nun ein anderes Problem dar, hat aber eine ähnliche Folge: Europa bleibt den Ereignissen ausgeblickt, die tausende Kilometer von seinen Grenzen entfernt stattfinden.
Deshalb hat der Übergang zu erneuerbaren Energien nicht nur eine klimatische Dimension. Er hat auch eine strategische Dimension. Je mehr Energie Europa mit eigenen Ressourcen erzeugen kann, desto geringer ist seine Abhängigkeit von den Entscheidungen anderer Länder sowie von Störungen im internationalen Handel.
Das Problem ist, dass diese Umwandlung Zeit benötigt und die Erneuerbaren weiterhin zusammen mit den Stromnetzen, der Speicherung sowie dem übrigen notwendigen Infrastrukturaufbau entwickelt werden müssen, um eine zuverlässige Versorgung sicherzustellen.
Aber das Besorgniserregendste ist die erhebliche Verzögerung, unter der Europa in strategischen Bereichen wie dem Straßenverkehr, der Landwirtschaft, der Fischerei oder der Bergbau leidet. In diesen Bereichen befinden wir uns aufgrund des mangelnden Weitblicks der Regierungen, die nur das Elektroauto als Lösung sehen – manche sogar gar nichts – immer noch am Ausgangspunkt, obwohl das Problem weitaus umfassender ist und viel ehrgeizigere Maßnahmen erfordert.
Denn Benzin zu 2 Euro ist nun dauerhaft vorhanden, und es ist sehr wahrscheinlich, dass es bald auf 3 Euro pro Liter ansteigen wird. Das wäre katastrophal für unsere Wirtschaft und ein finanzieller Tsunami für die Ölproduzentenländer.